الجميع يتحدث عن الطفل ذي الست سنوات الذي كان يشتري كوكاكولا بـ25 سنتًا ويبيعها بـ30. قصة جميلة. لكن الحياة الواقعية نادرًا ما تبدأ بوفرة من رأس المال.
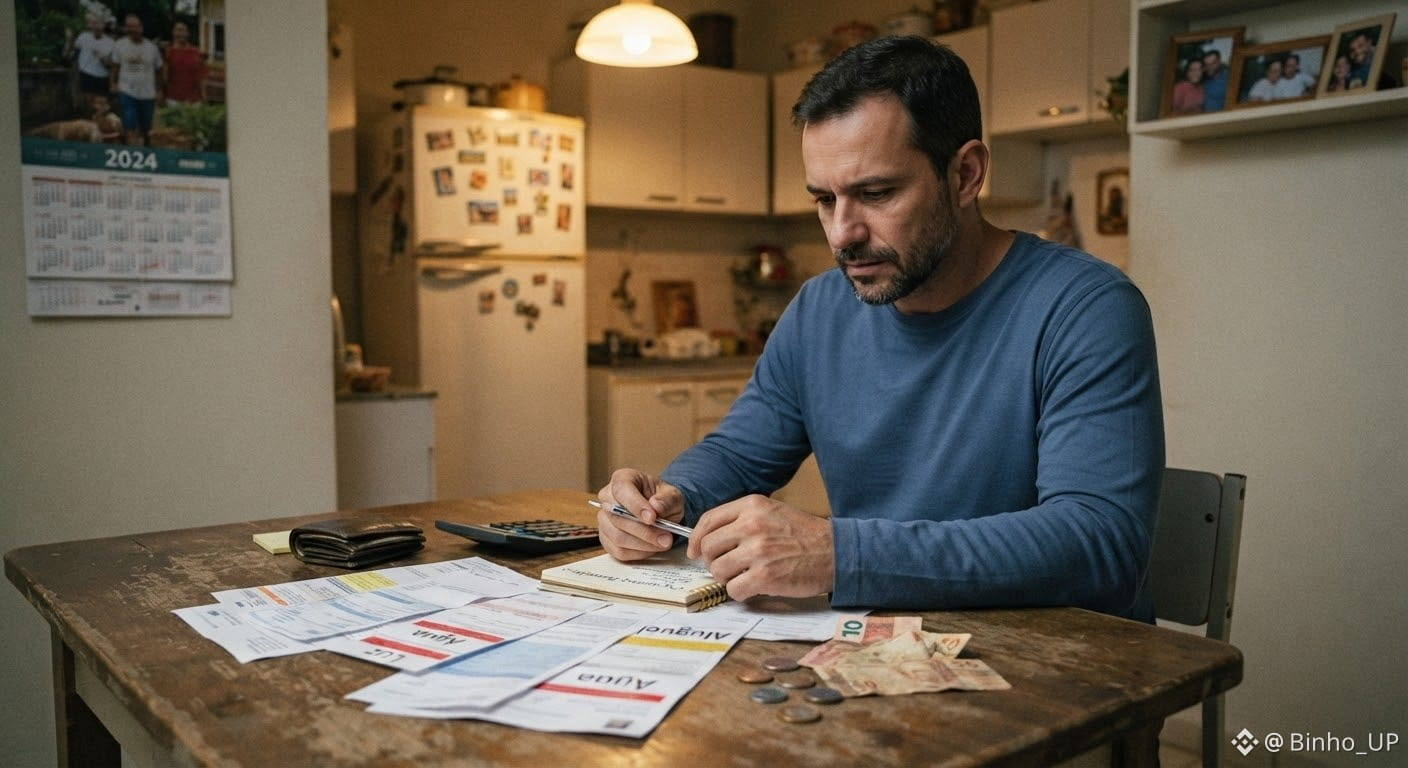
غالبًا ما تضيق الحياة الواقعية في سن الثلاثين أو الأربعين أو الخمسين أو الستين:
❌ اسمك مدرج في القائمة السوداء لدى SPC/Serasa
❌ تأخر إيجار شهرين أو ثلاثة أو أربعة أشهر
❌ مطالبات بالسداد وضغط يومي داخل البيت
❌ تنظر إلى الأشياء، وترغب في شرائها، ثم تكتشف أن جيبك فارغ
إذا علّمنا بافيت كيف نستثمر ما يتبقى، فعلى من يمر بضائقة أن يوقف النزيف أولًا. فالطرق المختصرة والمراهنات ووعود المال السريع في مثل هذه الظروف لا تفعل غالبًا سوى تعميق الحفرة.
يتطلب التغيير خطوات واقعية وتصرفًا حازمًا:
1️⃣ احمِ الأساسيات: السكن والطعام والهدوء في البيت تأتي قبل أي مظهر من مظاهر الترف أو مخاطرة لا داعي لها.
2️⃣ أوقف التسرب: توقف عن الإنفاق على ما لا يساعدك على تدبير الشهر. الرغبة في الشراء تزول، أما الفواتير المتأخرة فتراكم الفوائد وتسلبك راحة البال.
3️⃣ استفد من خبرتك: في سن الثلاثين أو الأربعين أو الخمسين أو الستين، لديك خبرة عملية وتجارب متراكمة. حوّل ما تجيد فعله إلى دخل سريع — من دون أن تدع كبرياءك المجروح يمنعك، وركّز على توفير السيولة.
4️⃣ تفاوض بوعي: إزالة اسمك من القائمة السوداء عملية وليست سحرًا. لا توافق إلا على تسوية تناسب ميزانيتك فعلًا.
لستَ منتهيًا ولا متأخرًا إلى حد يستحيل معه البدء من جديد. البدء من جديد لا يمحو قصتك — بل قد يكون ما ينقذ بيتك.
ما أصعب خطوة اليوم لمن يمر بهذه الضائقة: إيقاف النفقات أم تحقيق دخل إضافي بسرعة؟ 👇
$BTC $ENA $AMP
غالبًا ما تضيق الحياة الواقعية في سن الثلاثين أو الأربعين أو الخمسين أو الستين:
❌ اسمك مدرج في القائمة السوداء لدى SPC/Serasa
❌ تأخر إيجار شهرين أو ثلاثة أو أربعة أشهر
❌ مطالبات بالسداد وضغط يومي داخل البيت
❌ تنظر إلى الأشياء، وترغب في شرائها، ثم تكتشف أن جيبك فارغ
إذا علّمنا بافيت كيف نستثمر ما يتبقى، فعلى من يمر بضائقة أن يوقف النزيف أولًا. فالطرق المختصرة والمراهنات ووعود المال السريع في مثل هذه الظروف لا تفعل غالبًا سوى تعميق الحفرة.
يتطلب التغيير خطوات واقعية وتصرفًا حازمًا:
1️⃣ احمِ الأساسيات: السكن والطعام والهدوء في البيت تأتي قبل أي مظهر من مظاهر الترف أو مخاطرة لا داعي لها.
2️⃣ أوقف التسرب: توقف عن الإنفاق على ما لا يساعدك على تدبير الشهر. الرغبة في الشراء تزول، أما الفواتير المتأخرة فتراكم الفوائد وتسلبك راحة البال.
3️⃣ استفد من خبرتك: في سن الثلاثين أو الأربعين أو الخمسين أو الستين، لديك خبرة عملية وتجارب متراكمة. حوّل ما تجيد فعله إلى دخل سريع — من دون أن تدع كبرياءك المجروح يمنعك، وركّز على توفير السيولة.
4️⃣ تفاوض بوعي: إزالة اسمك من القائمة السوداء عملية وليست سحرًا. لا توافق إلا على تسوية تناسب ميزانيتك فعلًا.
لستَ منتهيًا ولا متأخرًا إلى حد يستحيل معه البدء من جديد. البدء من جديد لا يمحو قصتك — بل قد يكون ما ينقذ بيتك.
ما أصعب خطوة اليوم لمن يمر بهذه الضائقة: إيقاف النفقات أم تحقيق دخل إضافي بسرعة؟ 👇
$BTC $ENA $AMP