إذا كانت NVIDIA تنمو، فالسوق يزداد تشككًا. هذا هو الجزء الذي لا أستطيع تجاهله.
بصراحة، هذا ما يجعلني أرى أن موجة البيع الأخيرة لأسهم NVIDIA مثيرة للاهتمام.
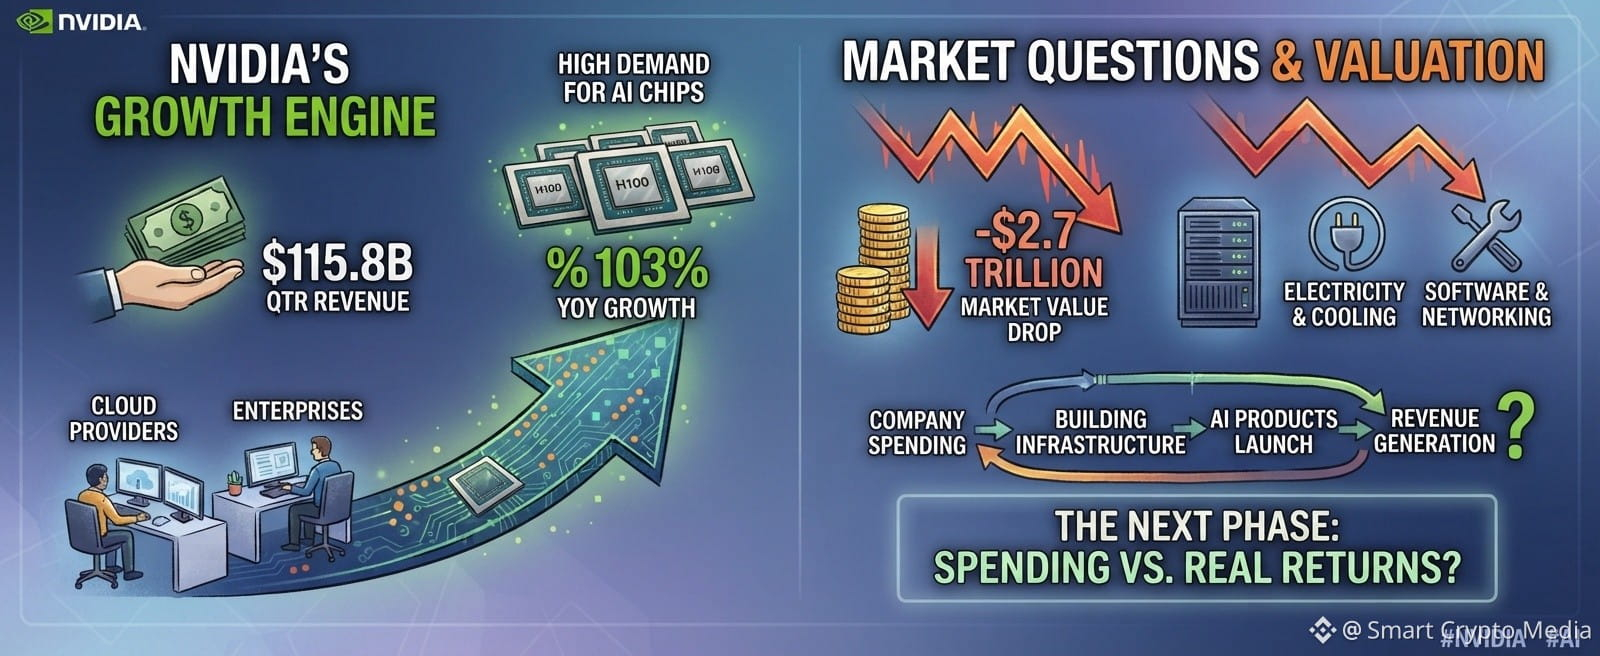
نتحدث عن شركة أعلنت عن إيرادات فصلية بلغت 115.8 مليار دولار، بنمو سنوي قدره 103%، بينما يشكك السوق في تقييمها ويمحو نحو 2.7 تريليون دولار من قيمتها السوقية مقارنةً بذروتها الأخيرة.
يمكن أن يحدث الأمران في الوقت نفسه.
وأعتقد أن هذا هو الموضع الذي يبدأ فيه الحديث عن الذكاء الاصطناعي بالتغير.
لفترة من الزمن، كانت القصة بسيطة: الطلب على الذكاء الاصطناعي ينمو، والشركات تحتاج إلى مزيد من القدرة الحاسوبية، وNVIDIA في قلب كل ذلك.
لكن بناء البنية التحتية للذكاء الاصطناعي مكلف.
فالرقائق ليست سوى جزء واحد من التكلفة. تحتاج الشركات أيضًا إلى مراكز بيانات وكهرباء وشبكات وتبريد وبرمجيات. ثم يأتي الجزء الأصعب: تحويل كل هذا الإنفاق إلى إيرادات، وفي نهاية المطاف إلى عوائد حقيقية.
هذه هي الحلقة التي يراقبها المستثمرون.
تنفق الشركات على الذكاء الاصطناعي ← تبني البنية التحتية ← تطلق منتجات الذكاء الاصطناعي ← تحاول تحقيق الإيرادات ← تبرر مزيدًا من الإنفاق.
إذا نجحت هذه الحلقة، فقد تواصل دورة الاستثمار التوسع.
لكن إذا نما الإنفاق بوتيرة أسرع من العوائد، فقد يبدأ السوق في نهاية المطاف بطرح أسئلة غير مريحة. ليس لأن الذكاء الاصطناعي عديم الفائدة، بل لأن التكنولوجيا الواعدة، حتى، يجب أن تكون مجدية اقتصاديًا.
لهذا لا أعتقد أن انخفاض سعر سهم NVIDIA يعني تلقائيًا أن قصة الذكاء الاصطناعي قد انتهت.
وفي الوقت نفسه، لا تعني الإيرادات القياسية تلقائيًا أن كل تقييم مبرر.
التكنولوجيا وسوق الأسهم ليسا الشيء نفسه. فقد يواصل أحدهما التقدم بينما يعيد الآخر تقييم التوقعات.
ربما تكون هذه هي المرحلة التالية من قصة الذكاء الاصطناعي: التركيز أقل على مقدار ما تستطيع الشركات إنفاقه، وأكثر على ما يحققه هذا الإنفاق فعليًا.
إذًا، ما الاختبار الأكبر الآن: استمرار الطلب على الذكاء الاصطناعي، أم إثبات قدرة المليارات المستثمرة على تحقيق عوائد حقيقية؟
#NVIDIA #AI #SmartCryptoMedia
بصراحة، هذا ما يجعلني أرى أن موجة البيع الأخيرة لأسهم NVIDIA مثيرة للاهتمام.
نتحدث عن شركة أعلنت عن إيرادات فصلية بلغت 115.8 مليار دولار، بنمو سنوي قدره 103%، بينما يشكك السوق في تقييمها ويمحو نحو 2.7 تريليون دولار من قيمتها السوقية مقارنةً بذروتها الأخيرة.
يمكن أن يحدث الأمران في الوقت نفسه.
وأعتقد أن هذا هو الموضع الذي يبدأ فيه الحديث عن الذكاء الاصطناعي بالتغير.
لفترة من الزمن، كانت القصة بسيطة: الطلب على الذكاء الاصطناعي ينمو، والشركات تحتاج إلى مزيد من القدرة الحاسوبية، وNVIDIA في قلب كل ذلك.
لكن بناء البنية التحتية للذكاء الاصطناعي مكلف.
فالرقائق ليست سوى جزء واحد من التكلفة. تحتاج الشركات أيضًا إلى مراكز بيانات وكهرباء وشبكات وتبريد وبرمجيات. ثم يأتي الجزء الأصعب: تحويل كل هذا الإنفاق إلى إيرادات، وفي نهاية المطاف إلى عوائد حقيقية.
هذه هي الحلقة التي يراقبها المستثمرون.
تنفق الشركات على الذكاء الاصطناعي ← تبني البنية التحتية ← تطلق منتجات الذكاء الاصطناعي ← تحاول تحقيق الإيرادات ← تبرر مزيدًا من الإنفاق.
إذا نجحت هذه الحلقة، فقد تواصل دورة الاستثمار التوسع.
لكن إذا نما الإنفاق بوتيرة أسرع من العوائد، فقد يبدأ السوق في نهاية المطاف بطرح أسئلة غير مريحة. ليس لأن الذكاء الاصطناعي عديم الفائدة، بل لأن التكنولوجيا الواعدة، حتى، يجب أن تكون مجدية اقتصاديًا.
لهذا لا أعتقد أن انخفاض سعر سهم NVIDIA يعني تلقائيًا أن قصة الذكاء الاصطناعي قد انتهت.
وفي الوقت نفسه، لا تعني الإيرادات القياسية تلقائيًا أن كل تقييم مبرر.
التكنولوجيا وسوق الأسهم ليسا الشيء نفسه. فقد يواصل أحدهما التقدم بينما يعيد الآخر تقييم التوقعات.
ربما تكون هذه هي المرحلة التالية من قصة الذكاء الاصطناعي: التركيز أقل على مقدار ما تستطيع الشركات إنفاقه، وأكثر على ما يحققه هذا الإنفاق فعليًا.
إذًا، ما الاختبار الأكبر الآن: استمرار الطلب على الذكاء الاصطناعي، أم إثبات قدرة المليارات المستثمرة على تحقيق عوائد حقيقية؟
#NVIDIA #AI #SmartCryptoMedia