
همم، حقًا، ما الذي يجعل وكيل الذكاء الاصطناعي مفيدًا حقًا في عالم العملات المشفرة؟
أعتقد أن هذا السؤال أصبح أهم من مجرد التساؤل عن مدى ذكاء الوكيل أو عدد المهام التي يمكنه أتمتتها. فالوكيل الذي يستطيع الإجابة عن الأسئلة مفيد بالتأكيد، لكن الوكيل الذي يمكنه بالفعل تحويل الأموال ودفع تكاليف الخدمات والتفاعل مع التطبيقات والعمل من دون أن يوافق شخص يدويًا على كل خطوة صغيرة، قد يغيّر طريقة استخدام الناس لسلسلة الكتل.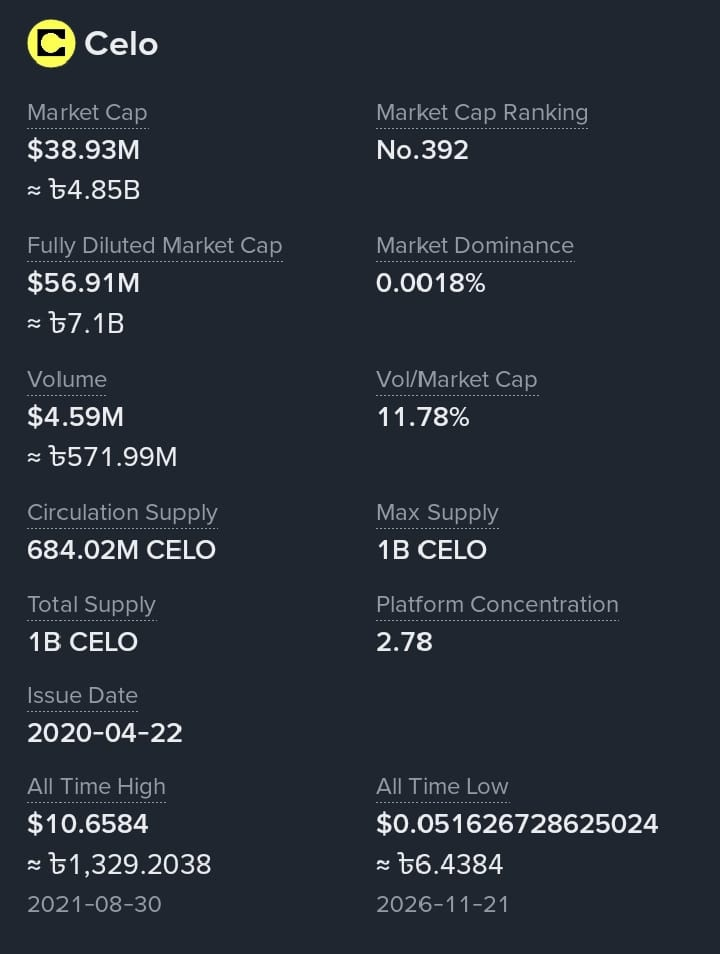
هنا لفتت Celo انتباهي.
يبدو أن Celo تركز على شيء عملي أكثر بكثير من مجرد كونها سلسلة كتل أخرى تتنافس على جذب الانتباه. ينصب تركيزها على ربط الأموال العالمية بالأسواق المحلية والمنصات المالية والعملات وخدمات الدفع. وتزداد هذه الفكرة إثارة للاهتمام عند النظر إليها من منظور وكلاء الذكاء الاصطناعي. بالطبع، لا يزال معظم وكلاء الذكاء الاصطناعي اليوم يبدون منفصلين عن العالم المالي. يمكنهم معالجة المعلومات واتخاذ القرارات وأتمتة سير العمل، لكن ما إن تتطلب المهمة دفعة فعلية أو معاملة على السلسلة حتى تصبح الأمور أكثر تعقيدًا. فأنت بحاجة إلى محافظ وأذونات وبنية تحتية للمعاملات ورسوم غاز ونظام قادر على العمل بموثوقية من دون أن يجعل كل تفاعل مكلفًا بلا داعٍ.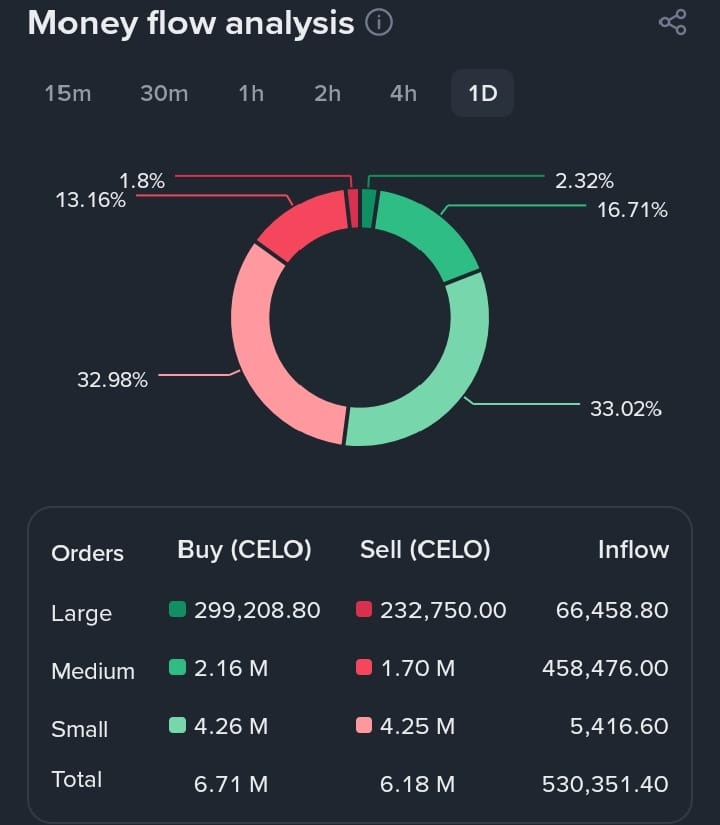
وبصراحة، هذا أحد المجالات التي يمكن فيها لبنية البلوكشين التحتية أن تُحدث فرقًا🤔
Celo هي شبكة طبقة ثانية على Ethereum، مبنية على OP Stack، ويبلغ متوسط زمن إنشاء الكتل فيها نحو ثانية واحدة، بينما تقل رسوم المعاملات المعتادة عن 0.01 دولار، وفقًا لوثائقها. ويذكر الموقع أيضًا أن متوسط رسوم الغاز يبلغ نحو 0.0002 دولار. إذا ظلت هذه التكاليف منخفضة باستمرار، فستجعل المعاملات الآلية الصغيرة أكثر عملية بكثير. لن يحتاج وكيل ذكاء اصطناعي يدفع مقابل طلب واجهة برمجة تطبيقات، أو يُنجز مهمة، أو يرسل دفعة صغيرة، أو يتفاعل مع خدمة أخرى إلى القلق بشأن تكاليف المعاملات المرتفعة في كل مرة ينفّذ فيها شيئًا.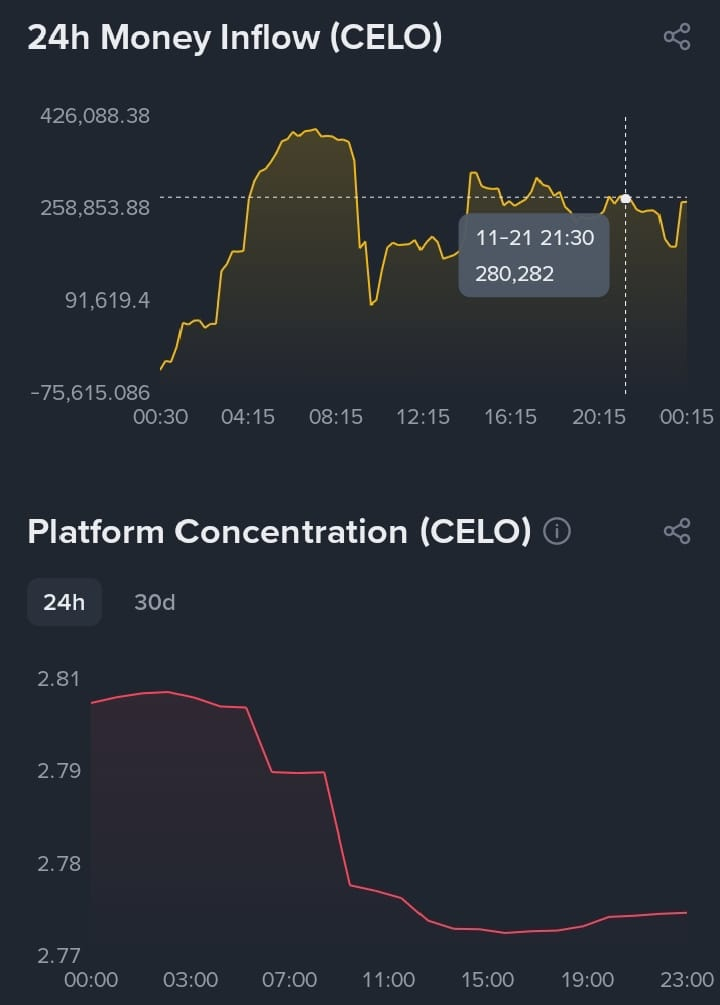
إن القدرة على دفع رسوم الغاز باستخدام العملات المستقرة جانب آخر أجده مثيرًا للاهتمام. تدعم Celo دفع رسوم الغاز باستخدام رموز مثل USDT وUSDC وUSA₮ وUSDm. وبالنسبة لمن يبني وكلاء ذكاء اصطناعي، فإن ذلك يزيل طبقة غير ضرورية من التعقيد. فبدلًا من الحاجة إلى فهم رمز منفصل للغاز لمجرد تنفيذ عملية ما، يمكن للوكيل استخدام رصيد العملات المستقرة نفسه الذي يستخدمه بالفعل للمدفوعات.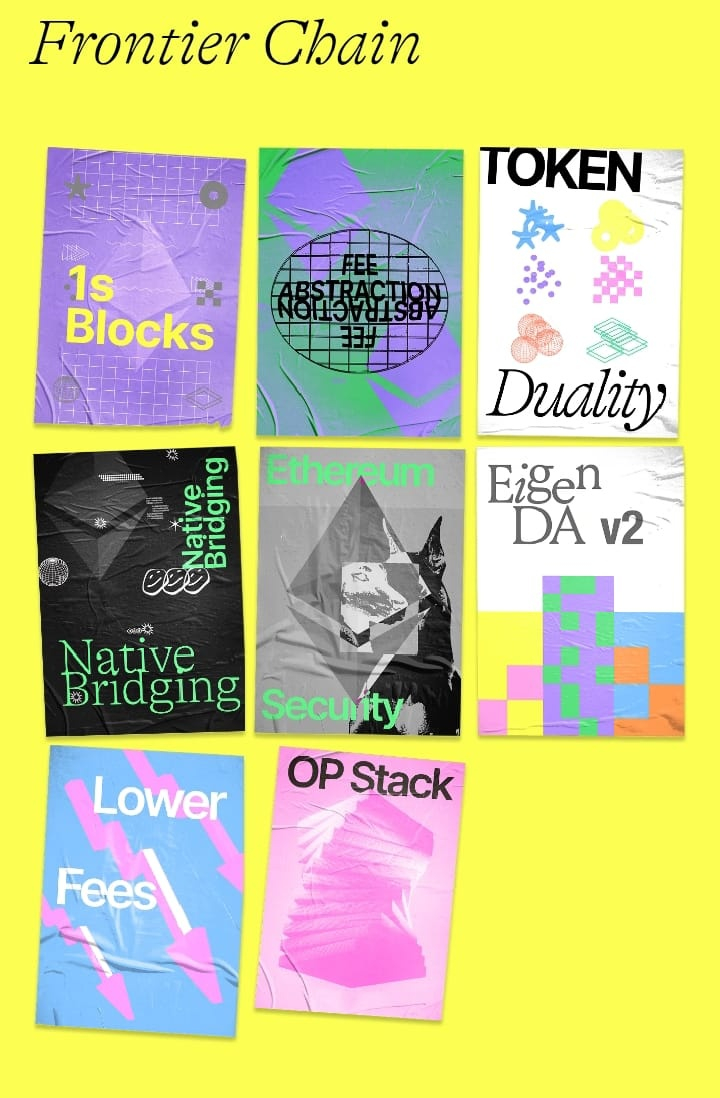
قد يبدو ذلك تحسينًا بسيطًا، لكن نقاط الاحتكاك الصغيرة تصبح مهمة عندما ينفّذ نظام آلي مئات أو آلاف العمليات. همم، تستحق البنية التحتية وراء Celo النظر فيها أيضًا. تتضمن بنيتها تقنية OP Stack، وEigenDA v2 لتوافر البيانات، وقدرات zkEVM عبر Succinct SP1. هذه ليست مجرد أسماء تُضاف إلى صفحة تقنية، بل تعالج جوانب مختلفة من النظام، بما في ذلك التوسع وتوافر البيانات والتنفيذ القابل للتحقق. والسؤال الحقيقي هو مدى فعالية عمل هذه المكونات معًا مع نمو التطبيقات ونشاط الوكلاء. في الواقع، لفتت انتباهي أيضًا أرقام منظومة Celo. تشير المعلومات المقدمة إلى أكثر من 1.5 مليار معاملة إجمالية، ونحو 443 ألف مستخدم نشط يوميًا، وحجم شهري للعملات المستقرة يبلغ 6.2 مليار دولار، ونحو 156 مليون حامل لعملة CELO، و261 مليون دولار من إجمالي القيمة المؤمّنة. تشير هذه الأرقام إلى أن الشبكة تُستخدم بما يتجاوز المضاربة البحتة، ولا سيما في أنشطة العملات المستقرة والمدفوعات. وبالطبع، لا تخبرنا أعداد المعاملات وحدها بعدد المستخدمين النشطين فعلًا أو بمدى استدامة النشاط، لكنها توفر بعض السياق حول البنية التحتية التي قد يستخدمها الوكلاء.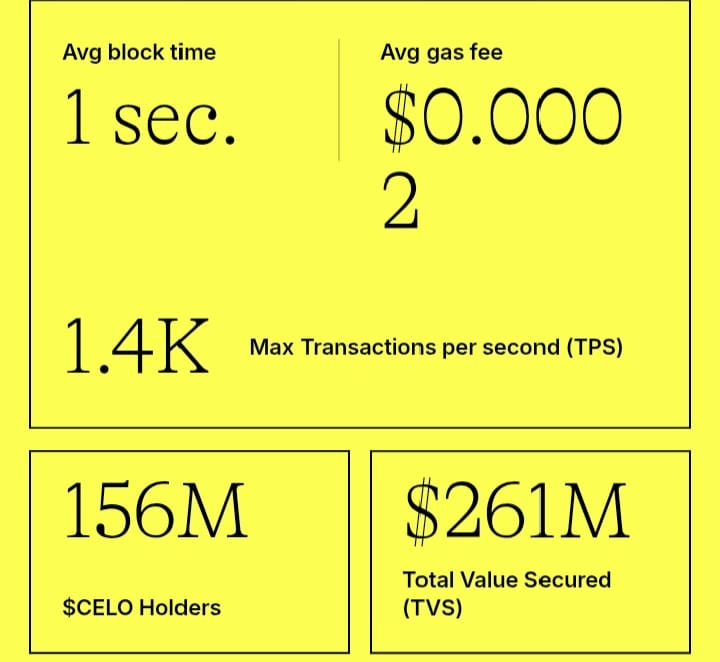
وهناك أيضًا MiniPay.
إن وجود محفظة تجاوز عدد مرات تفعيلها 20 مليونًا يخلق فرصة مختلفة للمطورين. فبدلًا من بناء وكيل ذكاء اصطناعي لا يعمل إلا لمستخدمي العملات المشفرة، يمكن للمطورين إنشاء أدوات مرتبطة بتجارب دفع مألوفة للناس بالفعل. وتكتسب التحديثات الأخيرة المذكورة على موقع Celo، بما فيها انتقال MiniPay نحو بنية محافظ Privy وإمكانية شراء العملات المستقرة عبر Link by Stripe للمستخدمين في أوروبا والولايات المتحدة، أهمية خاصة في هذا السياق.
يجعلني ذلك أتساءل عما إذا كانت الموجة التالية من تبني الذكاء الاصطناعي في عالم العملات المشفرة ستأتي فعلًا من وكلاء بالكاد يلاحظهم الناس. قد يكون الوكيل الذي يساعد شخصًا على إدارة المدفوعات أو شراء الخدمات أو إنجاز المهام المالية المتكررة أو التفاعل مع أنظمة الدفع المحلية أنفع من روبوت دردشة آخر بلوحة تحكم معقدة.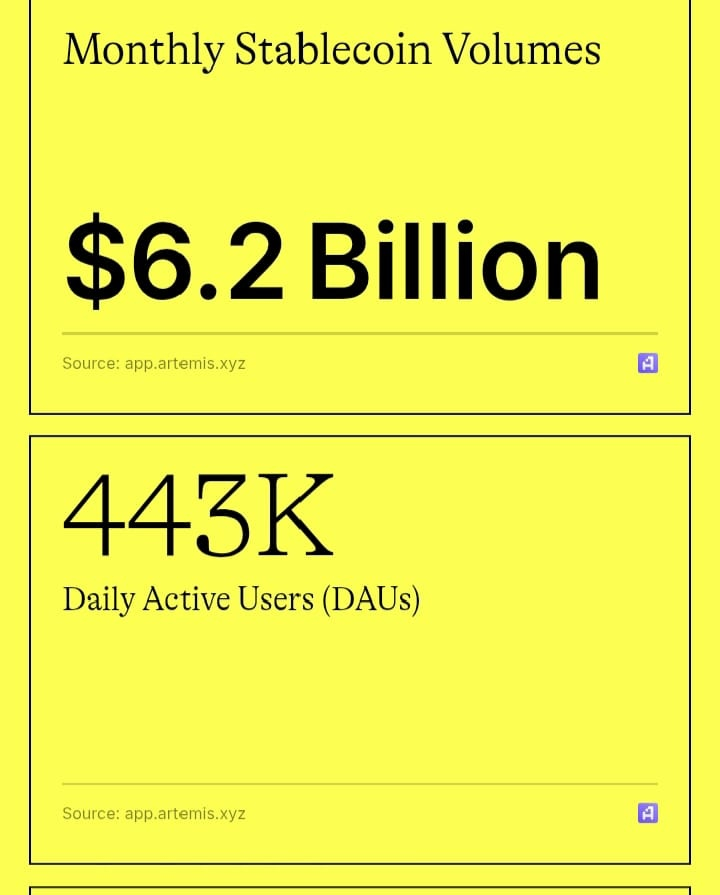
توجّه وثائق Celo المطورين بالفعل نحو محافظ الوكلاء، وبروتوكولي الدفع x402 وMPP، والهويات على السلسلة ERC-8004. ويجعل هذا المزيج فكرة الوكلاء الاقتصاديين المستقلين أقل تجريدًا. فقد يمتلك الوكيل هوية، ويحتفظ بأموال، ويدفع مقابل الموارد، ويتفاعل مع الخدمات الأخرى عبر بنية تحتية قابلة للبرمجة.
ومع ذلك، لا يزال هناك الكثير لإثباته. فإتاحة الوصول إلى محفظة أمام ذكاء اصطناعي تنطوي على مخاطر حقيقية تتعلق بالصلاحيات والأخطاء والأمان والمساءلة المالية. لا تحل الرسوم المنخفضة والمعاملات السريعة سوى جزء من المشكلة. يجب أن تتوفر للوكيل نفسه وسائل حماية موثوقة، كما يحتاج المستخدمون إلى طريقة واضحة للتحكم فيما يمكنه فعله وما لا يمكنه. وربما يكون هذا أكثر ما سأركز عليه مع تطور هذه المنظومة.
ليس من الضروري أن يتحول كل وكيل ذكاء اصطناعي على Celo إلى آلة مستقلة من المستقبل. قد تكون النتيجة الأكثر إثارة للاهتمام أبسط بكثير: وكلاء يتولون بهدوء مهام مالية مفيدة، وينفّذون مدفوعات صغيرة، ويربطون الخدمات، ويوفرون الوقت على الناس من دون أن يجعلوا البلوكشين أمرًا آخر عليهم تعلمه. إذا استطاعت Celo أن تجعل هذه التجربة موثوقة وسهلة الوصول وميسورة التكلفة، فقد يصبح بناء وكلاء ذكاء اصطناعي ذوي فائدة عملية حقيقية أكثر من مجرد سردية أخرى في سوق العملات المشفرة. بل قد يتحول إلى حالة استخدام فعلية يعود إليها الناس كل يوم.
وهذا هو الجانب الذي أعتقد أنه يستحق المتابعة. ليس عدد وكلاء الذكاء الاصطناعي الذين سيُطلقون، بل عدد الذين سيصبحون مفيدين بما يكفي ليستمر الناس في استخدامهم...🤔
