
AKT, MORPHO y SEI frente a RENDER, AAVE y SUI: tres proyectos, tres valoraciones y una pregunta incómoda para el mercado.
Investigación de mercado · 21 de noviembre de 2026 · Horizonte de seguimiento: 6 a 12 meses.
El mercado cripto está en rojo y muchos inversores miran únicamente cuáles tokens perdieron más. Pero existe otro radar: proyectos con negocios identificables que cotizan muy por debajo de competidores mejor valorados. ¿Hay una oportunidad real o una diferencia perfectamente justificada?
Analizamos tres casos que operan en sectores distintos: $AKT (cómputo descentralizado e inteligencia artificial), $MORPHO (crédito DeFi) y $SEI (blockchain Layer 1). La sorpresa es que el candidato con mayor multiplicador matemático no es necesariamente el de mejor relación riesgo/recompensa.
1. Tres proyectos frente a gigantes de su sector
ProyectoPrecio de referenciaCapitalizaciónRival comparadoValor del rivalAKTUS$0,509US$153 MRENDERUS$723 MMORPHOUS$1,57US$1.109 MAAVEUS$1.540 MSEIUS$0,0351US$274 MSUIUS$2.670 M
La brecha es enorme en apariencia: AKT vale aproximadamente el 21% de RENDER; MORPHO, el 72% de AAVE; SEI, apenas el 10% de SUI. Pero un token más pequeño no es automáticamente un token barato.
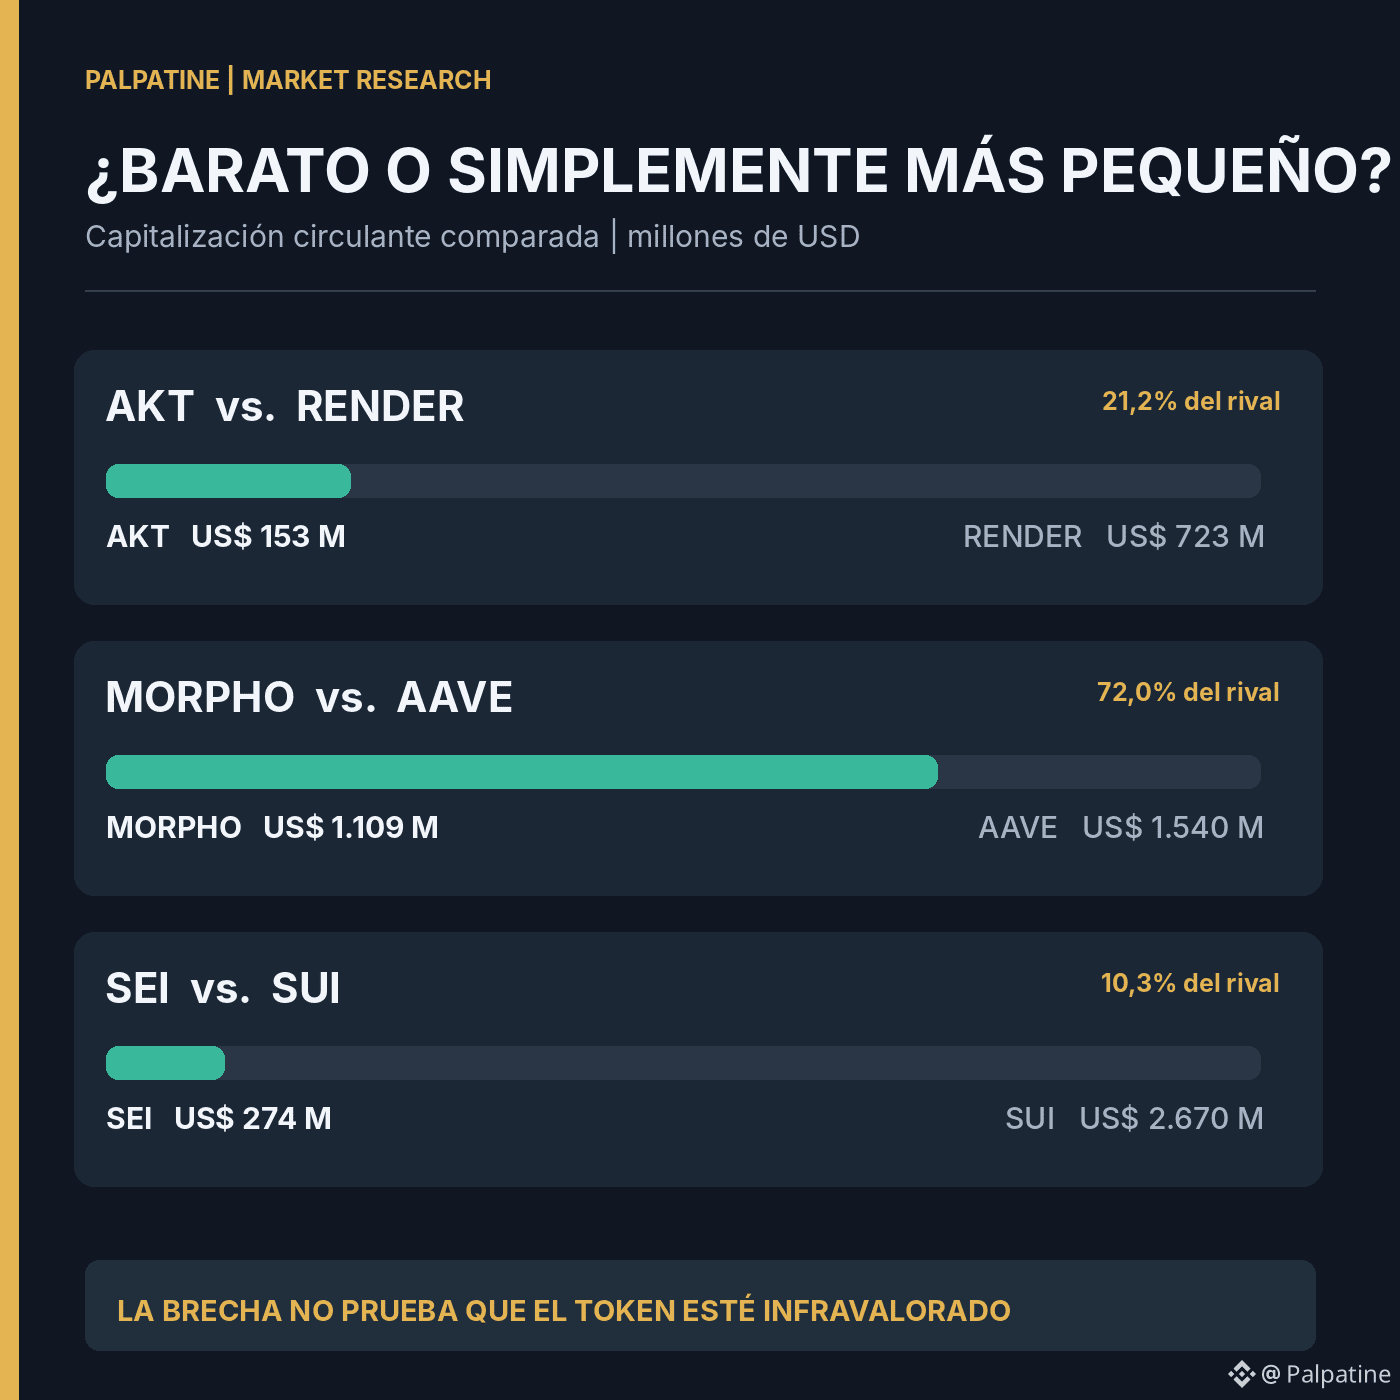
Infografía 1 · Palpatine Market Research · 21/11/2026
2. El cálculo que dispara titulares de “×5” o “×10”
La lógica es sencilla: imaginemos que un proyecto alcanza el 25%, 50% o 100% de la capitalización de su rival. Dividimos ese valor entre sus tokens circulantes y obtenemos un precio teórico.
Con la oferta actual sin cambios, los escenarios quedan así:
Token25% del rival50% del rival100% del rivalAKTUS$0,602US$1,204US$2,408MORPHOUS$0,545US$1,091US$2,181SEIUS$0,0854US$0,1707US$0,3415
Si alcanzaran exactamente el 100% de su rival, AKT equivaldría a unas 4,7 veces su precio de referencia; MORPHO, a 1,4 veces; y SEI, a aproximadamente 9,7 veces. Son equivalencias de valoración, NO pronósticos ni probabilidades de que ocurra.
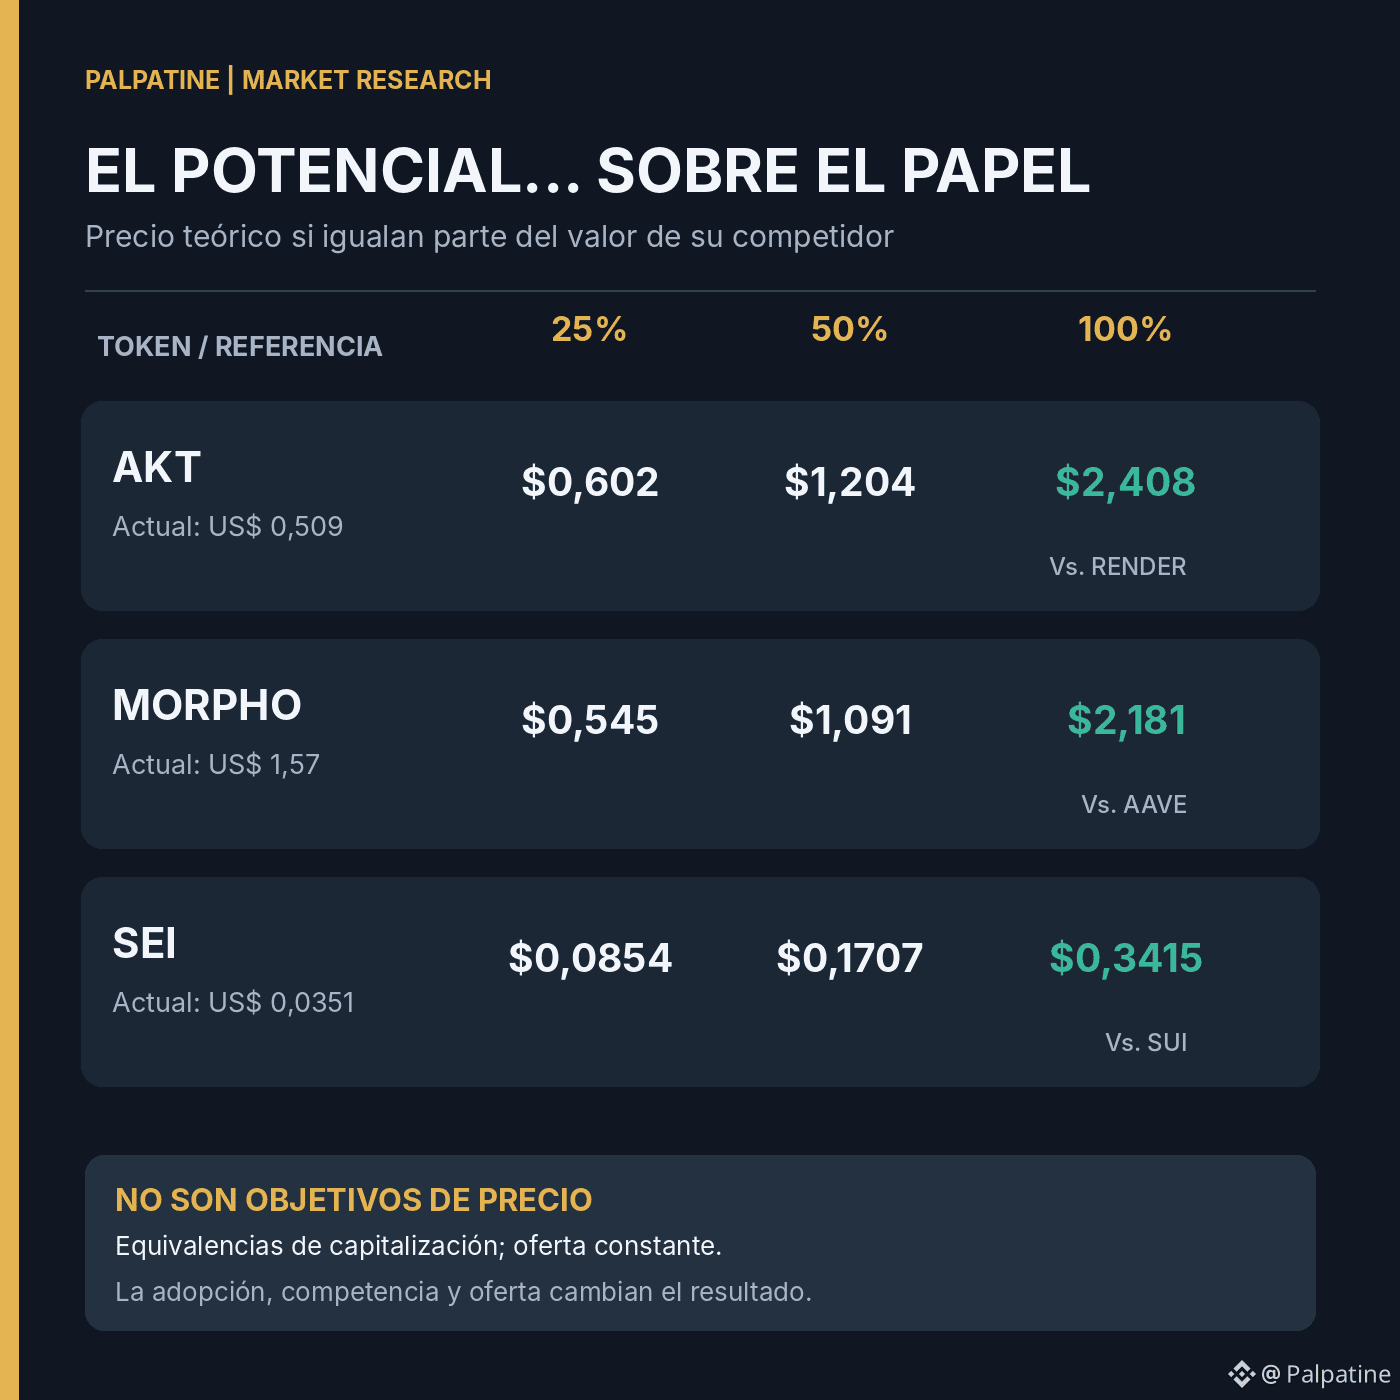
Infografía 2 · Palpatine Market Research · 21/11/2026
3. AKT: el candidato que merece seguimiento
Akash Network ofrece infraestructura descentralizada para cómputo y GPU: una actividad conectada con una demanda real, especialmente en servicios de inteligencia artificial. Su mecanismo Burn-Mint Equilibrium busca vincular el consumo de capacidad con la economía del token. Si aumenta la utilización y las quemas tienen impacto suficiente, aparece una tesis concreta de demanda.
También avanza una migración hacia Solana. La documentación oficial describe un mecanismo de traslado 1:1 de AKT, pero la transición implica riesgos técnicos, de liquidez y ejecución; no es una mejora asegurada por decreto.
Lo favorable: capitalización reducida frente a RENDER y una posible conexión entre negocio y token. Lo débil: todavía debe demostrar escala comercial, que la demanda de GPU crezca y que la economía del token compense las emisiones. Su referencia de oferta es cercana a 300 millones de AKT, con un supuesto de inflación anual del 4% para nuestro ejercicio.
Lectura: 7/10 en atractivo relativo cualitativo, no en probabilidad de éxito. Es el que pondríamos primero en vigilancia a 6–12 meses, condicionado a adopción y ejecución.
4. MORPHO: un gran negocio no garantiza un gran token
Morpho participa en uno de los negocios más importantes de las finanzas descentralizadas: los préstamos. En el corte analizado registraba aproximadamente US$9.460 millones de TVL y US$4.827 millones en préstamos activos.
Sin embargo, hay una distinción decisiva: las comisiones generadas por un protocolo no son automáticamente ingresos de quienes poseen su token. La medición de DefiLlama mostraba US$36,69 millones en comisiones de 30 días, pero ingresos del protocolo de cero bajo esa metodología. No implica que nunca pueda cambiar: significa que no podemos dar por supuesto un reparto de beneficios al poseedor de MORPHO.
El token ronda ya el 72% del valor de AAVE. Incluso igualando su capitalización actual, el precio teórico sin dilución sería US$2,181: aproximadamente 39% por encima de US$1,57. Además, el calendario de liberación de tokens puede aumentar la oferta disponible y presionar el precio.
Lectura: 5/10. Protocolo relevante, pero precio y captura de valor importan tanto como la cantidad de depósitos.
5. SEI: el potencial más espectacular… y la mayor advertencia
Por capitalización, SEI parece el gran ganador del ejercicio: US$274 millones frente a los US$2.670 millones de SUI. La paridad matemática de mercado resulta llamativa.
Pero observemos la actividad que sostiene esas valoraciones:
Uso de la redSEISUITVL en DeFi~US$19 M~US$325 MStablecoins~US$38 M~US$588 MVolumen DEX diario~US$6,3 M~US$34,3 M
SUI mantiene aproximadamente 17 veces más TVL y 15 veces más capitalización de stablecoins. Es decir: la diferencia de valor de mercado no apareció de la nada. SEI necesita aumentar de forma contundente su adopción real para justificar que esa brecha se reduzca.
Además, hay una discrepancia metodológica sobre circulación: ciertas fuentes registran cerca de 7.820 millones de SEI, mientras otras muestran alrededor de 6.733 millones. No es un detalle: altera el cálculo del precio por token. También existen liberaciones programadas cuya magnitud y calendario deben seguirse.
Lectura: 4/10. El mayor multiplicador sobre el papel, pero menor visibilidad fundamental y riesgo considerable de oferta.
6. La variable que puede destruir el cálculo: la dilución
Un token puede aumentar su capitalización y, aun así, rendir menos de lo esperado si la cantidad de unidades circulantes crece mucho. Por eso repetimos el ejercicio de igualdad con el rival utilizando hipótesis explícitas a 12 meses:
ActivoOferta hipotética adicionalPrecio teórico sin ajusteCon oferta proyectadaAKT+4,0%US$2,408US$2,32MORPHO+14,7%US$2,181US$1,90SEI+18,6%US$0,3415US$0,288
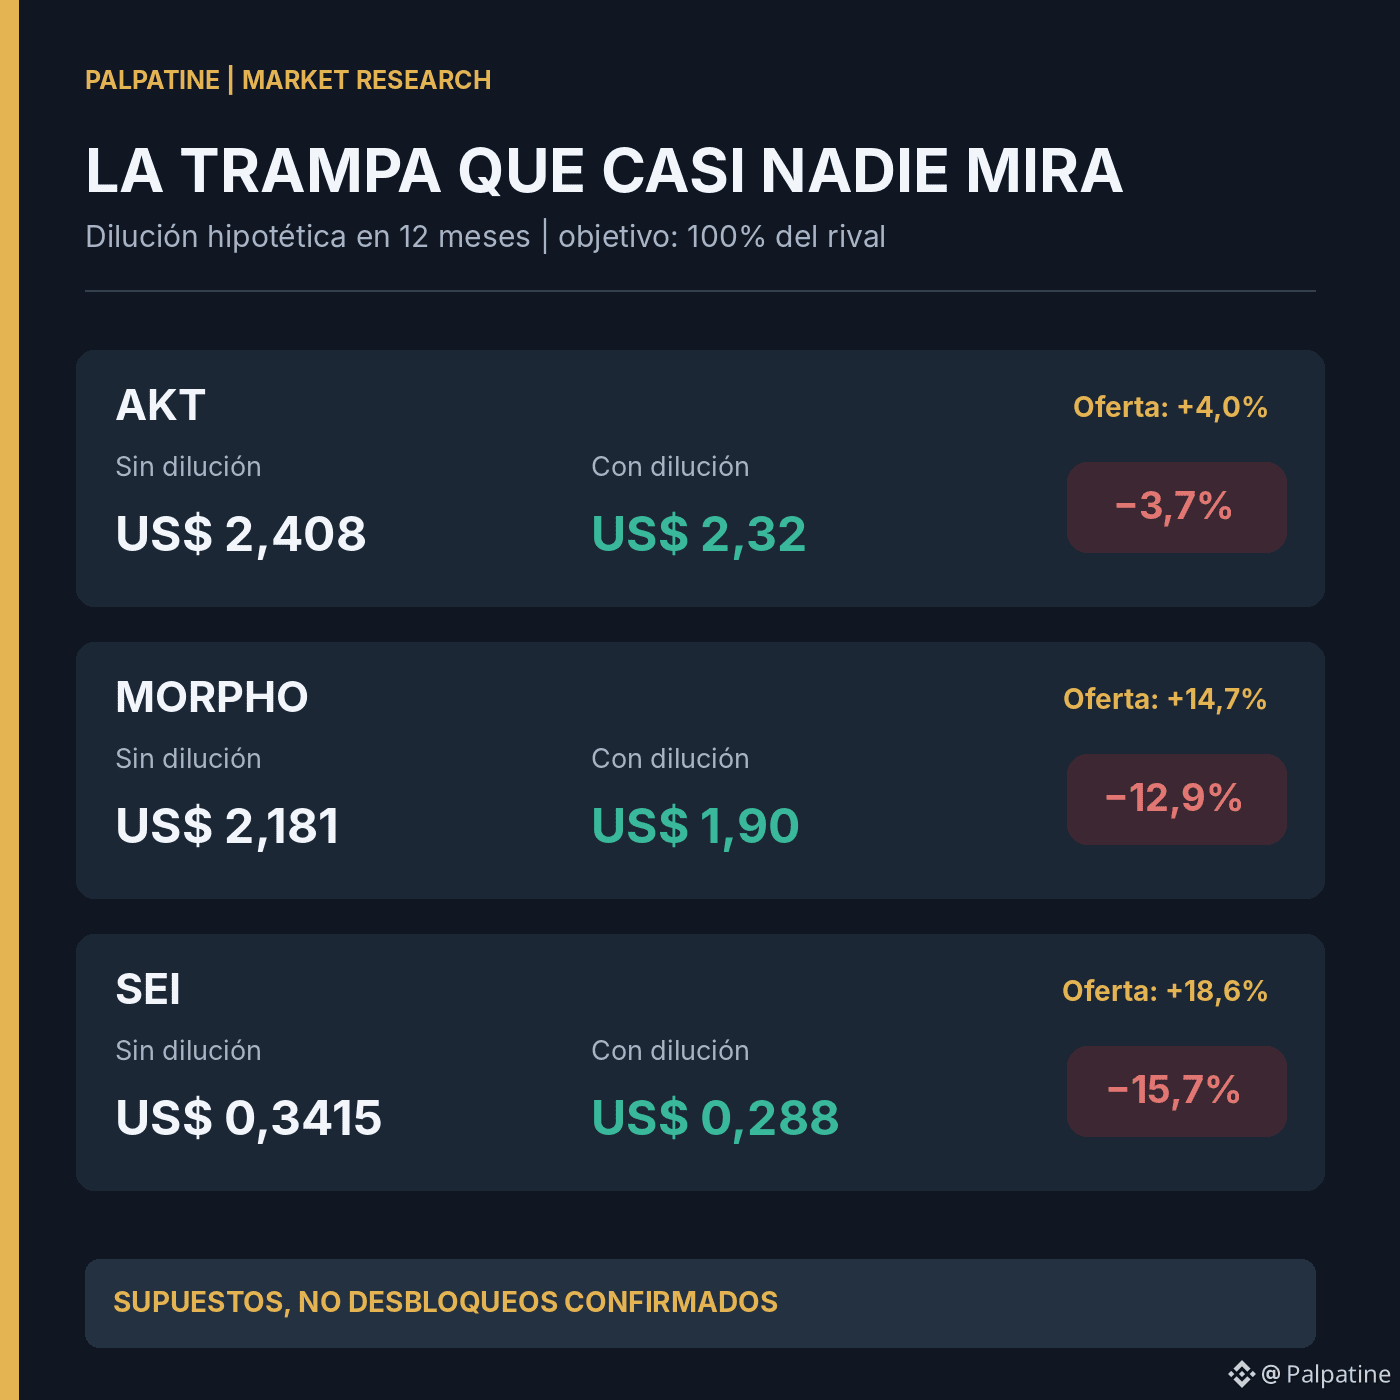
Infografía 3 · Palpatine Market Research · 21/11/2026
El resultado importa: MORPHO pasaría de una apreciación teórica aproximada del 39% a una del 21% si igualara el valor actual de AAVE con esa oferta futura. En SEI la diferencia también es sustancial. Son simulaciones aritméticas de oferta, no calendarios garantizados de desbloqueos ni previsiones de cotización.
7. ¿Qué vigilar antes de abrir una posición?
Tres preguntas separan la investigación de una apuesta impulsiva:
Adopción: ¿crecen los usuarios, la actividad, el TVL o el consumo comercial más rápido que el de sus competidores?
Captura de valor: ¿ese crecimiento genera una demanda económica real por el token, o solamente beneficia al protocolo o a su ecosistema?
Oferta: ¿cuánto suministro adicional puede entrar al mercado en seis o doce meses, y quién podría venderlo?
Y una cuarta cuestión para el precio: no basta un buen fundamento si el gráfico sigue marcando máximos y mínimos descendentes. Una oportunidad de largo plazo no exige comprar hoy a cualquier precio.
8. Nuestro ranking de seguimiento
🥇 AKT — 7/10: mejor combinación relativa entre tamaño, negocio potencial y mecanismo económico, con riesgos por migración y adopción.
🥈 MORPHO — 5/10: actividad crediticia considerable; valoración menos asimétrica y necesidad de mayor captura para el token.
🥉 SEI — 4/10: posibilidad de convergencia de valoración muy amplia, pero brecha de uso y dilución demasiado relevantes para ignorarlas.
El dato más importante no es un ×5 ni un ×10. Es saber qué tiene que suceder en el mundo real para que ese número deje de ser una ecuación.
¿En cuál ves una oportunidad real y cuál te parece una trampa de valoración: $AKT, $MORPHO o $SEI?
Metodología: corte de datos del 21/11/2026. Comparaciones basadas en capitalización circulante y escenarios con oferta constante o proyectada. Los porcentajes 7/10, 5/10 y 4/10 son calificaciones cualitativas, no probabilidades. Las cotizaciones, flujos y métricas on-chain varían y deben revisarse al momento de operar.