في هذه اللحظة، عند الثانية فجر الأحد، مضت ساعتان على التسوية الكبرى عند منتصف الليل. هناك من يرى أن أسبوع إعادة الرهن لا يزال مرتفعًا بنحو 8.2%، وأن أحد الأصول ارتفع خلال اليوم بنحو 3.6%، ويعتبر أن الهبوط انتهى وأنه مجرد تصحيح صحي، وأن ارتداد إعادة الرهن قد تحقق، وأن بإمكانه النوم مطمئنًا خلال عطلة نهاية الأسبوع. لكن دفتر الحسابات لا يقول ذلك: أحد الأصلين هبط من نحو 0.05 إلى نحو 0.04307، مقتربًا من القاع اليومي عند نحو 0.04161. ورغم أن أداءه الأسبوعي لا يزال إيجابيًا، فقد تراجع نحو 29% عن أعلى مستوى سجله خلال الأسبوع، وانخفضت حصة المراكز الطويلة من نحو 60% إلى نحو 52%. ومعدل التمويل السلبي يجلب إعانات ضخمة تتجاوز بكثير الحد المعتاد، تُسوّى كل ساعة؛ كما تراجعت القيمة بنحو 17.5%، وتراجع عدد العقود بنحو 6.4%. أما الأصل الآخر في القطاع نفسه فارتفع نحو 3.6%، لكن حصة المراكز الطويلة بقيت عالقة عند نحو 47% من دون أي تغيير، ومعدل التمويل السلبي يجلب إعانات ضخمة، فيما تراجع عدد العقود بنحو 7.6%، ولا يزال عند قاعه الأسبوعي.
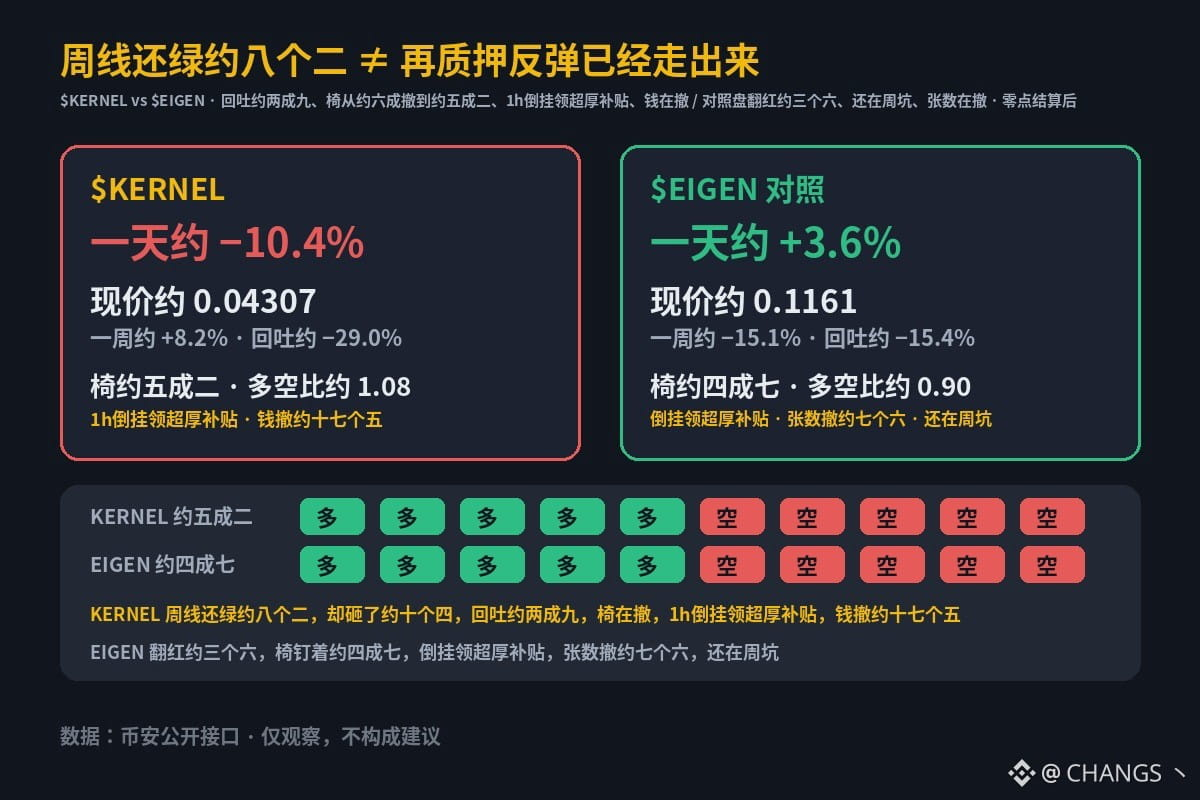
$KERNEL: نحو −10.4% خلال يوم / نحو +8.2% خلال أسبوع، والسعر الحالي نحو 0.04307. أعلى مستوى خلال الأسبوع نحو 0.06065، والتراجع عنه نحو −29.0%. نسبة المراكز الطويلة إلى القصيرة في الحسابات نحو 1.08 (نحو 52% مراكز طويلة؛ قبل نحو يوم كانت النسبة نحو 1.51 / 60%، وحصة المراكز الطويلة تتراجع). معدل التمويل السلبي نحو −0.0713%/1h، وهو يتجاوز بكثير الحد المعتاد ويجلب إعانات ضخمة. انخفض عدد عقود الفائدة المفتوحة (OI) خلال اليوم الماضي بنحو −6.4% (وبقيمة مقومة بـU نحو −17.5%؛ القيمة تتراجع وعدد العقود يتراجع أيضًا). هبط السعر من القمة اليومية عند نحو 0.05، مقتربًا من القاع اليومي عند نحو 0.04161، والسعر الحالي نحو 0.04307؛ ولا يزال بعيدًا عن قمة الأسبوع. تراجعت حصة المراكز الطويلة من نحو 60% إلى نحو 52%، ومعدل التمويل السلبي يجلب إعانات ضخمة تُسوّى كل ساعة، وتراجعت القيمة بنحو 17.5% — فلا تعتبروا 0.04307 تصحيحًا صحيًا لمجرد أن أداء الأسبوع لا يزال مرتفعًا بنحو 8.2% وأن السعر هبط بنحو 10.4%، ولا تفترضوا أن ارتداد إعادة الرهن قد تحقق؛ ولا تظنوا أن انتهاء التسوية الكبرى عند منتصف الليل وتراجع حصة المراكز الطويلة يكفيان لتناموا مطمئنين خلال عطلة نهاية الأسبوع.
في المقابل، الأصل $EIGEN : نحو +3.6% خلال يوم / نحو −15.1% خلال أسبوع، والسعر الحالي نحو 0.1161. أعلى مستوى خلال الأسبوع نحو 0.1372، والتراجع عنه نحو −15.4%. حصة المراكز الطويلة نحو 47% (نسبة المراكز الطويلة إلى القصيرة نحو 0.90؛ قبل نحو يوم كانت نحو 0.90 / 47%، أي لم تتغير تقريبًا). معدل التمويل السلبي نحو −0.0110%/4h، وهو يتجاوز بكثير الحد المعتاد ويجلب إعانات ضخمة. انخفض عدد عقود الفائدة المفتوحة خلال اليوم الماضي بنحو −7.6% (وبقيمة مقومة بـU نحو −4.5%؛ عدد العقود يتراجع). ارتفع السعر من القاع اليومي عند نحو 0.1053، مقتربًا من القمة اليومية عند نحو 0.1182، والسعر الحالي نحو 0.1161؛ وما زال بعيدًا عن قمة الأسبوع. حصة المراكز الطويلة عالقة عند نحو 47% من دون أي تغيير، ومعدل التمويل السلبي يجلب إعانات ضخمة، وانخفض عدد العقود بنحو 7.6%، ولا يزال الأصل عند قاعه الأسبوعي.
أحد الأصلين لا يزال مرتفعًا أسبوعيًا بنحو 8.2%، لكنه هبط من نحو 0.05 إلى نحو 0.04307، متراجعًا نحو 29%، وانخفضت حصة المراكز الطويلة من نحو 60% إلى نحو 52%. ومعدل التمويل السلبي يجلب إعانات ضخمة تُسوّى كل ساعة، وتراجعت القيمة بنحو 17.5% وعدد العقود بنحو 6.4%. أما الأصل الآخر في القطاع نفسه فارتفع بنحو 3.6%، لكن حصة المراكز الطويلة ظلت عالقة عند نحو 47%، ومعدل التمويل السلبي يجلب إعانات ضخمة، وانخفض عدد العقود بنحو 7.6%، ولا يزال عند قاعه الأسبوعي. فهل يعني أن الأداء الأسبوعي لا يزال مرتفعًا بنحو 8.2%، وأن الأصل الآخر ارتفع خلال اليوم بنحو 3.6%، أن ارتداد إعادة الرهن قد تحقق وأن بإمكاننا النوم مطمئنين في عطلة نهاية الأسبوع؟ أم أن ما نراه مجرد أصل تراجع نحو 29% عن قمة الأسبوع، وما زال عند الفجر يجلب إعانات ضخمة بسبب معدل التمويل السلبي، بينما تتراجع القيمة وعدد العقود معًا؛ وفي المقابل، لا يزال الأصل الآخر عند قاعه الأسبوعي، وحصة المراكز الطويلة عالقة عند نحو 47%، وعدد العقود يتراجع أيضًا؟ اطرحوا أمثلة مضادة في التعليقات.
$KERNEL: نحو −10.4% خلال يوم / نحو +8.2% خلال أسبوع، والسعر الحالي نحو 0.04307. أعلى مستوى خلال الأسبوع نحو 0.06065، والتراجع عنه نحو −29.0%. نسبة المراكز الطويلة إلى القصيرة في الحسابات نحو 1.08 (نحو 52% مراكز طويلة؛ قبل نحو يوم كانت النسبة نحو 1.51 / 60%، وحصة المراكز الطويلة تتراجع). معدل التمويل السلبي نحو −0.0713%/1h، وهو يتجاوز بكثير الحد المعتاد ويجلب إعانات ضخمة. انخفض عدد عقود الفائدة المفتوحة (OI) خلال اليوم الماضي بنحو −6.4% (وبقيمة مقومة بـU نحو −17.5%؛ القيمة تتراجع وعدد العقود يتراجع أيضًا). هبط السعر من القمة اليومية عند نحو 0.05، مقتربًا من القاع اليومي عند نحو 0.04161، والسعر الحالي نحو 0.04307؛ ولا يزال بعيدًا عن قمة الأسبوع. تراجعت حصة المراكز الطويلة من نحو 60% إلى نحو 52%، ومعدل التمويل السلبي يجلب إعانات ضخمة تُسوّى كل ساعة، وتراجعت القيمة بنحو 17.5% — فلا تعتبروا 0.04307 تصحيحًا صحيًا لمجرد أن أداء الأسبوع لا يزال مرتفعًا بنحو 8.2% وأن السعر هبط بنحو 10.4%، ولا تفترضوا أن ارتداد إعادة الرهن قد تحقق؛ ولا تظنوا أن انتهاء التسوية الكبرى عند منتصف الليل وتراجع حصة المراكز الطويلة يكفيان لتناموا مطمئنين خلال عطلة نهاية الأسبوع.
في المقابل، الأصل $EIGEN : نحو +3.6% خلال يوم / نحو −15.1% خلال أسبوع، والسعر الحالي نحو 0.1161. أعلى مستوى خلال الأسبوع نحو 0.1372، والتراجع عنه نحو −15.4%. حصة المراكز الطويلة نحو 47% (نسبة المراكز الطويلة إلى القصيرة نحو 0.90؛ قبل نحو يوم كانت نحو 0.90 / 47%، أي لم تتغير تقريبًا). معدل التمويل السلبي نحو −0.0110%/4h، وهو يتجاوز بكثير الحد المعتاد ويجلب إعانات ضخمة. انخفض عدد عقود الفائدة المفتوحة خلال اليوم الماضي بنحو −7.6% (وبقيمة مقومة بـU نحو −4.5%؛ عدد العقود يتراجع). ارتفع السعر من القاع اليومي عند نحو 0.1053، مقتربًا من القمة اليومية عند نحو 0.1182، والسعر الحالي نحو 0.1161؛ وما زال بعيدًا عن قمة الأسبوع. حصة المراكز الطويلة عالقة عند نحو 47% من دون أي تغيير، ومعدل التمويل السلبي يجلب إعانات ضخمة، وانخفض عدد العقود بنحو 7.6%، ولا يزال الأصل عند قاعه الأسبوعي.
أحد الأصلين لا يزال مرتفعًا أسبوعيًا بنحو 8.2%، لكنه هبط من نحو 0.05 إلى نحو 0.04307، متراجعًا نحو 29%، وانخفضت حصة المراكز الطويلة من نحو 60% إلى نحو 52%. ومعدل التمويل السلبي يجلب إعانات ضخمة تُسوّى كل ساعة، وتراجعت القيمة بنحو 17.5% وعدد العقود بنحو 6.4%. أما الأصل الآخر في القطاع نفسه فارتفع بنحو 3.6%، لكن حصة المراكز الطويلة ظلت عالقة عند نحو 47%، ومعدل التمويل السلبي يجلب إعانات ضخمة، وانخفض عدد العقود بنحو 7.6%، ولا يزال عند قاعه الأسبوعي. فهل يعني أن الأداء الأسبوعي لا يزال مرتفعًا بنحو 8.2%، وأن الأصل الآخر ارتفع خلال اليوم بنحو 3.6%، أن ارتداد إعادة الرهن قد تحقق وأن بإمكاننا النوم مطمئنين في عطلة نهاية الأسبوع؟ أم أن ما نراه مجرد أصل تراجع نحو 29% عن قمة الأسبوع، وما زال عند الفجر يجلب إعانات ضخمة بسبب معدل التمويل السلبي، بينما تتراجع القيمة وعدد العقود معًا؛ وفي المقابل، لا يزال الأصل الآخر عند قاعه الأسبوعي، وحصة المراكز الطويلة عالقة عند نحو 47%، وعدد العقود يتراجع أيضًا؟ اطرحوا أمثلة مضادة في التعليقات.