
🚨
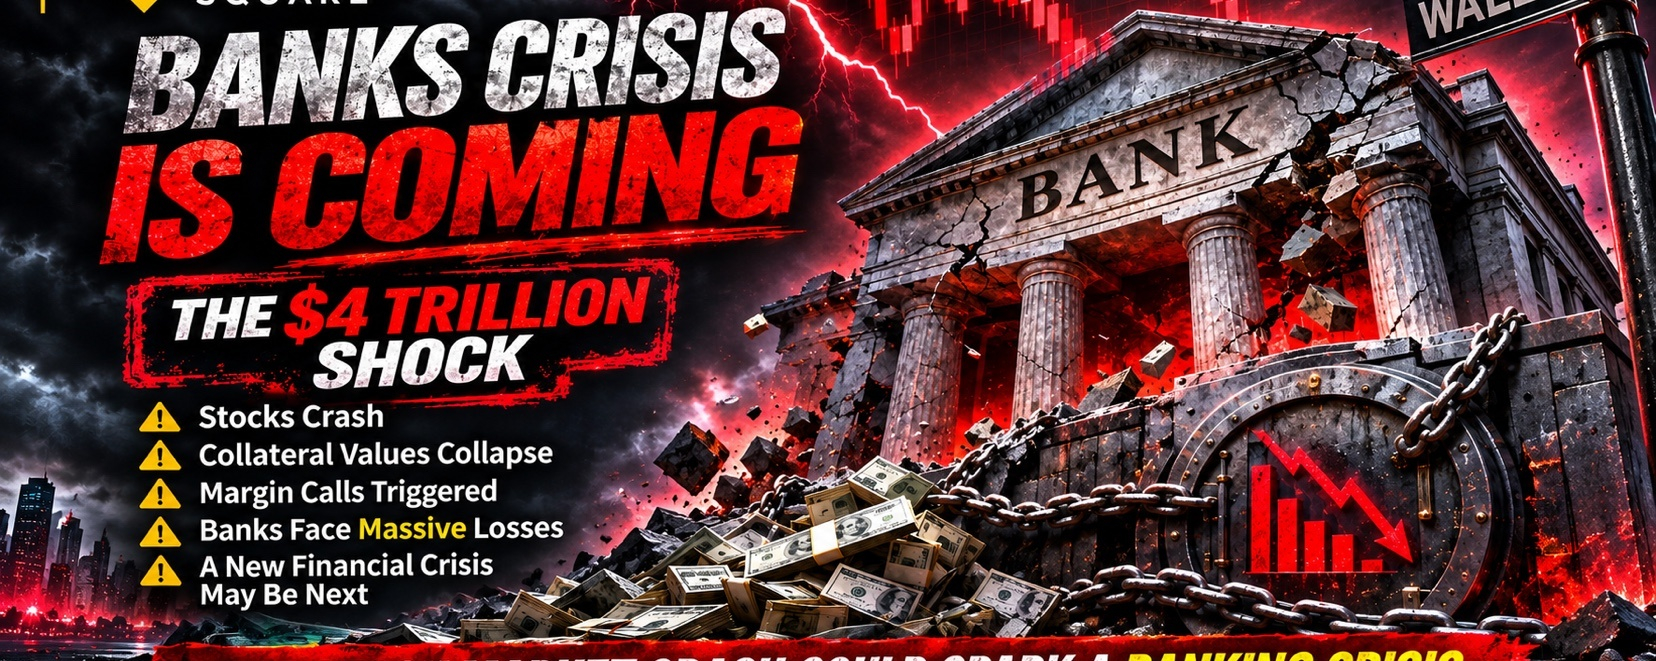
تعرّض السوق للتو لصدمة عنيفة. لكن أخطر ما في انهيار سوق الأسهم قد لا يكون الخسائر التي يراها المستثمرون على شاشاتهم، بل القروض القائمة بهدوء في ميزانيات البنوك، والمضمونة بأصول تتلاشى قيمتها فجأة.
قد يتحول هبوط حاد في السوق إلى أمر أشد خطورة بكثير عندما يقوم النظام المالي على الرافعة المالية.
الآلية الخفية: قيمة الضمانات تنخفض، لكن الدين يبقى
يُعدّ الإقراض بضمان الأوراق المالية أحد أخطر هياكل الإقراض في السوق الصاعدة.
يقترض المستثمرون الأموال من البنوك والمؤسسات المالية مستخدمين محافظهم من الأسهم ضمانًا. وينجح ذلك على نحو رائع ما دامت الأسواق ترتفع. إذ يستطيع المستثمرون الحصول على السيولة من دون بيع أسهمهم، بينما يجني المقرضون الفوائد ويعتقدون أن الضمانات تحميهم.
لكن ماذا يحدث عندما يفقد الضمان فجأة 20% أو 30% أو حتى 40% من قيمته؟
الدين لا يختفي.
قد تطلب البنوك ضمانات إضافية. وقد يُجبر المقترضون على بيع الأصول. وإذا لم يتمكنوا من تلبية نداءات تغطية الهامش، فقد يصفّي المقرضون محافظهم، وغالبًا في أسوأ توقيت ممكن على الإطلاق.
التفاعل المتسلسل مخيف في بساطته:
📉 تنخفض أسعار الأسهم
➡️ تنخفض قيم الضمانات
➡️ تَرِد نداءات تغطية الهامش
➡️ يبيع المقترضون الأصول
➡️ يشتد ضغط البيع
➡️ تهبط الأسواق أكثر
➡️ تتوالى نداءات تغطية الهامش
هكذا يمكن لتصحيح السوق أن يتحول إلى حلقة تغذية راجعة مالية.
تزداد صلة البنوك بهذا الخطر
هذا ليس مجرد افتراض نظري.
سلطت تحليلات حديثة للاحتياطي الفيدرالي الضوء على الأهمية المتزايدة للإقراض الأقل تقليدية، بما في ذلك الإقراض بضمان الأوراق المالية والإقراض للمؤسسات المالية غير المصرفية، بين كبرى البنوك الأمريكية.
تُنشئ أنشطة الإقراض هذه قنوات إضافية يمكن أن تنتشر من خلالها الضغوط المالية.
الخطر ليس في أن تتعثر جميع القروض.
الخطر هو أن السوق الذي يهبط بسرعة قد يحوّل القروض التي بدت آمنة بالأمس إلى قروض تتطلب حماية عاجلة بضمانات اليوم.
ليس من الضروري أن تحتفظ البنوك بقروض عديمة القيمة كي تبدأ الأزمة. يكفي أن تكون لديها انكشافات على مقترضين وصناديق وأطراف مقابلة تحتاج فجأة إلى السيولة في الوقت نفسه.
كانت علامات التحذير موثقة بالفعل
سلطت تقييمات الاحتياطي الفيدرالي للاستقرار المالي الضوء على مواطن ضعف تشمل:
• ارتفاع تقييمات الأصول
• الرفع المالي في القطاع المالي
• الرفع المالي لصناديق التحوط
• مواطن ضعف التمويل
• احتمال البيع القسري للأصول خلال فترات الضغوط
قد يجبر الرفع المالي المفرط المؤسسات على بيع الأصول أو تقليص الإقراض أو خفض المخاطر، تحديدًا حين يحتاج الاقتصاد الأوسع إلى السيولة.
السؤال ليس ما إذا كانت هذه المخاطر قائمة.
السؤال هو ماذا يحدث عندما يتفعل عدد منها في الوقت نفسه.
قد تكون صدمة الـ4 تريليونات دولار البداية، لا النهاية
لا يعني انخفاض القيمة السوقية بمقدار تريليونات الدولارات اختفاء المقدار نفسه من النقد الفعلي من النظام المالي.
لكن انهيار التقييمات له أهمية بالغة عندما تُستخدم تلك الأصول ضمانات.
كلما ازداد الهبوط، تقلص هامش الضمانات.
وكلما تقلص هامش الضمانات، زاد احتمال ورود نداءات تغطية الهامش.
وكلما زادت نداءات تغطية الهامش، زاد البيع القسري.
وكلما زاد البيع القسري، ازداد عمق هبوط السوق.
هكذا يمكن لانهيار سوق الأسهم أن يتحول إلى أزمة ائتمانية.
السؤال الذي ينبغي للجميع طرحه
السؤال ليس ببساطة:
«كم بلغت خسائر سوق الأسهم؟»
السؤال هو:
«ما حجم الديون التي بُنيت على أصول فقدت قيمتها للتو، ومن الذي يحمل تلك الديون؟»
إذا بدأ المقترضون بتلقي نداءات تغطية الهامش على نطاق واسع، وإذا أُجبرت الصناديق الخاصة على تصفية أصولها، وإذا بدأت البنوك بتشديد الإقراض لحماية ميزانياتها العمومية، وإذا اختفت السيولة من الأسواق التي كان المستثمرون يعتبرونها آمنة، فقد تمتد العواقب إلى ما هو أبعد بكثير من تصحيح في أسهم التكنولوجيا.
يمكن استيعاب انهيار سوق الأسهم.
أما انكماش الائتمان فمن الأصعب بكثير استيعابه.
وقد يتحول انكماش الائتمان، مقترنًا بهبوط قيم الضمانات والرفع المالي والبيع القسري وتراجع الثقة، إلى حدث مالي ينتشر بوتيرة أسرع من قدرة الجهات التنظيمية على الاستجابة.
لقد أحدث السوق الصدمة بالفعل. والسؤال الآن هو ما إذا كان النظام المالي قادرًا على استيعابها.
نحن لا نجزم بأن وقوع أزمة مصرفية أمر محتوم. لكن مواطن الضعف حقيقية، والتفاعل بين الرفع المالي والضمانات والسيولة وهبوط أسعار الأصول يستحق اهتمامًا جادًا.
قد لا يظهر الخطر في عناوين أخبار اليوم.
قد يكون الخطر مدفونًا في اتفاقيات الضمانات ودفاتر الإقراض ومتطلبات الهامش والميزانيات العمومية التي تبدو سليمة تمامًا، إلى أن تتوقف الضمانات عن امتلاك القيمة التي ظن الجميع أنها لها.
قد لا تبدأ الأزمة المالية المقبلة، إن وقعت، بسحب الودائع من أحد البنوك. بل قد تبدأ بنداء لتغطية الهامش.
#BankingCrisis #FinancialMarkets #StockMarket
المصادر والأدلة
رويترز — موجة البيع المتفاقمة في الأسواق العالمية
بنك الاحتياطي الفيدرالي في سانت لويس — البنوك الكبرى تزيد انكشافها على الإقراض الأقل تقليدية
الاحتياطي الفيدرالي — تقدير القروض القائمة المضمونة بالأوراق المالية
الاحتياطي الفيدرالي — تقرير الاستقرار المالي لشهر نوفمبر 2026
وول ستريت جورنال — تقارير عن موجة البيع في السوق في 21 نوفمبر