كيف تصرّف بافيت حين انهارت الأسواق؟
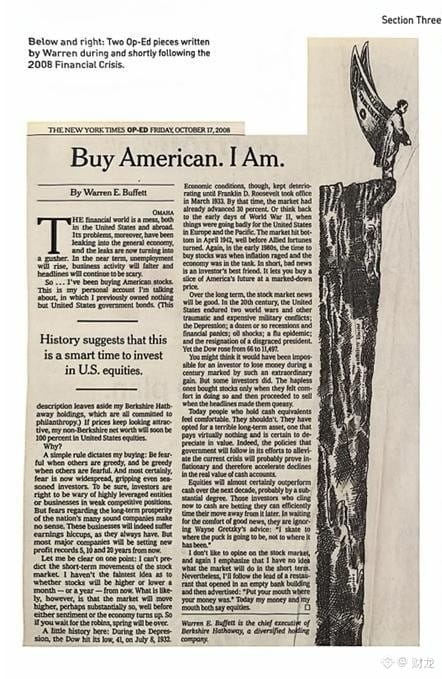
في 16 أكتوبر 2008، كانت الأسهم الأمريكية تنهار، فنشر بافيت مقالًا في صحيفة «نيويورك تايمز» لم يكن عنوانه سوى عبارة واحدة: Buy American. I Am.، أي «اشتروا أمريكيًا. وأنا أفعل ذلك».
كان السياق واضحًا للجميع آنذاك: أزمة الرهن العقاري عالي المخاطر انفجرت بالكامل، والأسواق المالية في الولايات المتحدة وخارجها تعمّها الفوضى. وامتدت المشكلة من النظام المالي إلى الاقتصاد الحقيقي، ووصف بافيت الوضع قائلًا إن «التسرّب تحوّل إلى سيل جارف». ولم يتجاهل الجانب المظلم؛ إذ ستزداد البطالة على المدى القصير، وسيتوقف النشاط التجاري، وستظل عناوين الأخبار مرعبة.
وفي خضم ذلك، بدأ يشتري الأسهم الأمريكية من حسابه الشخصي، الذي لم يكن يضم من قبل سوى سندات الخزانة الأمريكية. ولم تكن حيازات بيركشاير ضمن ذلك الحساب، فقد كان قد قرر منذ زمن التبرع بها بالكامل للأعمال الخيرية. وقال أيضًا إنه ما دامت أسعار الأسهم مغرية إلى هذا الحد، فسيحوّل قريبًا كامل صافي ثروته خارج بيركشاير إلى أسهم أمريكية.
كان السبب بسيطًا، وهو مقولته الشهيرة: «كن خائفًا حين يكون الآخرون جشعين، وكن جشعًا حين يكون الآخرون خائفين».
كان الذعر سائدًا في كل مكان، حتى إن أصحاب الخبرة لم يعودوا قادرين على الصمود. ورأى أن تجنّب الشركات المثقلة بالديون وضعيفة القدرة التنافسية أمر منطقي، لكن الخوف من الآفاق طويلة الأجل لعدد كبير من الشركات الممتازة لا معنى له. قد تتذبذب أرباح هذه الشركات على المدى القصير، وهذا ما يحدث دائمًا، لكن عند النظر إلى خمس أو عشر أو عشرين سنة في المستقبل، ستسجل معظم الشركات الكبرى مستويات قياسية جديدة من الأرباح.
وكان صريحًا منذ البداية: لا يعرف إن كانت سوق الأسهم سترتفع أم ستنخفض بعد شهر أو عام. لكنه كان واثقًا من أمر واحد: أن سوق الأسهم ستتعافى قبل تحسن معنويات السوق والاقتصاد الحقيقي، وربما قبل ذلك بكثير، وبمكاسب أكبر بكثير. وضرب مثلًا قائلًا: إذا انتظرت حتى عودة طيور السمن لتتحرك، فسيكون الربيع قد انتهى بالفعل.
واستشهد بأمثلة من التاريخ.
خلال الكساد الكبير، هبط مؤشر داو جونز إلى أدنى مستوى له عند 41 نقطة في 8 يوليو 1932. لكن الاقتصاد ظل يتدهور حتى تولى روزفلت الرئاسة في مارس 1933. وبحلول ذلك الوقت، كانت سوق الأسهم قد ارتفعت بالفعل بنسبة 30%.
في بداية الحرب العالمية الثانية، مُني الجيش الأمريكي بهزائم متتالية في أوروبا والمحيط الهادئ، لكن سوق الأسهم بلغت القاع في أبريل 1942، قبل وقت طويل من انقلاب موازين الحرب لصالح الحلفاء.
وفي أوائل الثمانينيات، حين خرج التضخم عن السيطرة وكان الاقتصاد يتخبط في الركود، اتضح لاحقًا أن ذلك كان وقتًا مناسبًا لشراء الأسهم.
لذلك خلص إلى أن الأخبار السيئة هي أفضل صديق للمستثمر، لأنها تتيح له شراء جزء من مستقبل أمريكا بسعر مخفّض.
وإذا نظرنا إلى الصورة على مدى أطول، نجد أن الولايات المتحدة خاضت حربين عالميتين خلال القرن العشرين، إلى جانب صراعات عسكرية عديدة باهظة التكلفة، وشهدت الكساد الكبير وعشرات حالات الركود ونوبات الذعر المالي، وواجهت أزمات نفطية وأوبئة إنفلونزا، كما استقال رئيس بسبب فضيحة. ومع ذلك، ارتفع مؤشر داو جونز من 66 نقطة إلى 11497 نقطة.
بعد أكثر من مئة عام من الارتفاع، قد يبدو من الصعب منطقيًا أن يخسر المرء المال، ومع ذلك لم يكن عدد الخاسرين قليلًا على الإطلاق. والسبب بسيط: هؤلاء يشترون دائمًا حين تسير الأسواق على نحو مريح ويشعرون بالاطمئنان، ويبيعون حين تكون الأخبار مخيفة ويستبد بهم القلق.
أما الذين يشعرون بالاطمئنان إلى احتفاظهم بالنقد، فرأى بافيت أن اطمئنانهم في غير محله. فالنقد لا يدرّ عائدًا يُذكر، كما أن قيمته ستتراجع حتمًا. وإلى جانب ذلك، يُرجح أن تؤدي السياسات التي اتخذتها الحكومة لإنقاذ الأسواق إلى زيادة التضخم، ما سيؤدي إلى تآكل القوة الشرائية الحقيقية للنقد بدرجة أكبر.
وكان تقديره أن الأسهم ستتفوق على النقد حتمًا تقريبًا خلال السنوات العشر المقبلة، وغالبًا بفارق كبير. أما من يتمسكون بالنقد، فهم يراهنون على قدرتهم مستقبلًا على اختيار التوقيت المثالي للعودة إلى السوق، منتظرين صدور أخبار جيدة تمنحهم الشجاعة. واستشهد بكلمات أسطورة الهوكي واين غريتزكي: «أتزلج إلى المكان الذي ستصل إليه القرص، لا إلى المكان الذي يوجد فيه الآن».
وفي ختام المقال، شدد مجددًا على أنه لا يحب إبداء الرأي في سوق الأسهم، وأنه لا يعرف حقًا اتجاهها على المدى القصير. واستعار شعارًا إعلانيًا لمطعم افتُتح في مبنى بنك خالٍ: «نفي بما نقول، والمال يتبع الكلام». في ذلك اليوم، راهن بماله وبقناعته على الأسهم.
واليوم، كلما أُعيد تداول هذا المقال عند هبوط الأسواق بشدة، يظل أكثر ما يستحق الاقتداء به هو نهجه: أقرّ بأنه لا يستطيع توقع تقلبات الأسعار على المدى القصير، لكنه ترجم قناعته طويلة الأجل مباشرةً إلى استثمار فعلي بأمواله.
في 16 أكتوبر 2008، كانت الأسهم الأمريكية تنهار، فنشر بافيت مقالًا في صحيفة «نيويورك تايمز» لم يكن عنوانه سوى عبارة واحدة: Buy American. I Am.، أي «اشتروا أمريكيًا. وأنا أفعل ذلك».
كان السياق واضحًا للجميع آنذاك: أزمة الرهن العقاري عالي المخاطر انفجرت بالكامل، والأسواق المالية في الولايات المتحدة وخارجها تعمّها الفوضى. وامتدت المشكلة من النظام المالي إلى الاقتصاد الحقيقي، ووصف بافيت الوضع قائلًا إن «التسرّب تحوّل إلى سيل جارف». ولم يتجاهل الجانب المظلم؛ إذ ستزداد البطالة على المدى القصير، وسيتوقف النشاط التجاري، وستظل عناوين الأخبار مرعبة.
وفي خضم ذلك، بدأ يشتري الأسهم الأمريكية من حسابه الشخصي، الذي لم يكن يضم من قبل سوى سندات الخزانة الأمريكية. ولم تكن حيازات بيركشاير ضمن ذلك الحساب، فقد كان قد قرر منذ زمن التبرع بها بالكامل للأعمال الخيرية. وقال أيضًا إنه ما دامت أسعار الأسهم مغرية إلى هذا الحد، فسيحوّل قريبًا كامل صافي ثروته خارج بيركشاير إلى أسهم أمريكية.
كان السبب بسيطًا، وهو مقولته الشهيرة: «كن خائفًا حين يكون الآخرون جشعين، وكن جشعًا حين يكون الآخرون خائفين».
كان الذعر سائدًا في كل مكان، حتى إن أصحاب الخبرة لم يعودوا قادرين على الصمود. ورأى أن تجنّب الشركات المثقلة بالديون وضعيفة القدرة التنافسية أمر منطقي، لكن الخوف من الآفاق طويلة الأجل لعدد كبير من الشركات الممتازة لا معنى له. قد تتذبذب أرباح هذه الشركات على المدى القصير، وهذا ما يحدث دائمًا، لكن عند النظر إلى خمس أو عشر أو عشرين سنة في المستقبل، ستسجل معظم الشركات الكبرى مستويات قياسية جديدة من الأرباح.
وكان صريحًا منذ البداية: لا يعرف إن كانت سوق الأسهم سترتفع أم ستنخفض بعد شهر أو عام. لكنه كان واثقًا من أمر واحد: أن سوق الأسهم ستتعافى قبل تحسن معنويات السوق والاقتصاد الحقيقي، وربما قبل ذلك بكثير، وبمكاسب أكبر بكثير. وضرب مثلًا قائلًا: إذا انتظرت حتى عودة طيور السمن لتتحرك، فسيكون الربيع قد انتهى بالفعل.
واستشهد بأمثلة من التاريخ.
خلال الكساد الكبير، هبط مؤشر داو جونز إلى أدنى مستوى له عند 41 نقطة في 8 يوليو 1932. لكن الاقتصاد ظل يتدهور حتى تولى روزفلت الرئاسة في مارس 1933. وبحلول ذلك الوقت، كانت سوق الأسهم قد ارتفعت بالفعل بنسبة 30%.
في بداية الحرب العالمية الثانية، مُني الجيش الأمريكي بهزائم متتالية في أوروبا والمحيط الهادئ، لكن سوق الأسهم بلغت القاع في أبريل 1942، قبل وقت طويل من انقلاب موازين الحرب لصالح الحلفاء.
وفي أوائل الثمانينيات، حين خرج التضخم عن السيطرة وكان الاقتصاد يتخبط في الركود، اتضح لاحقًا أن ذلك كان وقتًا مناسبًا لشراء الأسهم.
لذلك خلص إلى أن الأخبار السيئة هي أفضل صديق للمستثمر، لأنها تتيح له شراء جزء من مستقبل أمريكا بسعر مخفّض.
وإذا نظرنا إلى الصورة على مدى أطول، نجد أن الولايات المتحدة خاضت حربين عالميتين خلال القرن العشرين، إلى جانب صراعات عسكرية عديدة باهظة التكلفة، وشهدت الكساد الكبير وعشرات حالات الركود ونوبات الذعر المالي، وواجهت أزمات نفطية وأوبئة إنفلونزا، كما استقال رئيس بسبب فضيحة. ومع ذلك، ارتفع مؤشر داو جونز من 66 نقطة إلى 11497 نقطة.
بعد أكثر من مئة عام من الارتفاع، قد يبدو من الصعب منطقيًا أن يخسر المرء المال، ومع ذلك لم يكن عدد الخاسرين قليلًا على الإطلاق. والسبب بسيط: هؤلاء يشترون دائمًا حين تسير الأسواق على نحو مريح ويشعرون بالاطمئنان، ويبيعون حين تكون الأخبار مخيفة ويستبد بهم القلق.
أما الذين يشعرون بالاطمئنان إلى احتفاظهم بالنقد، فرأى بافيت أن اطمئنانهم في غير محله. فالنقد لا يدرّ عائدًا يُذكر، كما أن قيمته ستتراجع حتمًا. وإلى جانب ذلك، يُرجح أن تؤدي السياسات التي اتخذتها الحكومة لإنقاذ الأسواق إلى زيادة التضخم، ما سيؤدي إلى تآكل القوة الشرائية الحقيقية للنقد بدرجة أكبر.
وكان تقديره أن الأسهم ستتفوق على النقد حتمًا تقريبًا خلال السنوات العشر المقبلة، وغالبًا بفارق كبير. أما من يتمسكون بالنقد، فهم يراهنون على قدرتهم مستقبلًا على اختيار التوقيت المثالي للعودة إلى السوق، منتظرين صدور أخبار جيدة تمنحهم الشجاعة. واستشهد بكلمات أسطورة الهوكي واين غريتزكي: «أتزلج إلى المكان الذي ستصل إليه القرص، لا إلى المكان الذي يوجد فيه الآن».
وفي ختام المقال، شدد مجددًا على أنه لا يحب إبداء الرأي في سوق الأسهم، وأنه لا يعرف حقًا اتجاهها على المدى القصير. واستعار شعارًا إعلانيًا لمطعم افتُتح في مبنى بنك خالٍ: «نفي بما نقول، والمال يتبع الكلام». في ذلك اليوم، راهن بماله وبقناعته على الأسهم.
واليوم، كلما أُعيد تداول هذا المقال عند هبوط الأسواق بشدة، يظل أكثر ما يستحق الاقتداء به هو نهجه: أقرّ بأنه لا يستطيع توقع تقلبات الأسعار على المدى القصير، لكنه ترجم قناعته طويلة الأجل مباشرةً إلى استثمار فعلي بأمواله.