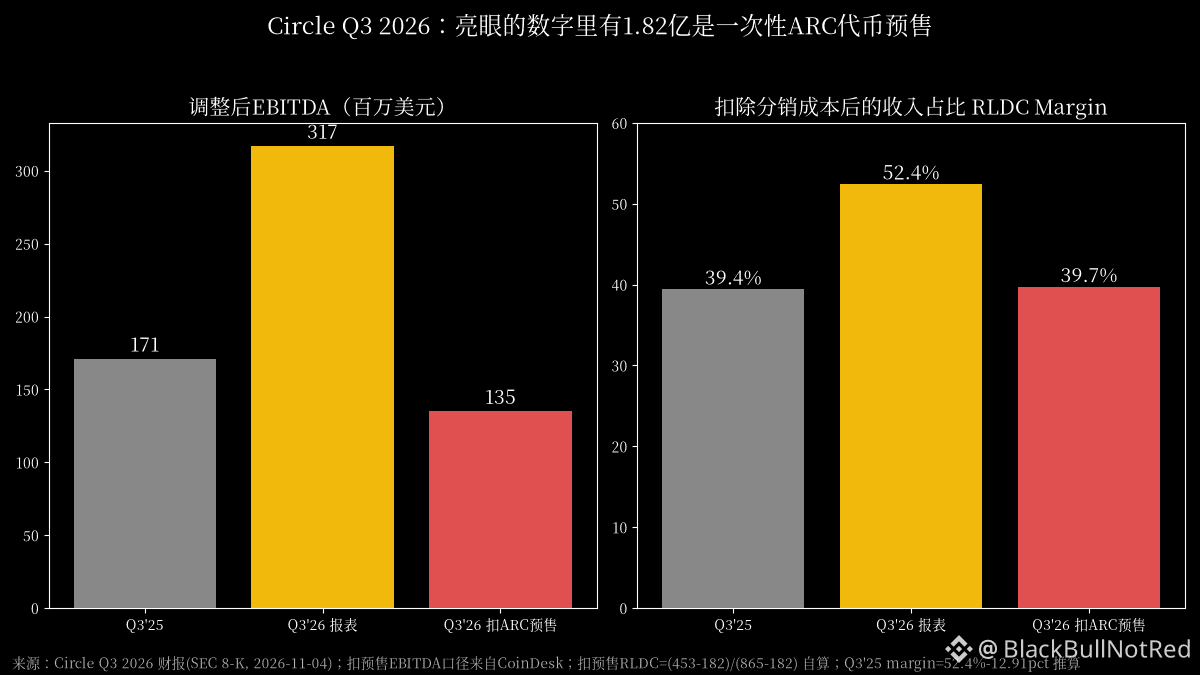
في تقرير Circle للربع الثالث، جاء العنوان: EBITDA المعدّل بلغ 317 مليونًا، بزيادة 85% على أساس سنوي. لكنني راجعت التقرير المالي الأصلي، واتضح أن هذه الزيادة البالغة 85% جاءت أساسًا من بيع عملتها الخاصة.
التقرير واضح جدًا: بلغت الإيرادات الأخرى 207 ملايين، منها 182 مليونًا من البيع المسبق لرمز ARC. وARC هو الرمز الأصلي لشبكة Arc، وهي شبكة L1 تابعة لـCircle، وقد سُكّت منه دفعة واحدة 10 مليارات وحدة. إذا استبعدنا هذه الـ182 مليونًا، يصبح EBITDA المعدّل نحو 135 مليونًا، مقارنةً بـ171 مليونًا في الفترة نفسها من العام الماضي؛ أي إنه انخفض فعليًا 21%.
لننظر أيضًا إلى المقياس الذي يحب الجميع الاستشهاد به، هامش RLDC (نسبة الإيرادات بعد خصم تكاليف التوزيع): أظهر التقرير 52.4%، بزيادة تقارب 13 نقطة على أساس سنوي. حسبتُ بنفسي النسبة بعد استبعاد البيع المسبق: (453 مليونًا - 182 مليونًا) / (865 مليونًا - 182 مليونًا) ≈ 39.7%. وبالاستدلال العكسي، كانت النسبة 39.4% في الفترة نفسها من العام الماضي. وهذا يعني أن كفاءة الربح من النشاط الأساسي، بعد تقاسم الإيرادات مع قنوات مثل Coinbase، ظلت تقريبًا على حالها خلال العام. أما القفزة الكبيرة المزعومة في هامش الربح، فسببها بالكامل عملية البيع المسبق تلك.
في الواقع، يسير النشاط الأساسي في اتجاه أضعف:
بلغت إيرادات الاحتياطيات 658 مليونًا، بانخفاض 8% على أساس سنوي، لأن عائد الاحتياطيات تراجع 61 نقطة أساس إلى 3.5%. وبلغت كمية USDC المتداولة في نهاية الفترة 73.9 مليارًا، دون تغيير على أساس سنوي؛ أي إنها لم تنمُ خلال عام. وبلغت الحصة السوقية للعملات المستقرة 27%، متراجعةً 1.83 نقطة. وخلال الربع، سُكّ 104 مليارات واستُردّ 104 مليارات أيضًا؛ أي إن ما دخل خرج كله.
رأيي: لا يزال نشاط Circle في جوهره قائمًا على الاستفادة من أسعار الفائدة. فإذا لم ينمُ الحجم وانخفضت الفائدة، فمن الطبيعي أن تتراجع الأرباح. اختارت الإدارة هذا الربع استخدام إيرادات إصدار الرموز لتحسين مظهر النتائج؛ وهذا ليس مخالفًا للقانون وقد كُشف عنه في التقرير المالي. لكن إذا قيّم السوق السهم على أساس نمو قدره 85%، فهو يدفع مضاعف ربحية مقابل إيرادات غير متكررة. والأجدر بالمتابعة هو توجيه الإيرادات الأخرى للعام بأكمله، البالغ 310-330 مليونًا، إذ يتضمن بالفعل هذا الجزء الكبير من البيع المسبق، فضلًا عن نحو 60 مليونًا من الإيرادات المؤجلة المرتبطة بشرط تنفيذ الانتقال في Arc إلى إثبات الحصة (PoS). ومن دون عملية بيع مسبق جديدة في الربع المقبل، ستبدو الأرقام سيئة للغاية.
في نهاية المطاف، يمكن لمُصدري العملات المستقرة أن يروّجوا لقصة «شبكة المدفوعات» و«سلسلة الكتل العامة الخاصة بهم»، لكن مصدر الإيرادات المستدامة في البيانات المالية لا يزال هو فائدة سندات الخزانة البالغة 3.5%.
البيانات: التقرير المالي لـCircle للربع الثالث من 2026 (نموذج SEC 8-K، 4 نوفمبر)؛ منهجية EBITDA بعد استبعاد البيع المسبق مستندة إلى CoinDesk؛ والهامش محسوب ذاتيًا. لا يشكل ذلك نصيحة استثمارية.
#USDC #Circle
التقرير واضح جدًا: بلغت الإيرادات الأخرى 207 ملايين، منها 182 مليونًا من البيع المسبق لرمز ARC. وARC هو الرمز الأصلي لشبكة Arc، وهي شبكة L1 تابعة لـCircle، وقد سُكّت منه دفعة واحدة 10 مليارات وحدة. إذا استبعدنا هذه الـ182 مليونًا، يصبح EBITDA المعدّل نحو 135 مليونًا، مقارنةً بـ171 مليونًا في الفترة نفسها من العام الماضي؛ أي إنه انخفض فعليًا 21%.
لننظر أيضًا إلى المقياس الذي يحب الجميع الاستشهاد به، هامش RLDC (نسبة الإيرادات بعد خصم تكاليف التوزيع): أظهر التقرير 52.4%، بزيادة تقارب 13 نقطة على أساس سنوي. حسبتُ بنفسي النسبة بعد استبعاد البيع المسبق: (453 مليونًا - 182 مليونًا) / (865 مليونًا - 182 مليونًا) ≈ 39.7%. وبالاستدلال العكسي، كانت النسبة 39.4% في الفترة نفسها من العام الماضي. وهذا يعني أن كفاءة الربح من النشاط الأساسي، بعد تقاسم الإيرادات مع قنوات مثل Coinbase، ظلت تقريبًا على حالها خلال العام. أما القفزة الكبيرة المزعومة في هامش الربح، فسببها بالكامل عملية البيع المسبق تلك.
في الواقع، يسير النشاط الأساسي في اتجاه أضعف:
بلغت إيرادات الاحتياطيات 658 مليونًا، بانخفاض 8% على أساس سنوي، لأن عائد الاحتياطيات تراجع 61 نقطة أساس إلى 3.5%. وبلغت كمية USDC المتداولة في نهاية الفترة 73.9 مليارًا، دون تغيير على أساس سنوي؛ أي إنها لم تنمُ خلال عام. وبلغت الحصة السوقية للعملات المستقرة 27%، متراجعةً 1.83 نقطة. وخلال الربع، سُكّ 104 مليارات واستُردّ 104 مليارات أيضًا؛ أي إن ما دخل خرج كله.
رأيي: لا يزال نشاط Circle في جوهره قائمًا على الاستفادة من أسعار الفائدة. فإذا لم ينمُ الحجم وانخفضت الفائدة، فمن الطبيعي أن تتراجع الأرباح. اختارت الإدارة هذا الربع استخدام إيرادات إصدار الرموز لتحسين مظهر النتائج؛ وهذا ليس مخالفًا للقانون وقد كُشف عنه في التقرير المالي. لكن إذا قيّم السوق السهم على أساس نمو قدره 85%، فهو يدفع مضاعف ربحية مقابل إيرادات غير متكررة. والأجدر بالمتابعة هو توجيه الإيرادات الأخرى للعام بأكمله، البالغ 310-330 مليونًا، إذ يتضمن بالفعل هذا الجزء الكبير من البيع المسبق، فضلًا عن نحو 60 مليونًا من الإيرادات المؤجلة المرتبطة بشرط تنفيذ الانتقال في Arc إلى إثبات الحصة (PoS). ومن دون عملية بيع مسبق جديدة في الربع المقبل، ستبدو الأرقام سيئة للغاية.
في نهاية المطاف، يمكن لمُصدري العملات المستقرة أن يروّجوا لقصة «شبكة المدفوعات» و«سلسلة الكتل العامة الخاصة بهم»، لكن مصدر الإيرادات المستدامة في البيانات المالية لا يزال هو فائدة سندات الخزانة البالغة 3.5%.
البيانات: التقرير المالي لـCircle للربع الثالث من 2026 (نموذج SEC 8-K، 4 نوفمبر)؛ منهجية EBITDA بعد استبعاد البيع المسبق مستندة إلى CoinDesk؛ والهامش محسوب ذاتيًا. لا يشكل ذلك نصيحة استثمارية.
#USDC #Circle