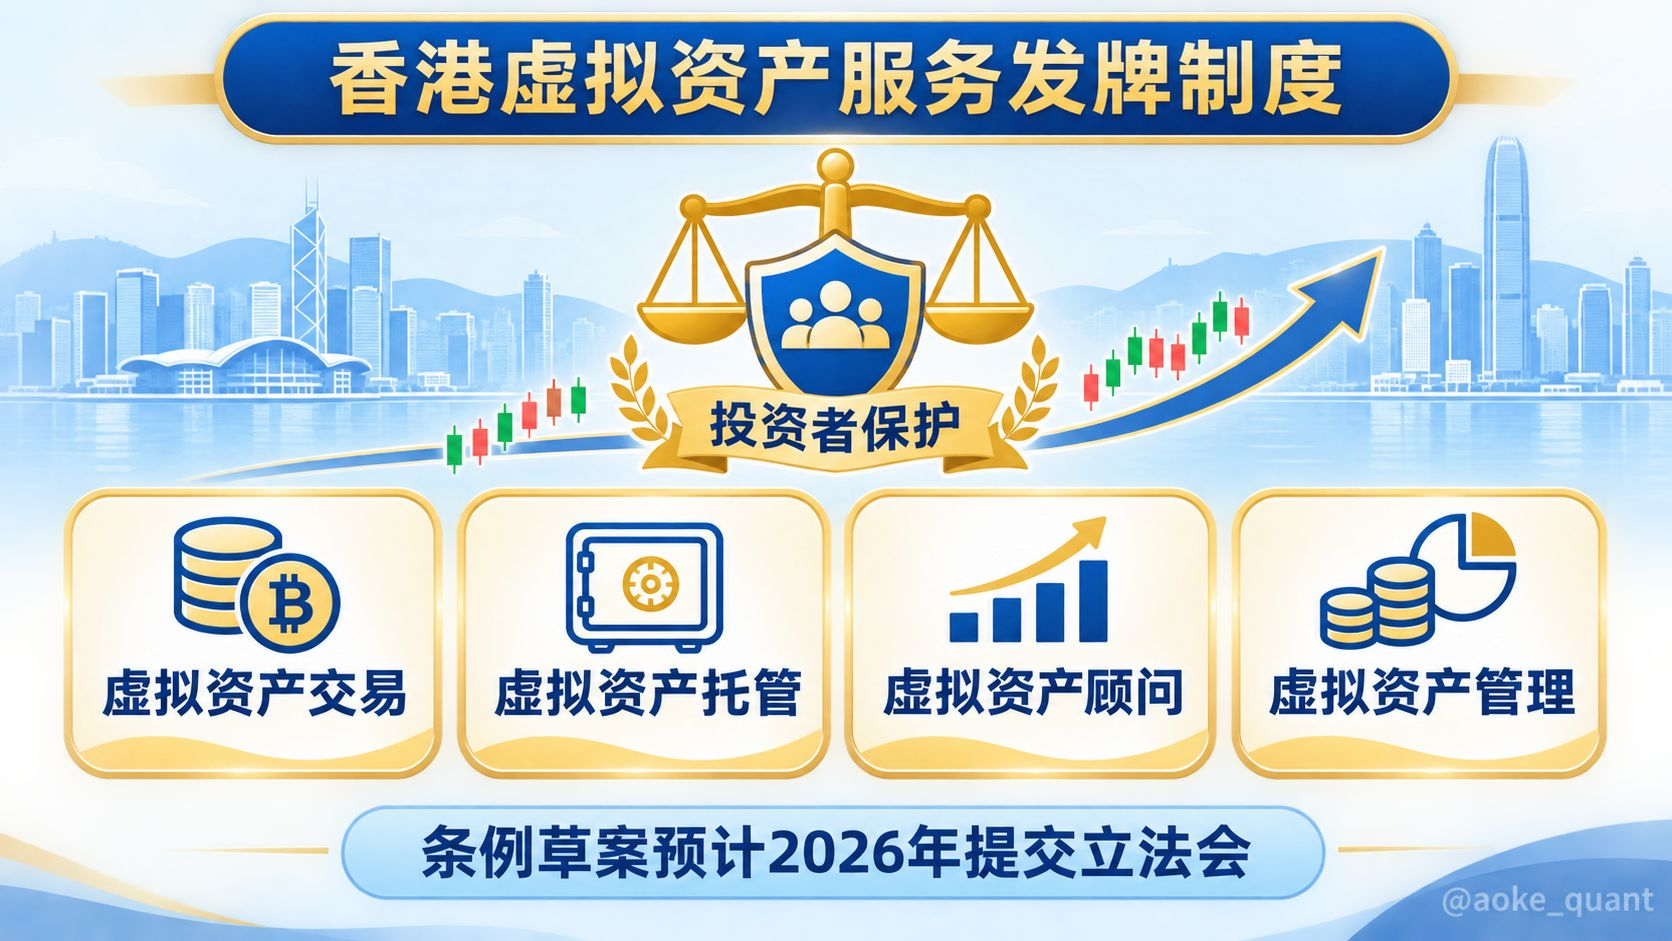
هونغ كونغ تعتزم فرض تراخيص على أربع فئات من الخدمات: تداول الأصول الافتراضية وحفظها وتقديم المشورة بشأنها وإدارتها
تنتقل الرقابة على الأصول الافتراضية في هونغ كونغ من التركيز على منصات التداول إلى تغطية سلسلة الخدمات بأكملها. لنبدأ بالخلفية: أعلنت وزارة الخدمات المالية والخزانة في عام 2021 عن مشاورة سوقية بشأن نظام ترخيص مقدّمي خدمات الأصول الافتراضية. ودخل النظام المعني حيز التنفيذ في 1 يونيو 2023 ضمن إطار «قانون مكافحة غسل الأموال وتمويل الإرهاب»، وأصبح لزامًا على منصات التداول الحصول على ترخيص من هيئة الأوراق المالية والعقود الآجلة. كما سمحت تعديلات لاحقة للشركات الأجنبية المسجلة بموجب «قانون الشركات» بالتقدم للحصول على ترخيص. أما الوسطاء، فيمكنهم تطوير أنشطتهم بالاستناد إلى تراخيص الفئات 1 و4 و9 بموجب «قانون الأوراق المالية والعقود الآجلة». وظلت هناك لفترة طويلة فجوة رقابية في ما يتعلق بمكاتب الصرافة خارج البورصة، ومؤسسات الأبحاث وإدارة الأصول التي تتعامل حصريًا في الأصول الافتراضية ولا تمس الأوراق المالية. والوقائع الأساسية هي: في 24 ديسمبر 2025، أصدرت وزارة الخدمات المالية والخزانة وهيئة الأوراق المالية والعقود الآجلة خلاصة مشاورتهما بشأن ترخيص تداول الأصول الافتراضية، وأطلقتا في الوقت نفسه مشاورة إضافية بشأن ترخيصين جديدين: تقديم المشورة بشأن الأصول الافتراضية وإدارة الأصول الافتراضية. وبالاقتران مع خلاصة المشاورة المنشورة بشأن خدمات حفظ الأصول الافتراضية، تعتزم هونغ كونغ إنشاء تراخيص متخصصة منفصلة لأربع فئات من الخدمات: التداول والحفظ وتقديم المشورة وإدارة الأصول. ومن المتوقع تقديم مشروع القانون إلى المجلس التشريعي للمراجعة في عام 2026. ويستحق تصميم النظام تفكيكه إلى ثلاث نقاط. أولًا، وضوح الحدود: تُستثنى المشتقات والمنتجات المهيكلة والأوراق المالية المرمّزة المرتبطة بالأصول الافتراضية من التراخيص الجديدة، وتظل خاضعة للرقابة بموجب الفئات 1 و2 و11 من «قانون الأوراق المالية والعقود الآجلة»، تفاديًا لازدواجية الترخيص. ثانيًا، تشديد متطلبات الحفظ: يجب على متداولي الأصول الافتراضية إيداع أصول العملاء لدى أمناء حفظ خاضعين لرقابة هيئة الأوراق المالية والعقود الآجلة. ثالثًا، سدّ ثغرات التحايل: لا يُعتزم إعفاء إدارة الأصول الافتراضية من شرط الحد الأدنى لنسبة الاستثمار؛ إذ يتعين الحصول على ترخيص بصرف النظر عن حجم الانكشاف، منعًا للمؤسسات من خفض مخصصاتها عمدًا للتحايل على الرقابة. وفي الوقت نفسه، لن تتضمن التراخيص الجديدة الثلاثة فترة انتقالية أو ترتيبات تُعدّ بموجبها المؤسسات حاصلة على ترخيص. ويمكن للمؤسسات التي تحمل تراخيص مطوّرة من الفئات 1 و4 و9، والكيانات المرتبطة بمنصات مرخّصة، الاستفادة من إجراءات موافقة معجّلة. ويمكن تقسيم تأثير ذلك على سوق العملات المشفرة إلى مستويين: على مستوى الوقائع، لا تُعفى المؤسسات المعترف بها، مثل البنوك، بل يتعين عليها التسجيل لدى هيئة الأوراق المالية والعقود الآجلة والخضوع للرقابة الميدانية من سلطة النقد في هونغ كونغ. كما أُدرجت بوضوح ضمن نطاق الترخيص محال الصرافة التقليدية، ومنصات الصرافة خارج البورصة، والجهات التي تقتصر على أبحاث العملات، ومديرو المحافظ التي تتكون بالكامل من الأصول الرقمية. أما على مستوى التوقعات، فقد تدفع متطلبات الترخيص إلى خروج مقدمي الخدمات الصغار والمتوسطين من السوق وتركيز النشاط لدى الجهات الكبرى. ومن المرجح أن يزداد الطلب أولًا على الخدمات المهنية المساندة، مثل الحفظ المتوافق مع المتطلبات وأنظمة مكافحة غسل الأموال. وإذا سُمح بتوسيع قنوات التنفيذ لتشمل منصات خاضعة للتدقيق خارج نطاق منصات التداول المرخّصة، فقد تتحسن السيولة وتنخفض تكاليف الخدمات، لكن ذلك يعتمد على تقييم موثوقية المنصات الأجنبية، ولا يزال أمرًا غير محسوم. ويرى المحرر أن هذا الإطار يواصل نهج «النشاط نفسه، والمخاطر نفسها، والقواعد نفسها». وعلى المدى القصير، سيكون اختبارًا لضغوط الامتثال في القطاع، وعلى المدى الطويل، سيمثل شرطًا مؤسسيًا أساسيًا لدخول الأموال المؤسسية بصورة منظمة. أما العامل الحاسم فعلًا، فهو وتيرة العملية التشريعية وتطبيق التفاصيل؛ لذا يُستحسن الرجوع إلى النصوص الأصلية للوثائق الرقابية والتمييز بين ما حُسم وما لا يزال قيد المشاورة.
#香港拟对四类虚拟资产服务发牌 #BTC #ETH #BNB
تنتقل الرقابة على الأصول الافتراضية في هونغ كونغ من التركيز على منصات التداول إلى تغطية سلسلة الخدمات بأكملها. لنبدأ بالخلفية: أعلنت وزارة الخدمات المالية والخزانة في عام 2021 عن مشاورة سوقية بشأن نظام ترخيص مقدّمي خدمات الأصول الافتراضية. ودخل النظام المعني حيز التنفيذ في 1 يونيو 2023 ضمن إطار «قانون مكافحة غسل الأموال وتمويل الإرهاب»، وأصبح لزامًا على منصات التداول الحصول على ترخيص من هيئة الأوراق المالية والعقود الآجلة. كما سمحت تعديلات لاحقة للشركات الأجنبية المسجلة بموجب «قانون الشركات» بالتقدم للحصول على ترخيص. أما الوسطاء، فيمكنهم تطوير أنشطتهم بالاستناد إلى تراخيص الفئات 1 و4 و9 بموجب «قانون الأوراق المالية والعقود الآجلة». وظلت هناك لفترة طويلة فجوة رقابية في ما يتعلق بمكاتب الصرافة خارج البورصة، ومؤسسات الأبحاث وإدارة الأصول التي تتعامل حصريًا في الأصول الافتراضية ولا تمس الأوراق المالية. والوقائع الأساسية هي: في 24 ديسمبر 2025، أصدرت وزارة الخدمات المالية والخزانة وهيئة الأوراق المالية والعقود الآجلة خلاصة مشاورتهما بشأن ترخيص تداول الأصول الافتراضية، وأطلقتا في الوقت نفسه مشاورة إضافية بشأن ترخيصين جديدين: تقديم المشورة بشأن الأصول الافتراضية وإدارة الأصول الافتراضية. وبالاقتران مع خلاصة المشاورة المنشورة بشأن خدمات حفظ الأصول الافتراضية، تعتزم هونغ كونغ إنشاء تراخيص متخصصة منفصلة لأربع فئات من الخدمات: التداول والحفظ وتقديم المشورة وإدارة الأصول. ومن المتوقع تقديم مشروع القانون إلى المجلس التشريعي للمراجعة في عام 2026. ويستحق تصميم النظام تفكيكه إلى ثلاث نقاط. أولًا، وضوح الحدود: تُستثنى المشتقات والمنتجات المهيكلة والأوراق المالية المرمّزة المرتبطة بالأصول الافتراضية من التراخيص الجديدة، وتظل خاضعة للرقابة بموجب الفئات 1 و2 و11 من «قانون الأوراق المالية والعقود الآجلة»، تفاديًا لازدواجية الترخيص. ثانيًا، تشديد متطلبات الحفظ: يجب على متداولي الأصول الافتراضية إيداع أصول العملاء لدى أمناء حفظ خاضعين لرقابة هيئة الأوراق المالية والعقود الآجلة. ثالثًا، سدّ ثغرات التحايل: لا يُعتزم إعفاء إدارة الأصول الافتراضية من شرط الحد الأدنى لنسبة الاستثمار؛ إذ يتعين الحصول على ترخيص بصرف النظر عن حجم الانكشاف، منعًا للمؤسسات من خفض مخصصاتها عمدًا للتحايل على الرقابة. وفي الوقت نفسه، لن تتضمن التراخيص الجديدة الثلاثة فترة انتقالية أو ترتيبات تُعدّ بموجبها المؤسسات حاصلة على ترخيص. ويمكن للمؤسسات التي تحمل تراخيص مطوّرة من الفئات 1 و4 و9، والكيانات المرتبطة بمنصات مرخّصة، الاستفادة من إجراءات موافقة معجّلة. ويمكن تقسيم تأثير ذلك على سوق العملات المشفرة إلى مستويين: على مستوى الوقائع، لا تُعفى المؤسسات المعترف بها، مثل البنوك، بل يتعين عليها التسجيل لدى هيئة الأوراق المالية والعقود الآجلة والخضوع للرقابة الميدانية من سلطة النقد في هونغ كونغ. كما أُدرجت بوضوح ضمن نطاق الترخيص محال الصرافة التقليدية، ومنصات الصرافة خارج البورصة، والجهات التي تقتصر على أبحاث العملات، ومديرو المحافظ التي تتكون بالكامل من الأصول الرقمية. أما على مستوى التوقعات، فقد تدفع متطلبات الترخيص إلى خروج مقدمي الخدمات الصغار والمتوسطين من السوق وتركيز النشاط لدى الجهات الكبرى. ومن المرجح أن يزداد الطلب أولًا على الخدمات المهنية المساندة، مثل الحفظ المتوافق مع المتطلبات وأنظمة مكافحة غسل الأموال. وإذا سُمح بتوسيع قنوات التنفيذ لتشمل منصات خاضعة للتدقيق خارج نطاق منصات التداول المرخّصة، فقد تتحسن السيولة وتنخفض تكاليف الخدمات، لكن ذلك يعتمد على تقييم موثوقية المنصات الأجنبية، ولا يزال أمرًا غير محسوم. ويرى المحرر أن هذا الإطار يواصل نهج «النشاط نفسه، والمخاطر نفسها، والقواعد نفسها». وعلى المدى القصير، سيكون اختبارًا لضغوط الامتثال في القطاع، وعلى المدى الطويل، سيمثل شرطًا مؤسسيًا أساسيًا لدخول الأموال المؤسسية بصورة منظمة. أما العامل الحاسم فعلًا، فهو وتيرة العملية التشريعية وتطبيق التفاصيل؛ لذا يُستحسن الرجوع إلى النصوص الأصلية للوثائق الرقابية والتمييز بين ما حُسم وما لا يزال قيد المشاورة.
#香港拟对四类虚拟资产服务发牌 #BTC #ETH #BNB