


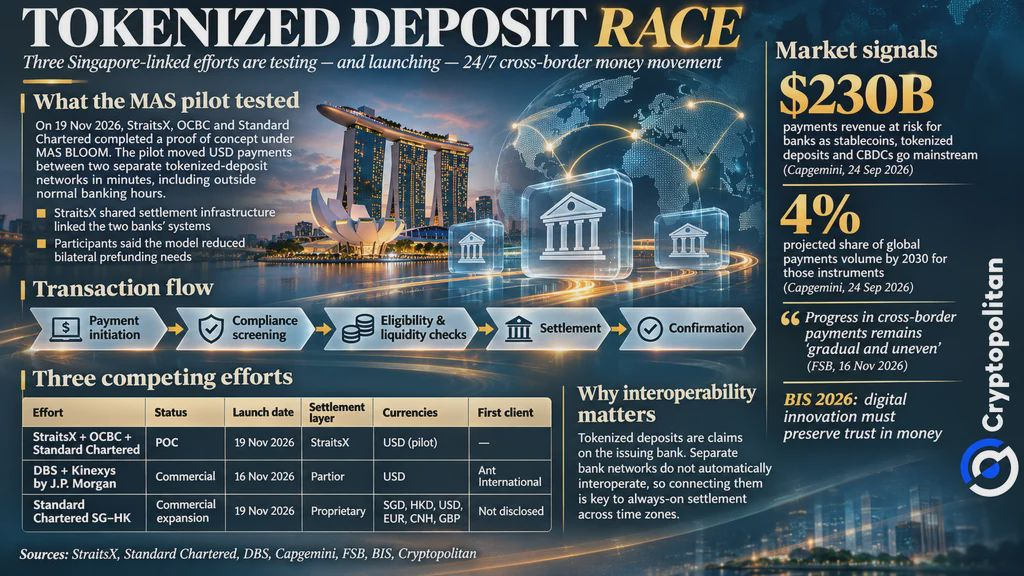
اختبرت StraitsX وOCBC وStandard Chartered بنجاح مدفوعات بالدولار الأمريكي بين شبكات الودائع المُرمَّزة المنفصلة التابعة لها. واستغرقت المدفوعات بضع دقائق فقط لإتمامها، حتى خارج ساعات العمل المصرفية المعتادة.
أعلنت الشركات الثلاث النتائج في 19 نوفمبر 2026. وأُجري الاختبار في إطار مبادرة «بلا حدود، سائلة، مفتوحة، عبر الإنترنت، متعددة العملات» (BLOOM) التابعة لسلطة النقد في سنغافورة (MAS).
يركز الاختبار على تحدٍ رئيسي في الخدمات المصرفية الرقمية. فالودائع المُرمَّزة مرتبطة بالبنوك التي تصدرها. ورغم إمكانية تداول الأموال ضمن شبكة بنك واحد، فإن نقلها إلى شبكة بنك آخر سيطرح بعض التحديات. ويتعين على البنوك أولاً إيجاد سبل لربط هذه الشبكات المنفصلة قبل أن تتمكن من دعم التحويلات السلسة.
لماذا لا تستطيع شبكات الإيداع المنفصلة التواصل فيما بينها
استخدمت StraitsX بنيتها التحتية المشتركة للتسوية لربط شبكتي الودائع المُرمّزة التابعتين لـ OCBC وStandard Chartered. مرّت كل دفعة بخمس خطوات: البدء، وفحص الامتثال، والتحقق من الأهلية والسيولة، والتسوية، والتأكيد.
بحسب StraitsX، أُنجزت المدفوعات خلال دقائق. ووجد البنكان أيضاً أنهما يستطيعان الحد من التمويل المسبق الثنائي، الذي يقتضي أن يودع كل منهما أموالاً لدى الآخر قبل إجراء المدفوعات.
تدعم هذه النتائج هدفاً أساسياً ورد في حالات الاستخدام ضمن مبادرة MAS BLOOM: تمكين أشكال النقود الرقمية المختلفة من العمل معاً عبر الأنظمة المصرفية.
إثبات لمفهوم، لا منتج متاح للاستخدام
اجتياز اختبار ناجح أمر، وتقديم الخدمة للعملاء أمر مختلف تماماً. على البنوك إنجاز الكثير قبل الإطلاق: التأكد من أن التسويات نهائية قانونياً، والتعامل مع مخاطر السيولة، وتحديد المسؤوليات، وتعزيز الحماية من الجرائم المالية.
تؤثر هذه التحديات في القطاع المصرفي بأكمله. وأشار تحليل نشرته Asian Banker في نوفمبر 2026 أيضاً إلى ترتيبات التسوية وإدارة السيولة باعتبارهما عقبتين أمام انتشار أوسع.
DBS وKinexys سبقا إلى السوق
فيما انشغلت StraitsX وOCBC وStandard Chartered باستكشاف قابلية التشغيل البيني، انشغلت بنوك أخرى بإطلاق خدمات مماثلة.
في 16 نوفمبر 2026، أطلقت DBS وKinexys التابعة لـ J.P. Morgan خدمة تجارية تتيح تحويل الدولار الأمريكي بين الحسابات القائمة على البلوك تشين في سنغافورة والولايات المتحدة على مدار الساعة. وأصبحت Ant International أول عملائها.
وبعد ثلاثة أيام، وسّع Standard Chartered خدمة الودائع المُرمّزة الخاصة به لدعم التحويلات شبه الفورية بين سنغافورة وهونغ كونغ. وتدعم الخدمة ست عملات: الدولار السنغافوري (SGD)، ودولار هونغ كونغ (HKD)، والدولار الأمريكي (USD)، واليورو (EUR)، واليوان الصيني الخارجي (CNH)، والجنيه الإسترليني (GBP).
كانت البنوك قد أحرزت تقدماً في وقت سابق من العام. ففي سبتمبر، أفادت Cryptopolitan بأن DBS وCiti أتمّا خلال دقائق تحويلاً بالدولار في عطلة نهاية الأسبوع بين سنغافورة ونيويورك، باستخدام دفتر الأستاذ الرقمي من SWIFT.
 StraitsX وOCBC وStandard Chartered تختبر تحويلات الودائع المُرمّزة على مدار الساعة ضمن تجربة MAS
لماذا تتسابق البنوك على الربط فيما بينها
لدى البنوك أسباب وجيهة للاستثمار في شبكات دفع أسرع. ففي 24 سبتمبر 2026، قدّرت Capgemini أن البنوك قد تخسر 230 مليار دولار من إيرادات المدفوعات مع انتشار البدائل الرقمية. وتتوقع أبحاثها أن العملات المستقرة والودائع المُرمّزة والعملات الرقمية للبنوك المركزية قد تمثل نحو 4% من حجم المدفوعات العالمية بحلول عام 2030.
تناول تقرير صادر عن GFTN في نوفمبر 2026 نمو الأسواق المُرمّزة. ومع ذلك، لا يزال تسريع المدفوعات العابرة للحدود عملاً جارياً.
خلص مجلس الاستقرار المالي في تقريره الصادر في 16 نوفمبر 2026 إلى أن التقدم المحرز في جعل المدفوعات العابرة للحدود أسرع وأكثر كفاءة لا يزال بطيئاً وغير متكافئ. وأثار بنك التسويات الدولية مصدر قلق آخر في يونيو 2026: إذ يجب أن تحافظ أنظمة الدفع الرقمية الجديدة على ثقة الناس في النقود.
تواجه البنوك الآن تحدي إنشاء أنظمة لا تقتصر على تحويل الأموال في ثوانٍ، بل عليها أيضاً إثبات أن أنظمتها آمنة وموثوقة قانونياً وقابلة للاستمرار تجارياً.
أذكى العقول في عالم العملات المشفرة يقرؤون نشرتنا الإخبارية بالفعل. هل تريد الانضمام إليهم؟