


أبرز النقاط
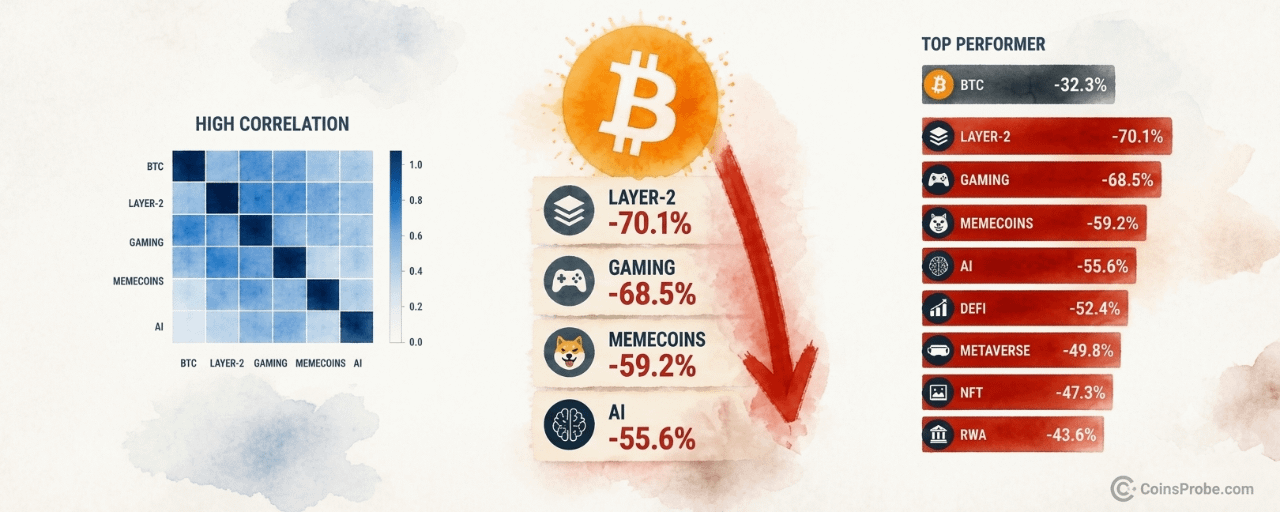
تراجعت بيتكوين بنسبة 32.3% خلال العام الماضي — لكن جميع القطاعات الأخرى التي يتتبعها المؤشر تكبّدت خسائر أكبر، إذ بلغت خسائر الطبقة الثانية 70.1% والألعاب 68.5%
يُظهر مخطط الارتباط الحراري من Alphractal أن العملات البديلة حافظت على ارتباط إيجابي مرتفع ببيتكوين طوال فترة الـ12 شهرًا، ما فاقم الخسائر
سجّلت القطاعات العشرة للعملات المشفرة التي يتتبعها المؤشر عوائد سلبية خلال عام واحد حتى 19 نوفمبر 2026، وفقًا لمؤشرات القطاعات من Alphractal
بيتكوين عند 61,765 دولارًا (−2.39% خلال 24 ساعة) — الأقل سوءًا أداءً في سوق تكبّدت فيه القطاعات القائمة على السرديات المضاربية أعمق التراجعات
يتداول البيتكوين عند 61,765 دولارًا — منخفضًا بنسبة 2.39% خلال الساعات الأربع والعشرين الماضية — ولا يقتصر الأمر على أن سوق العملات البديلة الأوسع نطاقًا يتبعه في الهبوط، بل إن خسائره تتفاقم. فعلى مدار العام الماضي، سجلت جميع قطاعات العملات المشفرة التي شملها الرصد عوائد سلبية، وتكبدت أكثر أركان السوق مضاربةً خسائر تفوق بكثير تراجع البيتكوين نفسه.
نشر محلل لدى Alphractal تفصيلًا لأداء القطاعات كشف حجم هذا التخلف عن الركب. وتغطي البيانات، المستمدة من مؤشرات القطاعات الخاصة بـAlphractal، فترة الاثني عشر شهرًا المنتهية في 19 نوفمبر 2026، وتُظهر سوقًا يُعد فيها البيتكوين الأصل الأقل سوءًا — ليس ملاذًا آمنًا، بل حدًا أدنى نسبيًا تحت بنية العملات البديلة الآخذة في الانهيار.
جميع القطاعات سلبية — حصيلة عام واحد
الأرقام واضحة لا لبس فيها. فمن بين عشرة قطاعات خضعت للرصد، لم يتفوق أي منها على البيتكوين خلال العام الماضي. وفيما يلي التفصيل الكامل لأداء عام واحد، وفقًا لمؤشرات Alphractal:
القطاع | العائد خلال عام واحد الطبقة الثانية −70.1% الألعاب −68.5% عملات الميم −59.2% الذكاء الاصطناعي −55.6% الأصول الحقيقية (RWA) −58.5% البنية التحتية −37.8% الطبقة الأولى −43.9% التمويل اللامركزي (DeFi) −33.1% الخصوصية −30.5% البيتكوين −32.3%
المصدر: مؤشرات قطاعات Alphractal، فترة عام واحد تنتهي في 19 نوفمبر 2026
يحمل هذا النمط دلالة هيكلية مهمة. فقدت شبكات الطبقة الثانية — التي سُوّقت ذات يوم باعتبارها مستقبل قابلية التوسع لإيثيريوم، وكانت من أكثر الفئات حصولًا على تمويل رأس المال المغامر خلال دورة 2021–2024 — 70.1% من قيمتها مقارنة بمستواها قبل عام. وانخفضت رموز الألعاب، التي اجتذبت مليارات الدولارات من رأس المال المضاربي خلال طفرة الرموز غير القابلة للاستبدال واللعب من أجل الكسب، بنسبة 68.5%. وحتى عملات الميم، التي تحركها المضاربة الفردية لا الأساسيات، تراجعت بنسبة 59.2% — وهي فئة افترض كثيرون أنها ستتفوق في بيئة الإقبال على المخاطرة.
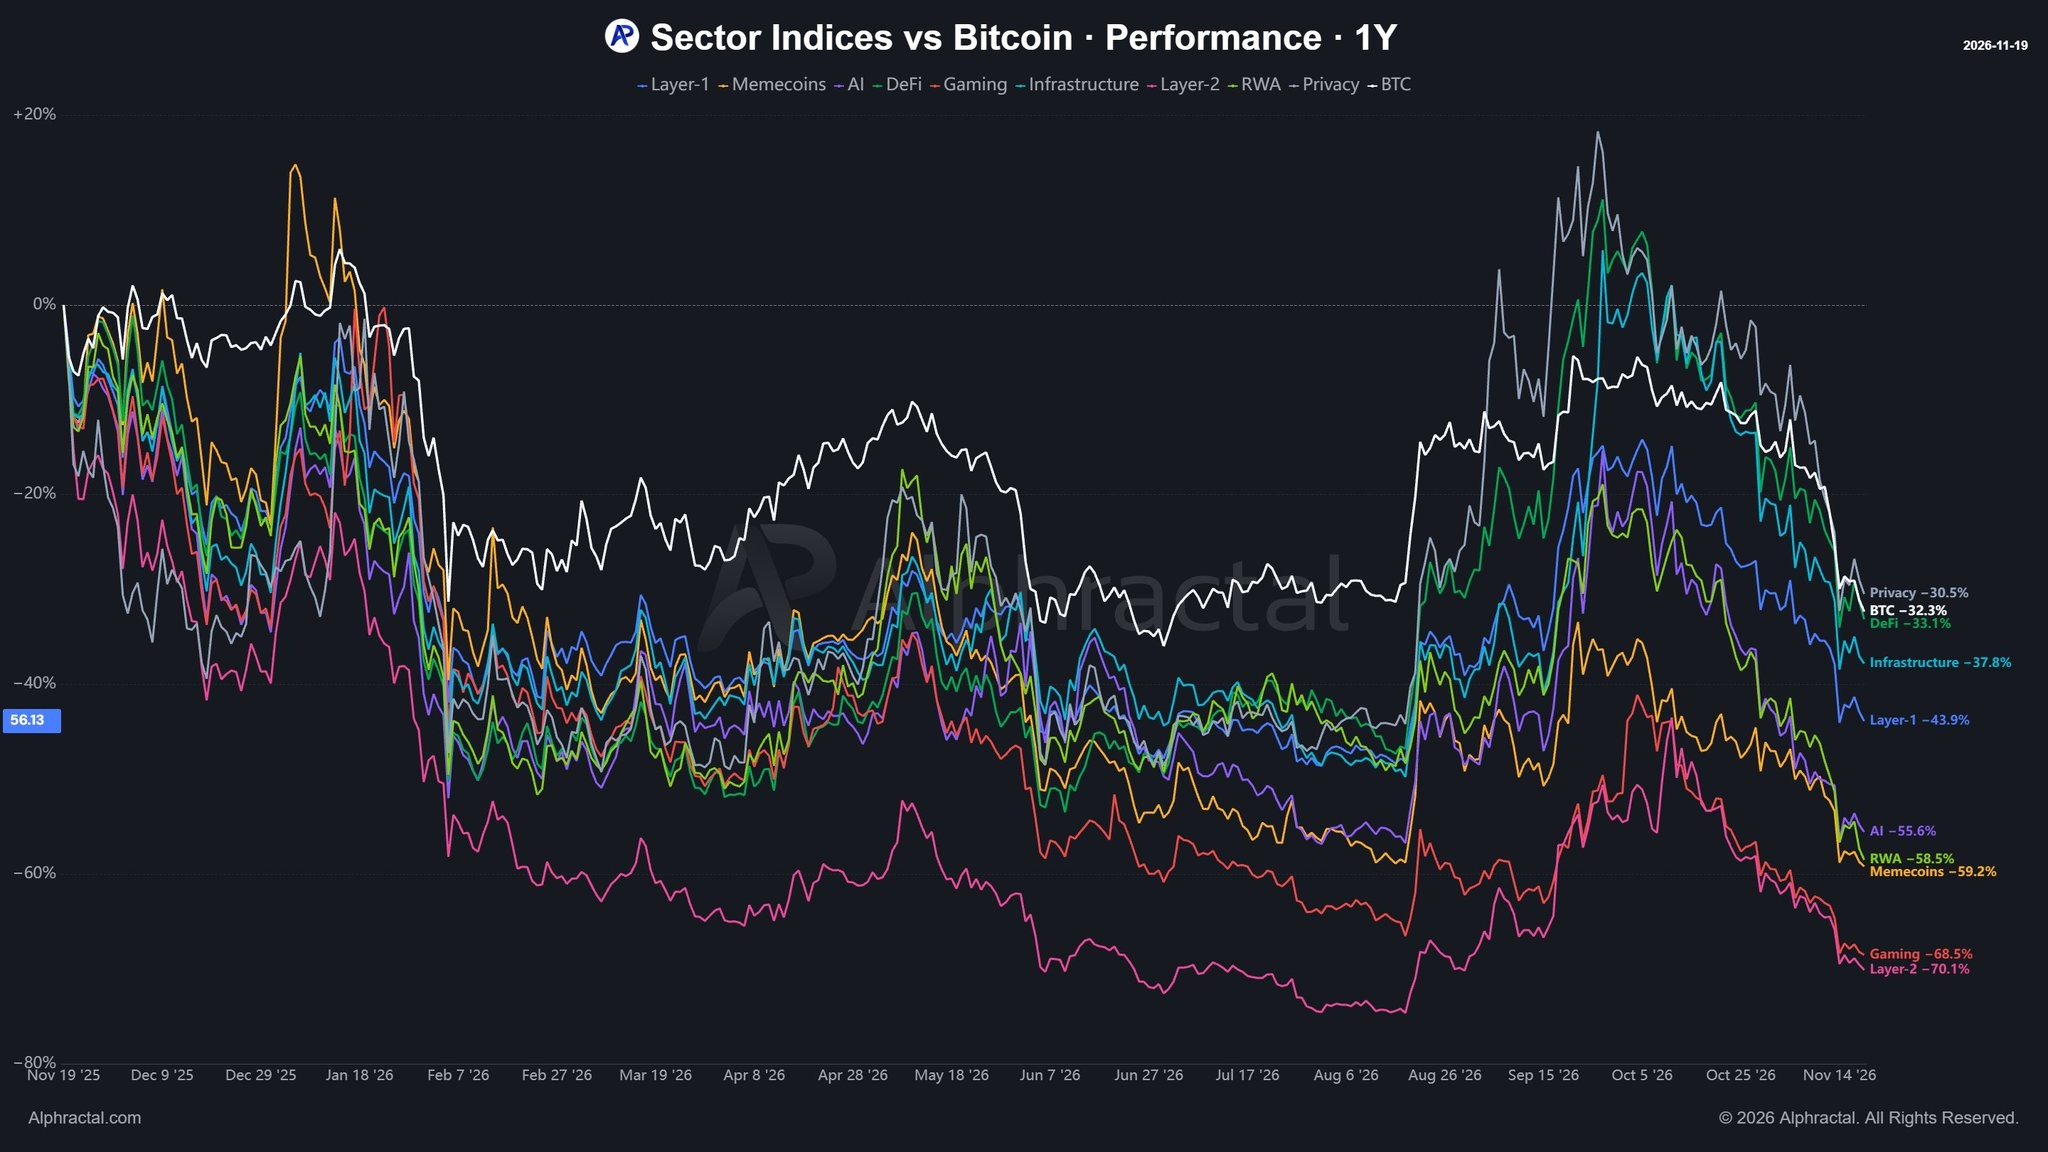
أداء مؤشرات القطاعات مقارنةً بالبيتكوين خلال عام واحد | المصدر: @Alphractal (X)
يجسّد الرسم البياني لمؤشرات قطاعات Alphractal الصورة بوضوح. تتجه جميع خطوط القطاعات هبوطًا حادًا بعد ارتفاع في منتصف الفترة (نحو أغسطس–سبتمبر 2026)، ثم تستأنف تراجعها. وتُظهر معظم القطاعات نمط هبوط مزدوجًا — تعافيًا وجيزًا في منتصف العام أعقبه تجدد ضغوط البيع، ما دفع جميع المؤشرات إلى المنطقة السلبية على أساس سنوي عند نقطة النهاية الحالية. ويأتي البيتكوين، عند −32.3%، في قمة هذا الترتيب السلبي.
ارتباط العملات البديلة — مرتفع حين تكون الخسائر مؤلمة
تقدم خريطة الارتباط الحرارية لدى Alphractal، المعروضة إلى جانب بيانات القطاعات، تفسيرًا هيكليًا لمدى تزامن هذه الخسائر. وتُظهر الخريطة — التي ترصد أكبر 50 عملة مشفرة مقارنةً بالبيتكوين، على أساس متجدد بفاصل 12 ساعة و14 فترة، من نحو أبريل 2025 حتى أكتوبر 2026 — لونًا أزرق في معظمه، ما يشير إلى ارتباط إيجابي مرتفع ومستمر بين العملات البديلة والبيتكوين طوال الفترة.
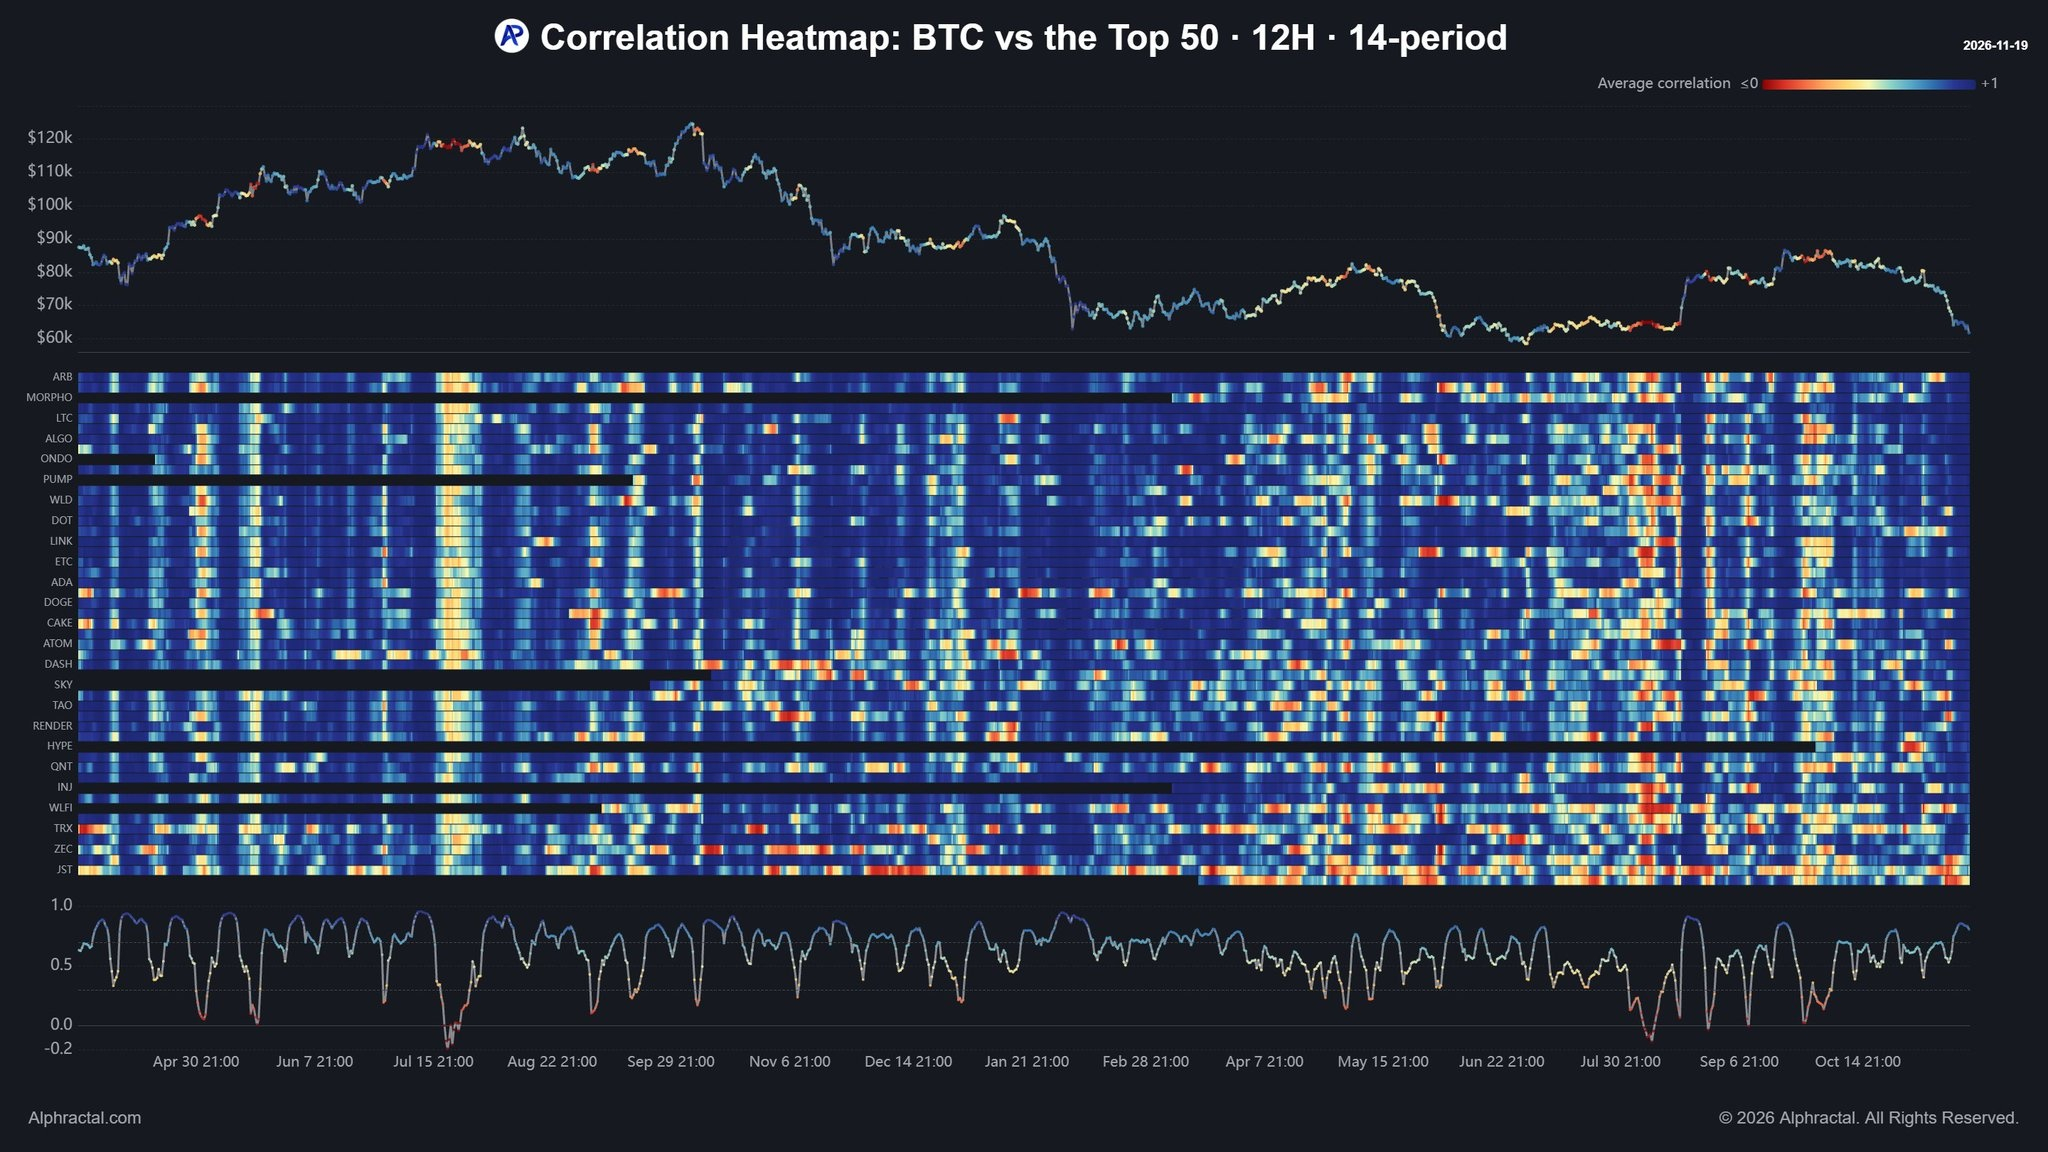
خريطة الارتباط الحرارية | المصدر: @Alphractal (X)
تظهر مجموعات متفرقة من اللونين الأحمر والبرتقالي، وهي تمثل فترات انفصال مؤقت في الارتباط — عادةً خلال موجات صعود محلية للعملات البديلة أو أحداث إخبارية خاصة بقطاع معين. لكن الاتجاه السائد واضح: تتحرك العملات البديلة مع البيتكوين. وعندما ينخفض البيتكوين، تنخفض هي بوتيرة أشد. ويتذبذب المؤشر في اللوحة السفلية للخريطة بين −0.2 و1.0 مع تراجعات متكررة، لكن متوسط القراءة يميل بوضوح إلى الطرف الأعلى من هذا النطاق.
هذا هو فخ الارتباط. فالارتباط المرتفع خلال فترات الهبوط يعني أن محافظ العملات البديلة لا تستطيع التحوط من التعرض للبيتكوين عبر التنويع — بل تتحمل ببساطة نسخًا مضخمة من الحركة الاتجاهية نفسها. ولا يعود الفارق بين خسارة قطاع الطبقة الثانية البالغة −70.1% وخسارة البيتكوين البالغة −32.3% إلى العشوائية، بل إلى رافعة مالية بلا حماية.
ترتبط هذه الديناميكية مباشرةً بما كشفه التحليل السابق لانهيار TOTAL2 بالنمط نفسه الذي سبق موجة بيع أسهم Coinbase — إذ انكسرت بنية القيمة السوقية الإجمالية للعملات البديلة قبل أن تعكس الأسهم هذا الضغط.
ما تقوله البيانات — وما لا تقوله
تؤكد بيانات Alphractal أن ضعف أداء القطاعات حقيقة موثقة وقابلة للقياس على امتداد فترة كاملة من 12 شهرًا. لكنها لا تتنبأ بالعوائد المستقبلية، ولا تحدد مستويات الانعكاس، ولا توصي باستراتيجية لتدوير الاستثمارات. وما تثبته هو خط أساس: إن الدخول في هذه الفترة بتعرض متساوي الأوزان للعملات البديلة، مقارنةً بمركز يقتصر على البيتكوين، أدى إلى خسائر أكبر بمقدار يتراوح بين 1.4 و2.2 مرة، بحسب القطاع.
وتؤكد خريطة الارتباط الحرارية أيضًا أن هذا الأداء الضعيف لم يُعوَّض بمكاسب في أصول غير مترابطة، بل لم يكن سوى تضخيم للخسائر. ولم تنقذ فترات اللونين الأحمر والبرتقالي في الخريطة — حين انخفض الارتباط — أداء القطاعات على أساس 12 شهرًا. كما أن الارتفاع الوجيز الظاهر في رسم القطاعات خلال أغسطس–سبتمبر 2026 لم يكن انفصالًا مستدامًا، بل انضغاطًا مؤقتًا سبق موجة الهبوط التالية.
ولمن يتابع دلتا ضغط الشراء والبيع للبيتكوين، تقدم بيانات القطاعات بُعد العملات البديلة لاختلال الضغط نفسه — إذ ظل البائعون مهيمنين هيكليًا في جميع الفئات اثني عشر شهرًا متتاليًا.
ترتيب الخسائر — ما يكشفه عن شهية المخاطرة
تكشف قراءة جدول القطاعات من أسفله إلى أعلاه أمرًا مهمًا بشأن وجهة تدفقات رأس المال المضاربي أثناء التراجعات. فالخصوصية (−30.5%) والتمويل اللامركزي (−33.1%) هما الأقرب إلى خسارة البيتكوين نفسه. وهاتان فئتان أقدم وأكثر رسوخًا، ولهما استخدامات فعلية وقواعد مستخدمين مستمرة. وتليهما البنية التحتية (−37.8%).
تتركز أكبر الخسائر في الطرف المعتمد على السرديات من الطيف — الذكاء الاصطناعي (−55.6%)، والأصول الحقيقية (−58.5%)، وعملات الميم (−59.2%)، والألعاب (−68.5%)، والطبقة الثانية (−70.1%). وهي فئات اجتذبت رأس المال أساسًا استنادًا إلى سرديات مستقبلية، لا إلى إيرادات أو منفعة حالية. ومع انكماش السيولة خلال العام الماضي، تعرضت هذه السرديات لإعادة تسعير هي الأشد.
هذا الترتيب ليس مصادفة. فهو يعكس سوقًا يكون فيه علاوة المضاربة أول ما يُستغنى عنه خلال الهبوط المستدام. وكلما ابتعد القطاع عن التدفقات النقدية الحالية أو المنفعة المثبتة، زاد تراجعه مقارنةً بالبيتكوين.
وينطبق منطق التدوير نفسه على الأصول المرتبطة بالذكاء الاصطناعي عبر مختلف الفئات — فحيثما اتسعت الفجوة بين السردية والقيمة المتحققة، كان الانكماش أشد.
إلى أين يقودنا هذا في السوق
إن استمرار ضعف أداء القطاعات اثني عشر شهرًا، الموثق في عشر فئات، مع ارتفاع الارتباط بين العملات البديلة والبيتكوين طوال الفترة، يرسم صورة هيكلية واضحة. فالبيتكوين ليس حلًا لضعف العملات البديلة، بل هو الأرضية التي تستند إليها. وعندما تكون هذه الأرضية نفسها منخفضة بنسبة 32.3%، تكون القطاعات المبنية فوقها منخفضة بنسبة تتراوح بين 30% و70% إضافية.
تُظهر خريطة الارتباط الحرارية لدى Alphractal أن هذه العلاقة ظلت مستقرة. فلم تنقلب لصالح العملات البديلة على نحو مستدام خلال فترة القياس. وإلى أن يتغير ذلك — أي إلى أن تُظهر الخريطة تحولًا مستدامًا بعيدًا عن الارتباط المرتفع خلال تعافي البيتكوين نفسه — ستظل البنية الحسابية لعوائد العملات البديلة مقارنةً بالبيتكوين غير مواتية.
عند 61,765 دولارًا، أصبح البيتكوين نفسه في المنطقة السلبية على أساس سنوي، بخسارة −32.3%. ويتطلب أي تعافٍ مستدام للعملات البديلة، في الحد الأدنى، استقرار البيتكوين. ولا تشير بيانات Alphractal إلى أن هذا الاستقرار قد تحقق. فما تزال خطوط القطاعات دون قمم منتصف الفترة، ولا يظهر أي تعافٍ عند نقطة نهاية الرسم البياني الحالية. راقب قدرة البيتكوين على الثبات عند مستوى 61,765 دولارًا — إذ إن استمرار الهبوط الحاد من هنا سيُطبّق عامل التضخيم نفسه الذي أوصل خسائر الطبقة الثانية إلى −70.1% على أي تراجع تالٍ.
إخلاء مسؤولية: الآراء والتحليلات الواردة في هذه المقالة لأغراض إعلامية فقط، وتعكس وجهة نظر الكاتب، ولا تُعد نصيحة مالية. تخضع الأنماط والمؤشرات الفنية التي نناقشها لتقلبات السوق، وقد تحقق النتائج المتوقعة أو لا تحققها. وننصح المستثمرين بتوخي الحذر، وإجراء أبحاثهم المستقلة، واتخاذ قرارات تتوافق مع مدى تقبلهم للمخاطر.