
#IsAnthropic’s$1.5TMarketCapJustified?
ليس تقييم بقيمة 1.5 تريليون دولار أمرًا سأقبله لمجرد أن شركة ما تطوّر منتجات ذكاء اصطناعي مبهرة. لقد شهدت دورات سوقية كافية لأعرف مدى سرعة انجراف المستثمرين وراء الحماس عندما تبدأ صناعة جديدة في جذب أموال طائلة. يبدأ الأمر بالإثارة، ثم إعلانات التمويل، وفي النهاية لا بد أن يشرح أحدهم كيف يتحول كل هذا الإنفاق إلى أرباح فعلية. هذا هو السؤال الذي سأطرحه بشأن أنثروبيك.
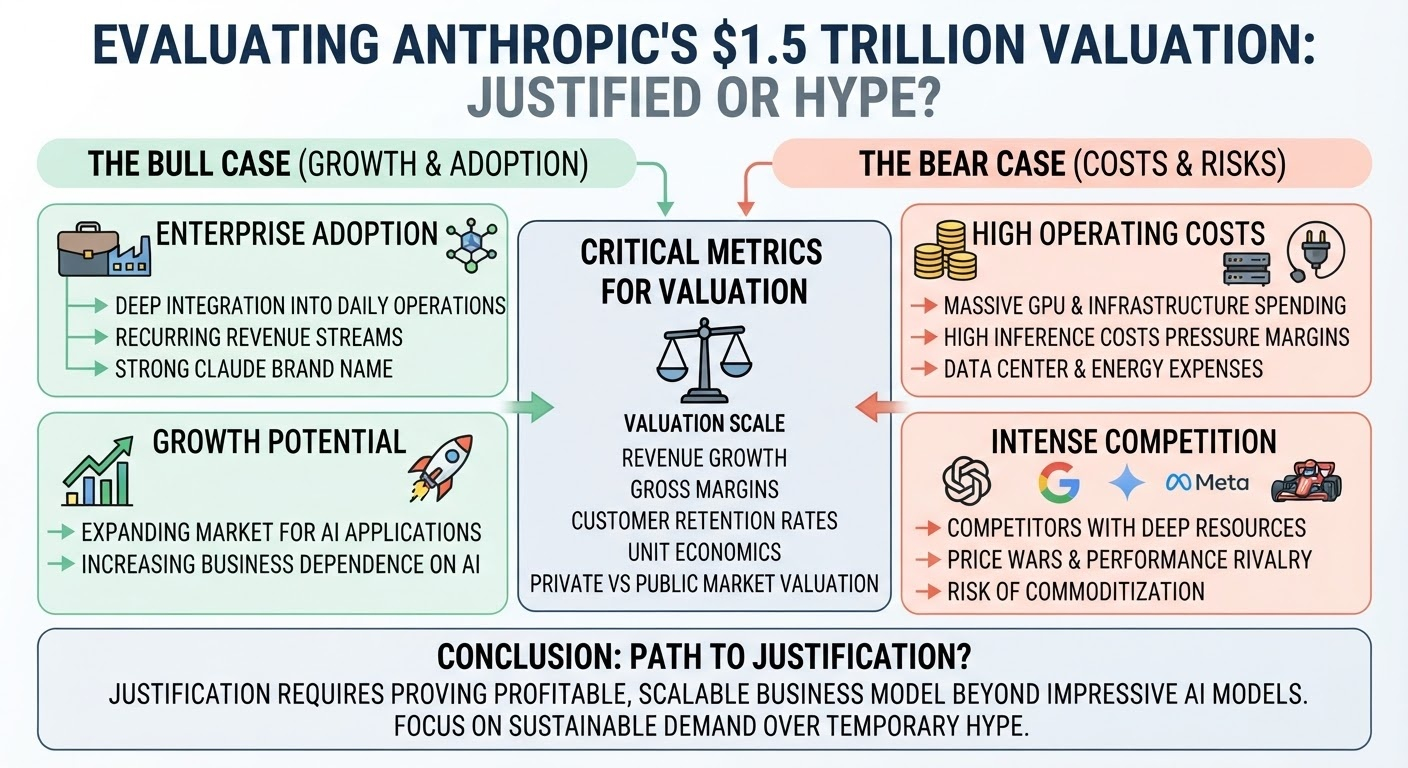
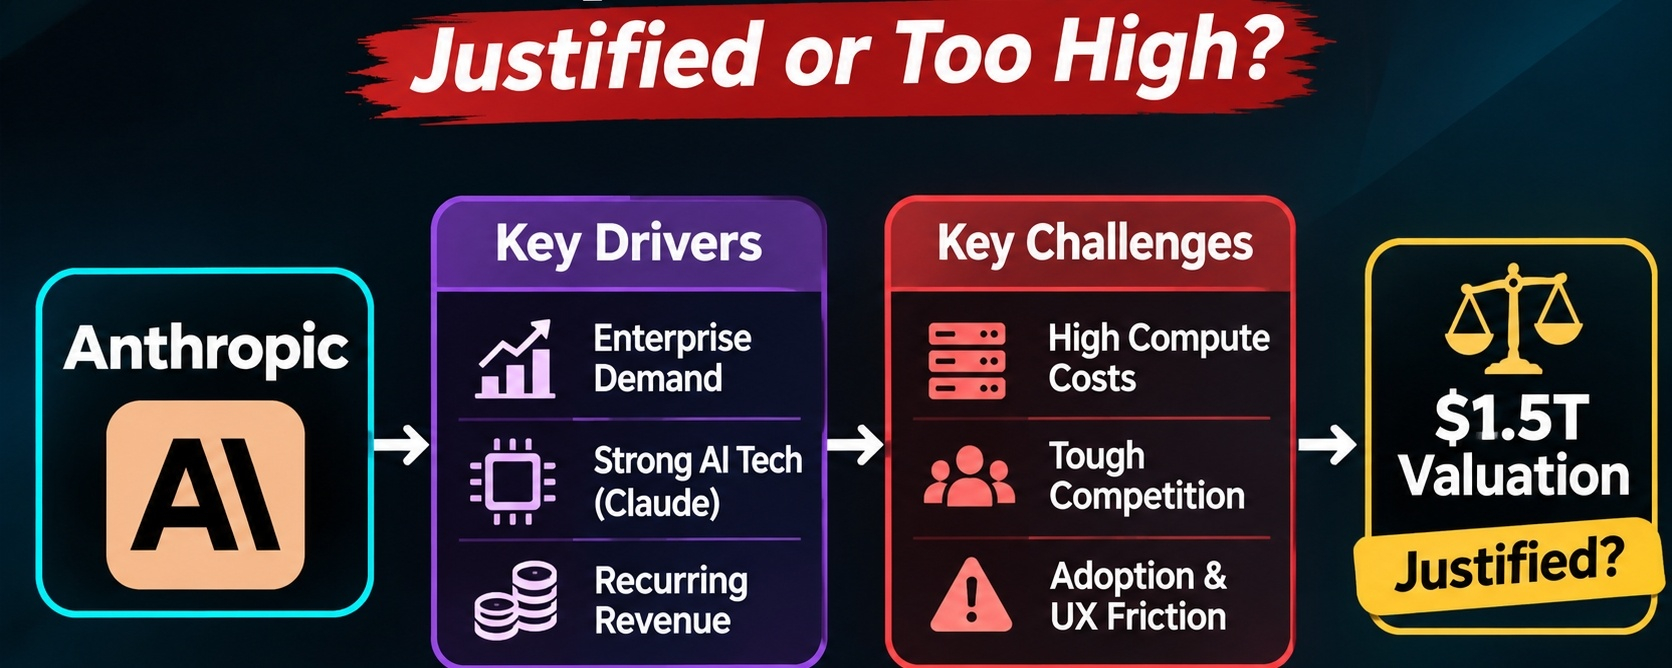
لا شك أن كلود أصبح اسمًا بارزًا في مجال الذكاء الاصطناعي. تستخدمه الشركات في البرمجة والبحث والأتمتة والعمليات الداخلية. فالأمر لا يقتصر على أشخاص يفتحون روبوت دردشة، ويطرحون بضعة أسئلة عشوائية، ثم ينسونه في اليوم التالي. ويكتسب اعتماد الشركات أهمية لأن بإمكانها أن تصبح عملاء دائمين، لا سيما عندما يندمج الذكاء الاصطناعي في عملياتها اليومية. وإذا بدأ الموظفون يعتمدون على هذه الأدوات لإنجاز أعمالهم، فهناك فرصة حقيقية لبناء نشاط تجاري مربح حولها.
لكن لديّ مشكلة في اعتبار التبنّي دليلًا على النجاح المالي. فتشغيل نماذج ذكاء اصطناعي قوية يكلّف ثروة. وتتراكم تكاليف وحدات معالجة الرسوميات والقدرة الحاسوبية ومراكز البيانات والكهرباء، كما قد تفرض تكاليف الاستدلال ضغطًا حقيقيًا على هوامش الربح مع زيادة الاستخدام. يبدو اكتساب مزيد من العملاء أمرًا رائعًا، إلى أن تنظر إلى تكلفة خدمتهم. فقد تعلن شركة عن نمو مبهر، بينما تنفق مبالغ طائلة من رأس المال لمجرد إبقاء بنيتها التحتية قيد التشغيل (وهو أمر ينبغي للمستثمرين ألا يغضّوا الطرف عنه عند مناقشة تقييمات بتريليونات الدولارات).
تجعل المنافسة الحسابات أكثر صعوبة. فلدى OpenAI وGoogle وMeta الموارد اللازمة لمواصلة تطوير نماذجها الخاصة، وتحسين أدائها، والتنافس على الأسعار. قد تتمتع Anthropic بميزة في مجالات معينة اليوم، لكن ذلك لا يضمن بقاء العملاء معها إلى الأبد. يهتم المشترون من الشركات بالأداء والأمان وموثوقية واجهات برمجة التطبيقات وتكاليف التكامل. وإذا قدم مزوّد آخر نتائج مماثلة مقابل أموال أقل، فسيصبح الانتقال إليه خيارًا واقعيًا للغاية.
ثمة جانب عملي لتبنّي الذكاء الاصطناعي لا يحظى باهتمام كبير في مناقشات التقييم. فقد يكون إدماج نموذج في الأنظمة القائمة لدى شركة أمرًا شاقًا. ويتعين على المطورين التعامل مع قيود واجهات برمجة التطبيقات والوثائق ومتطلبات الأمان ومشكلات التوافق. ثم هناك تجربة المستخدم. فإذا أوجد المنتج قدرًا كبيرًا من التعقيد، فلن يستخدمه الموظفون باستمرار، مهما بدا النموذج الأساسي مبهرًا. لقد رأيت مشكلات مشابهة في مشاريع العملات المشفرة، إذ تنفق الفرق بسخاء على التطوير لكنها تقلل من شأن ربط المحافظ ورسوم الغاز وسهولة الاستخدام الأساسية. فالمنتج القوي تقنيًا لا يزال بحاجة إلى أشخاص يرغبون فعلًا في استخدامه.
سأولي أيضًا اهتمامًا للاحتفاظ بالعملاء بدلًا من الاكتفاء بأرقام التبنّي البارزة. هل تدفع الشركات مقابل Claude لأنه يحقق قيمة قابلة للقياس، أم أنها تجرّب مزوّدين متعددين للذكاء الاصطناعي ما دامت الميزانيات متاحة؟ ثمة فرق كبير بين تسجيل عميل جديد وتجديده عقدًا عامًا بعد عام. وينطبق المبدأ نفسه على العملات المشفرة: فالنشاط المؤقت المدفوع بالحوافز لا يخبرك بالكثير عن الطلب المستدام. عليك أن ترى ما إذا كان المستخدمون يعودون بعد اختفاء المكافآت.
تزداد أهمية التفاصيل المالية عند هذا التقييم. وسيكون نمو الإيرادات وهوامش الربح الإجمالية والإنفاق على البنية التحتية واحتياجات رأس المال وتركيز العملاء كلها ضمن قائمة ما سأراجعه. وأود أيضًا الحصول على توضيح بشأن التقييم الفعلي محل النقاش. فـAnthropic شركة خاصة، ولذلك لا يعادل تقييمها المعلن في السوق الخاصة تلقائيًا قيمتها السوقية في سوق عام. وقد تفضي جولات التمويل والمعاملات الثانوية إلى أرقام بارزة لا تعكس بالضرورة السعر الذي قد تحققه الشركة بأكملها في سوق مفتوحة.
هل يمكن أن تبرر Anthropic في نهاية المطاف تقييمًا قدره 1.5 تريليون دولار؟ هذا ممكن، لا سيما إذا أصبح الذكاء الاصطناعي جزءًا راسخًا من عمليات الشركات، وتمكنت الشركة من تحويل تقنيتها إلى خدمة مربحة ومستدامة. لكن هذا سيناريو مستقبلي، وليس أمرًا أتعامل معه اليوم على أنه حقيقة ثابتة.
سيكون نهجي بسيطًا: أراقب الأداء المالي وتجديد العملاء وهوامش الربح قبل الاقتناع بقصة التقييم. تستحق النماذج المبهرة الاهتمام، لكنني أود أن أرى اقتصاديات العمل قبل وصف Anthropic بأنها شركة قيمتها 1.5 تريليون دولار.