Anthropic 创始人不想成为第二个黄仁勋:史上最大 IPO 背后,谁在押注,谁来买单
刚经历黄仁勋离开英伟达的控制权震荡,Anthropic($ANT )在 11 月 19 日登陆纳斯达克时,第一件事就是把创始人控制权彻底焊死。
一、为什么说不想成为第二个黄仁勋
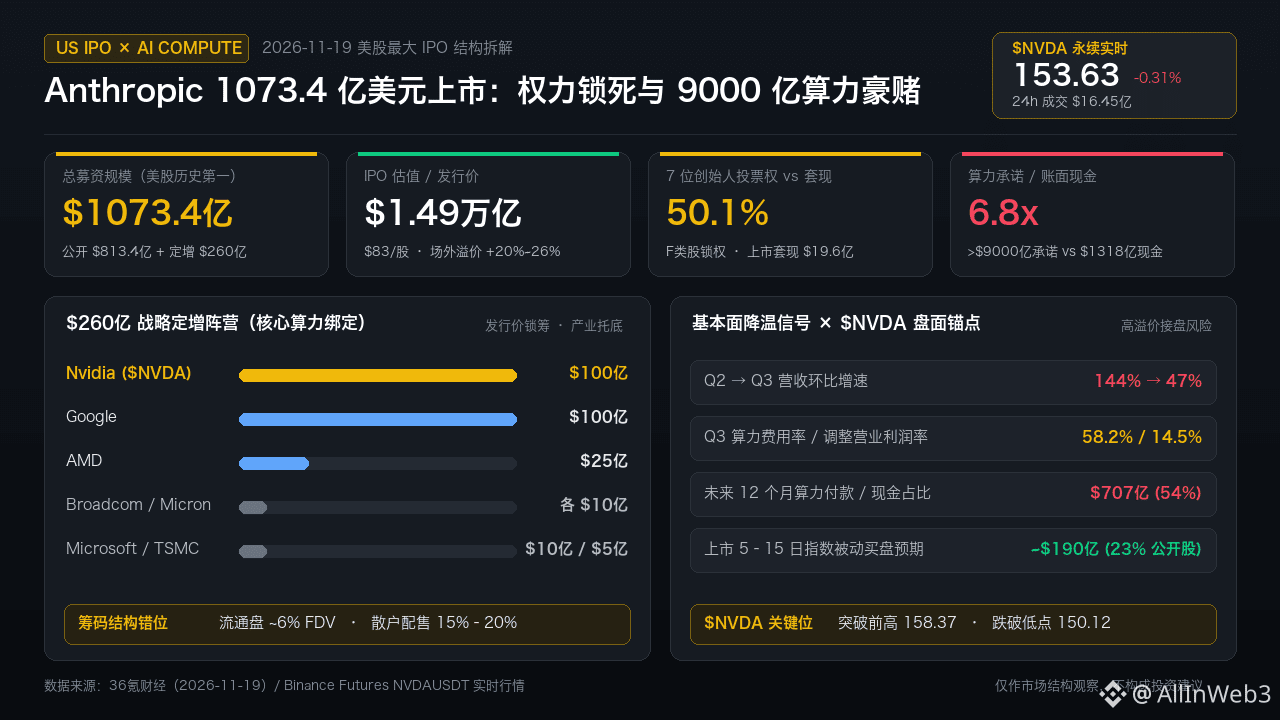
Anthropic 7 位联合创始人通过 F 类股直接锁死 50.1% 的股东投票权,同时用长期利益信托掌握董事会多数席位的任免权,把华尔街外部资本挡在公司治理门外。但极具反差的是,一边高举使命与控制权大旗,7 位创始人却顺手在上市节点套现约 19.6 亿美元。
二、1073.4 亿美元史上最大 IPO,巨头在押什么
本次发行价定在 83 美元(高于 70 至 78 美元区间),公开募资 813.4 亿美元,叠加 260 亿美元战略定增(谷歌与 $NVDA 各投 100 亿、AMD 投 25 亿、博通/美光/微软各 10 亿、台积电 5 亿),总募资约 1073.4 亿美元,超越 SpaceX 刷新美股历史纪录,发行估值约 1.49 万亿美元。算力巨头按 83 美元发行价集体托底,本质是产业闭环绑定:上游拿股权、下游锁订单。
三、华丽增速背后的算力黑洞
账面增长确实凶猛:10 月年化营收冲到 810 亿美元、净美元留存率高达 900%、覆盖超半数世界 500 强。但增速与利润率已露出裂痕——营收环比增速从 Q2 的 144% 骤降至 Q3 的 47%;管理层喊出 35%+ 的远期调整营业利润率目标,Q3 实际仅 14.5%,算力费用率反升至 58.2% 把 GAAP 利润再次拖负,每美元算力换回的营收从 2.08 倍掉到 1.72 倍。更致命的是现金错配:截至 9 月底总算力承诺超 9000 亿美元,是 1318 亿账面现金的 6.8 倍,未来 12 个月就要付 707 亿(占现金 54%),高盛预计 2030 年前自由现金流持续为负。
四、谁在押注,谁来买单
这次公开流通盘仅占总估值约 6%,却罕见拿出 15% 至 20% 的配售额度推向散户。尽管上市后 5 至 15 个交易日有望迎来约 190 亿美元指数被动买盘,但高溢价接盘的“赢家诅咒”在首日已露端倪:$ANT 以 111.5 高开、冲高 115.1 后一路砸至 92.72,收报 97.17(较开盘跌 12.9%),盘后再跌 2.7%。
产业巨头拿 83 的低价筹码换算力订单,创始人锁死 50.1% 投票权顺手套现 19.6 亿,高溢价区接最后一棒的始终是追高情绪。后续 $ANT 只有放量站稳 100 关口且财报证明算力投入跑赢费用率,万亿估值叙事才算稳住;一旦放量失守 92.72 首日低点,价格将继续向 83 发行价回归。
刚经历黄仁勋离开英伟达的控制权震荡,Anthropic($ANT )在 11 月 19 日登陆纳斯达克时,第一件事就是把创始人控制权彻底焊死。
一、为什么说不想成为第二个黄仁勋
Anthropic 7 位联合创始人通过 F 类股直接锁死 50.1% 的股东投票权,同时用长期利益信托掌握董事会多数席位的任免权,把华尔街外部资本挡在公司治理门外。但极具反差的是,一边高举使命与控制权大旗,7 位创始人却顺手在上市节点套现约 19.6 亿美元。
二、1073.4 亿美元史上最大 IPO,巨头在押什么
本次发行价定在 83 美元(高于 70 至 78 美元区间),公开募资 813.4 亿美元,叠加 260 亿美元战略定增(谷歌与 $NVDA 各投 100 亿、AMD 投 25 亿、博通/美光/微软各 10 亿、台积电 5 亿),总募资约 1073.4 亿美元,超越 SpaceX 刷新美股历史纪录,发行估值约 1.49 万亿美元。算力巨头按 83 美元发行价集体托底,本质是产业闭环绑定:上游拿股权、下游锁订单。
三、华丽增速背后的算力黑洞
账面增长确实凶猛:10 月年化营收冲到 810 亿美元、净美元留存率高达 900%、覆盖超半数世界 500 强。但增速与利润率已露出裂痕——营收环比增速从 Q2 的 144% 骤降至 Q3 的 47%;管理层喊出 35%+ 的远期调整营业利润率目标,Q3 实际仅 14.5%,算力费用率反升至 58.2% 把 GAAP 利润再次拖负,每美元算力换回的营收从 2.08 倍掉到 1.72 倍。更致命的是现金错配:截至 9 月底总算力承诺超 9000 亿美元,是 1318 亿账面现金的 6.8 倍,未来 12 个月就要付 707 亿(占现金 54%),高盛预计 2030 年前自由现金流持续为负。
四、谁在押注,谁来买单
这次公开流通盘仅占总估值约 6%,却罕见拿出 15% 至 20% 的配售额度推向散户。尽管上市后 5 至 15 个交易日有望迎来约 190 亿美元指数被动买盘,但高溢价接盘的“赢家诅咒”在首日已露端倪:$ANT 以 111.5 高开、冲高 115.1 后一路砸至 92.72,收报 97.17(较开盘跌 12.9%),盘后再跌 2.7%。
产业巨头拿 83 的低价筹码换算力订单,创始人锁死 50.1% 投票权顺手套现 19.6 亿,高溢价区接最后一棒的始终是追高情绪。后续 $ANT 只有放量站稳 100 关口且财报证明算力投入跑赢费用率,万亿估值叙事才算稳住;一旦放量失守 92.72 首日低点,价格将继续向 83 发行价回归。