

إذا كنت تطوّر منتجات ذكاء اصطناعي، أو تدير شركة برمجيات كخدمة (SaaS)، أو تستثمر في مختلف حلقات سلسلة توريد الذكاء الاصطناعي، فإن إدراج Anthropic اليوم في ناسداك يستحق أكثر من مجرد إلقاء نظرة على سعر الافتتاح. الجزء الذي يستحق وقتك في نشرة الإصدار هو قائمة عقود الحوسبة.
لنبدأ بما يستطيع الجميع رؤيته. سُعّرت الأسهم في 18 نوفمبر عند 83 دولارًا، متجاوزةً النطاق السابق البالغ 70–78 دولارًا. وباعت الشركة والمؤسسون المشاركون 980 مليون سهم، بإجمالي عائدات طرح بلغ 81.34 مليار دولار، في ما تناقلته التقارير على نطاق واسع بوصفه أكبر طرح عام أولي على الإطلاق. وبالتوازي معه، جرى طرح خاص بقيمة 26.0 مليار دولار اشترته سبع شركات: Google وNVIDIA وAMD وBroadcom وMicron وMicrosoft وTSMC. وافتُتح تداول السهم اليوم عند 111.50 دولارًا، بزيادة 34% عن سعر الطرح.
على صعيد المنتج، تؤكد الأرقام صحة الانطباع الذي يتكون لدى كثير من مستخدمي Claude يوميًا. فقد بلغت إيرادات الربع الثالث من عام 2026 نحو 17.0 مليار دولار، بزيادة 1,127% على أساس سنوي. وارتفع عدد العملاء الذين يدفعون أكثر من 100,000 دولار سنويًا من أكثر بقليل من 950 إلى أكثر من 11,900 خلال اثني عشر شهرًا. وبلغ صافي الاحتفاظ بالإيرادات نحو 900%: فبحسب تعريف نشرة الطرح، حقق عملاء الشركات الموجودون قبل عام إيرادات في الربع الثالث من هذا العام تعادل نحو تسعة أضعاف ما حققوه في الربع نفسه من العام الماضي (باستثناء المشتركين الأفراد).
وتتضمن نشرة الطرح الرقم نفسه من زاوية أخرى. فقد وقّعت Anthropic التزامات للحوسبة والبنية التحتية تبلغ نحو 900.9 مليار دولار، أي أكثر من 13 ضعف إيراداتها السنوية المقدّرة استنادًا إلى الربع الثالث.
ثم انظر إلى الجهات التي أُبرمت معها تلك العقود. فمن أصل 900.9 مليار دولار، تبلغ قيمة العقود المرتبطة بـ Google وAmazon وMicrosoft وBroadcom نحو 439.7 مليار دولار، أي ما يقارب النصف. كما أن الشركات الأربع كلها مساهمون في Anthropic أو جهات مُقرِضة لها.
أولًا، ثمة قراءة خاطئة: 90% من الخسارة البالغة 104 مليارات دولار ناتجة عن ارتفاع التقييم
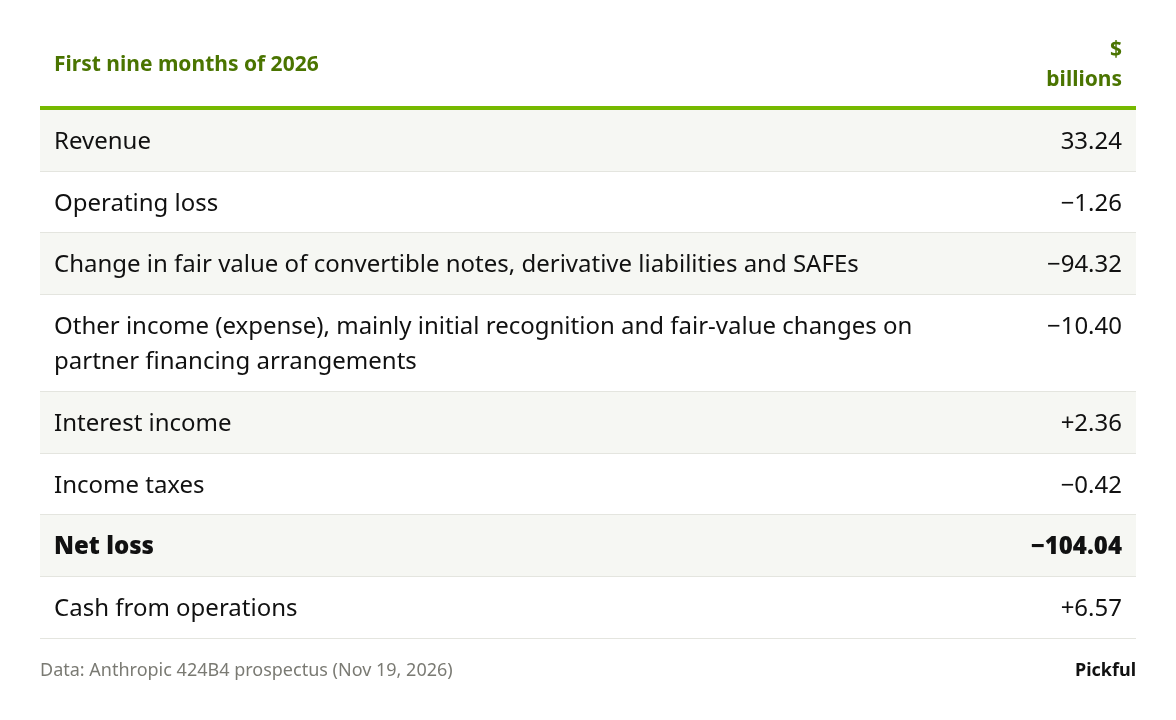
خلال الأشهر التسعة الأولى من عام 2026، بلغت خسارة Anthropic الصافية 104.0 مليارات دولار. وقد بدأ هذا الرقم ينتشر بالفعل على وسائل التواصل الاجتماعي، وغالبًا ما يُقرأ على النحو الآتي: «إيرادات بقيمة 33 مليار دولار وخسائر بقيمة 104 مليارات؛ كلما زادت مبيعاتها زادت خسائرها».
إذا فصلنا بنود قائمة الدخل، نصل إلى النتيجة المعاكسة:
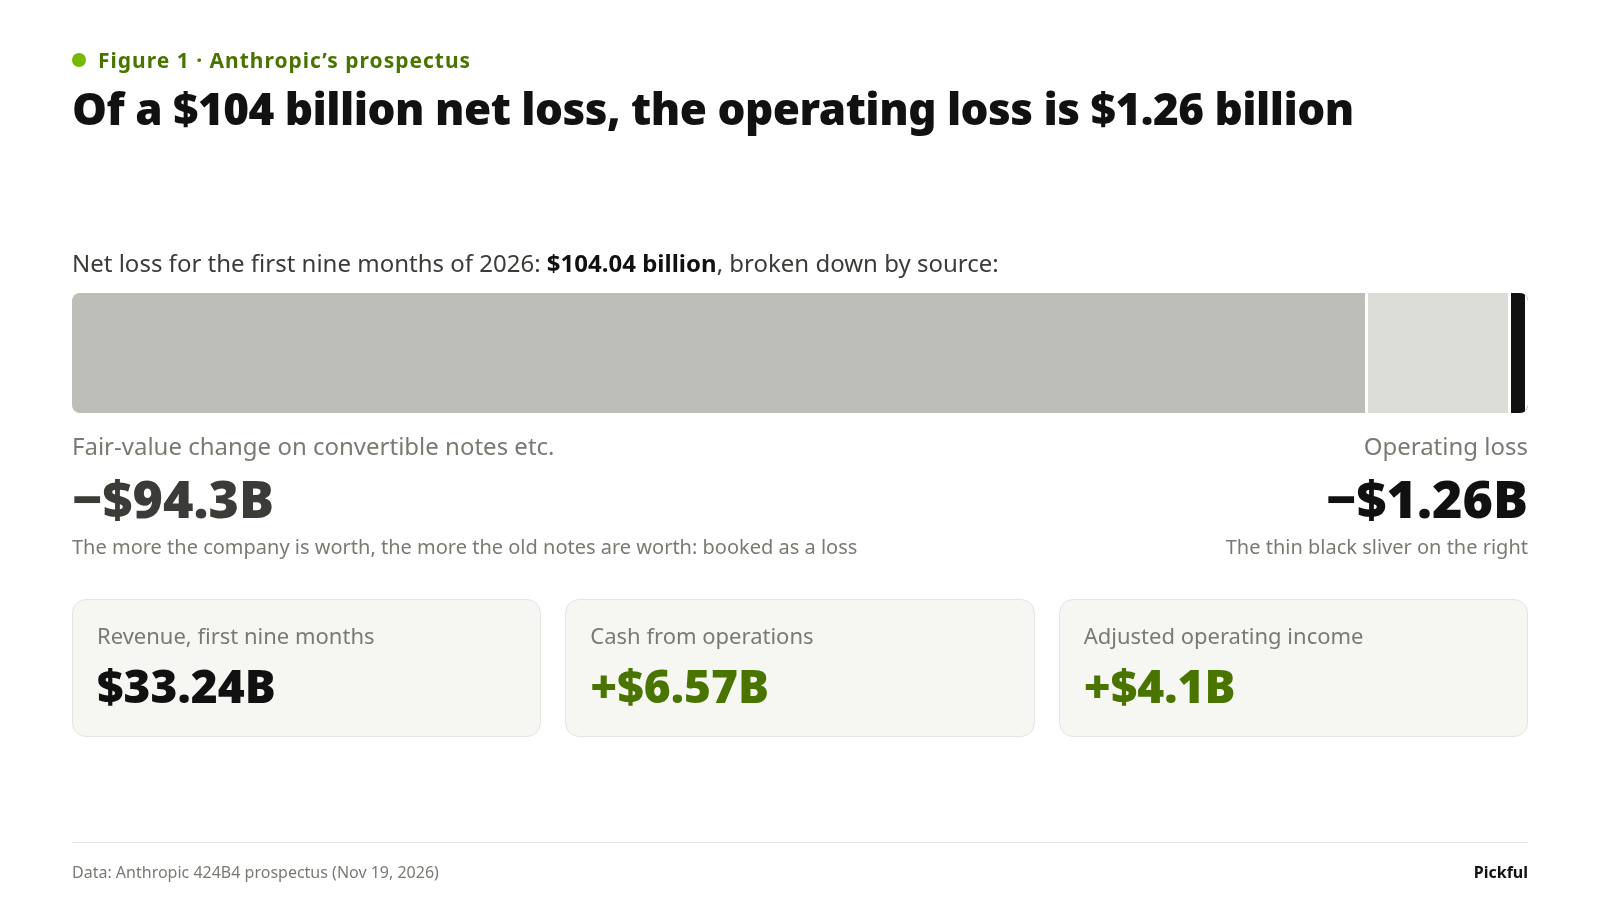
الشكل 1: من خسارة صافية قدرها 104 مليارات دولار، لا تتجاوز الخسارة التشغيلية 1.26 مليار دولار
ينشأ التغير البالغ 94.3 مليار دولار في القيمة العادلة عن سندات قابلة للتحويل أُصدرت في سنوات سابقة. وهذا أسهل بند في قائمة الدخل كلها من حيث إساءة فهمه، لذا لنتخذ Amazon مثالًا.
باختصار: أقرضت Amazon المال لـ Anthropic، ويمكنها لاحقًا تحويله إلى أسهم. ففي عامي 2023 و2024، أقرضت Amazon المال لـ Anthropic وحصلت بدلًا من سند دين عادي على سندات لأمر قابلة للتحويل. وهي لا تحمل فائدة وتستحق في 2034–2035. ويتمثل الشرط الأساسي في التحويل: إذ يمكن لـ Amazon مبادلة أصل الدين بأسهم في Anthropic بسعر ثابت، يبلغ 2.09 دولار للسهم لسندات 2023 و5.05 دولارات لسندات 2024. لم يُرهن أي شيء، وليست هذه أسهمًا تتحول لاحقًا إلى دين. بدأ الأمر بقرض؛ أما الأسهم فتأتي لاحقًا.
تتوقف قيمة سند الدين على قيمة Anthropic. ويبلغ أصل الدين الذي لم يُحوّل بعد 6.2 مليارات دولار. وإذا تجاهلنا سقف الملكية، فسيُحوَّل إلى نحو 1.84 مليار سهم. ويعادل سعر الطرح البالغ 83 دولارًا ما بين 16 و40 ضعف أسعار التحويل، ما يجعل قيمة تلك الأسهم نحو 152.8 مليار دولار بسعر الطرح. ولن تطلب Amazon استرداد 6.2 مليارات دولار نقدًا؛ بل ستُحوّل الدين إلى أسهم.
لماذا تظهر هذه القيمة في صورة خسارة؟ وفقًا للقواعد المحاسبية، تُسجّل هذه السندات كالتزام بالقيمة العادلة، ويُعاد تقييمها في كل فترة. وعندما يرتفع تقييم الشركة، يرتفع الالتزام معه، وتُسجّل الزيادة خسارةً. وتذكر نشرة الطرح بوضوح أن التغييرات «نتجت أساسًا عن زيادة القيمة العادلة لسنداتنا لأمر القائمة والقابلة للتحويل، بسبب ارتفاع تقييم منشأتنا». ومن هنا جاء مبلغ 94.3 مليار دولار خلال الأشهر التسعة. ويُحتسب الرقم المسجل باستخدام نموذج تقييم لكل فترة على حدة، ولا يساوي 152.8 مليار دولار ناقص 6.2 مليارات دولار، لكنه يتحرك في الاتجاه نفسه: فكلما تسارع ارتفاع التقييم، كبرت هذه «الخسارة».
من يتحملها فعليًا؟ لا تكلف Anthropic أي نقد؛ فقد بلغ التدفق النقدي التشغيلي خلال الأشهر التسعة 6.57 مليارات دولار، وهو موجب. لكن المساهمين الآخرين يتحملون التكلفة. تحصل Amazon على أسهم مقابل دولارين إلى خمسة دولارات للسهم، فيزداد عدد الأسهم وتتقلص النسبة التي يملكها الآخرون. وثمة سقف: بعد التحويل، لا يمكن أن تتجاوز حصة Amazon 12% من رأس المال وفق تعريف نشرة الطرح، ويُرحّل ما يزيد على ذلك إلى أرباع لاحقة. ولهذا ظل نحو 1.55 مليار سهم غير محوّل عند الاكتتاب العام.
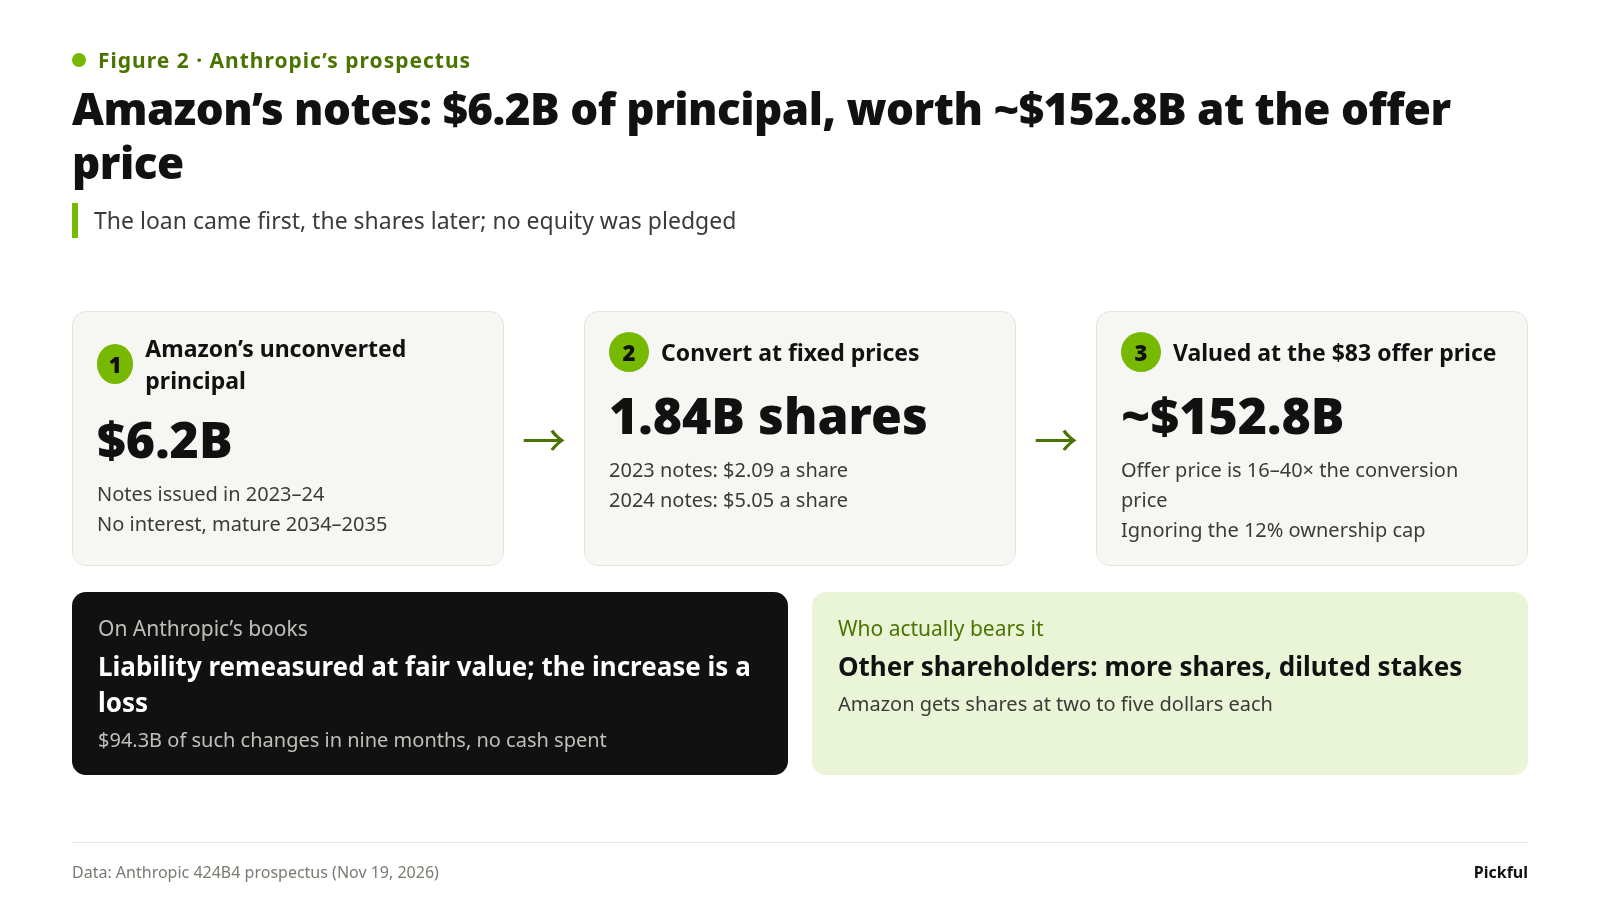
الشكل 2: سندات Amazon القابلة للتحويل: أصل دين بقيمة 6.2 مليارات دولار، تبلغ قيمته نحو 152.8 مليار دولار بسعر الطرح
بعبارة أخرى، يعكس مبلغ 94.3 مليار دولار في قائمة الدخل من جهة الارتفاع السريع في تقييم Anthropic، ومن جهة أخرى تثبيت المستثمرين الأوائل لأرباحهم بأسعار قديمة، فيما تتوزع التكلفة على سائر المساهمين.
لذا فالبند الأهم هو التشغيل. خلال الأشهر التسعة، بلغت الخسارة التشغيلية 1.26 مليار دولار، وبلغ الدخل التشغيلي المعدل، بعد استبعاد التعويضات القائمة على الأسهم وبعض البنود الأخرى، 4.1 مليارات دولار. وبلغت نفقات الحوسبة والبنية التحتية 18.8 مليار دولار، أي 57% من الإيرادات. أما قبل عام، فكانت النسبة نفسها 172%: إذ كان الإنفاق يفوق الإيرادات.
تتحسن اقتصاديات وحدة Claude. لكن السؤال يكمن في مستوى أعمق: كم عقدًا وقّعت Anthropic، ومع من، كي تواصل هذا النمو؟
التزامات حوسبة بقيمة 900.9 مليار دولار، والجهات المتعاقد معها
تُقدّر نشرة الطرح الإجمالي بنحو 900.9 مليار دولار، ويخص كله تقريبًا الحوسبة والبنية التحتية. ويحل أجل نحو 451.6 مليار دولار قبل نهاية عام 2030؛ أما معظم الباقي فيحل أجله بين عامي 2031 و2045. ويستحق دفع نحو 70.7 مليار دولار خلال الاثني عشر شهرًا اعتبارًا من 30 سبتمبر، وهو ما يقارب إيرادات الربع الثالث السنوية البالغة 68 مليار دولار.
وهذا ليس كل شيء. فهناك مجموعة أخرى من العقود لا تحدد مبلغًا ثابتًا، وتقدّر نشرة الطرح مدفوعات إضافية بموجبها تتراوح بين 150 و175 مليار دولار، وهي غير مشمولة في مبلغ 900.9 مليار دولار.
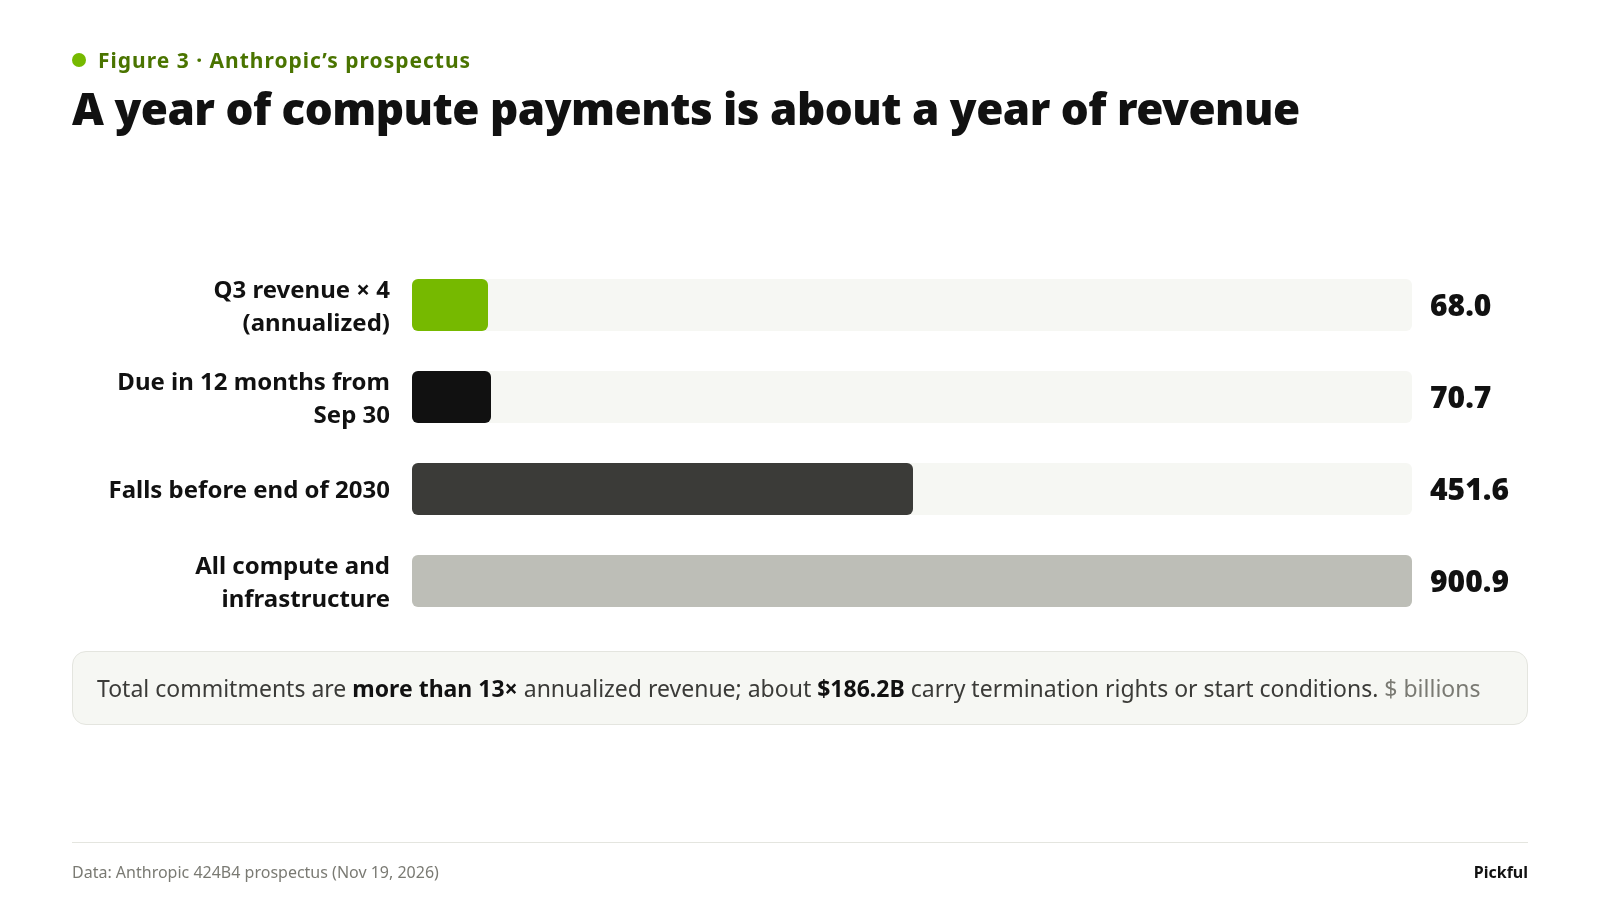
الشكل 3: تعادل مدفوعات الحوسبة لعام نحو إيرادات عام
أبرز العقود التي تذكرها نشرة الطرح:
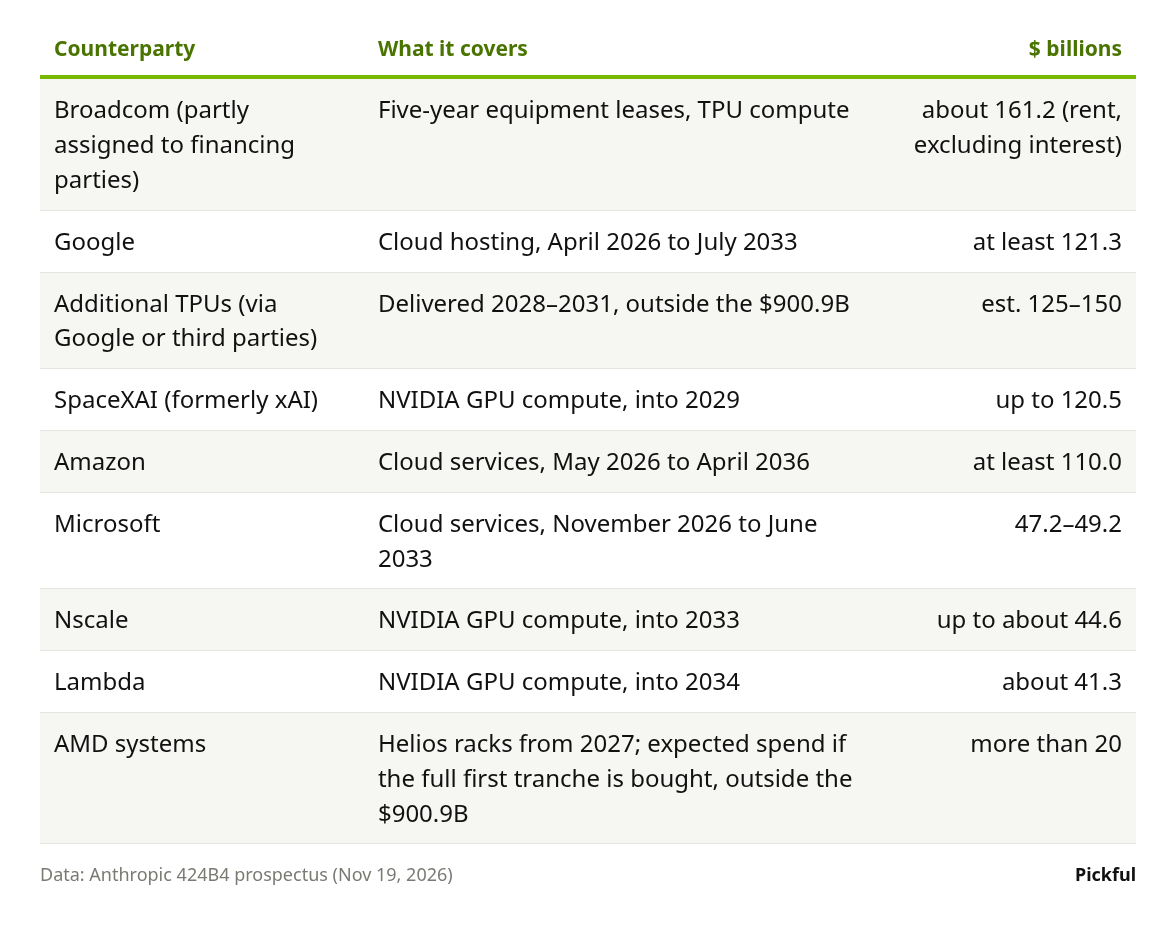
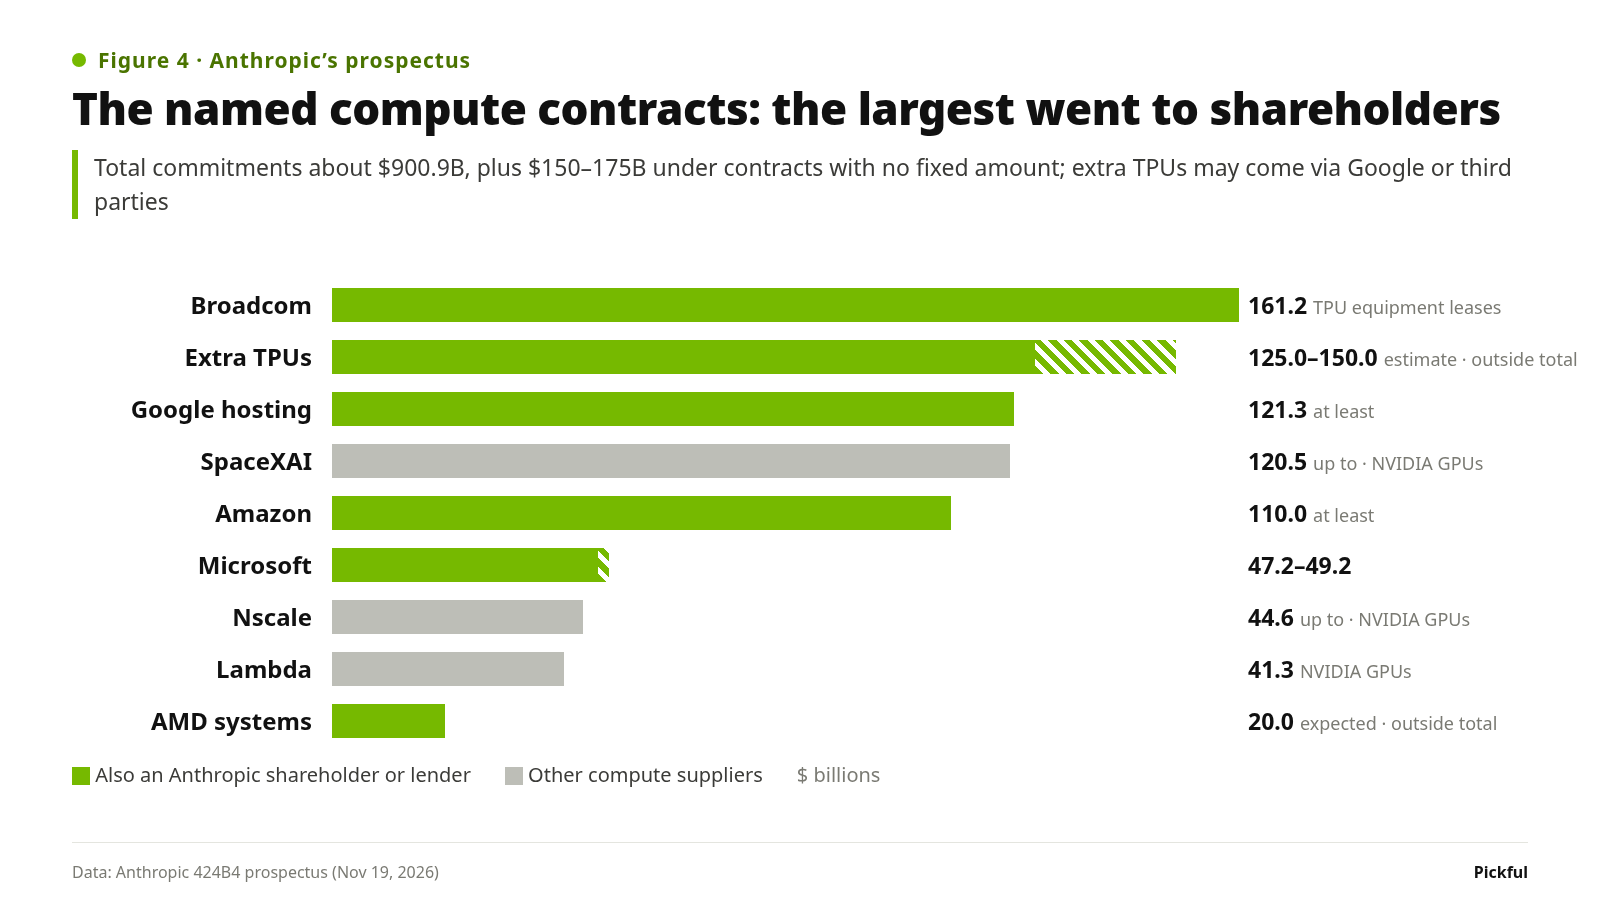
الشكل 4: عقود الحوسبة المذكورة؛ ذهبت أكبرها إلى مساهمين
ثمة أمران في هذا الجدول يستحقان التوقف عندهما.
أولًا، أكبر الأطراف المقابلة هم أيضًا منافسو Anthropic. لدى Google نموذج Gemini، وترتبط Microsoft بـ OpenAI، أما SpaceXAI فهي شركة xAI التي تطور Grok. وتذكر نشرة الطرح ذلك بنفسها في قسم المخاطر: إذ إن بعض مزودي الخدمات السحابية وشركاء الرقائق هؤلاء «يقدمون لنا رأس المال أو الدعم الائتماني، ويعملون موردين للبنية التحتية لدينا، ويطورون نماذج وخدمات ذكاء اصطناعي منافسة لما نقدمه»، وهو ما قد يؤدي إلى تضارب مصالح يؤثر في إمكانية الوصول إلى الحوسبة وتكلفتها وأولوية أعباء العمل.
ثانيًا، بعض العقود أقل ضمانًا مما تبدو عليه. إذ تخضع التزامات تبلغ نحو 186.2 مليار دولار لحقوق إنهاء قابلة للتنفيذ أو لشروط تسبق بدء سريانها، مثل قدرة الطرف المقابل على تأمين التمويل أو المنشآت أو الموافقات. وتُعد Lambda أوضح مثال: فقد أصبح بإمكان أي من الطرفين إنهاء اتفاقية تبلغ قيمتها نحو 34.9 مليار دولار، وُقعت في أغسطس، لأن Lambda لم تؤمّن عقد استئجار المنشأة بحلول الموعد المتفق عليه. ووفقًا لنشرة الطرح، لم يرسل أي من الطرفين إخطارًا حتى الآن.
الشركات نفسها تؤدي ثلاثة أدوار: مساهم ومُقرِض ومورّد
وعند وضع جانب رأس المال إلى جانب ذلك، تتضح حلقة العلاقة.
بصفتهم مساهمين. اشترى الموردون كامل الطرح الخاص البالغ 26.0 مليار دولار. بعد الاكتتاب العام، تمتلك Google نحو 1.77 مليار سهم، وتمتلك Amazon نحو 1.94 مليار سهم. وبحسب عدد الأسهم الوارد في نشرة الطرح، يعادل ذلك نحو 13.4% و14.6% من الأسهم القائمة. ومن المقرر أن تحصل Amazon على نحو 1.55 مليار سهم إضافي عند تحويل سنداتها. وتمتلك الشركتان أسهم الفئة N غير المصوّتة، التي تمنح حقوق توزيع الأرباح والتصفية، لكنها لا تمنح حق التصويت.
بصفتهم جهات مُقرِضة. في نهاية سبتمبر، كان لدى Anthropic تسهيل سندات قابلة للتحويل غير مسحوب بقيمة 77 مليار دولار: 20 مليار دولار من Google (خُفّضت إلى 10 مليارات دولار عند إتمام الطرح الخاص)، و15 مليار دولار من Amazon، و42 مليار دولار من Broadcom. ويمكن تسوية معظم هذا المبلغ بأسهم جديدة، أو تحويله بناءً على خيار حامل السندات، بأسعار مرتبطة بسعر السهم بعد الاكتتاب العام. وتختلف الشروط باختلاف الاتفاقية، ويتيح بعضها السداد نقدًا في ظروف معينة.
بصفتهم موردين. أكبر البنود في جدول العقود أعلاه هي مع هذه الشركات نفسها.
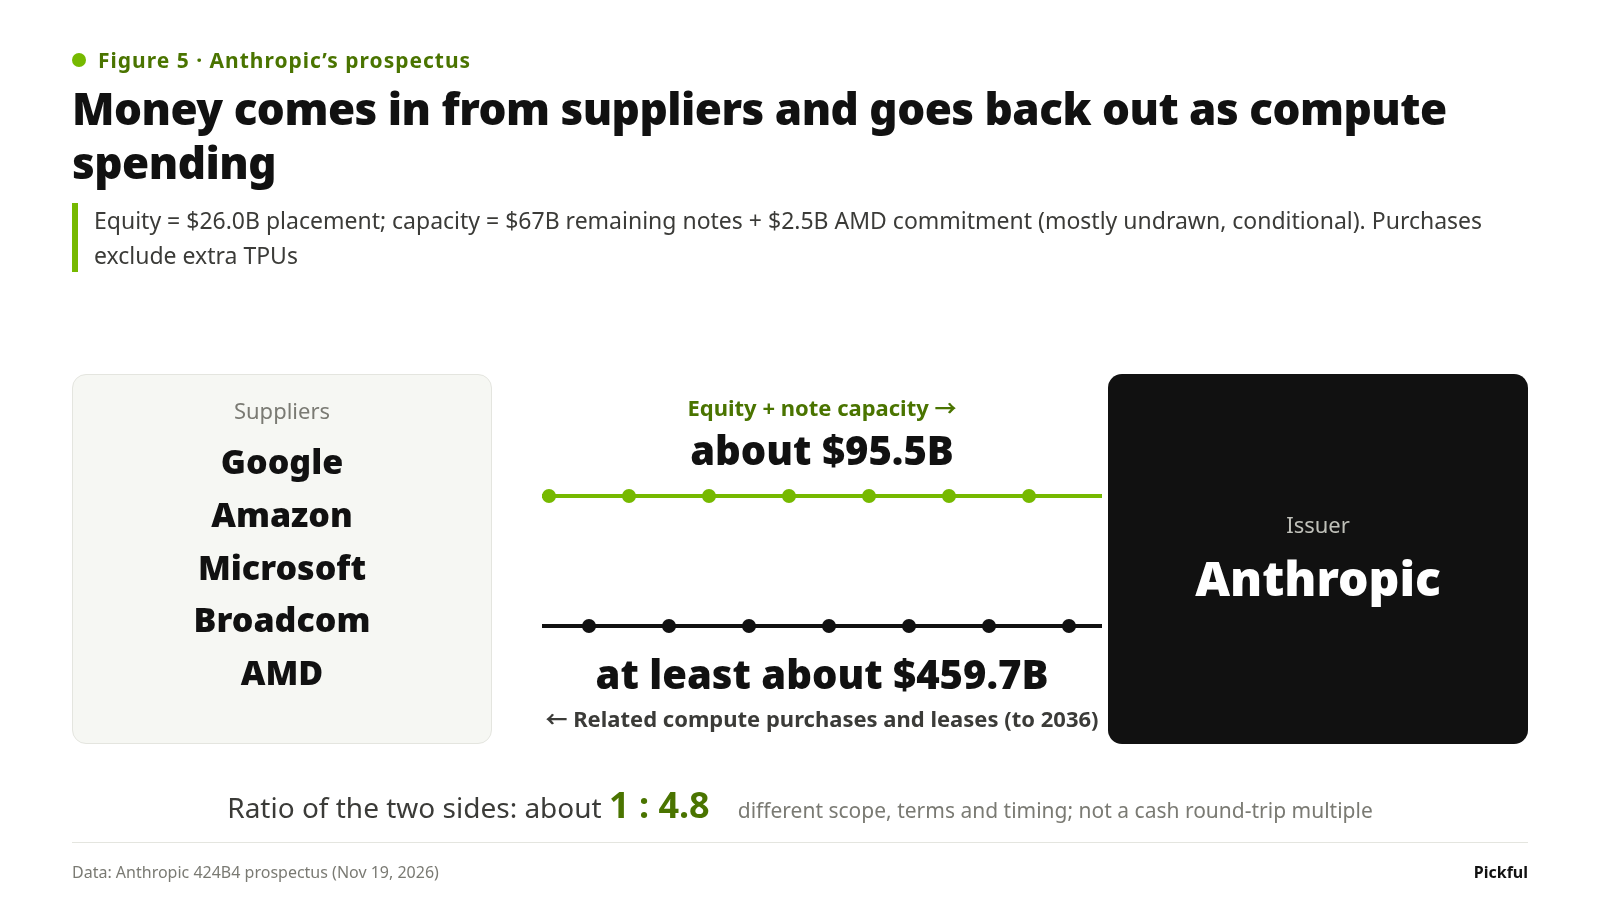
الشكل 5: يأتي المال من الموردين، ثم يخرج مجددًا في صورة إنفاق على الحوسبة
تُعد AMD المثال الأوضح. بموجب اتفاقية توريد الأجهزة الموقّعة في يوليو، التزمت AMD بشراء أسهم في Anthropic بقيمة تصل إلى 5 مليارات دولار، لكن ليس دفعة واحدة: إذ يمكن لـ Anthropic سحب المبلغ كلما حققت وحدات معالجة الرسوميات من AMD مراحل التسليم والنشر. وقد استُخدم نصف هذا الالتزام في الطرح الخاص، من خلال استثمار AMD البالغ 2.5 مليار دولار. ولا يتاح المبلغ المتبقي، البالغ 2.5 مليار دولار، إلا بعد أن تتجاوز قيمة المبالغ المرتبطة بالمراحل 2.5 مليار دولار التي دُفعت بالفعل. وضمن هذا الحد، كلما نشرت Anthropic مزيدًا من رقائق AMD، زادت مشترياتها من أسهم AMD التي يمكنها طلبها.
تعمل Broadcom بالطريقة نفسها. وتفيد نشرة الطرح بأن تسهيل السندات البالغ 42 مليار دولار يمكنه، عند الحاجة، تمويل جزء من الإيجار الفصلي لعقود استئجار معدات TPU، وأن مؤجر هذه المعدات هو Broadcom وجهات التمويل التابعة لها. وتدفع السندات فائدة سنوية قدرها 9%، ويمكن لحاملها تحويلها بسعر يعادل 90% من متوسط السعر المرجح بحجم التداول خلال 30 يومًا (VWAP). وإذا لم تتحقق شروط معينة للإيرادات، ترتفع الفائدة إلى 13% وينخفض سعر التحويل إلى 85%.
مقارنة تقريبية بين الجانبين: يبلغ مجموع الطرح البالغ 26.0 مليار دولار، إضافةً إلى سعة السندات المتبقية البالغة 67 مليار دولار، والتزام AMD المتبقي بالاستثمار في الأسهم البالغ 2.5 مليار دولار، نحو 95.5 مليار دولار. أما مبالغ الشراء والاستئجار التي تلتزم بها Anthropic بموجب عقود مرتبطة بـ Google وAmazon وMicrosoft وBroadcom وAMD، فتبلغ 459.7 مليار دولار على الأقل، قبل احتساب وحدات TPU الإضافية. والنسبة تقارب 1 إلى 4.8.
لا تعني هذه النسبة أن «كل دولار يقدمه المورد يعود إليه في صورة 4.8 دولارات». فمعظم مبلغ الـ95.5 مليار دولار سعة مشروطة لم تُسحب. كما يجمع مبلغ الـ459.7 مليار دولار بين التزامات ثابتة وإيجارات لا تشمل الفوائد والإنفاق المتوقع من AMD، ويمتد حتى عام 2036، ويُدفع جزء منه إلى جهات التمويل لا إلى الموردين أنفسهم. وما تكشفه هذه الأرقام هو مدى عمق العلاقة: إذ يعتمد جزء من إيرادات هذه الشركات خلال العقد المقبل على استمرار نمو Anthropic، بينما تمتلك هذه الشركات بدورها حصة كبيرة من أسهم Anthropic وسعة تمويلها.
بعد الاكتتاب العام، يبدأ سعر السهم بالتأثير في تمويل الحوسبة
في رأيي، هذا هو التغيير الأهم الذي أحدثه الاكتتاب العام في قطاع الذكاء الاصطناعي.
حين كانت Anthropic شركة خاصة، كان تسعير ترتيبات الأسهم مقابل الحوسبة يستند إلى تقييم كل جولة تمويل، ويتغير كل بضعة أشهر. أما بعد الاكتتاب العام، فأصبح جزء كبير منها مرتبطًا مباشرةً بسعر السوق:
يُحدَّد سعر مشتريات AMD الإضافية من الأسهم وفق متوسط السعر المرجح بحجم التداول (VWAP) خلال 30 يوم تداول قبل إتمام كل عملية.
يُحوَّل تسهيل Amazon البالغ 15 مليار دولار لعام 2026 وفق متوسط السعر المرجح بحجم التداول خلال 30 يومًا في تاريخ بلوغ المرحلة المحددة من سعة الحوسبة.
تُحوَّل سندات Broadcom بسعر يعادل 90% (أو 85%) من متوسط السعر المرجح بحجم التداول خلال 30 يومًا.
تُحوَّل سندات Amazon الأقدم المتبقية في نهاية كل ربع بسعر هو الأدنى من بين السعر الثابت وسعر الاكتتاب العام ومتوسط السعر المرجح بحجم التداول خلال 10 أيام. وبأسعار ثابتة تتراوح بين 2 و5 دولارات، يكاد لا يكون لسعر السهم تأثير في هذه السندات.
ينشأ بذلك مسار انتقال لم يكن موجودًا من قبل. ففي الترتيبات التي تستخدم أسعار السوق، يعني ارتفاع سعر سهم ANT أن تمويل مبلغ معين من الحوسبة يتطلب إصدار أسهم جديدة أقل. وإذا انخفض السعر، تزداد الأسهم المطلوبة، وتتقلص حصص المساهمين الحاليين أكثر، ويقل المجال لمواصلة دفع تكاليف الحوسبة بهذه الطريقة.
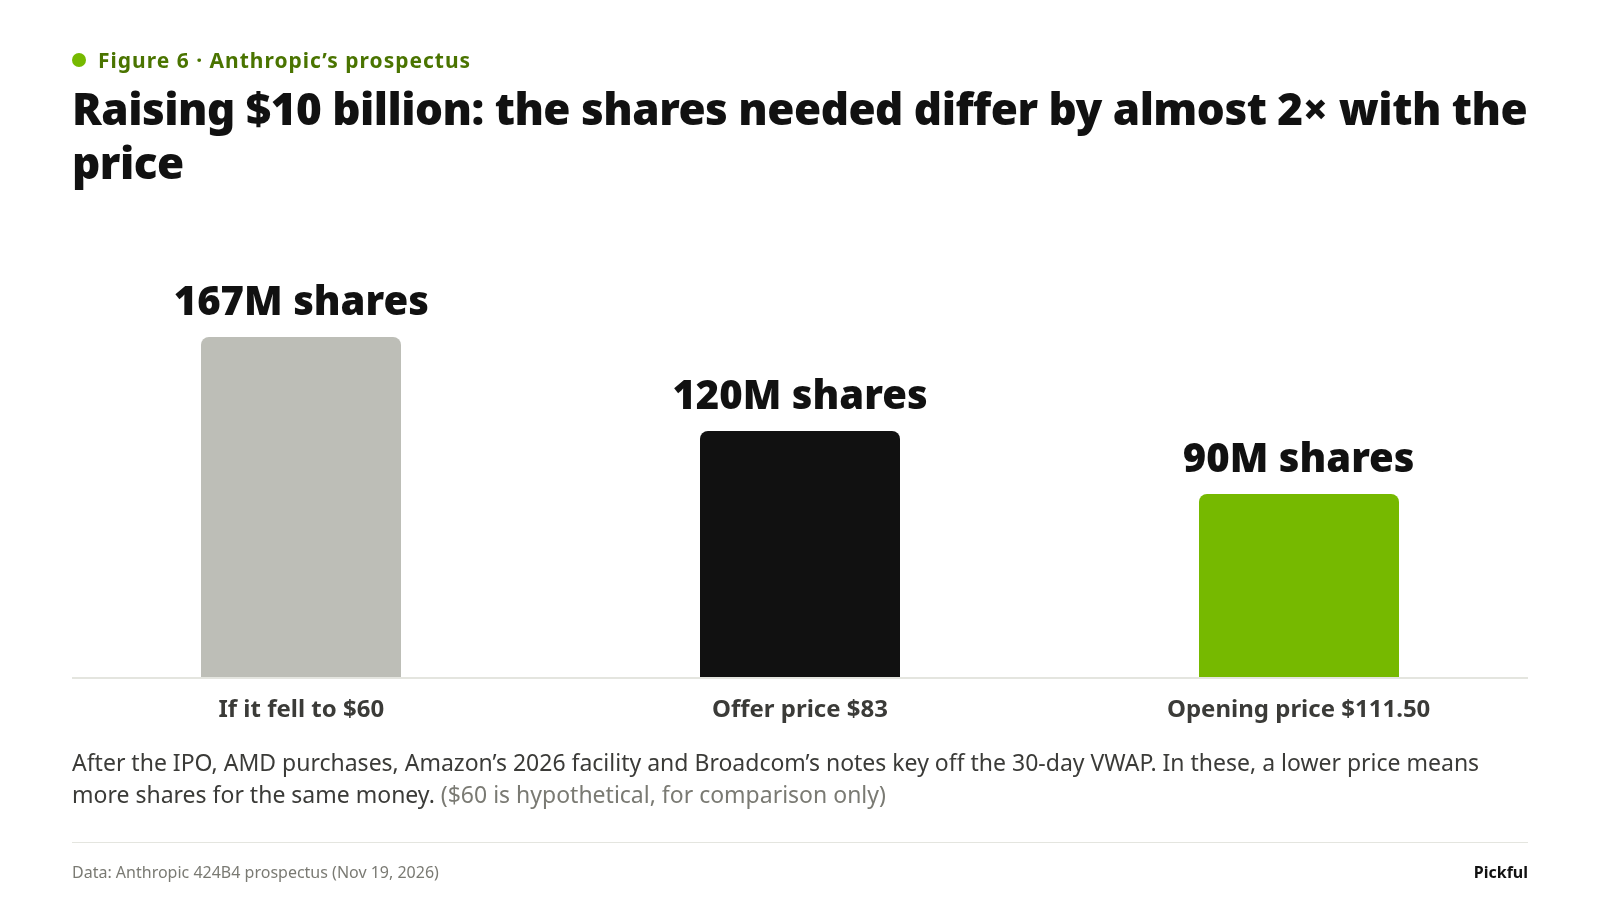
الشكل 6: جمع 10 مليارات دولار؛ يختلف عدد الأسهم المطلوبة بنحو الضعف بحسب سعر السهم
بالطبع لدى Anthropic مصادر أخرى للمال: نقد واستثمارات قصيرة الأجل بقيمة 131.8 مليار دولار في نهاية سبتمبر، وتدفقات نقدية تشغيلية موجبة، وتسهيل ائتماني متجدد بقيمة 15 مليار دولار. لكن تمويل الموردين كبير. كانت توقعات NVIDIA وBroadcom وAMD وTSMC تبدأ سابقًا من الإنفاق الرأسمالي لمزودي الخدمات السحابية؛ ومن الآن فصاعدًا، ينبغي أن يدخل سعر سهم ANT في الحساب أيضًا.
كيف يبدو المنتج الجيد في نشرة الطرح، وما الذي يحافظ على جودته
نعود إلى الفكرة التي بدأنا بها: Claude ممتاز، وما زال أمامه مجال كبير للنمو. وتدعم ذلك ثلاث مجموعات من الأرقام الواردة في نشرة الطرح.
يتعمق العملاء في استخدام المنتجات، ولا يقتصر الأمر على زيادة عددهم: ففي الربع الثالث، استخدم أكثر من نصف العملاء الذين يدفعون أكثر من 100,000 دولار سنويًا منصة API وتطبيقًا واحدًا على الأقل من تطبيقات الشركة (مثل Claude Code وClaude Cowork وغيرها)، ارتفاعًا من نحو 30% في نهاية العام الماضي.
أصبحت الإيرادات موزعة على نطاق أوسع: ارتفعت حصة الإيرادات من خارج أكبر خمسة عملاء من نحو 64% في الربع الأول إلى نحو 79% في الربع الثالث.
تتحسن الكفاءة: نمت إيرادات الربع الثالث بنسبة 1,127% على أساس سنوي، بينما زادت نفقات الحوسبة بنسبة 382%.
يكشف رقم واحد عن القوة والهشاشة معًا: جاء أكثر من 80% من إيرادات الربع الثالث من إصدارات النماذج التي طُرحت خلال الأشهر الستة السابقة. وتعتمد الإيرادات بدرجة كبيرة على طرح نماذج أقوى باستمرار. وطالما ظل Claude في الصدارة، يؤدي ذلك إلى نمو سريع في الإيرادات؛ لكن إذا تخلف جيل من النماذج عن الركب، فسيظهر أثر ذلك على النمو هنا أولًا. ولا يكشف الرقم مدى سرعة انتقال العملاء إلى مزود آخر؛ فمعرفة ذلك تتطلب بيانات الاحتفاظ بالعملاء في الأرباع اللاحقة.
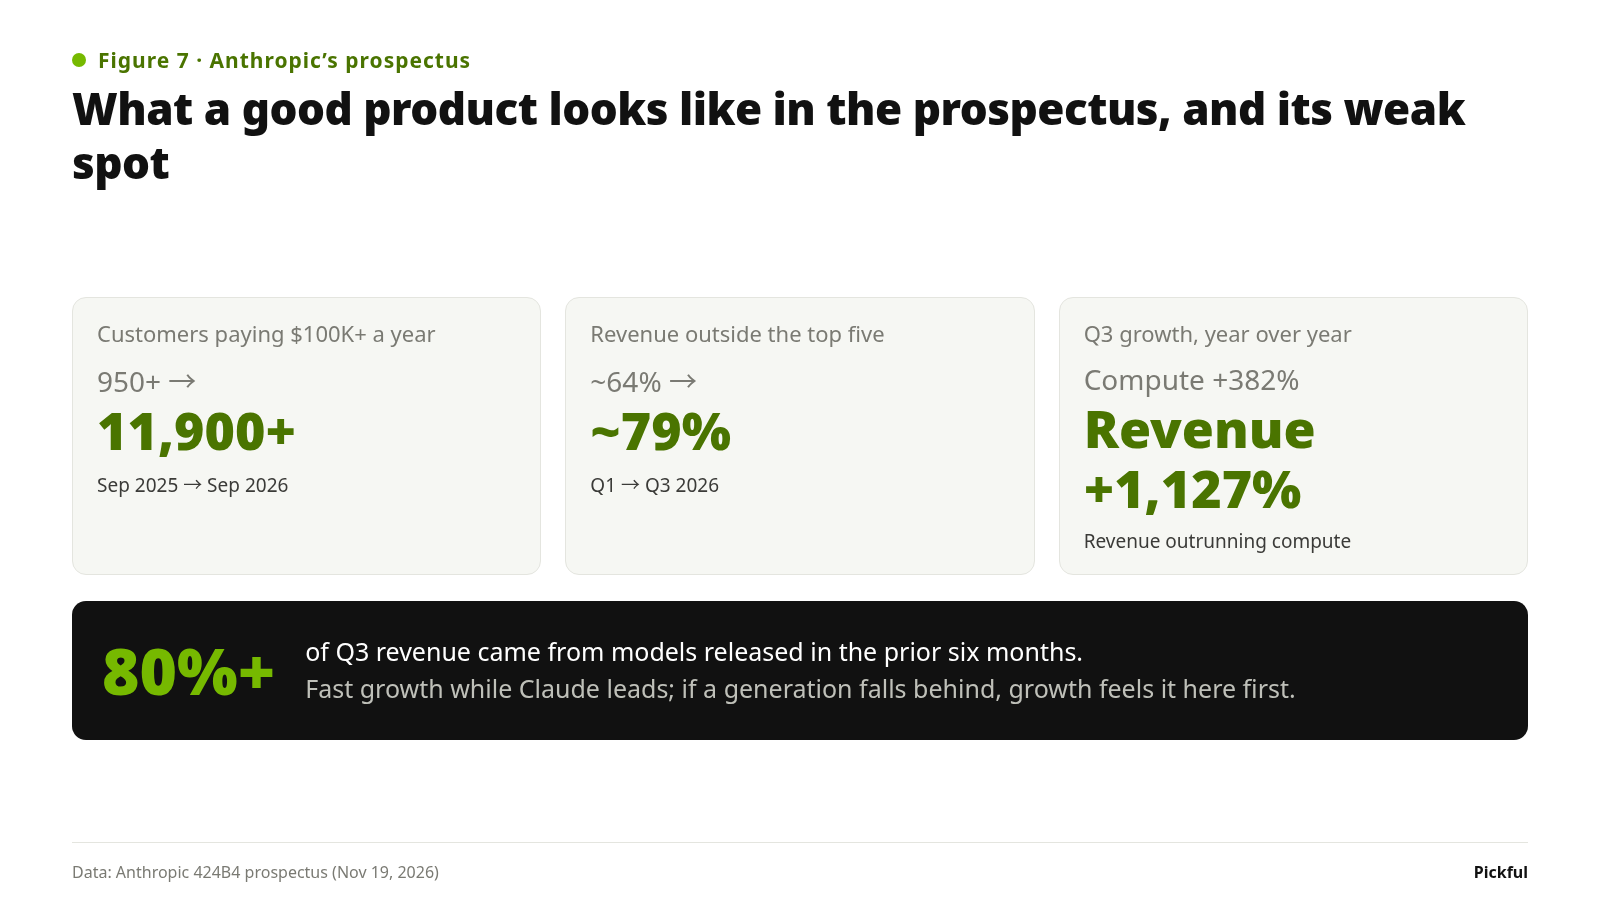
الشكل 7: كيف يبدو المنتج الجيد في نشرة الطرح، وما نقطة ضعفه
وثمة أمر آخر ينبغي مراقبته، وهو الحوسبة قصيرة الأجل. ففي الربع الثالث، بلغت نفقات Anthropic على الحوسبة بموجب العقود قصيرة الأجل 5.0 مليارات دولار، وهي أعلى بكثير تكلفةً من العقود متعددة السنوات. وأدى ذلك إلى انخفاض هامش التشغيل المعدل من 19% في الربع الثاني إلى 15%. وإذا أضفنا نحو 2.0 مليار دولار من النفقات غير النقدية الناتجة عن برنامج مطابقة التبرعات، نجد أن نتائج التشغيل وفق مبادئ المحاسبة المقبولة عمومًا تحولت من دخل قدره 974 مليون دولار في الربع الماضي إلى خسارة قدرها 567 مليون دولار. وتُوقّع العقود طويلة الأجل عادةً قبل 12 إلى 18 شهرًا؛ وعندما يتجاوز الطلب سعتها، تُسد الفجوة بتكلفة إضافية. وتتوقع نشرة الطرح أن يستمر استخدام الحوسبة قصيرة الأجل في الارتفاع على المدى القريب.
أربعة أرقام ينبغي مراقبتها كل ربع سنة
بصفتها شركة عامة، ستعلن Anthropic نتائجها كل ربع سنة. وللمرة الأولى، سيتمكن المراقبون من متابعة حسابات شركة تطور نموذجًا متقدمًا ربعًا تلو الآخر، وستُقاس في ضوء ذلك قيمة OpenAI، ومخاطر إزاحة الذكاء الاصطناعي لشركات البرمجيات كخدمة، وتوقعات الطلبيات لدى مصنّعي الرقائق.
إذا كنت ستتابع أربعة أرقام فقط:
نفقات الحوسبة كنسبة من الإيرادات. بلغت 57% خلال الأشهر التسعة الأولى، وهي مقياس لعبء الحوسبة الإجمالي. وتتأثر بكفاءة النماذج ونمو الإيرادات وتوقيت إضافة السعة الجديدة، لذا ينبغي النظر إليها إلى جانب النمو.
إنفاق الحوسبة قصيرة الأجل. بلغ 5.0 مليارات دولار في الربع الثالث. وكلما ارتفع هذا المبلغ، دلّ ذلك على أن الطلب أو الاستخدام البحثي يتجاوز السعة طويلة الأجل بمقدار أكبر، وعلى زيادة الضغط على الهوامش.
حصة الإيرادات من أحدث النماذج. تتجاوز 80% حاليًا، وهي مقياس لمدى اعتماد الإيرادات على طرح نماذج جديدة باستمرار.
السحب من تسهيلات الموردين والتحويلات. ما مقدار ما يُسحب من سعة سندات Broadcom وAmazon وGoogle والتزام AMD بالاستثمار في الأسهم؟ وكم سهمًا يُصدر فعليًا؟ وكم يتبقى من الديون غير المحوّلة؟ كلما زاد المبلغ المسحوب، زاد اعتماد الحوسبة على أموال الموردين.
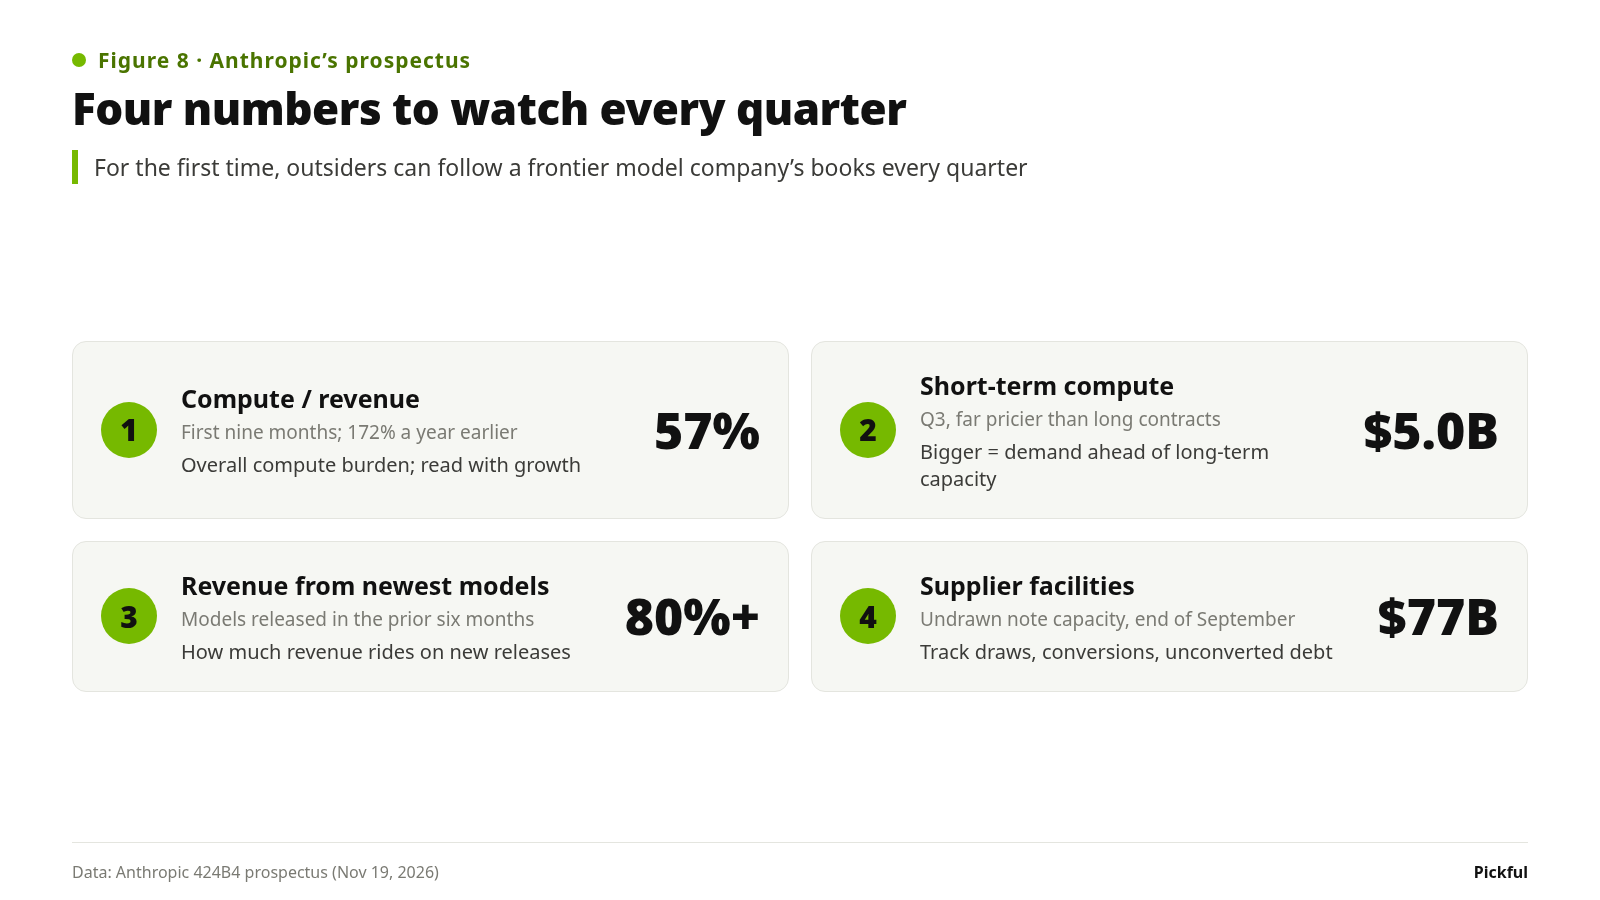
الشكل 8: أربعة أرقام ينبغي مراقبتها كل ربع سنة
يحدد منتج Claude سرعة نمو الإيرادات، وتحدد أموال الموردين مقدار سعة الحوسبة التي يمكن بناؤها، ويؤثر سعر سهم ANT في تكلفة تلك الأموال. وترتبط العوامل الثلاثة بعضها ببعض، وسيُظهر تقرير كل ربع أيها يبدأ بالتراخي أولًا.
أيٌّ من هذه الأرقام الأربعة تعتقد أنه سيتعثر أولًا؟
المصادر
نشرة طرح Anthropic 424B4 (19 نوفمبر 2026): الإيرادات، وقائمة الدخل، والتدفقات النقدية، وتعريف صافي الاحتفاظ بالإيرادات، والالتزامات البالغة 900.9 مليار دولار والعقود الفردية، وتسهيلات السندات القابلة للتحويل وشروط التحويل، واتفاقية AMD، وحصص Amazon وGoogle، وتركيز العملاء والإيرادات، والحوسبة قصيرة الأجل، والنقد والتسهيل الائتماني.
نشرة التسعير التكميلية لطرح Anthropic (19 نوفمبر 2026): سعر الطرح البالغ 83 دولارًا، و980 مليون سهم، و81.34 مليار دولار، والطرح الخاص البالغ 26.0 مليار دولار (313,253,007 أسهم).
النطاق السعري 70–78 دولارًا، و«أكبر اكتتاب عام على الإطلاق»، وسعر الافتتاح البالغ 111.50 دولارًا: تقارير نشرتها CNBC وCNN وStockTitan وFortune في اليوم نفسه.
نسب الملكية محسوبة من جانبنا استنادًا إلى عدد الأسهم بعد الاكتتاب العام الوارد في نشرة الطرح (7.583 مليار سهم من الفئة A، إضافةً إلى 5.637 مليار سهم من الفئة N، قبل خيار متعهدي التغطية). وهي تمثل الحصة الاقتصادية من الأسهم القائمة، لا قوة التصويت أو الملكية على أساس التخفيف الكامل.
حسبنا نسبة 1 إلى 4.8 بأنفسنا. جانب المشتريات: استضافة Google بقيمة 121.3 + Amazon بقيمة 110.0 + Microsoft بقيمة 47.2 (الحد الأدنى) + إيجار Broadcom بقيمة 161.2 + AMD بقيمة 20 (متوقعة، الحد الأدنى). جانب رأس المال: الطرح بقيمة 26.0 + سعة السندات المتبقية البالغة 67 + التزام AMD المتبقي بالاستثمار في الأسهم البالغ 2.5. ويختلف الجانبان من حيث النطاق والشروط والتوقيت.