تقييم بقيمة $ANT 1.5 تريليون. تصفحت الحسابات التي نشرها البعض في الساحة، وشعرت ببعض القلق.
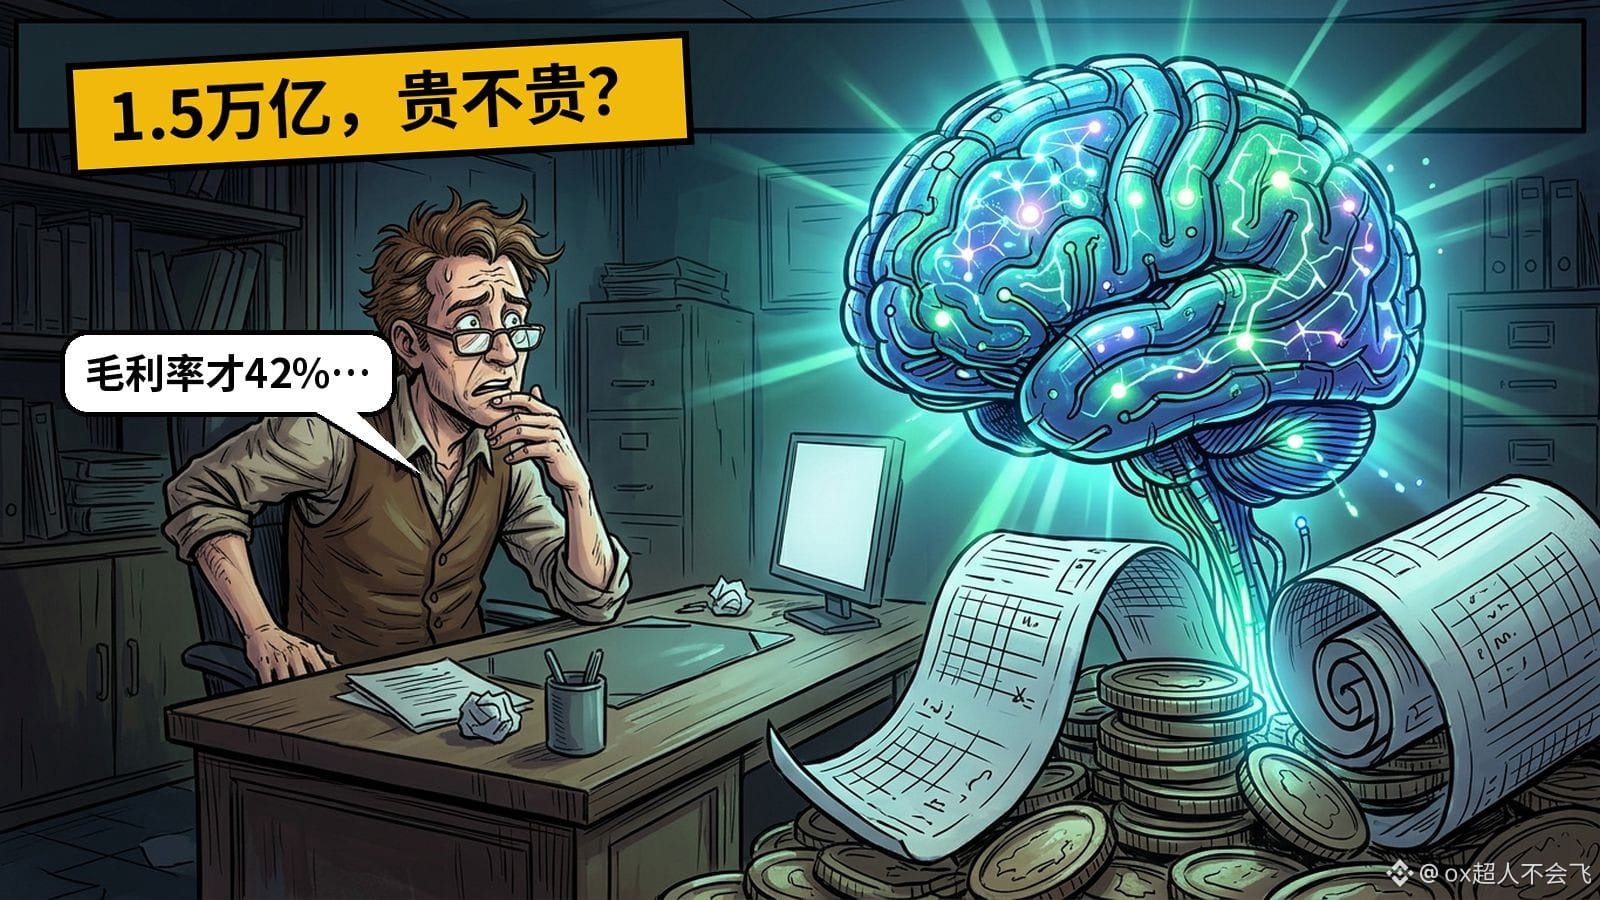
بحسب ما يقولون، تبلغ الإيرادات السنوية 81 مليارًا، ما يعني أن نسبة السعر إلى المبيعات تبلغ 18 مرة، بينما تبلغ 7 مرات فقط لدى إنفيديا. وهامش الربح الإجمالي لا يتجاوز 42%، مقابل 74% لدى إنفيديا.
والأكثر إثارة للقلق أنها حققت أرباحًا قدرها 974 مليونًا في الربع الثاني، ثم تكبدت خسارة مباشرة قدرها 567 مليونًا في الربع الثالث، وارتفعت حصة تكاليف الحوسبة من الإيرادات من 48% إلى 58%. وهناك أيضًا عقود حوسبة بقيمة 900.9 مليار، يستحق 70.7 مليارًا منها خلال الأشهر الـ12 المقبلة، بينما لا تتجاوز الطلبات المتراكمة لديها 13.8 مليارًا.
أرى أن هذا التقييم يراهن على قدرتها مستقبلًا على خفض التكاليف، لا على أعمالها الحالية. ما رأيكم، هل تقييم 1.5 تريليون معقول؟
*للاسترشاد فقط، والبيانات منقولة عن منشورات في الساحة
بحسب ما يقولون، تبلغ الإيرادات السنوية 81 مليارًا، ما يعني أن نسبة السعر إلى المبيعات تبلغ 18 مرة، بينما تبلغ 7 مرات فقط لدى إنفيديا. وهامش الربح الإجمالي لا يتجاوز 42%، مقابل 74% لدى إنفيديا.
والأكثر إثارة للقلق أنها حققت أرباحًا قدرها 974 مليونًا في الربع الثاني، ثم تكبدت خسارة مباشرة قدرها 567 مليونًا في الربع الثالث، وارتفعت حصة تكاليف الحوسبة من الإيرادات من 48% إلى 58%. وهناك أيضًا عقود حوسبة بقيمة 900.9 مليار، يستحق 70.7 مليارًا منها خلال الأشهر الـ12 المقبلة، بينما لا تتجاوز الطلبات المتراكمة لديها 13.8 مليارًا.
أرى أن هذا التقييم يراهن على قدرتها مستقبلًا على خفض التكاليف، لا على أعمالها الحالية. ما رأيكم، هل تقييم 1.5 تريليون معقول؟
*للاسترشاد فقط، والبيانات منقولة عن منشورات في الساحة