

يحدث أمر مثير للاهتمام في سوق النفط. تتحسن أرقام المخزونات العالمية، لكن صورة الإمدادات الفعلية ليست مريحة بالقدر الذي تبدو عليه للوهلة الأولى.
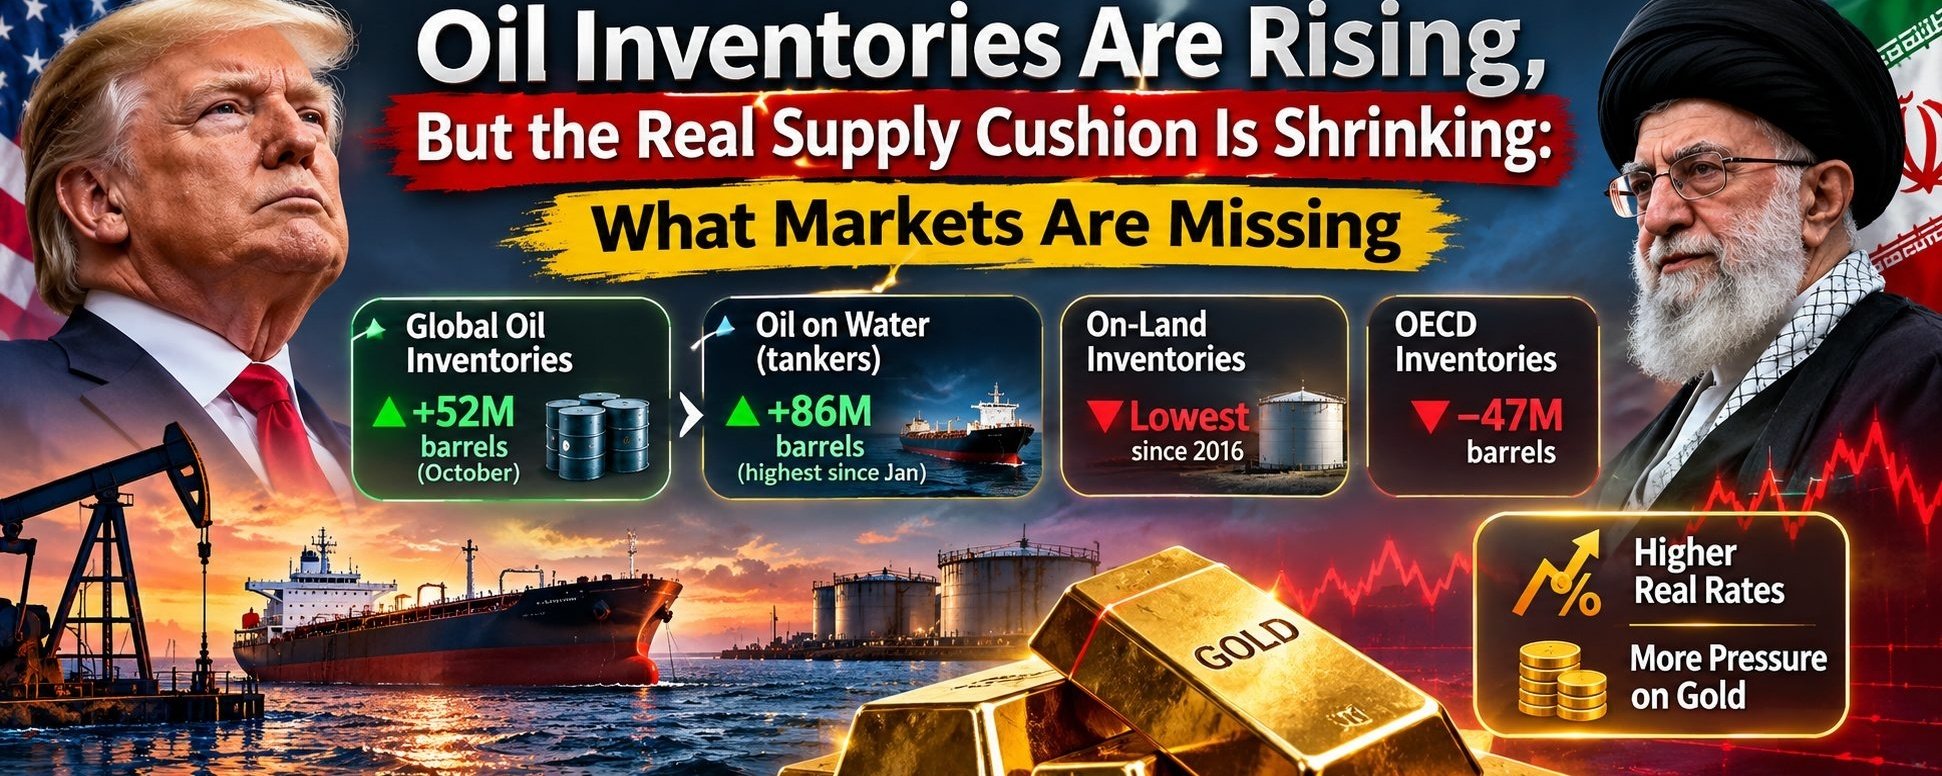
وفقًا لتقرير وكالة الطاقة الدولية الصادر في 13 نوفمبر، زادت مخزونات النفط العالمية بمقدار 52 مليون برميل في أكتوبر. يبدو ذلك خبرًا جيدًا للإمدادات. لكن عند التدقيق، نجد أن 86 مليون برميل أضيفت إلى النفط الموجود على متن السفن، في حين واصلت المخزونات البرية انخفاضها لتصل إلى أدنى مستوى لها منذ عام 2016 على الأقل.
هذا فرق مهم.
النفط المنقول على متن الناقلات جزء من سلسلة الإمداد، لكنه لا يعادل تخزين الخام بأمان وإتاحته فورًا للمصافي. قد يتلقى السوق مزيدًا من البراميل، لكن إعادة بناء احتياطياته المادية تحدٍ منفصل.
يزيد الوضع في إيران الأمر تعقيدًا. فقد تعافت صادرات الخليج، مما ساعد على تخفيف الضغوط على أسعار الخام، لكنها ظلت في أكتوبر أقل بنسبة 26% من مستويات ما قبل الحرب. ولا يزال أمن الشحن محفوفًا بمخاطر لا يمكن تجاهلها ببساطة.
يضيف الذهب بُعدًا آخر. فقد يشجع عدم اليقين الجيوسياسي الطلب على الملاذات الآمنة، لكن ارتفاع أسعار الفائدة الحقيقية يجعل الاحتفاظ بالأصول التي لا تدر عائدًا أقل جاذبية.
خلاصتي هي أن الأسواق تنظر إلى ما وراء العناوين السياسية. فعمليات تسليم النفط الفعلية والاحتياطيات المتاحة والأوضاع النقدية لا تقل أهمية.
الاختبار الحقيقي الآن هو ما إذا كانت المخزونات البرية المتراجعة ستبدأ أخيرًا في التعافي، مع بقاء الشحن في الخليج مستقرًا.
#OilMarket #Geopolitics #IranConflict #GoldMarket #EnergyCrisis