
 عملة مشفرة تبلغ قيمتها نحو 480 مليون دولار.
⠀
أقل من 13 مليون عملة متداولة.
⠀
شبكة مدفوعات تجمع بين المعدّنين والعُقد الرئيسية وخزينة للتطوير.
⠀
وعملة يجري تداولها بسعر يقل بنحو 97.7% عن أعلى مستوى لها على الإطلاق.
⠀
لكن هنا يكمن التناقض.
⠀
أمضى داش سنوات في بناء بنية تحتية للنقود الرقمية.
⠀
لكن ميزات الدفع المفيدة لا تزال بحاجة إلى مستخدمين يختارونها مرارًا.
⠀
هل يُعدّ $DASH رهانًا على تحول في مجالَي المدفوعات والخصوصية لم يحظَ بالاهتمام الكافي؟
⠀
أم أن شبكة راسخة لا تزال تكافح لخلق طلب نقدي مستدام؟
⠀
دعونا نفحص الأرقام.
⠀
01 | ما هو داش؟
⠀
داش هي عملة مشفرة تركز على المدفوعات.
⠀
تجمع شبكتها الأساسية بين تعدين إثبات العمل وطبقة ثانية من العقد الرئيسية.
⠀
يدعم InstantSend قفل المعاملات السريع.
⠀
تضيف ChainLocks حماية قائمة على النصاب القانوني ضد عمليات إعادة تنظيم سلسلة الكتل.
⠀
تتمثل فرضية الاستثمار في أن النقد الرقمي يجب أن يكون سريعًا وسهل الاستخدام ومرنًا.
⠀
لكن هذه الصفات لا تضمن تلقائياً ميزة سيدفع العملاء مقابلها.
⠀
لدى المستخدمين بدائل بالفعل.
⠀
السؤال المهم هو لماذا يختار شخص ما عملة DASH بشكل متكرر، بدلاً من مجرد اختبار محفظة.
⠀
تتيح الوظائف التقنية خيارًا.
⠀
إن الاستخدام المستمر يمنح هذا الخيار أهمية اقتصادية.
⠀
02 | الأرقام التي تهم
⠀
لقطة بتاريخ 19 نوفمبر 2026:
⠀
سعر داش: حوالي 37.24 دولارًا
القيمة السوقية: حوالي 480.43 مليون دولار
قيمة الأضرار المالية المبلغ عنها: حوالي 703.99 مليون دولار
المخزون المتداول: حوالي 12.898 مليون داش
إجمالي المعروض الحالي المُعلن عنه: حوالي 12.898 مليون وحدة من عملة داش
الحد الأقصى لإمداد جهاز التتبع: 18.9 مليون داش
الحد الأقصى المتداول/المتتبع: ~68.2%
حجم تداول عملة داش خلال 24 ساعة: حوالي 42.23 مليون دولار
أعلى مستوى على الإطلاق: حوالي 1642.22 دولارًا
انخفاض من أعلى مستوى تاريخي: ~97.7%
⠀
إطار الإمداد والشبكة:
⠀
تشير الوثائق الرسمية إلى أن الإمدادات النهائية تتراوح بين 17.74 مليون و 18.92 مليون.
⠀
يؤثر استخدام الميزانية على المبلغ النهائي.
⠀
ينخفض الدعم الحكومي الموثق بنسبة 7.14% تقريباً سنوياً.
⠀
يتطلب إنشاء عقدة رئيسية عادية 1000 داش كضمان.
⠀
بسعر اللقطة، يمثل ذلك حوالي 37,240 دولارًا.
⠀
حجم التبادل ليس حجم مدفوعات التجار.
⠀
إن إجمالي العرض الحالي لا يساوي إجمالي العرض النهائي طوال العمر الافتراضي.
⠀
تلك الفروقات أهم من سعر الوحدة.
⠀
03 | المدفوعات تحتاج إلى أكثر من مجرد سرعة
⠀
التأكيد السريع يحسن تجربة الدفع.
⠀
لا يحل ذلك كل المشاكل المتعلقة بإنفاق العملات المشفرة.
⠀
لا يزال العميل بحاجة إلى الوصول إلى نظام DASH.
⠀
يحتاج التاجر إلى قبول وتسوية موثوقة.
⠀
كلاهما يحتاج إلى سبب لتفضيل تلك العملية.
⠀
كما أن أصول الدفع المتقلبة تطرح سؤالاً عملياً:
⠀
ما مقدار التعرض الذي يرغب المستخدمون في الاحتفاظ به فعلياً بين المعاملات؟
⠀
يمكن للشبكة تسهيل عمليات الدفع مع تقليل المستخدمين للوقت الذي يحتفظون فيه بعملتها.
⠀
لذلك، فإن ارتفاع نشاط الدفع لا يضمن نموًا متناسبًا في الطلب النقدي.
⠀
الدليل الأقوى هو الاستخدام المتكرر إلى جانب الطلب الدائم على الاحتفاظ بـ DASH أو نشرها.
⠀
04 | لقد تغيرت أطروحة الخصوصية
⠀
ميزة الخصوصية الأساسية المعتمدة في داش هي CoinJoin.
⠀
لا ينبغي الخلط بين ذلك وبين جعل كل معاملة أساسية سرية بشكل افتراضي.
⠀
أما التطور الأحدث فهو التطور.
⠀
أعلن بيان رسمي صدر في 4 أغسطس عن بدء المعاملات المحمية على الشبكة الرئيسية لـ Evolution، باستخدام تقنية المعرفة الصفرية القائمة على Orchard.
⠀
هذا يُحدث بشكل جوهري الوصف القديم لـ Dash بأنه لا يقدم سوى خلط المعاملات.
⠀
ومع ذلك، تظل معاملات Core و CoinJoin والنشاط المحمي بواسطة Evolution منفصلة.
⠀
ينبغي على المستثمرين فحص مسار الدفع الذي تدعمه المحفظة الإلكترونية فعلياً.
⠀
إن تسمية الخصوصية واسعة جداً بحيث لا تشرح آلية التنفيذ.
⠀
تعتمد تجربة المستخدم على المنتج المحدد.
⠀
05 | القدرة على حماية الخصوصية لا تعني بالضرورة تبني الخصوصية
⠀
يُعدّ شحن المعاملات السرية إنجازاً تقنياً هاماً.
⠀
يتطلب التبني التجاري أدلة إضافية.
⠀
هل تعمل المحافظ الإلكترونية على جعل هذه الميزة متاحة للجميع؟
⠀
هل يعود المستخدمون؟
⠀
هل يستطيع الناس تمويل النظام والخروج منه بسهولة؟
⠀
وهل تظل التجربة قابلة للاستخدام في ظل ظروف واقعية؟
⠀
وقد ميّز إعلان شهر أغسطس نفسه بين توفر الشبكة الرئيسية ودعم المحفظة.
⠀
وهذا يوضح لماذا لا ينبغي التعامل مع إصدار الشبكة على أنه توفر المنتج بشكل عام.
⠀
تتحسن جدوى الاستثمار عندما تصبح المدفوعات السرية عادة متكررة للمستخدم.
⠀
يمكن أن تكون القدرة مهمة دون أن تغير الجوانب الاقتصادية على الفور.
⠀
06 | ماذا تمثل مكافآت العقدة الرئيسية
⠀
توفر العقد الرئيسية خدمات الشبكة وتتلقى تعويضات.
⠀
كما يشاركون في الحكم.
⠀
تُشكل الضمانات حافزاً للحفاظ على شبكة قيّمة.
⠀
لكن دخل العقدة الرئيسية لا يمثل بالضرورة ربحًا ممولًا من قبل عملاء خارجيين.
⠀
يشمل ذلك دعم البروتوكول.
⠀
يجب على المشغل أيضاً مراعاة نفقات البنية التحتية وقيمة الضمانات.
⠀
يمكن أن يتزامن تلقي المزيد من عملة داش مع انخفاض في القيمة الدولارية للمركز.
⠀
وبالمثل، فإن الضمانات لا تُدمر بشكل دائم.
⠀
تنص الوثائق الرسمية على أن نقلها يوقف مشاركة العقدة ومدفوعاتها.
⠀
ينبغي على المستثمرين فصل تعويضات الخدمات، وتكاليف التشغيل، وإجمالي عائد الاستثمار.
⠀
لا يمكن لنسبة المكافأة أن تجيب على جميع الأسئلة الثلاثة.
⠀
07 | نموذج الخزانة
⠀
تخصص داش جزءًا من دعمها لنظام ميزانية لا مركزي.
⠀
الإطار الموثق هو تقريبًا:
⠀
20% لعمال المناجم.
⠀
60% لمكافآت العقدة الرئيسية، بما في ذلك تخصيص المنصة.
⠀
20% لميزانية الحوكمة.
⠀
يعتمد الإصدار الفعلي جزئياً على استخدام الميزانية.
⠀
وهذا يخلق آلية متكررة لتمويل أعمال التنمية والنظام البيئي.
⠀
كما أنه ينشئ التزاماً بتخصيص رأس المال.
⠀
يُعد تمويل المقترح بمثابة نفقة أو استثمار من جانب الشبكة.
⠀
لا يُعد ذلك دليلاً على أن النشاط الممول قد أنتج قيمة اقتصادية مكافئة.
⠀
الأسئلة المهمة هي: ما الذي تم تقديمه، وكم كانت تكلفته، وما إذا كان المستخدمون قد استمروا في استخدامه.
⠀
يوفر التمويل الذاتي الاستمرارية.
⠀
تحدد المساءلة مدى فعاليتها.
⠀
08 | توسعة التطور
⠀
تتجاوز منصة داش نطاق المشروع ليشمل عمليات تحويل العملات الأساسية.
⠀
وصف إعلان إصدار المنصة 5.0 مجموعات الرموز المميزة المحمية، وتحقيق الدخل من التطبيقات، ووظائف عقود البيانات الموسعة.
⠀
وهذا يوسع نطاق المنتجات المحتملة.
⠀
كما أنه يغير ما يحتاج المستثمرون إلى مراقبته.
⠀
يختلف الإطلاق عن التفعيل.
⠀
التفعيل يختلف عن دمج المحفظة.
⠀
والتكامل يختلف عن الاستخدام المستمر.
⠀
اعتمد طرح الإصدار 5.0 المنشور بشكل صريح على إشارات العقدة الطرفية وحدود الحقبة.
⠀
ولهذا السبب، لا يمكن لتاريخ الإصدار المخطط له وحده أن يثبت أن كل الإمكانيات المعلن عنها متاحة على نطاق واسع.
⠀
يتمثل الاختبار التجاري في ما إذا كانت التطبيقات تجذب عملاء متكررين.
⠀
09 | اختبار المنتج التالي
⠀
تضمنت خارطة الطريق الرسمية المزيد من العمل على طلبات الاتصال الخاصة، ومدفوعات أسماء المستخدمين، والبنية التحتية للتطبيقات.
⠀
تعالج هذه التوجيهات مشكلة حقيقية تتعلق بسهولة الاستخدام:
⠀
يفضل الناس عموماً تجارب الدفع المألوفة على إدارة العناوين الطويلة.
⠀
لكن خرائط الطريق تصف التنمية المقصودة.
⠀
لا تُثبت هذه الاختبارات فعالية الشحن أو مدى اعتماد المنتج.
⠀
ينبغي على المستثمرين البحث عن الإصدارات المباشرة، والمحافظ المدعومة، والاستخدام المتكرر.
⠀
إن التقدم الأكثر فائدة هو رحلة دفع كاملة تعمل باستمرار.
⠀
يمكن لاسم المستخدم أن يبسط واجهة المستخدم.
⠀
لا يمكنها، في حد ذاتها، أن تخلق سبباً لاختيار داش بدلاً من طريقة دفع موجودة.
⠀
10 | سؤال التقييم
⠀
باستخدام ما يقرب من 12.898 مليون عملة معدنية حالية:
⠀
يشير سعر 50 دولارًا لسهم داش إلى تقييم العرض الحالي بحوالي 645 مليون دولار.
100 دولار تعني حوالي 1.29 مليار دولار.
250 دولارًا تعني حوالي 3.22 مليار دولار.
500 دولار تعني حوالي 6.45 مليار دولار.
⠀
إن العودة إلى 1642.22 دولارًا تعني ما يقرب من 21.18 مليار دولار.
⠀
هذه أمثلة توضيحية للتقييم، وليست أهدافاً سعرية.
⠀
يؤدي الإصدار المستقبلي إلى زيادة المقام.
⠀
لذلك لا يمكن اعتبار ذروة السعر القديمة وجهة انتعاش بسيطة.
⠀
تتطلب الأطروحة الحالية افتراضات حول الطلب النقدي، واعتماد المدفوعات، والأهمية التنافسية.
⠀
لا يعني انخفاض عدد العملات أن الأصل رخيص الثمن.
⠀
لا تُعتبر الندرة ذات أهمية إلا إلى جانب الطلب.
⠀
11 | قضية الثور والدب
⠀
قضية الثور:
⠀
يحوّل تطبيق داش ميزات الدفع الخاصة به إلى استخدام متكرر.
⠀
يُسهّل التطور الوصول إلى المعاملات السرية.
⠀
تُضيف التطبيقات أسباباً إضافية لاستخدام الشبكة.
⠀
الإنفاق الحكومي يُحقق نتائج قابلة للقياس.
⠀
وينمو الطلب بوتيرة أسرع من العرض المتداول.
⠀
قضية الدب:
⠀
يفضل المستخدمون البدائل ذات التوزيع الأقوى.
⠀
تجذب إمكانيات الخصوصية الانتباه ولكنها تحد من تكرار النشاط.
⠀
لا تزال حوافز العقدة الرئيسية تعتمد بشكل كبير على الدعم.
⠀
لا يحقق تمويل التنمية نتائج تجارية كافية.
⠀
وتفشل العلامة التجارية العريقة في استعادة مكانتها.
⠀
يدل طول العمر على المثابرة.
⠀
لا يضمن ذلك حصة سوقية مستقبلية.
⠀
12 | الحكم النهائي
⠀
يتمتع داش بنقاط قوة واضحة.
⠀
خاصية الدفع السريع.
⠀
نظام عقدة رئيسية راسخ.
⠀
ميزانية تطوير دورية.
⠀
وقدرات حماية أحدث في إيفولوشن.
⠀
لكن جدوى الاستثمار لا تزال مشروطة.
⠀
تبلغ قيمتها السوقية حوالي 480 مليون دولار.
⠀
تبلغ القيمة المخففة بالكامل حوالي 704 مليون دولار.
⠀
إصدار مستمر.
⠀
والحاجة إلى إثبات أن تطوير المنتج يترجم إلى طلب مستدام.
⠀
تقييمي:
⠀
DASH هي أطروحة تحول في مجال النقد الرقمي والخصوصية.
⠀
الدليل الحاسم هو وجود مجموعة متنامية من المستخدمين الذين يختارونه بشكل متكرر لأن التجربة تحل مشكلة ذات مغزى.
⠀
المزيد من الميزات يخلق إمكانيات جديدة.
⠀
المحافظ الأفضل تقلل من الاحتكاك.
⠀
تُظهر المدفوعات المتكررة مدى فائدتها.
⠀
يحدد الطلب الدائم القيمة النقدية.
⠀
يصف الانخفاض بنسبة 97.7% المسافة من ذروة قديمة.
⠀
لا يحدد ذلك مقدار القيمة التي يجب إرجاعها.
⠀
احفظ هذا التحليل قبل التحديث القادم للمدفوعات والخصوصية.
⠀
أيها يمتلك أقوى رؤية طويلة الأجل للنقود الرقمية؟
⠀
⠀
وهل يستطيع تطبيق Dash تحويل ترقيات Evolution إلى طلب مستخدمين دائم؟
⠀
شاركنا رأيك في التعليقات.


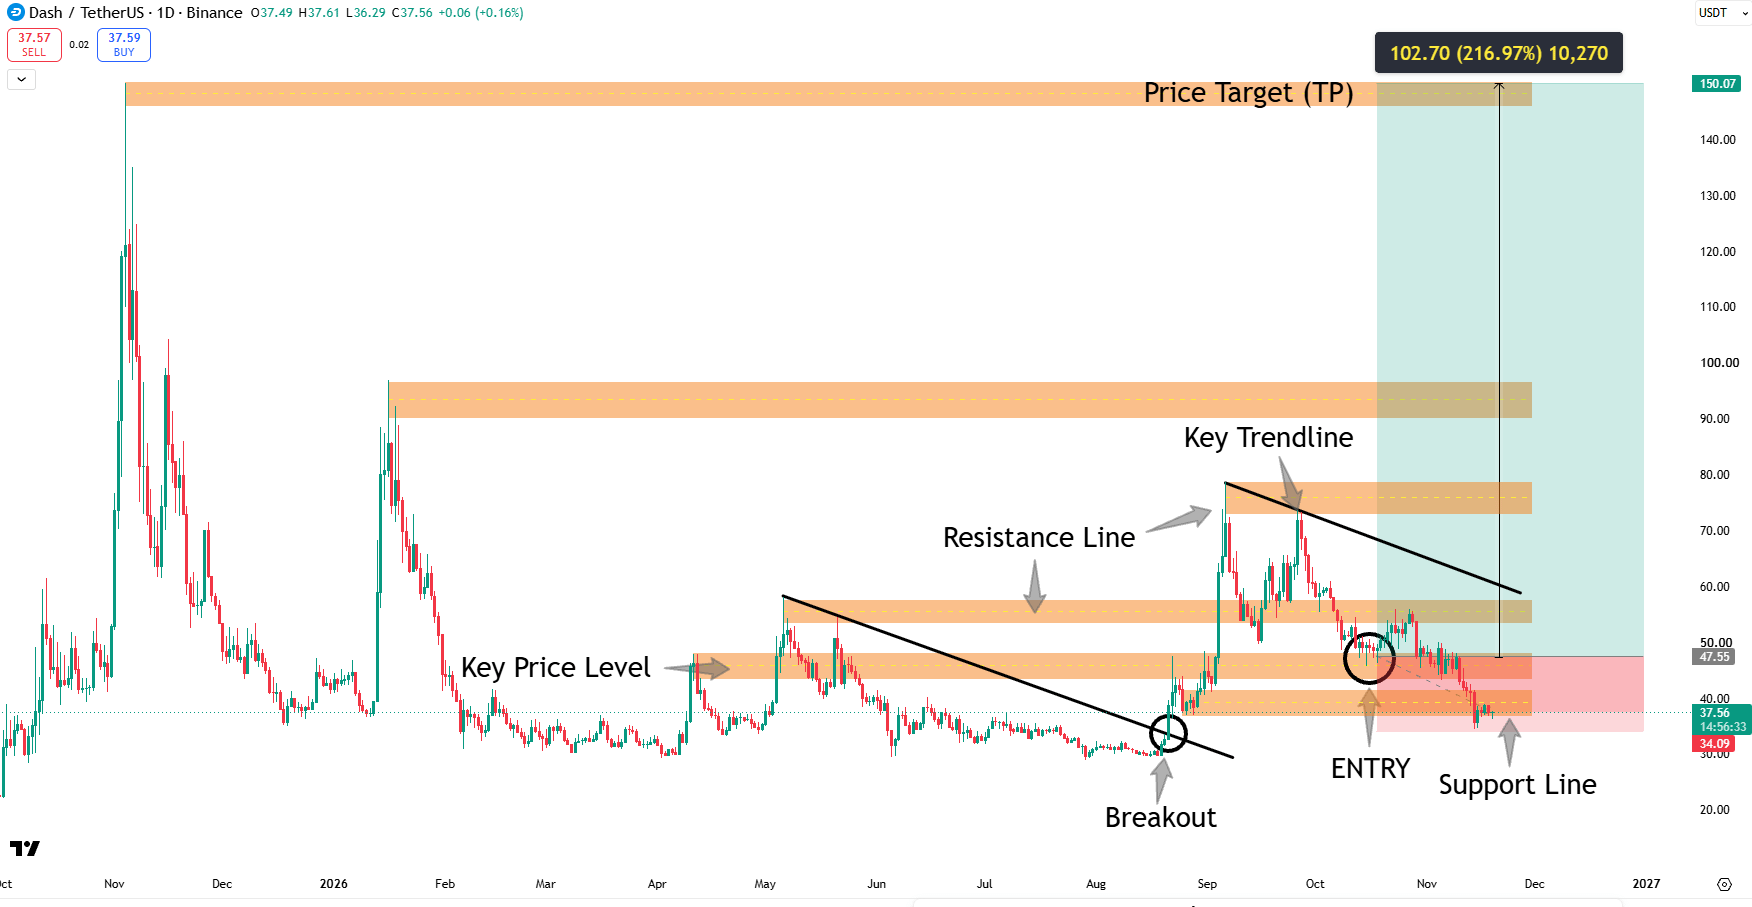
#DASH/USDT