

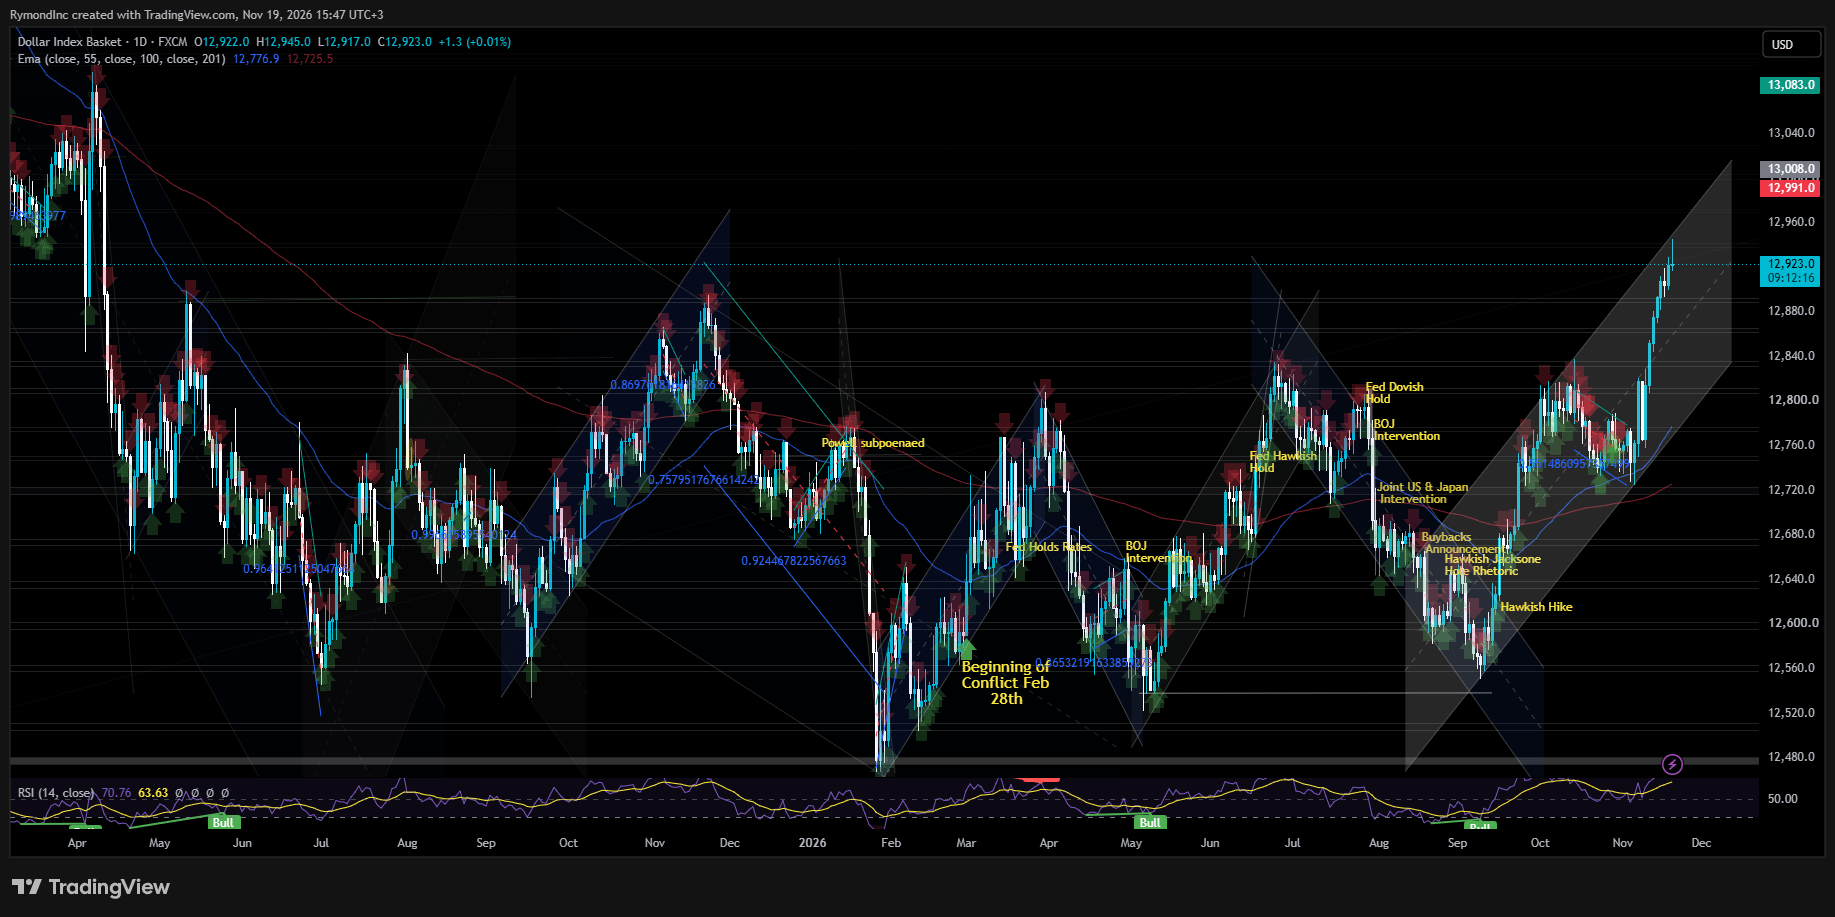
تراجع مؤشر الدولار إلى 103.6 يوم الخميس، ليتخلى عن جزء بسيط مما حققه في اليوم السابق. وكان يوم الأربعاء الجلسة الأبرز، إذ ارتفع المؤشر بنحو 0.4%، مسجلا أعلى مستوى له منذ أبريل 2025.
وعند النظر إلى الصورة الأوسع، يبدو هذا المسار أقوى مما يوحي به أداء يوم واحد. فقد أغلق المؤشر على ارتفاع أربعة أسابيع متتالية، ولامس خلال ذلك مستوى 103.98، محققا مكاسب بنحو 1.83% خلال تلك الفترة. ومنذ سبتمبر، بلغ الارتفاع نحو 4.34%. وإذا أنهى نوفمبر على مكاسب، فسيكون ذلك ثالث شهر متتالٍ من المكاسب.
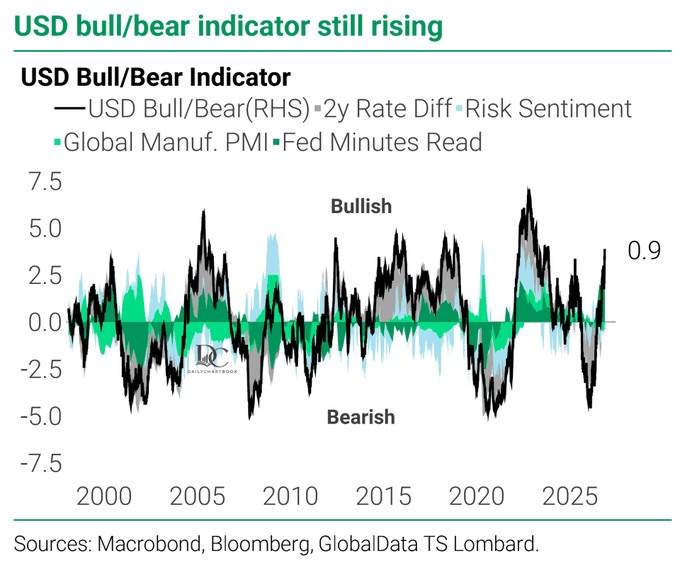
ثم هناك المزاج. فمؤشر صعود/هبوط الدولار لدى TS Lombard يقف عند أقوى قراءة له منذ 2023، ولا يزال في ارتفاع.
شيئان يقومان بالمهمة. البيانات الاقتصادية الصلبة التي تواصل مفاجأة الجميع باتجاه الصعود هي أحدهما، وقد كانت تغذي الدولار لمدة شهر حتى الآن. والتعليقات المتشددة من المشاركين في لجنة السوق المفتوحة الفيدرالية هي الآخر. ومعًا رسخا التوقعات لرفع سعر الفائدة الشهر المقبل.
لقد جعل رئيس الاحتياطي الفيدرالي كيفن وارش التخمين أصعب. فقد رفض تقديم أي توجيه مستقبلي، لذا يعتمد المستثمرون على البيانات، وعلى ما يقوله صناع السياسات الآخرون علنًا، للحكم على المسار التالي للاحتياطي الفيدرالي.
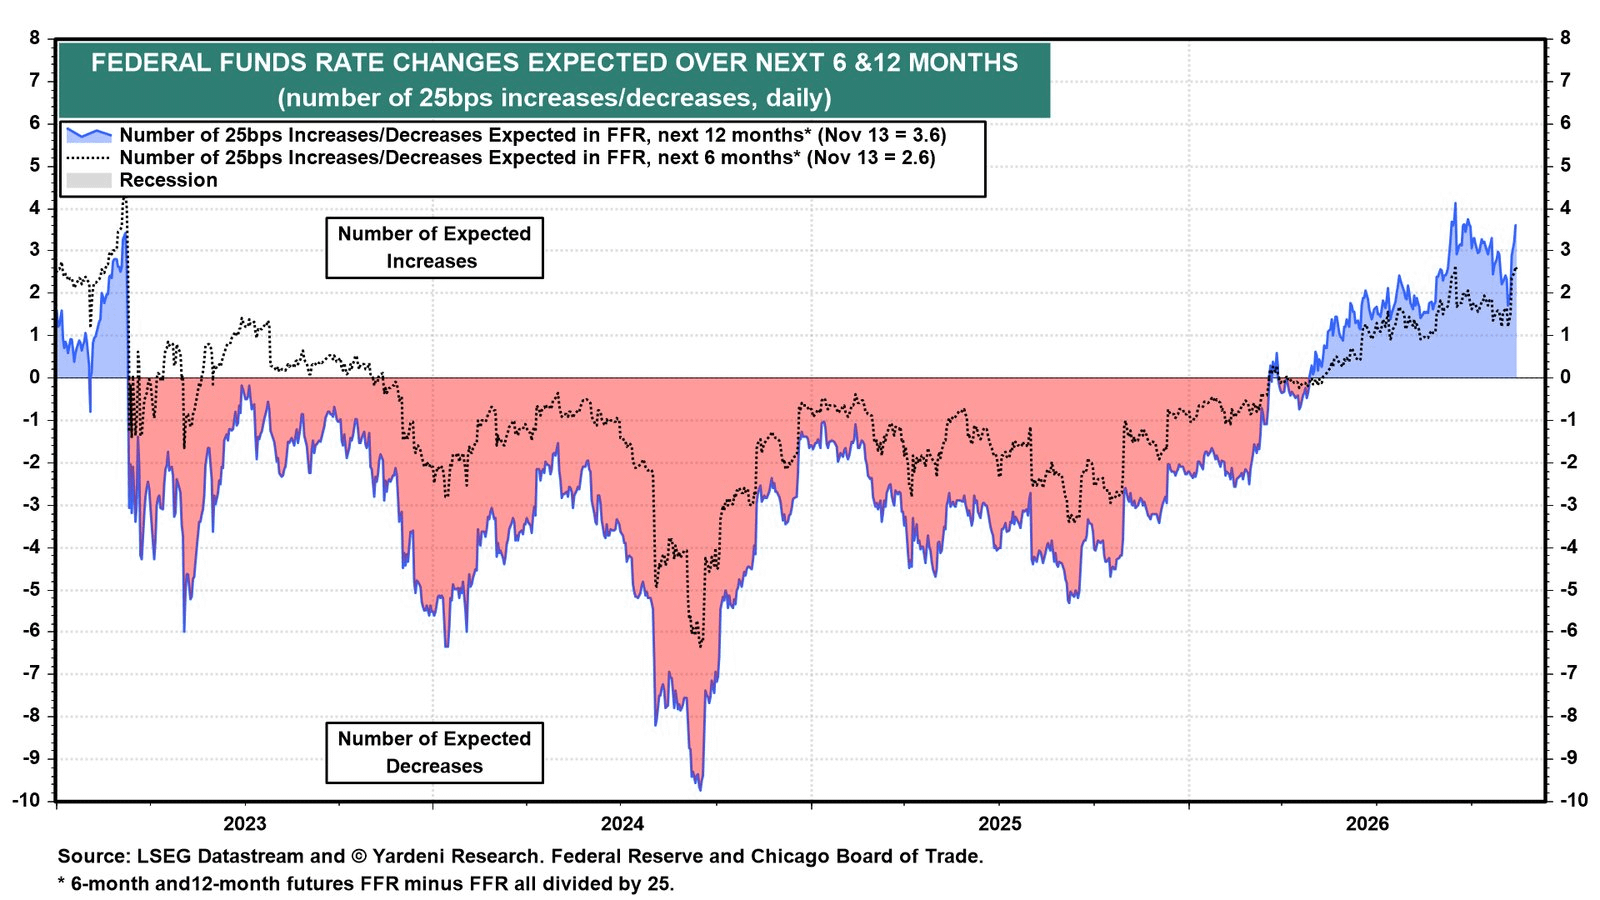
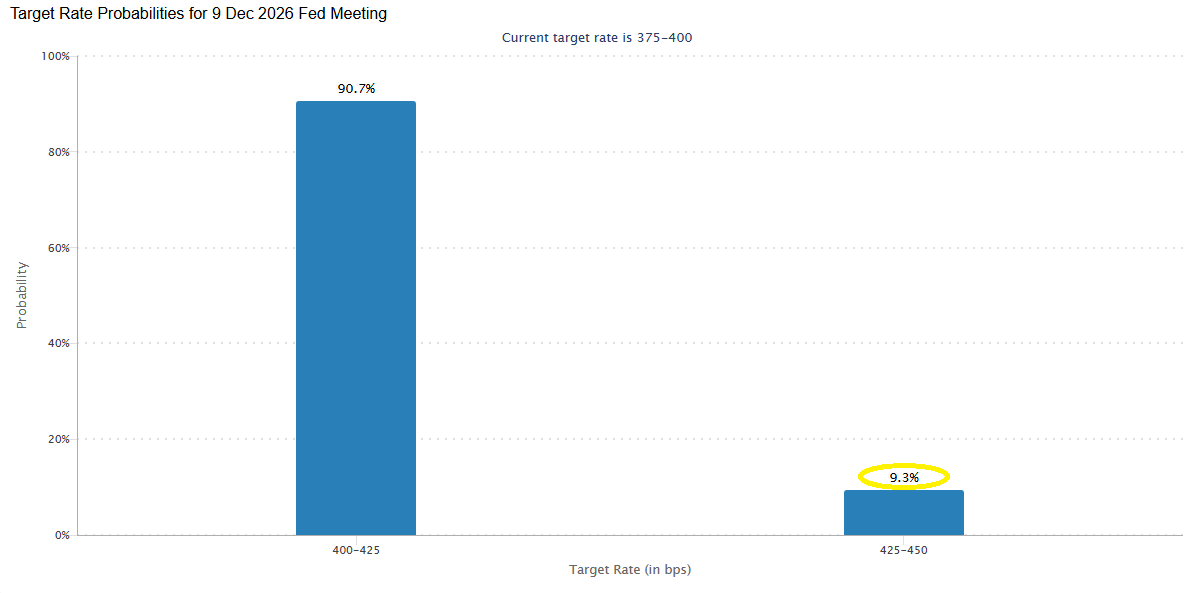
جاء تقرير التضخم الأسبوع الماضي أعلى من المتوقع. والأسواق تسعّر الآن بالكامل رفعًا بمقدار 25 نقطة أساس في ديسمبر، مع احتمال صغير لرفع بمقدار 50 نقطة أساس بدلًا من ذلك، وفقًا لأداة FedWatch التابعة لمجموعة CME. وتشير عقود FFR الآجلة إلى 3.6 رفعًا بمقدار 25 نقطة أساس خلال الأشهر الـ 12 المقبلة، بما في ذلك 2.6 خلال الأشهر الستة المقبلة. واحتمالات رفع بمقدار 50 نقطة أساس في اجتماع ديسمبر لا تتجاوز حاليًا 11.5%.
أما متداولو السندات، فيستعدون لزيادات إضافية في أسعار الفائدة من البنوك المركزية عمومًا، مع اعتبار تحرك الاحتياطي الفيدرالي في ديسمبر أمرًا محسومًا بالفعل. ولهذا السبب مرّت محاضر اجتماع لجنة السوق المفتوحة الفيدرالية الشهر الماضي دون ضجة تُذكر. فقد كان المستثمرون قد تصالحوا مع النتيجة قبل صدور الوثيقة. الاتجاه واضح. والمحاضر تصف لجنة مصممة على التشديد.
كان معظم المشاركين يتوقعون بقاء التضخم مرتفعًا على المدى القريب قبل أن يتراجع نحو هدف الاحتياطي الفيدرالي البالغ 2%، ورأى الغالبية العظمى مخاطر صعودية على هذا التوقع. ورأى كثيرون أن بناء منظومة الذكاء الاصطناعي مصدرٌ ملموس لمخاطر التضخم. وأشار أغلبهم إلى احتمال أن تنتقل التكاليف الأعلى إلى الأسعار على نطاق أوسع ولمدة أطول. وأقرّ عدة مشاركين بوجود عامل موازن: إذ قد تؤدي رقابة أشد على عوائد القطاع وتمويله إلى إبطاء الإنفاق على الذكاء الاصطناعي، مما يخفف بعض الضغط عن الأسعار.
وعلى صعيد السياسة، رأى تقريبًا جميع المشاركين أن المزيد من الزيادات في النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية سيكون على الأرجح مناسبًا وفقًا لسيناريوهاتهم الأساسية. وذهب اثنان منهم أبعد من ذلك. وقالا إن تحركًا بأكثر من 25 نقطة أساس قد يستحق النظر في الاجتماع التالي إذا جاءت بيانات التضخم الواردة غير مواتية.
يبدو أن والر واحد من ذلك الثنائي، بحسب تصريحاته العلنية. فقد قال لـ CNBC يوم الأربعاء إن خفض التضخم يتطلب "إجراءً حازمًا"، إما زيادة بمقدار نصف نقطة في اجتماع ديسمبر أو بيانًا بعد الاجتماع يهيئ السوق لمزيد من الزيادات.
سمعته الأسواق وقللت من شأنه إلى حد كبير، على الأقل فيما يتعلق باحتمالات السياسة. ولا تزال وظيفة الاحتمالات العالمية لأسعار الفائدة من بلومبرغ تضع احتمالًا لا يتجاوز 9% لرفع كبير، ولم تتحرك توقعات الفائدة كثيرًا في ذلك اليوم. أما الاستثمارات الأخرى الحساسة لأسعار الفائدة فتحركت كثيرًا.
البنوك تراهن على أن الارتفاع يمتد إلى 2027
تتوقع ثلاثة بنوك على الأقل، من بينها باركليز ودويتشه بنك وستاندرد تشارترد، أن يواصل الدولار صعوده حتى العام المقبل، مهما كانت المخاوف بشأن تباطؤ الإنفاق على الذكاء الاصطناعي. لقد جذبت طفرة الذكاء الاصطناعي المستثمرين العالميين إلى الأسهم الأمريكية، وعلى المشترين الأجانب لأسهم الشركات الأمريكية التي تستخدم هذه التقنية أن يستبدلوا عملاتهم المحلية بالدولار أولًا. والجنيه الأخضر يتلقى الدفع في طريق الدخول.
ويضيف باركليز الصورة المحلية. فالقطاع الخاص الأمريكي التزم بدورة استثمار في الذكاء الاصطناعي تمتد أربع سنوات، والاقتصاد قوي، وأسعار الفائدة تبدو ماضية في البقاء أعلى لفترة أطول. وبرأي البنك، فإن ذلك يمثل خلفية مواتية للعملة.
رفع استراتيجيون في دويتشه بنك، تيم بيكر وجورج سارافيلوس وماليكا ساخهديفا، توقعاتهم للدولار للعام المقبل. وقد فعلوا ذلك بعد تحذيرهم في وقت سابق من هذا الأسبوع من أن الروابط المتزايدة للعملة مع الذكاء الاصطناعي والأسهم الأمريكية، بدلًا من سندات الخزانة، قد تجعلها أكثر تقلبًا.
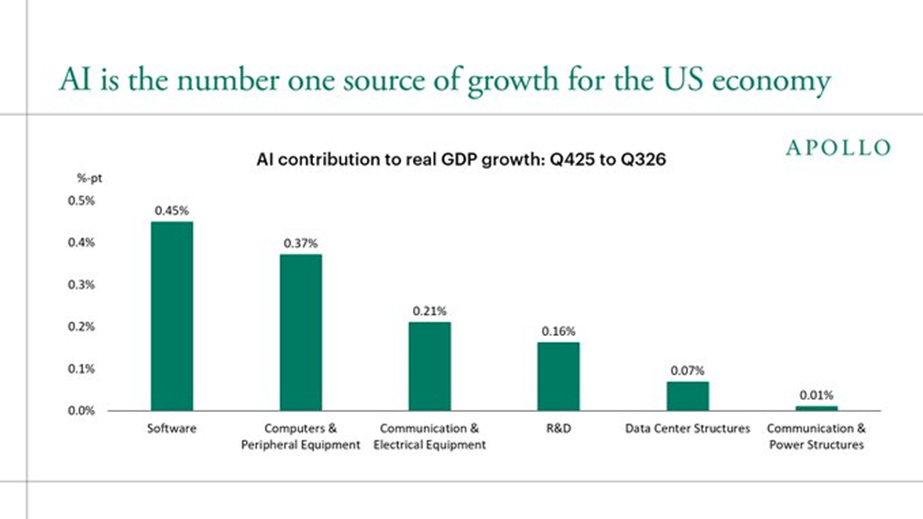
ويرى باركليز أيضًا أن الإنفاق على الذكاء الاصطناعي يدفع الاحتياطي الفيدرالي نحو مزيد من التشديد. وقد وضع Apollo Research رقمًا لما يفعله هذا التوسع بالنمو: إذ أضاف الاستثمار في الذكاء الاصطناعي نحو 1.3 نقطة مئوية إلى نمو الناتج المحلي الإجمالي الحقيقي خلال الأرباع الثلاثة الماضية، أي حوالي 65% من التوسع التراكمي البالغ نحو 2%، مع تقدم البرمجيات والحواسيب في المقدمة.
ويقدم باركليز بعض التأمين للمستثمرين المتفائلين. فحتى لو تباطأ الاقتصاد الأمريكي، ينبغي للدولار أن يصمد، كما يقول البنك، لأن التاريخ يظهر أن الولايات المتحدة تميل إلى التفوق على بقية العالم عندما يتباطأ النمو العالمي.
محللون يقولون إن الاحتياطي الفيدرالي لا يستطيع تفسير هذا الصعود في الدولار
أحد الاحتمالات المزعجة هو أن المستثمرين يخشون اختلالًا في مكان ما ضمن صفقة الذكاء الاصطناعي، ربما حدثًا ائتمانيًا، حتى مع تسعير الطرح العام الأولي القياسي لشركة Anthropic بقيمة 81.3 مليار دولار فوق النطاق الذي جرى تسويقه به هذا الأسبوع.
روبين بروكس، الباحث الزميل البارز في معهد بروكينغز، يطرح أسئلة. ففي منشور يوم الأربعاء، قال إن الاحتياطي الفيدرالي لا يستطيع تفسير ارتفاع الدولار، واعتبر ذلك إشارة إلى أن "شيئًا ما ينكسر".
مهما يكن ما يحدث، فسيستلزم أمرًا خطيرًا لإبعاد الاحتياطي الفيدرالي عن مسار التشديد. وقد جادل بروكس بأن رفع الفائدة في الوقت الذي تهبط فيه أسعار النفط خطأ قد يجر الولايات المتحدة إلى الركود. وقال إن حركة الأسعار يوم الأربعاء تبدو كحدث ائتماني في مكان ما. وقوة الدولار غير معتادة ولا تنسجم مع أي أساسيات واضحة، وبخاصة مع توقعات تشديد الاحتياطي الفيدرالي، التي ظلت مستقرة إلى حد كبير في الأيام الأخيرة.
يشك بروكس في قدرة الاحتياطي الفيدرالي على الاستمرار على المسار نفسه. فكما يراه، فإن التحول المتشدد غير قابل للاستدامة، لأن انخفاض أسعار النفط يعني قفزة في أسعار الفائدة الحقيقية. وقد أوضح في وقت سابق هذا الأسبوع أن العوائد الحقيقية على سندات الخزانة لأجل 10 سنوات و30 سنة تقف، بهامش كبير، عند أعلى مستوياتها منذ أكثر من عقدين. وكم سيبلغ الضرر الذي سيلحق بالاقتصاد قبل أن يتراجع الاحتياطي الفيدرالي هو السؤال المفتوح، وهو يعترف بأنه في حيرة مما يجري داخل الاحتياطي الفيدرالي.
كان يتوقع أن يتلاشى التشدد بعد انتخابات منتصف الولاية. وبدلًا من ذلك، يرى ما يشبه تمردًا مفتوحًا ضد وارش، ولا يعتقد أن هذا الجدال يجب أن يبقي الاقتصاد رهينة له.
يتتبع بروكس الدولار بمؤشرين. أحدهما الدولار المرجح تجاريًا مقابل عملات مجموعة العشر. والآخر الدولار المرجح تجاريًا مقابل الأسواق الناشئة، وهذا هو المؤشر الذي يفضله، لأن مقياس مجموعة العشر كان أكثر تقلبًا هذا العام وكان أقل موثوقية في الدلالة على الوجهة التالية للدولار. وعلى مؤشر الأسواق الناشئة، شهد يوم الأربعاء ارتفاعًا حادًا وغير معتاد. والأسباب بعيدة جدًا عن الوضوح، لذا قد يكون هناك أمر ما يجري خلف الكواليس.
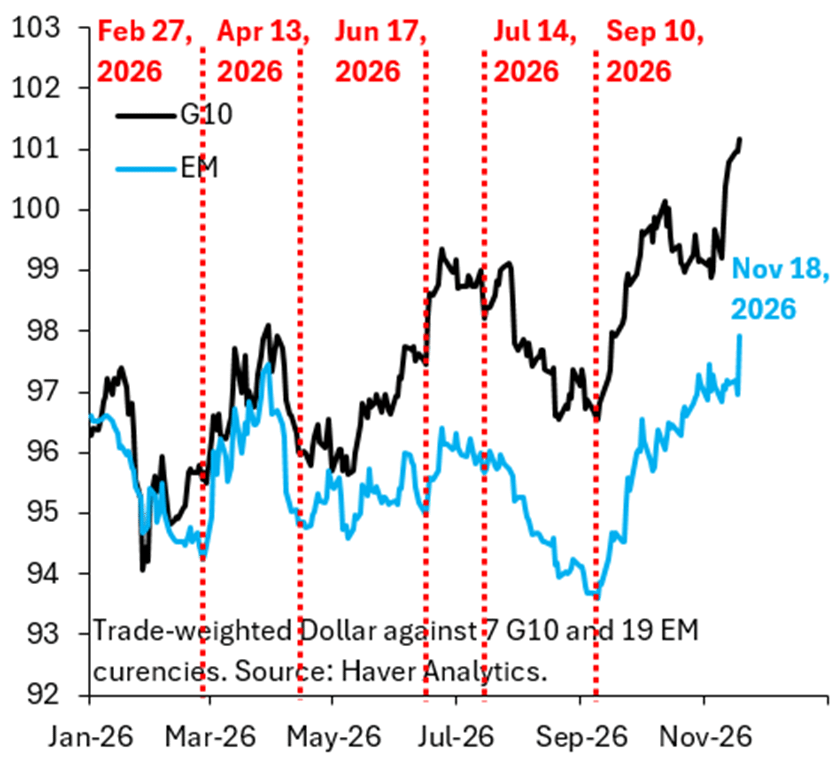
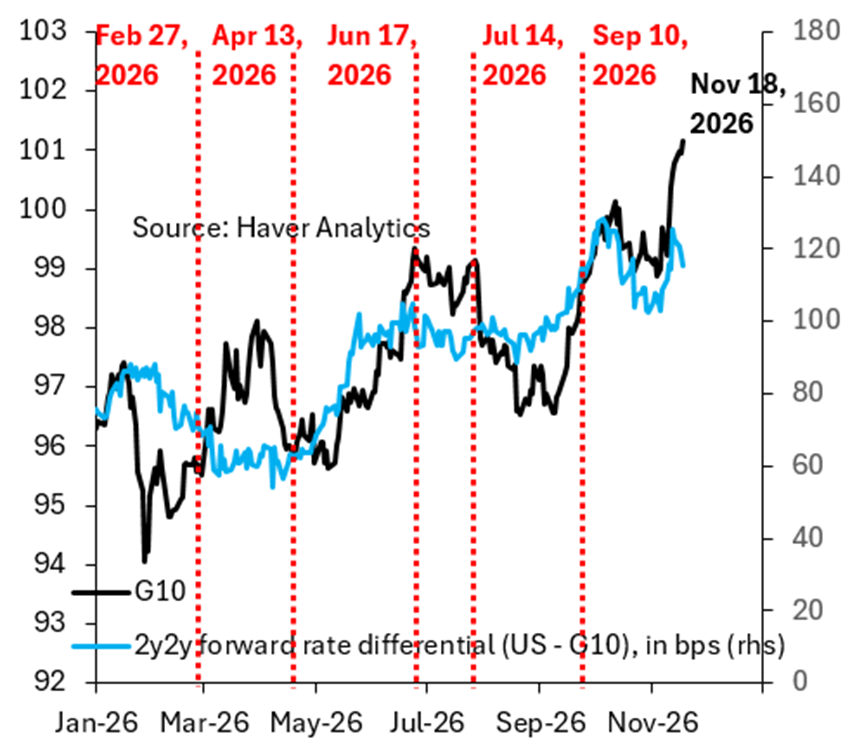
يبين الرسم البياني الثاني لماذا يصعب تحديد السبب. فالدولار مقابل عملات الأسواق الناشئة يصعب ربطه بفروق أسعار الفائدة، لكن الدولار مقابل عملات مجموعة العشر يمكن ربطه بذلك، لذا يستخدم الرسم مجموعة العشر. ويأخذ بروكس أسعار الآجل 2y2y بوصفها وكيلًا للمستوى الذي ترى الأسواق أنه سعر الذروة، ويطبق الأوزان التجارية نفسها المستخدمة في مؤشر الدولار لمجموعة العشر. والنتيجة صارخة. لقد انفصل صعود الدولار عن فرق أسعار الفائدة.
يتحقق الرسم البياني الثالث من وجود ذعر. فهو يرسم أساس العملات المتقاطعة لليورو/الدولار وللدولار/الين. في لحظات الضغط الحقيقي، مثل أزمة ديون منطقة اليورو 2011-2012 أو صدمة كوفيد، يتحرك هذا الأساس سلبًا بشكل حاد مع شراء المستثمرين الدولارات في السوق الفورية والتحوط من التعرض في سوق الآجل. لكنه لا يفعل ذلك الآن. ويرى بروكس أنه لا توجد علامة صريحة على نقص الدولار أو ذعر في الأسواق العالمية، لذا لم تصل مرحلة الذعر الشامل بعد. الموجود هو قوة غير معتادة للدولار في السوق الفورية ولا شيء أكثر.
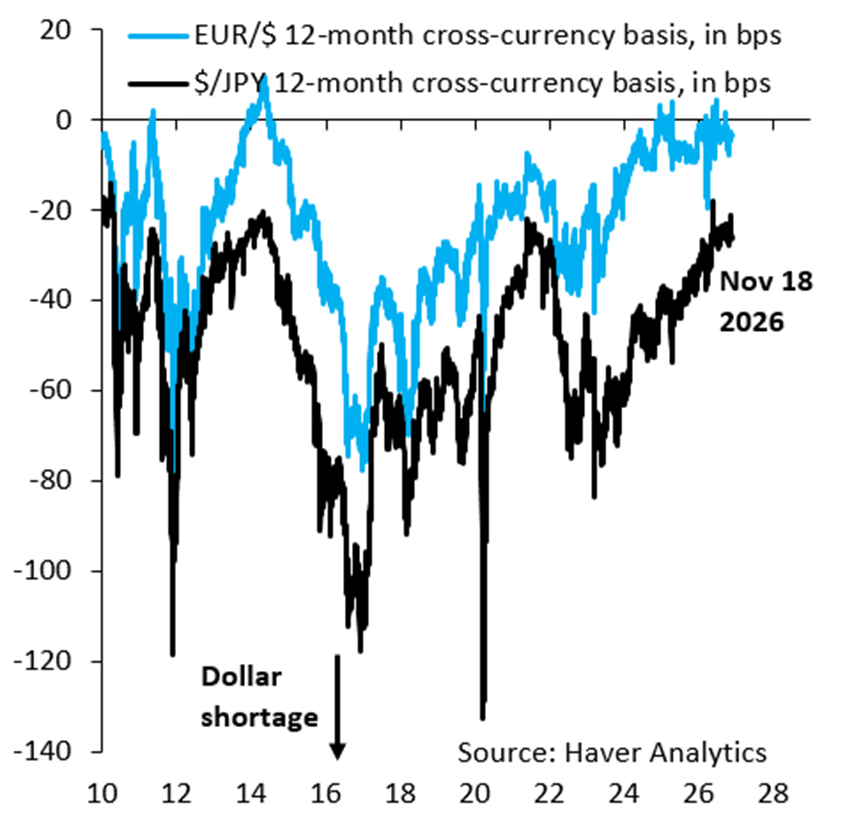
وهو حذر بشأن ما يدعيه. فمقاله نفسه يقر بأن أمرًا خطيرًا قد يكون جارياً وأنه قد يكون مجرد ضوضاء، ويطلب من القراء ألا يتصرفوا بناءً عليه بعد لأن لا أحد يعرف أيهما الصحيح.
الخلاصة:
إذا قُرئت على نحوٍ معين، فهذه قصة واضحة. الاحتياطي الفيدرالي يريد التشديد، والبيانات تواصل دعم ذلك، ودورة استثمار الذكاء الاصطناعي تواصل جذب الأموال الأجنبية إلى الأصول الأمريكية، مما يبقي الدولار مطلوبًا. وقد أقرّ دويتشه بنك بأن توقعه الخاص بدولار أضعف هذا العام لم يتحقق، والتوقعات التي تُكتب الآن تمتد بوضوح إلى 2027.
أما إذا قُرئت بطريقة أخرى، فالصورة أكثر ضبابية. فالدولار يرتفع أسرع مما تستطيع سوق الفائدة تفسيره؛ والمعادن تهبط معه. ومحاضر لجنة السوق المفتوحة الفيدرالية تحمل تحذيرها الخاص: فقد علق تقريبًا جميع المشاركين على ما قد يحدث إذا خيبت عوائد الاستثمار في الذكاء الاصطناعي الآمال. وهذه هي الصفقة نفسها التي يستند إليها الدولار.
حتى الآن، يحتفظ السوق بكلتا الروايتين في آن واحد. وإذا كانت الأولى صحيحة، فللعملة مجال لمزيد من الصعود. وإذا كانت الثانية صحيحة، فإن الشيء الذي يحمل الدولار هو نفسه الأكثر احتمالًا أن ينهار. وسيعلن الاحتياطي الفيدرالي قراره في 9 ديسمبر، وقد لا يغيّر رفعٌ مسعّر بالفعل الكثير.