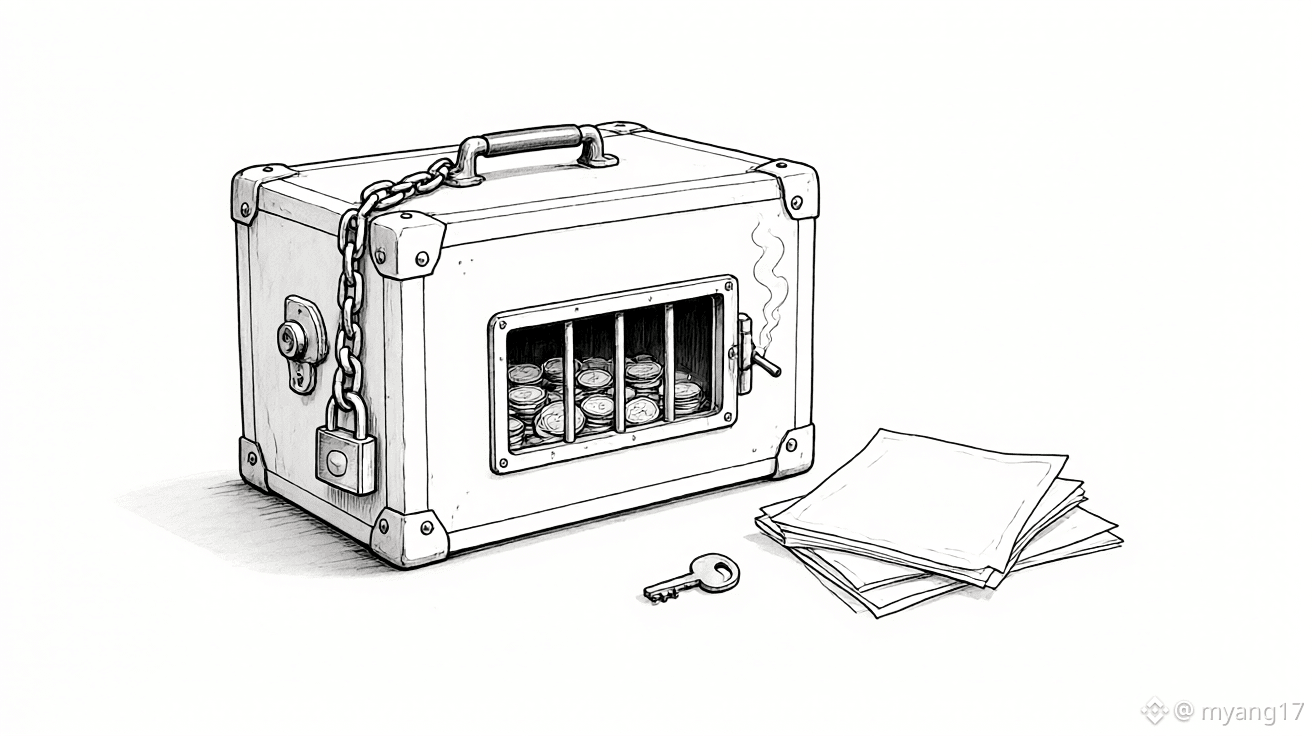
«أين الأموال التي قيل إنها ستغطي الخسائر؟» كتب أحدهم هذه العبارة في المجموعة. في اجتماع سياسات أسواق رأس المال يوم 13 نوفمبر، سُئل لي جاي ميونغ عن صندوق استقرار سوق الأسهم، فأجاب بعبارات أبقت الباب مواربًا: علينا أن ندرس مجددًا متى يمكن الاستفادة من هذا الصندوق، وما الحجم المناسب له. $ETH
وفي الاجتماع نفسه، خفّض رئيس اللجنة المالية سقف التوقعات أكثر. وقال إن هذه الصناديق مخصصة للظروف الطارئة والاستثنائية والمؤقتة، ما يعني ضمنًا أن الوقت لم يحن بعد. لكن العاملين في قطاع الأوراق المالية لا يرون الأمر هكذا؛ فقد كرروا في الاجتماع مطالباتهم بإطلاق الصندوق مبكرًا، بدلًا من إبقاء الأداة حبيسة الأدراج. $CL
تكفي مراجعة سجل الصندوق القديم لفهم أن إطلاقه ليس بالأمر السهل. فقد جُمع هذا الصندوق عام 2020، إبان الجائحة، بحجم بلغ 10 تريليونات وون، لكنه لم يشترِ سهمًا واحدًا حتى اليوم. لم يشترِ خلال الجائحة، ولا أثناء موجة 2022، ولا حتى عند صدمة الرسوم الجمركية. وقال أحدهم مازحًا إنهم لم يحركوا حتى 10 وونات. $BNB
بالطبع، هناك من يعترض. إذ يخشى بعض العاملين في القطاع المالي أن يؤدي اعتقاد الجميع بأن هناك من سيتدخل للشراء عند الهبوط إلى مزيد من الجرأة، ومن ثم تراكم المخاطر. وهذا هو الحديث القديم عن المخاطر الأخلاقية.
لكن إذا تقرر التدخل فعلًا، فما الحجم الكافي؟ حسبت إحدى المؤسسات الأمر على النحو التالي: لا بد من 20 تريليون وون على الأقل كي يكون للصندوق أثر نفسي؛ لكن قيمة التداول اليومية تتجاوز غالبًا 40 تريليون وون في الوقت الراهن، لذا فإن ضخ أقل من 25 إلى 30 تريليون وون لن يكون سوى محاولة لإحداث ضجة.
وقد بدأ تطبيق مسار آخر بالفعل. فمن 9 نوفمبر وحتى نهاية يناير من العام المقبل، أُعفيت شركات الوساطة مؤقتًا من شرط نسبة صيانة ضمانات التمويل البالغة 140%، لتجنب تتابع عمليات التصفية القسرية عند الهبوط الحاد.
في 6 نوفمبر، أغلق المؤشر منخفضًا 6.02، بعدما تجاوز تراجعه خلال الجلسة 8 نقاط في وقت من الأوقات، مسجلًا الإيقاف التلقائي الحادي عشر هذا العام. لا يزال الصندوق حبيس الخزانة، لكنهم أرخوا أحد المفاتيح قليلًا.
هذا رأي شخصي، وليس نصيحة استثمارية. الأرباح والخسائر على مسؤوليتكم.
#KOSPI يسجل أدنى إغلاق منذ فبراير بعد تراجعه 2.59%
وفي الاجتماع نفسه، خفّض رئيس اللجنة المالية سقف التوقعات أكثر. وقال إن هذه الصناديق مخصصة للظروف الطارئة والاستثنائية والمؤقتة، ما يعني ضمنًا أن الوقت لم يحن بعد. لكن العاملين في قطاع الأوراق المالية لا يرون الأمر هكذا؛ فقد كرروا في الاجتماع مطالباتهم بإطلاق الصندوق مبكرًا، بدلًا من إبقاء الأداة حبيسة الأدراج. $CL
تكفي مراجعة سجل الصندوق القديم لفهم أن إطلاقه ليس بالأمر السهل. فقد جُمع هذا الصندوق عام 2020، إبان الجائحة، بحجم بلغ 10 تريليونات وون، لكنه لم يشترِ سهمًا واحدًا حتى اليوم. لم يشترِ خلال الجائحة، ولا أثناء موجة 2022، ولا حتى عند صدمة الرسوم الجمركية. وقال أحدهم مازحًا إنهم لم يحركوا حتى 10 وونات. $BNB
بالطبع، هناك من يعترض. إذ يخشى بعض العاملين في القطاع المالي أن يؤدي اعتقاد الجميع بأن هناك من سيتدخل للشراء عند الهبوط إلى مزيد من الجرأة، ومن ثم تراكم المخاطر. وهذا هو الحديث القديم عن المخاطر الأخلاقية.
لكن إذا تقرر التدخل فعلًا، فما الحجم الكافي؟ حسبت إحدى المؤسسات الأمر على النحو التالي: لا بد من 20 تريليون وون على الأقل كي يكون للصندوق أثر نفسي؛ لكن قيمة التداول اليومية تتجاوز غالبًا 40 تريليون وون في الوقت الراهن، لذا فإن ضخ أقل من 25 إلى 30 تريليون وون لن يكون سوى محاولة لإحداث ضجة.
وقد بدأ تطبيق مسار آخر بالفعل. فمن 9 نوفمبر وحتى نهاية يناير من العام المقبل، أُعفيت شركات الوساطة مؤقتًا من شرط نسبة صيانة ضمانات التمويل البالغة 140%، لتجنب تتابع عمليات التصفية القسرية عند الهبوط الحاد.
في 6 نوفمبر، أغلق المؤشر منخفضًا 6.02، بعدما تجاوز تراجعه خلال الجلسة 8 نقاط في وقت من الأوقات، مسجلًا الإيقاف التلقائي الحادي عشر هذا العام. لا يزال الصندوق حبيس الخزانة، لكنهم أرخوا أحد المفاتيح قليلًا.
هذا رأي شخصي، وليس نصيحة استثمارية. الأرباح والخسائر على مسؤوليتكم.
#KOSPI يسجل أدنى إغلاق منذ فبراير بعد تراجعه 2.59%