


إعداد:
Steven McWhirter، قائد السياسات العالمية
Diego Montes Serralde، مدير السياسات العالمية
رؤى السياسات العالمية من Binance | نوفمبر 2026
أهم النقاط
تتزايد أوجه التكامل بين التمويل المركزي (CeFi) والتمويل اللامركزي (DeFi)، مع توفّر مسارات أوضح تتيح للمستخدمين اختيار الوقت المناسب لاستخدام كل نموذج. ويبرز نهج يجمع بين التمويل المركزي واللامركزي (CeDeFi)، إذ يضم واجهات التمويل المركزي سهلة الاستخدام، وإمكانية الوصول، والنطاق الواسع، والضمانات التشغيلية، إلى جانب شفافية التمويل اللامركزي على السلسلة والابتكار دون قيود، مع السعي إلى الحفاظ على حد فاصل واضح بين الخدمات الحاضنة وتجارب الحفظ الذاتي.
منظومة Binance الهجينة: تقدم Binance أمثلة على أوجه التآزر بين التمويل المركزي CeFi والتمويل اللامركزي DeFi من خلال منظومة تجمع بين منصة رائدة للتمويل المركزي وإمكانية الوصول إلى بنية تحتية عامة لسلاسل الكتل. توفر منصة Binance المركزية السيولة وميزات الأمان وسهولة الوصول للمستخدمين، بينما تُعد BNB Chain منظومة عامة ولا مركزية لسلاسل الكتل تدعم التطبيقات والابتكار على السلسلة. ويمكن للمستخدمين التنقل بين الخدمات القائمة على الحسابات والأنشطة على السلسلة عبر بنية الربط التحتية وتكامل المحافظ، بما فيها Binance Wallet، التي قد تساعدهم على نقل الأصول بين الشبكات المدعومة بسلاسة أكبر.
ربط المنتجات والخدمات: توضح منتجات Binance الرئيسية التفاعل بين التمويل المركزي اللامركزي CeDeFi. يساعد Binance Launchpad مشروعات سلاسل الكتل الجديدة على الوصول إلى ملايين المستخدمين عبر منصة التداول، ثم الازدهار على الشبكات اللامركزية. ويتيح Binance Launchpool للمستخدمين قفل الأصول على منصة التمويل المركزي للحصول على مكافآت الرموز، رابطًا المشاركة المركزية بمشروعات قد تطور لاحقًا استخدامات أوسع على السلسلة. كما يمكن لترتيبات الحفظ والتسوية المؤسسية أن توفر مسارات أكثر ضبطًا تتيح للمؤسسات المؤهلة الوصول إلى السيولة المرتبطة بمنصات التداول، وإلى الفرص على السلسلة عند الاقتضاء. ويُعد تكامل Binance Wallet أداة سهلة الوصول للحفظ الذاتي، تسمح للمستخدمين بالوصول إلى التطبيقات اللامركزية وغيرها من خصائص التمويل اللامركزي.
مخطط محتمل للتمويل: قد يشكل النهج الهجين لـCeDeFi مخططًا للقطاع الأوسع. يشير CeDeFi إلى إمكان تنظيم الوصول إلى فرص العائد اللامركزي بالتوازي مع أطر الامتثال، وإلى قدرة الثقة المؤسسية والابتكار المفتوح على تعزيز أحدهما الآخر بدلًا من التعارض. ويمكن للمؤسسات الوصول إلى الفرص على السلسلة عبر مسارات أكثر تنظيمًا لإدارة المخاطر، بينما يحتفظ المستخدمون الأفراد بخيارات أوسع بشأن كيفية تفاعلهم مع التطبيقات اللامركزية ومكانه.
1 / مقدمة
لسنوات، قدم قطاع العملات المشفرة التمويل المركزي CeFi والتمويل اللامركزي DeFi على أنهما نموذجان متنافسان. وأكد التمويل المركزي على الراحة والسيولة وتجارب الحسابات المألوفة، بينما أعطى التمويل اللامركزي الأولوية للشفافية وقابلية البرمجة والاستقلالية والأصول التي يتحكم فيها المستخدم.
عمليًا، يرغب معظم المستخدمين في عناصر من كلا النموذجين. فهم يريدون إجراءات بدء سهلة وأسواقًا عميقة ومعايير تشغيلية قوية، مع الاحتفاظ بخيار الوصول إلى التطبيقات غير المصرح بها على سلاسل الكتل العامة. تتناول هذه المقالة كيفية تطور هذا التقارب، مستخدمةً منظومة Binance مثالًا عمليًا على كيفية اتصال التمويل المركزي والتمويل اللامركزي ضمن رحلة مستخدم واحدة، وما يعنيه ذلك لتوزيع الحفظ والتنفيذ والمخاطر عبر الخدمات.
2 / ماذا نعني بالتمويل المركزي CeFi والتمويل اللامركزي DeFi؟
يصف التمويل المركزي CeFi والتمويل اللامركزي DeFi موضع الحفظ والتنفيذ والسيطرة ضمن تجربة مالية. ولا يتفوق أحد النموذجين بطبيعته في كل حالات الاستخدام، كما أن أكثر الأنظمة فاعلية تجمع بينهما على نحو متزايد.
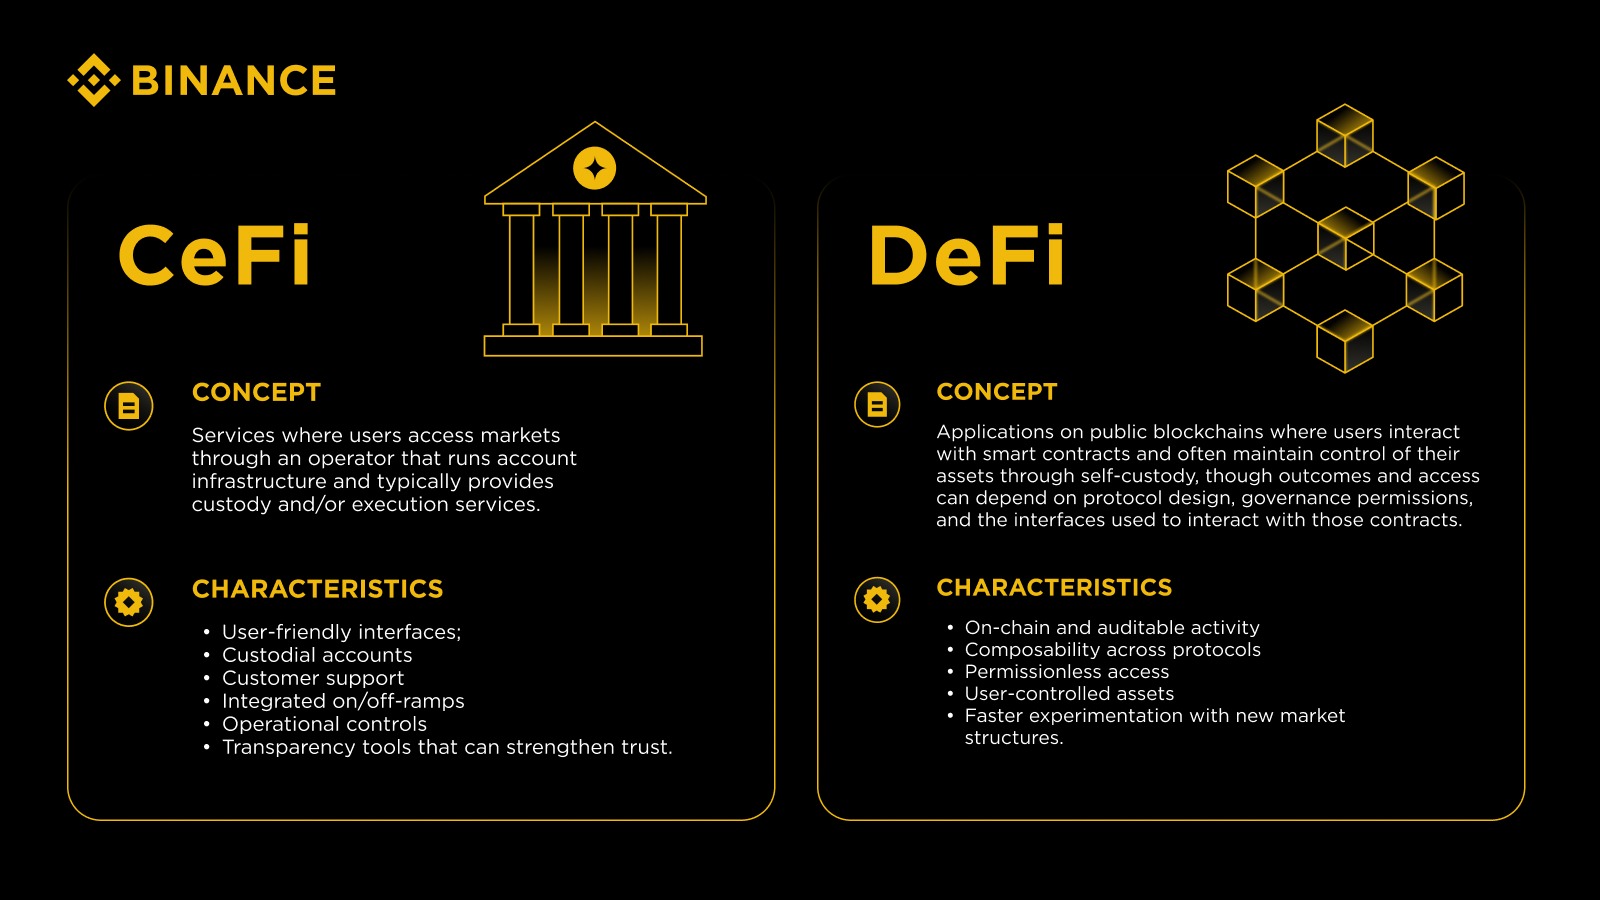
في النقاشات التنظيمية، يتوقف التمييز بين التمويل المركزي والتمويل اللامركزي على نحو متزايد، ليس فقط على الطبيعة اللامركزية للتقنية الأساسية، بل أيضًا على الحوكمة والوظائف المحيطة بها. ويميز تحليل مجموعة العمل المالي FATF لعام 2026، على سبيل المثال، بين تقنية العقود الذكية الأساسية وترتيب التمويل اللامركزي الأوسع، ويركز على ما إذا كان أشخاص محددون يمارسون سيطرة أو تأثيرًا كافيًا على كيفية تقديم الخدمات المالية.
التمويل المركزي والتمويل اللامركزي: من المنافسة إلى التقارب
يتجاوز القطاع النقاش الثنائي القائم على «التمويل المركزي مقابل التمويل اللامركزي». والسؤال الأكثر استراتيجية هو كيفية الجمع بين نقاط القوة بطريقة تحسن النتائج للمستخدمين وتدعم مشاركة المؤسسات.
عندما يكون هناك فصل وظيفي وقانوني واضح بين البنية التحتية الأساسية والأشخاص الذين يقدمون الخدمات المالية حولها، يمكن للمعاملة التنظيمية أن تعكس التوزيع الفعلي للسيطرة والتأثير والمخاطر. وقد تثير النماذج الهجينة أسئلة أكثر تعقيدًا عندما تسهل كيانات مركزية الوصول إلى ترتيبات التمويل اللامركزي، لا سيما إذا مارست سيطرة أو تأثيرًا كافيًا على الخدمات المقدمة، أو يسرت بشكل نشط أنشطة تقع ضمن نطاق التنظيم المالي.
غالبًا ما يوصف هذا النهج الممزوج باسم CeDeFi. وعمليًا، يُوصف CeDeFi غالبًا بأنه نمط تصميم يربط سهولة استخدام التمويل المركزي وسيولته بالبنية التحتية المفتوحة والأسواق القابلة للبرمجة في التمويل اللامركزي. ويهدف إلى جعل المشاركة على السلسلة أكثر سهولة من دون حرمان المستخدمين من خيار الحفظ الذاتي والتفاعل المباشر مع البروتوكولات.
تتمثل الطبقة الممكنة لهذا التقارب في البنية التحتية. فعندما تكون الشبكات قابلة للتوسع وتكون المحافظ والجسور آمنة وسهلة الاستخدام، يصبح التنقل بين خدمات الحفظ والتطبيقات على السلسلة جزءًا طبيعيًا من تجربة المنتج.
3 / منظومة Binance الهجينة للعملات المشفرة
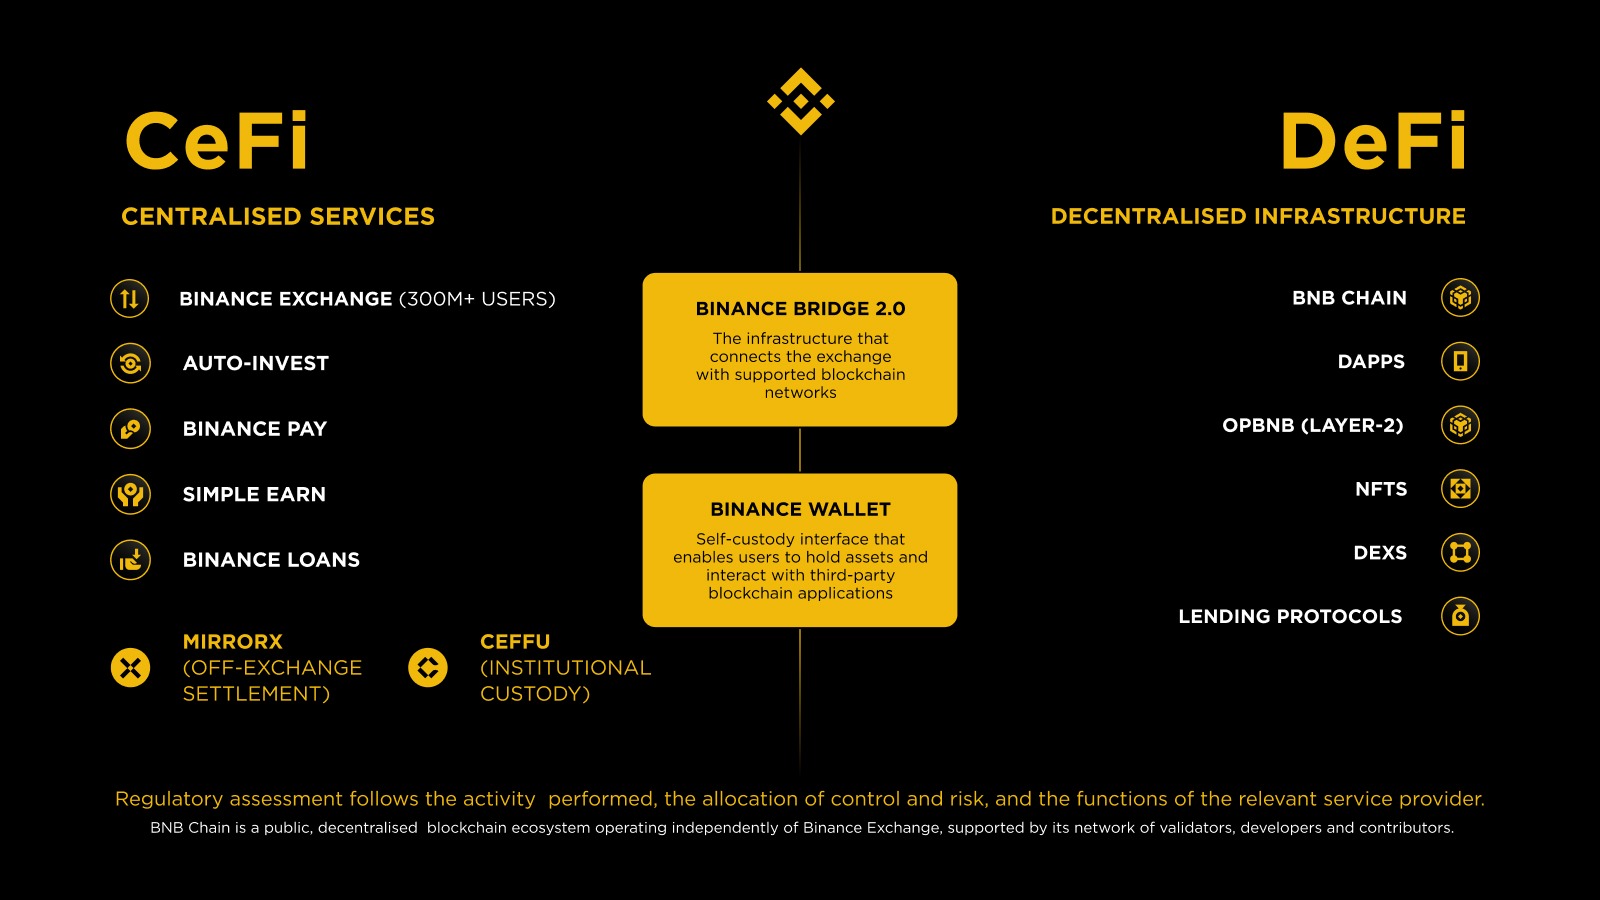
تجمع Binance بين الخدمات المالية المركزية والواجهات التقنية التي تسهل الوصول إلى منظومات مستقلة وعامة لسلاسل الكتل، بما فيها BNB Chain. ومن خلال منصتها وتكامل المحافظ والاتصال المدعوم بين السلاسل، تساعد Binance المستخدمين على التنقل بين خدمات الحفظ والتطبيقات على السلسلة، مع الحفاظ على خصائص الحوكمة والسيطرة والمخاطر المتميزة لكل بيئة.
أ. ركيزة التمويل المركزي CeFi: خدمات Binance المركزية
تتمثل أسس منظومة Binance في Binance Exchange. وهي منصة مركزية للعملات المشفرة تعمل على نطاق واسع جدًا، وتخدم أكثر من 300 مليون مستخدم حول العالم، ويمكن للمستخدمين فيها تداول مئات العملات المشفرة ضمن بيئة وصائية. توفر Binance Exchange وصولًا مركزيًا إلى الأسواق وسيولة وتجربة قائمة على الحسابات يعتمد عليها كثير من المستخدمين في التداول وإدارة المحافظ الاستثمارية.
في جوهرها، توفر Binance Exchange منصات عالية الأداء للتداول الفوري والهامشي والمشتقات، متكاملة مع قنوات موثوقة للتحويل من العملات الورقية وإليها، بحيث يستطيع المستخدمون الجدد شراء أصلهم الأول في بيئة مألوفة، بينما ينفذ المستخدمون المتقدمون استراتيجيات معقدة على نطاق واسع.
تستند هذه الطبقة إلى بنية ثقة مصممة لضمان موثوقية العمليات. وتُحمى الأصول عبر ضوابط حفظ قوية، وبرنامج عام لإثبات الاحتياطيات يهدف إلى توفير الشفافية بشأن تغطية الأصول، وصندوق الأصول الآمنة للمستخدمين (SAFU) بوصفه ضمانًا احتياطيًا إضافيًا. وتوفر هذه الضوابط مجتمعةً الشفافية والقدرة على امتصاص الخسائر والمرونة التشغيلية اليومية.
بالنسبة إلى المؤسسات، يمكن لمزودي الحفظ والتسوية المستقلين توفير مسارات إضافية للوصول إلى سيولة منصات التداول. تقدم Ceffu حلول حفظ مؤسسية، بينما يتيح عرضها MirrorX للمؤسسات المؤهلة الوصول إلى سيولة Binance Exchange عبر ترتيبات تسوية خارج المنصة، مع بقاء الأصول في عهدة Ceffu وخضوعها للإطار التشغيلي والقانوني المعمول به.
على صعيد المحافظ الاستثمارية، تقدم Simple Earn خيارات مرنة ومقيدة لكسب المكافآت عبر إيداع الأصول الرقمية، وتدعم Auto-Invest تراكم الأصول بصورة دورية، كما توفر قروض Binance، بما فيها التسهيلات لكبار الشخصيات، سيولة بضمانات زائدة من دون إجبار المستخدمين على تصفية مراكزهم الأساسية. تتيح هذه الأدوات للمستخدمين إدارة العوائد وبناء المراكز بطريقة منهجية والحصول على التمويل من حساب واحد.
إلى جانب التداول والكسب، يمكن للتمويل المركزي CeFi دعم الاستخدامات العملية في العالم الحقيقي. وتُقدَّم Binance Pay بوصفها تقنية مدفوعات بالعملات المشفرة لإرسالها واستلامها والدفع للتجار في السياقات المدعومة.
ب. ركيزة التمويل اللامركزي DeFi: BNB Chain والمنصات اللامركزية
على الجانب اللامركزي، توفر BNB Chain بنية تحتية عامة لسلاسل الكتل من أجل العقود الذكية والتطبيقات. وهي منظومة عامة مفتوحة المصدر للعقود الذكية، تدعمها منظومة موزعة من المدققين والمطورين والمساهمين، وصُممت لاستضافة مجموعة واسعة من التطبيقات اللامركزية (dApps). تُستخدم BNB رمزًا لرسوم الشبكة في المعاملات، وأصلًا للتخزين ضمن نموذج الإجماع القائم على المدققين. تعمل BNB Chain بشكل مستقل عن Binance Exchange. وتُصان بنيتها التحتية الأساسية من خلال منظومة المدققين اللامركزية، ولا تملك Binance Exchange الشبكة ولا تتحكم فيها.
على مدى السنوات الأخيرة، تطورت BNB Chain لتصبح منظومة تمويل لامركزي كبيرة ونشطة. يمكن للمستخدمين التداول في المنصات اللامركزية، وسكّ الرموز غير القابلة للاستبدال (NFTs)، ولعب ألعاب سلاسل الكتل، واستخدام الإقراض وتطبيقات أخرى على السلسلة. وبحسب ظروف الشبكة، قد يواجه المستخدمون أيضًا تكاليف معاملات أقل وتأكيدات أسرع مقارنة ببعض الشبكات الأخرى.
لدعم مزيد من قابلية التوسع، تُعد opBNB شبكة من الطبقة الثانية مبنية باستخدام تقنية Optimistic Rollup وإطار عمل OP Stack. تنفذ المعاملات خارج الطبقة الأساسية، ثم تجمع النتائج دوريًا في دفعات وتنشرها مجددًا على السلسلة، ما يساعد على زيادة الإنتاجية وخفض الرسوم للمستخدمين النهائيين.
باختصار، تدعم Binance المستخدمين في كلا النموذجين. فهي تدير منصة تداول للتمويل المركزي CeFi وتوفر أدوات تربط المستخدمين بمنظومات تعمل على السلسلة، بما فيها BNB Chain. وتتضح قيمة هذا النهج أكثر عندما يتمكن المستخدمون من التنقل بكفاءة بين الخدمات القائمة على الحسابات والأنشطة على السلسلة عبر آليات ربط آمنة.
4 / ربط النقاط: الجسور والمحافظ واتصال المستخدمين
لا يصبح التقارب واقعًا إلا عندما يتمكن المستخدمون من نقل القيمة بسهولة بين البيئات من دون معرفة متخصصة. تتضمن منظومة Binance رابطين أساسيين يدعمان هذه القابلية للنقل:
Binance Bridge 2.0: إحدى البنى التحتية الأساسية التي تربط منصة التداول بشبكات سلاسل الكتل المدعومة. توفر Binance Bridge 2.0 وسيلة لربط الرموز المدرجة وبعض الرموز غير المدرجة المختارة من سلاسل الكتل المدعومة إلى BNB Smart Chain بصفتها رموز BToken، ما يتيح استخدامها في منظومة BNB Chain وتحويلها مجددًا عند الحاجة. وقد يساعد ذلك المستخدمين على نقل الأصول من الخدمات القائمة على الحسابات إلى التطبيقات على السلسلة في BNB Chain، بما يشمل الأصول التي لم تنشأ على BNB Chain. وكما هو الحال عمومًا مع آليات الربط بين السلاسل، تنطوي الجسور على اعتبارات تشغيلية وأمنية واعتبارات إضافية لمكافحة الجرائم المالية، وينبغي أن تعكس الضمانات المناسبة المخاطر المرتبطة بنقل الأصول بين الشبكات.
Binance Wallet: تُقدَّم Binance Wallet كتجربة محفظة ذاتية الحفظ تستخدم تقنية MPC، ما يلغي الحاجة إلى عبارة استرداد أولية تقليدية، مع استمرارها في العمل كبوابة مصممة لتسهيل وصول المستخدمين إلى تطبيقات سلاسل الكتل التابعة لجهات خارجية. باستخدام هذه المحفظة، يمكن للمستخدمين الوصول إلى سلاسل كتل متعددة، وتداول آلاف الرموز في منصات التداول اللامركزية، وكسب العوائد على منصات التمويل اللامركزي، والتفاعل مع التطبيقات اللامركزية، كل ذلك من دون الحاجة إلى الانتقال إلى برامج محافظ خارجية. صُممت المحفظة للعمل على أساس غير وصائي يوجّهه المستخدم، بحيث يحتفظ المستخدمون بالسيطرة على أصولهم والموافقة على معاملاتهم. وصُممت Binance Wallet لتوفير تجربة حفظ ذاتي يحتفظ فيها المستخدمون بالسيطرة على أصولهم ويصرحون بالمعاملات. وبحسب الوظائف المستخدمة، قد تتيح الواجهة الوصول إلى تطبيقات تابعة لجهات خارجية، أو تجميع السيولة أو مسارات التنفيذ المتاحة، أو دعم خصائص التداول التي يصرح بها المستخدم. لذلك ينبغي تقييم التوزيع المعني للسيطرة والمسؤولية بالرجوع إلى الخدمة والوظائف المحددة التي تُؤدَّى، بما فيها أي خصائص لتوجيه المعاملات أو تنفيذها آليًا.
من منظور تنظيمي، يجري على نحو متزايد تقييم هذه الواجهات وطبقات التوجيه وغيرها من طبقات الوصول باعتبارها نقاطًا محتملة للوساطة*. ويرتكز التحليل عادةً على ما إذا كان مقدمو الخدمات يمارسون سلطة تقديرية بشأن تنفيذ المعاملات أو توجيهها، أو يوجهون نشاط المستخدمين نحو منصات أو أطراف مقابلة محددة أو يؤثرون فيه، أو يؤدون وظائف أخرى شبيهة بوظائف الوسطاء الماليين، بدلًا من توفير أدوات برمجية محايدة يوجّهها المستخدم.
*تتحدد المعاملة التنظيمية لمقدمي المحافظ والواجهات بحسب الوقائع والظروف والوظائف التي يؤدونها. في الولايات المتحدة، قد تشمل الاعتبارات ذات الصلة بتسجيل الوسطاء والمتعاملين ما إذا كان مقدم الخدمة يحوز الأصول، أو يمارس سلطة تقديرية أو سيطرة على التنفيذ أو التوجيه، أو يجمع الأطراف المقابلة، أو يؤدي وظائف أخرى مرتبطة بالوساطة. وفي المملكة المتحدة، يميز نطاق «الترتيب» بين ترتيب المعاملات وإجراء ترتيبات بغرض إبرام المعاملات، ويتوقف التحليل على طبيعة الترتيبات ودورها وعلاقتها بالمعاملة المعنية. وفي كلتا الولايتين القضائيتين، لا يشكل استخدام بنية تحتية لامركزية أو غير وصائية، بحد ذاته، عاملًا حاسمًا.
عندما تقتصر الوظائف على إتاحة وصول تقني محايد يوجّهه المستخدم، ينبغي للتحليل التنظيمي أن يركز على الوظائف التي تُؤدَّى فعليًا. وقد تشمل الاعتبارات ذات الصلة ما إذا كان مقدم الخدمة يحوز الأصول، أو يمارس السيطرة أو تأثيرًا كافيًا، أو ييسر الخدمات المالية الخاضعة للتنظيم بشكل نشط، أو يحدد مسار توجيه المعاملات، أو يؤدي وظائف أخرى شبيهة بوظائف الوسطاء.
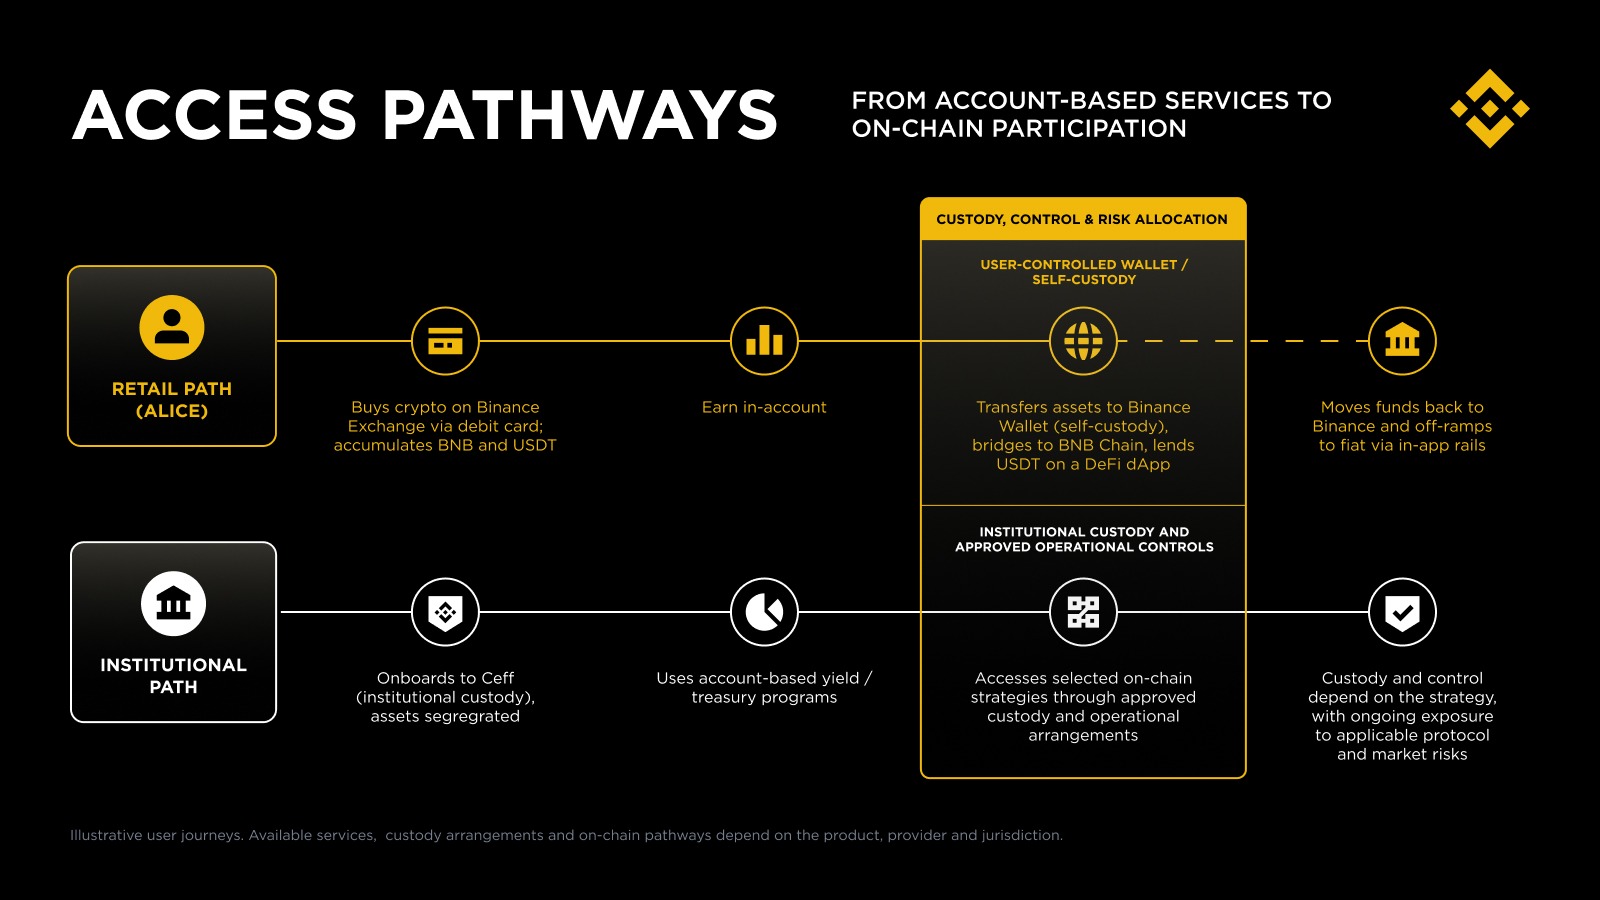
لتوضيح كيفية تفاعل عروض Binance في التمويل المركزي CeFi والتمويل اللامركزي DeFi، لننظر في بعض السيناريوهات:
مسار الأفراد
أليس مستخدمة من الأفراد تشتري بعض العملات المشفرة على Binance Exchange باستخدام بطاقة الخصم الخاصة بها. وبعد التداول وتجميع BNB وUSDT في حسابها على Binance، ترغب في تحقيق عوائد أعلى. باستخدام ميزة المحفظة في Binance، تنقل جزءًا من BNB وUSDT إلى محفظتها ذاتية الحفظ. ثم تصل إلى تطبيق لامركزي للإقراض على BNB Chain، وتقرض USDT لكسب الفائدة.
لم تتطلب العملية إعدادًا معقدًا، إذ أتاحت وظائف الربط المدعومة وواجهة المحفظة لأليس نقل الأصول إلى BNB Chain. وبعد ذلك، إذا أرادت أليس تجربة تطبيق جديد للتمويل اللامركزي أو الوصول إلى سوق للرموز غير القابلة للاستبدال، فيمكنها القيام بذلك عبر واجهة المحفظة.
تقلل رحلة أليس من صعوبات الإعداد عبر ربط الوصول إلى المحفظة بمسارات الربط بين السلاسل المدعومة من خلال واجهة مألوفة. وفي الوقت نفسه، يتغير مستوى المخاطر والسيطرة بحسب مكان الاحتفاظ بالأصول. وقد يمتد ذلك أيضًا إلى اختلاف أنواع المنتجات، إذ تُعرض على المستخدمين إفصاحات ومعلومات سياقية مختلفة تعكس طبيعة الأنشطة المحددة والغرض منها.
في حساب وصائي للتمويل المركزي CeFi، تكون المنصة مسؤولة عن إدارة المفاتيح وبعض الضوابط التشغيلية، بينما يعتمد المستخدم على ضمانات المنصة وإجراءاتها. أما في الحفظ الذاتي، فيتحكم المستخدم في مفاتيح المحفظة والموافقة على المعاملات، ويتحمل مسؤولية أكبر عن التحقق من العناوين وتفاصيل المعاملات ومخاطر التفاعل مع العقود الذكية والبروتوكولات.
عندما تنتقل الأصول بين مقدم خدمة خاضع للتنظيم ومحفظة ذاتية الحفظ، قد تطبق المنصة أيضًا مراقبة للمعاملات قائمة على المخاطر وضمانات أخرى، تبعًا للمعاملة والأصل والمتطلبات المعمول بها.
إذا رغبت أليس لاحقًا في تحويل بعض أرباحها إلى عملة ورقية، فيمكنها إعادة الأموال إلى حسابها على Binance واستخدام خيارات التحويل إلى العملات الورقية المتاحة داخل التطبيق لبيع العملات المشفرة مقابل عملة ورقية، ثم السحب إلى حساب مصرفي أو بطاقة مدعومين، بحسب ولايتها القضائية وقنوات الدفع المتاحة.
مسار المؤسسات
يهتم مدير أصول كبير بفرص العائد في العملات المشفرة، لكنه يشترط حفظًا آمنًا والامتثال التنظيمي نظرًا لواجباته الائتمانية.
يسجل مدير الأصول لدى Ceffu للحصول على خدمات الحفظ المؤسسي ويودع الأصول، باستخدام ترتيبات حفظ مصممة للعملاء المحترفين، بما يشمل الفصل بين الأصول وضوابط الحوكمة التي تدعم متطلبات إدارة المخاطر المؤسسية. ومن هناك، يمكن للمؤسسة الوصول إلى مجموعة من مسارات العائد وإدارة الخزينة بحسب تفويضها ومدى تقبلها للمخاطر. وقد تبقى بعض المخصصات في برامج قائمة على الحسابات ومتاحة للمستخدمين المؤهلين، بينما يمكن توظيف أخرى في استراتيجيات على السلسلة عبر نماذج وصول منظمة وسير عمل تشغيلي معتمد.
عندما يوفر الوسطاء وصولًا منتقى أو مُدارًا أو منظمًا إلى استراتيجيات التمويل اللامركزي نيابة عن العملاء، فقد يظلون مسؤولين عن الالتزامات التنظيمية وواجبات الامتثال المعمول بها، رغم الطبيعة اللامركزية للبروتوكول الأساسي، بما في ذلك الحالات التي يُقدَّم فيها هذا الوصول عبر إجراءات عمل منظمة أو تقديرية. وقد يكون ذلك مهمًا بشكل خاص عندما تصل المؤسسات إلى التمويل اللامركزي عبر واجهات مُدارة، إذ قد تقيّم الجهات التنظيمية ما إذا كانت نماذج الوصول هذه تنطوي على وظائف وسيطة رغم استخدام بنية تحتية غير وصائية أو قائمة على السلسلة.
يتزايد انعكاس هذا التوجه في السياسات الدولية لمكافحة غسل الأموال وتمويل الإرهاب. يدعو تقرير مجموعة العمل المالي FATF لعام 2026 بشأن التمويل اللامركزي المؤسسات المالية ومقدمي خدمات الأصول الافتراضية الذين يتعاملون مع ترتيبات التمويل اللامركزي إلى تقييم مخاطر المنتجات المعنية وتطبيق تدابير تخفيف متناسبة. وقد يشمل التقييم حوكمة ترتيب التمويل اللامركزي وضوابط مكافحة غسل الأموال وتمويل الإرهاب فيه، وطبيعة المستخدمين الأساسيين، ومراقبة سلسلة الكتل بصورة مستمرة عند الاقتضاء.
فعلى سبيل المثال، يمكن لمقدم خدمات الحفظ المؤسسي دعم مشاركة العملاء في التخزين على السلسلة في BNB Chain، أو إتاحة الوصول المنظم إلى استراتيجيات مختارة على السلسلة، باستخدام إجراءات عمل تشغيلية محددة. وتظل أصول المؤسسة ضمن إطار حفظ مؤسسي، ما قد يخفف مخاطر إدارة المفاتيح الخاصة والتعامل التشغيلي معها مباشرة، بينما تُوظَّف الأصول في بروتوكولات على السلسلة، حيث تظل العوائد خاضعة لمخاطر العقود الذكية والسوق والسيولة والمخاطر التشغيلية، فضلًا عن أي اعتماد خاص بالبروتوكول على الحوكمة أو الأطراف المقابلة.
لذلك، قد يوفر هذا النموذج للمؤسسات مسارًا تدريجيًا للمشاركة على السلسلة، ويتيح لها التعرض للأسواق اللامركزية من خلال أطر تشغيلية وحوكمية خاضعة للرقابة بدلًا من اشتراط التفاعل المباشر مع البروتوكولات فورًا.
يوضح ذلك كيف يمكن أن تتطور مسارات وصول المؤسسات ضمن بنية Binance التحتية من دون أن تضطر المؤسسات إلى تبني التعقيد التشغيلي الكامل للمشاركة المباشرة في التمويل اللامركزي منذ اليوم الأول.
5 / ملخص المكونات الرئيسية وكيفية تكاملها
طبقة الخدمة أو الوصول | سلسلة الكتل العامة أو النشاط على السلسلة | كيفية الربط بينها |
Binance Exchange | BNB Chain | تتيح الجسور وإجراءات عمل المحافظ نقل الأصول للاستفادة منها على السلسلة، ثم إعادتها من أجل السيولة والإدارة القائمة على الحسابات. |
Binance Wallet | شبكات متعددة لسلاسل الكتل | بوابة للحفظ الذاتي مصممة للتفاعل مع تطبيقات الجهات الخارجية على السلسلة. |
استخدام الرموز على السلسلة بعد التوزيع | Launchpad منصة طرح أولي في منصة تداول (IEO) تدعم جمع التمويل للمشروعات وتوزيع الرموز ضمن بيئة منصة تداول. | |
التعرض للرموز على السلسلة وديناميكيات توزيعها | يتيح Launchpool للمستخدمين قفل الأصول للحصول على توزيعات مجانية للرموز، رابطًا المشاركة المركزية بمنظومات أوسع على السلسلة. | |
Binance Custody (Ceffu) | أنماط الوصول إلى سيولة التمويل اللامركزي والسيولة المرتبطة بمنصات التداول | يُوصَف MirrorX بأنه ترتيب تسوية خارج منصة التداول، ويمكنه تقليل الحاجة إلى نقل الأصول إلى المنصة مع الاستفادة من السيولة. |
6 / القيمة الاستراتيجية للتقارب
تكمن القيمة الاستراتيجية للتقارب في قدرة التمويل المركزي اللامركزي CeDeFi على المساعدة في معالجة بعض القيود الهيكلية على كلا الجانبين.
يمكن للتمويل المركزي CeFi تعزيز سهولة الاستخدام وبدء التعامل، لكنه قد يركز المخاطر التشغيلية ويحد من قابلية نقل الأصول إذا لم يتمكن المستخدمون من الانتقال بحرية إلى الحفظ الذاتي والأسواق على السلسلة. ويوسع التمويل اللامركزي DeFi نطاق الانفتاح والخيارات وقابلية التركيب، لكن تجربة المستخدم وعبء إدارة المخاطر قد يكونان أكبر، لا سيما بالنسبة للمستخدمين الجدد والمؤسسات.
يهدف نهج CeDeFi إلى الجمع بين نقاط القوة هذه. فهو يدعم إمكانية الوصول والسلامة لقاعدة عريضة من المستخدمين، مع توفير وصول منظم إلى الابتكار غير المصرح به. كما يتماشى مع التوجه المؤسسي: إذ تبدأ المؤسسات عادةً بمنصات ومزودين راسخين يقدمون حوكمة وضوابط وتقييمًا قويًا للمخاطر، ثم تتوسع إلى الأنشطة على السلسلة مع نضوج البنية التحتية ونماذج الحفظ والمعايير التشغيلية. وفي هذا السياق، يمكن للمنظومات المتكاملة مساعدة المؤسسات على التقدم خطوة بخطوة بدلًا من الاعتماد على نقاط وصول مجزأة أو غير مختبرة.
ويتوافق هذا أيضًا مع المناهج التنظيمية الناشئة التي تركز على النشاط والمخاطر بدلًا من أوصاف مثل «مركزي» أو «لامركزي». وقد يتطلب ذلك عمليًا فصلًا واضحًا بين فئات الأنشطة المختلفة ضمن منصة واحدة، تدعمه إفصاحات مناسبة للمستخدمين وشرح واضح للمخاطر، لا سيما عندما تختلف المنتجات أو حالات الاستخدام اختلافًا جوهريًا في وظيفتها الاقتصادية أو مستوى مخاطرها أو معاملتها التنظيمية.
وبناءً على ذلك، يُرجح أن تعتمد المعاملة التنظيمية لنماذج CeDeFi بدرجة أقل على وصف البنية التحتية الأساسية بأنها لامركزية، وبدرجة أكبر على الوظائف المؤداة عبر سلسلة القيمة. وتشمل الاعتبارات ذات الصلة على نحو متزايد السيطرة العملية أو التأثير الكافي، وحقوق الحوكمة والإدارة، والتيسير النشط للخدمات المالية، وطبيعة العلاقة مع المستخدمين.
7 / حالات الاستخدام الحالية
التقارب ليس مجرد فكرة نظرية. بل يظهر في كيفية استخدام كبرى الشركات المالية والتكنولوجية للسلاسل العامة في الإصدار والتسوية والأدوات النقدية الشبيهة بالنقد المرمّزة.
PayPal (عملة PYUSD على Ethereum). أطلقت PayPal عملة مستقرة بالدولار الأمريكي من معيار ERC-20، يمكن استردادها بنسبة 1:1 عبر PayPal ويصدرها Paxos، ما يتيح للمستهلكين والتجار نقل القيمة عبر السلاسل العامة مع استخدام واجهات التمويل المركزي المألوفة لدى PayPal.
Visa (تسوية USDC على السلاسل العامة). وسعت Visa نطاق تسوية العملات المستقرة ليشمل شركاء إضافيين، وأضافت Solana إلى جانب Ethereum، ما يتيح لمحصلي المدفوعات التسوية مع Visa بعملة USDC، وهي أصل على السلسلة، عبر شبكة Visa الحالية للتمويل المركزي.
Mastercard (شبكة الأصول متعددة الرموز). أعلنت Mastercard عن MTN لجعل معاملات الأصول الرقمية آمنة وقابلة للتشغيل البيني والتوسع بالنسبة إلى البنوك وشركات التكنولوجيا المالية، واضعةً البنية التحتية لشبكات البطاقات في موقع يتيح لها التفاعل مع الأصول المرمّزة وسلاسل الكتل العامة.
BlackRock (الصندوق المرمّز BUIDL على Ethereum). أطلقت BlackRock أول صندوق لها مرمّز بالتعاون مع Securitize؛ إذ يشترك المستثمرون المؤهلون فيه ويتلقون رموزًا على السلسلة تمثل حصصًا تدر عوائد. وهو صندوق استثماري منظم يستخدم بنية سلاسل الكتل العامة للملكية المرمّزة والعمليات المرتبطة بالصندوق.
Franklin Templeton (صندوق OnChain U.S. Government Money Fund). يسجل صندوق سوق المال المسجل لدى Franklin Templeton الملكية على سلاسل عامة (Stellar، مع إضافة الدعم لـPolygon)، موحدًا إدارة الصناديق المنظمة مع سجلات وبنى تشغيلية على السلسلة.
Société Générale–FORGE (العملة المستقرة EUR CoinVertible والسند الرقمي). أصدرت SG-FORGE عملة مستقرة مؤسسية مقومة باليورو (EURCV) على Ethereum، ثم أصدرت لاحقًا سندًا أخضر رقميًا على هيئة رمز أمان؛ وهو إصدار بمستوى مصرفي يستخدم التسوية على سلسلة عامة.
محفظة Robinhood (حفظ ذاتي مع مبادلات مدمجة). تتيح المحفظة الرسمية لـRobinhood للمستخدمين الاحتفاظ بمفاتيحهم الخاصة وإجراء مبادلات قائمة على Ethereum ومعاملات متعددة السلاسل، ما يمنح قاعدة مستخدمي التمويل المركزي من الأفراد وصولًا مباشرًا إلى التطبيقات اللامركزية والسيولة على السلسلة.
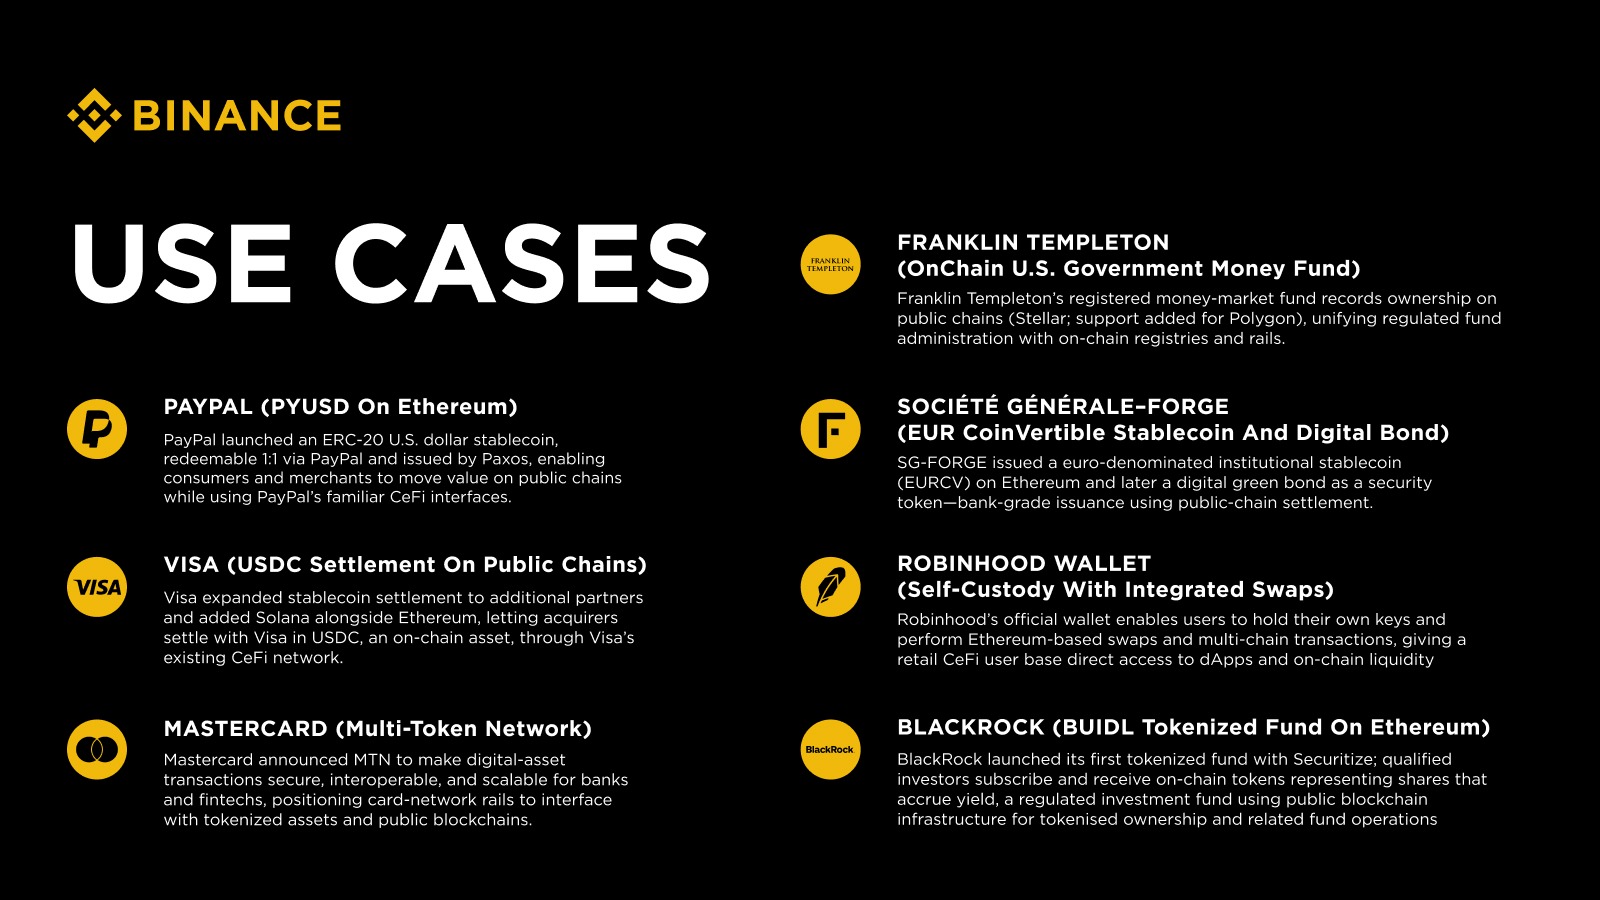
لا تُعد كل هذه الأمثلة «تمويلًا لامركزيًا» بالمعنى الدقيق؛ بل توضح تقاربًا أوسع بين الواجهات المالية المركزية والبنية التحتية القائمة على سلاسل الكتل العامة. ومع ذلك، تشير هذه الأمثلة إلى اتجاه ثابت.
يُستخدم مسار سلاسل الكتل العامة على نحو متزايد للتسوية والأدوات المرمّزة، بينما تظل واجهات «التمويل المركزي» المألوفة والكيانات الخاضعة للتنظيم محورية في التوزيع وتجربة المستخدم ونماذج التشغيل. وتوضح هذه الأمثلة مجتمعةً تقاربًا أوسع تتفاعل فيه الخدمات المالية المركزية بشكل متزايد مع البنية التحتية لسلاسل الكتل العامة، فيما قد يظل الحفظ والتنفيذ والسيطرة موزعة بين مشاركين وطبقات مختلفة.
ويؤدي هذا التقارب الأوسع أيضًا إلى نشوء مفهوم «TriFi»، الذي يجمع عناصر التمويل التقليدي والتمويل المركزي والتمويل اللامركزي ضمن منظومات مالية يزداد ترابطها. وبدلًا من إلغاء الفروق بين هذه النماذج، يسلط TriFi الضوء على أهمية الحفاظ على حدود وظيفية وقانونية وتنظيمية واضحة عند تنقل المستخدمين بينها.
ينبغي أن تظل المعاملة التنظيمية ذات الصلة مرتبطة بالنشاط المؤدى وتوزيع السيطرة والمخاطر ودور الكيانات المعنية.
8 / الخاتمة
يتقارب التمويل المركزي CeFi والتمويل اللامركزي DeFi لأن المستخدمين والمؤسسات يفضلون سهولة الوصول والمرونة وقابلية نقل الأصول. وستتشكل المرحلة التالية من اعتماد العملات المشفرة على يد منظومات تتيح للمستخدمين التنقل بين خدمات الحفظ وتجارب الحفظ الذاتي، مع الحفاظ على معايير السلامة المناسبة والوصول إلى الأسواق وسهولة الاستخدام.
تتمحور رؤية Binance لمنظومة موحدة للعملات المشفرة حول جعل الانتقال بين التمويل المركزي CeFi والتمويل اللامركزي DeFi أكثر سهولة وأمانًا وعملية. ومن خلال منصتها المركزية وBinance Wallet والاتصال المدعوم بين السلاسل، إلى جانب ترتيبات وصول المؤسسات والبنية التحتية العامة المستقلة لسلاسل الكتل مثل BNB Chain، توفر Binance للمستخدمين مسارات للتداول والكسب والدفع واستكشاف الفرص على السلسلة.
يجمع هذا النهج بين نطاق الخدمات المركزية وسيولتها وتجربة المستخدم المألوفة، وبين إتاحة وصول أكبر إلى الابتكار اللامركزي، مع الحفاظ على ترتيبات الحفظ وهياكل الحوكمة والمسؤوليات المتميزة لكل بيئة.
تتراجع الحواجز بين التمويل المركزي CeFi والتمويل اللامركزي DeFi. وبالنسبة إلى Binance، تتمثل النتيجة الأهم في منفعة المستخدم: وصول أكثر أمانًا، ومسارات أوضح للمؤسسات، وطريق أكثر قابلية للتوسع نحو الابتكار غير المصرح به. ومع تزايد ارتباط التمويل التقليدي بكلا النموذجين، لم يعد السؤال الأساسي هو ما إذا كان التمويل مركزيًا أم لامركزيًا، بل كيف يمكن للمستخدمين التعامل بأمان وموثوقية عبر هذه البيئات المختلفة.
ويشمل ذلك ضمان قدرة المستخدمين على التمييز بين فئات الأنشطة المختلفة، بدعم من إفصاحات واضحة وفصل مناسب وضمانات متناسبة تتوافق مع حالة الاستخدام الأساسية.
تجربة مستخدم موحدة لا تتطلب تصنيفًا تنظيميًا موحدًا
على مستوى تجربة المستخدم، قد يتجلى ذلك بشكل متزايد في نماذج «التطبيقات الفائقة» التي توفر وصولًا أكثر تكاملًا إلى هذه البيئات المالية المختلفة، مع الحفاظ على فصل وظيفي وتنظيمي مناسب بين الأنشطة الأساسية.
مع تطور المناهج التنظيمية، يُرجح أن تعتمد المعاملة التنظيمية لنماذج CeDeFi الهجينة وغيرها من النماذج الهجينة بشكل متزايد على الوظائف التي يؤديها مقدمو الواجهات الأمامية وطبقات الوصول، بما في ذلك ما إذا كانوا يوفرون وصولًا تقنيًا محايدًا أو يمارسون السيطرة أو تأثيرًا كافيًا، أو ييسرون الخدمات المالية بشكل نشط، أو يؤدون وظائف أخرى شبيهة بوظائف الوسطاء. ويتمثل التحدي المحوري للسياسات في تحديد النقطة التي تنتهي عندها البنية التحتية ويبدأ فيها التوسط المالي الخاضع للتنظيم، بناءً على الوظائف المؤداة خلال رحلة المستخدم.