قبل 60 يومًا، اشتريت بيتكوين بعشرة آلاف، والآن خسرت نحو 2,160، بينما لو أودعتها في حساب ادخار مرن لعام كامل لما ربحت سوى نحو 900.
هذا حساب افتراضي بافتراض ثبات أسعار الفائدة المعلنة رسميًا من بينانس لمدة عام، وليس هذا رصيدي الحقيقي.
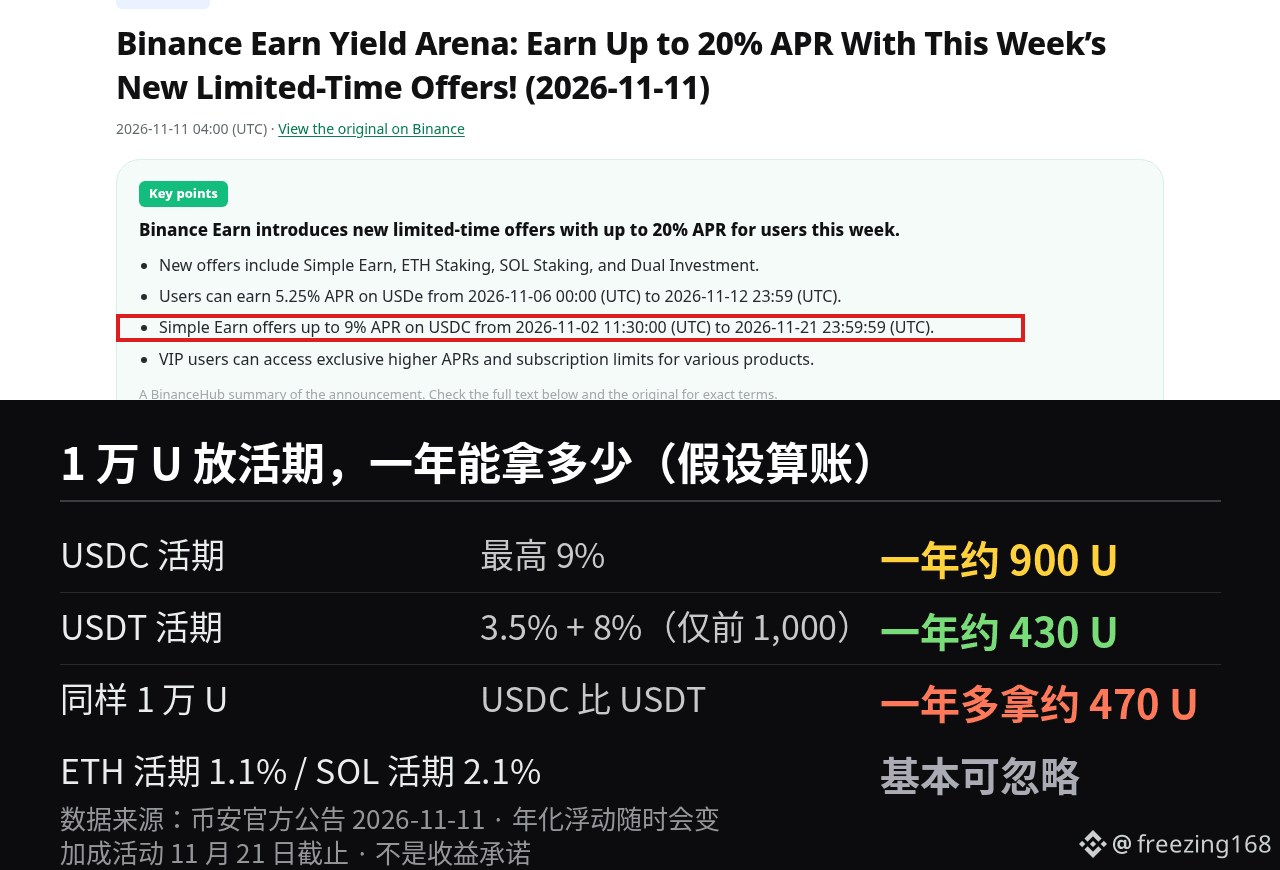
المبلغ نفسه، عشرة آلاف: إذا أودعته بعملة USDT، فستحصل أول 1,000 فقط على الزيادة الكاملة البالغة 8%، أما الـ9,000 المتبقية فتُحتسب على أساس 3.5% فحسب. أي نحو 430 في السنة، أو 36 شهريًا فقط. أما إذا اخترت USDC واحتسبت الفائدة على أعلى معدل، وهو 9%، فستربح نحو 900 في السنة، أو قرابة 75 شهريًا؛ أي أكثر بـ470 كاملة. أما فائدة إيثيريوم المرنة فلا تتجاوز 1.1% بقليل، وسولانا نحو 2.1%، لذا يمكن تجاهل ذلك العائد الضئيل تقريبًا.
لكن للتوضيح منذ البداية: العائد السنوي للحساب المرن متغير وقد يتبدل في أي وقت، كما أن عرض الزيادة ينتهي في 21 نوفمبر، أي لم يتبقَّ عليه سوى أقل من ثلاثة أيام. لذلك لا ينبغي اعتبار هذه الحسابات وعدًا بالحفاظ على رأس المال.
لو كنت مكانك، هل ستكتفي بالحساب الافتراضي الذي يدرّ 900 في السنة، أم ستواصل الاحتفاظ بالعملات انتظارًا لارتداد الأسعار؟
$USDT $USDC $BTC #币安理财 #مراقبة_العملات_المشفرة
مجرد ملاحظات شخصية، وليست نصيحة استثمارية.
هذا حساب افتراضي بافتراض ثبات أسعار الفائدة المعلنة رسميًا من بينانس لمدة عام، وليس هذا رصيدي الحقيقي.
المبلغ نفسه، عشرة آلاف: إذا أودعته بعملة USDT، فستحصل أول 1,000 فقط على الزيادة الكاملة البالغة 8%، أما الـ9,000 المتبقية فتُحتسب على أساس 3.5% فحسب. أي نحو 430 في السنة، أو 36 شهريًا فقط. أما إذا اخترت USDC واحتسبت الفائدة على أعلى معدل، وهو 9%، فستربح نحو 900 في السنة، أو قرابة 75 شهريًا؛ أي أكثر بـ470 كاملة. أما فائدة إيثيريوم المرنة فلا تتجاوز 1.1% بقليل، وسولانا نحو 2.1%، لذا يمكن تجاهل ذلك العائد الضئيل تقريبًا.
لكن للتوضيح منذ البداية: العائد السنوي للحساب المرن متغير وقد يتبدل في أي وقت، كما أن عرض الزيادة ينتهي في 21 نوفمبر، أي لم يتبقَّ عليه سوى أقل من ثلاثة أيام. لذلك لا ينبغي اعتبار هذه الحسابات وعدًا بالحفاظ على رأس المال.
لو كنت مكانك، هل ستكتفي بالحساب الافتراضي الذي يدرّ 900 في السنة، أم ستواصل الاحتفاظ بالعملات انتظارًا لارتداد الأسعار؟
$USDT $USDC $BTC #币安理财 #مراقبة_العملات_المشفرة
مجرد ملاحظات شخصية، وليست نصيحة استثمارية.