
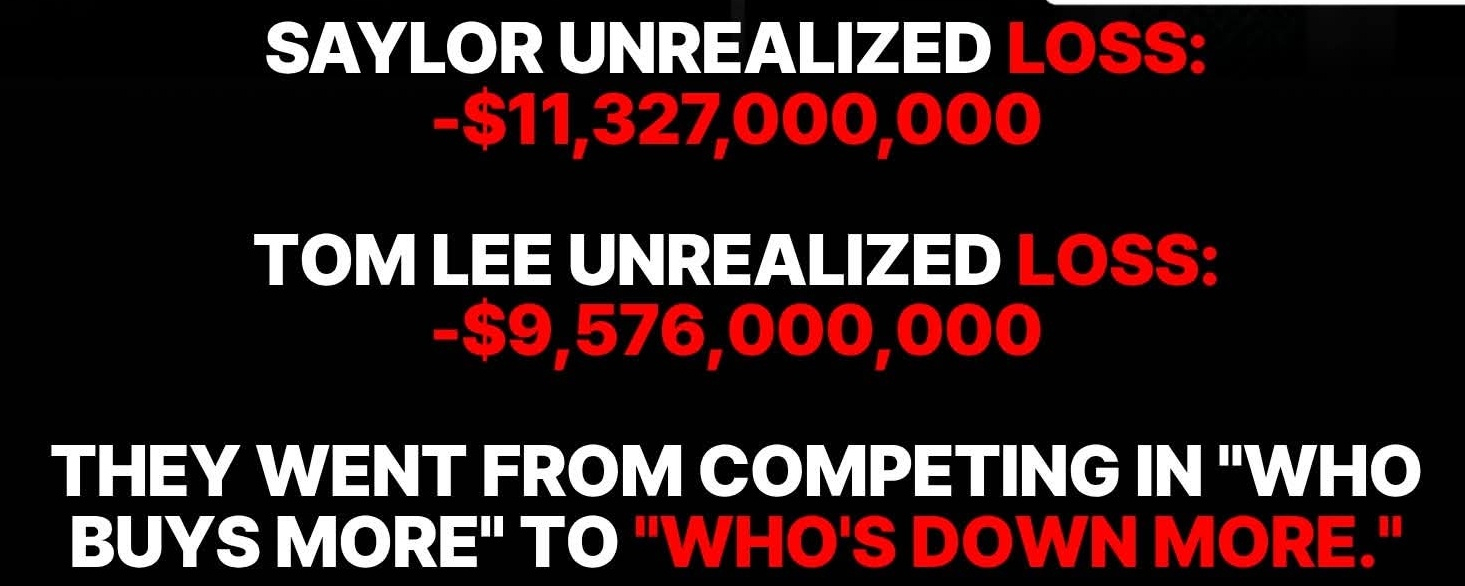
كانا يتنافسان على شراء المزيد من العملات المشفرة. والآن يتنافسان بخسائر دفترية بمليارات الدولارات.
أصبح مايكل سايلور وتوم لي من أكثر الأسماء متابعةً في عالم الاستثمار المؤسسي في العملات المشفرة.
يبني أحدهما خزينة ضخمة من البيتكوين.
أما الآخر فيراكم الإيثيريوم على نطاق واسع.
لكن التراجع الأخير في السوق غيّر مجرى الحديث.
وتُظهر الأرقام المتداولة عبر الإنترنت ما يلي:
مايكل سايلور: خسائر غير محققة بقيمة -11.327 مليار دولار.
توم لي: خسائر غير محققة بقيمة -9.576 مليار دولار.
تمثل هذه الأرقام تقديرات الخسائر الورقية المُعلنة في المقارنة المتداولة، وليست خسائر محققة مؤكدة.
وهذا ما يجعل هذا الوضع مثيرًا للاهتمام على نحو خاص.
لم تختفِ أي من استراتيجيتي الاستثمار لمجرد أن السوق انقلب ضدهما.
لنلقِ نظرة على ما تفعله هاتان الشركتان بالفعل.
1. استراتيجية بيتكوين لدى مايكل سايلور
جمعت شركة سايلور، ستراتيجي، مئات الآلاف من عملات بيتكوين.
حتى 15 نوفمبر، كانت الشركة تمتلك 850,849 BTC، وقد استحوذت عليها بمتوسط تكلفة يقارب 75,452 دولارًا للعملة الواحدة.
عندما يُتداول بيتكوين بسعر يقل عن ذلك المتوسط، تنخفض القيمة السوقية لحيازات الشركة عن تكلفة استحواذها عليها.
لكن بدلًا من التخلي عن استراتيجيتها، اشترت ستراتيجي 485 BTC إضافية مقابل نحو 33.4 مليون دولار خلال الأسبوع الممتد من 9 إلى 15 نوفمبر.
إنه قرار مهم خلال فترة ضعف السوق.
2. استراتيجية إيثيريوم لدى توم لي
يتبع توم لي نهجًا طويل الأجل مشابهًا عبر بيت ماين.
كانت الشركة تمتلك أكثر من 6.07 مليون ETH حتى 16 نوفمبر.
وهذا يعادل نحو 4.97% من إجمالي المعروض من إيثيريوم.
حتى خلال التراجع الأخير، أضافت بيت ماين 7,653 ETH أخرى إلى حيازاتها.
جادل لي بأن انخفاض سعر إيثيريوم لا يعكس بالضرورة التطورات التي تحدث عبر شبكته الأساسية.
تستند أطروحته الاستثمارية إلى إمكانات النمو طويل الأجل لبنية إيثيريوم التحتية، وتبني المؤسسات لها، وترميز الأصول.
3. لماذا لا يبيعون كل شيء ببساطة؟
هنا تكتسب استراتيجية الاستثمار أهميتها.
تتبع الشركتان استراتيجيتين لإدارة الخزانة تتمحوران حول العملات المشفرة الخاصة بكل منهما.
ويبدو أن فريقي الإدارة لديهما يعتقدان أن الإمكانات طويلة الأجل لهذه الأصول تبرر الاحتفاظ بها رغم التقلبات الكبيرة في الأسعار.
لكن هناك فرقًا بين الإيمان بأصلٍ ما والقدرة المالية على الاحتفاظ به خلال فترة تراجع طويلة.
ويجب على الشركة أيضًا إدارة السيولة وتكاليف التمويل والتزامات الديون وتوقعات المساهمين والمصروفات التشغيلية.
قد يؤدي انخفاض سعر العملات المشفرة إلى ضغوط حتى عندما لا تُباع أي عملات.
4. المعنى الحقيقي لخسارة ورقية بمليار دولار
تخيل أنك اشتريت أصلًا مقابل 100 مليون دولار.
ثم انخفضت قيمته السوقية إلى 75 مليون دولار.
أصبحت قيمة استثمارك الآن أقل بمقدار 25 مليون دولار.
لكن ما دمت لم تبع، فأنت لم تُحقق تلك الخسارة البالغة 25 مليون دولار من خلال البيع.
هذا هو الفرق الأساسي بين الخسارة غير المحققة والخسارة المحققة.
لكن الخسائر الورقية ليست بلا معنى.
فقد تقلل قيمة أصول الشركة، وتؤثر في ثقة المستثمرين، وتجعل جمع التمويل مستقبلًا أكثر صعوبة، وتزيد الضغوط المالية.
إذا تعافت الأسعار، فقد تتقلص تلك الخسائر غير المحققة.
وإذا واصلت الأسعار الهبوط، فقد تتفاقم أكثر.
5. ثمة أمر آخر ينبغي للمستثمرين مراقبته.
الشراء بكميات أكبر أثناء التراجع يخفض متوسط تكلفة الشراء فقط عندما تتم المشتريات الجديدة بسعر يقل عن المتوسط الحالي.
لكنه يزيد أيضًا مقدار رأس المال المعرض للأصل نفسه.
لذلك، فإن مواصلة الشراء أثناء التراجع لا تثبت تلقائيًا القوة المالية ولا تضمن النجاح مستقبلًا.
إنها استراتيجية تعتمد على السيولة وإمكانية الحصول على التمويل والأفق الزمني والقدرة على تحمل مزيد من الانخفاضات.
أرى أن هاتين الشركتين تُظهران أمرًا مهمًا بشأن الفرق بين أسعار السوق قصيرة الأجل وقناعة الاستثمار طويلة الأجل.
لكن القناعة وحدها لا تزيل المخاطر.
ولا ينبغي أبدًا الاستهانة بمليارات الدولارات من الخسائر غير المحققة لمجرد أن المستثمر يرفض البيع.
الاختبار الحقيقي للاستراتيجية طويلة الأجل لا يتمثل في مدى ثقة المرء بالشراء أثناء السوق الصاعدة، بل في قدرة الميزانية العمومية على الصمود أمام السوق الهابطة أيضًا.