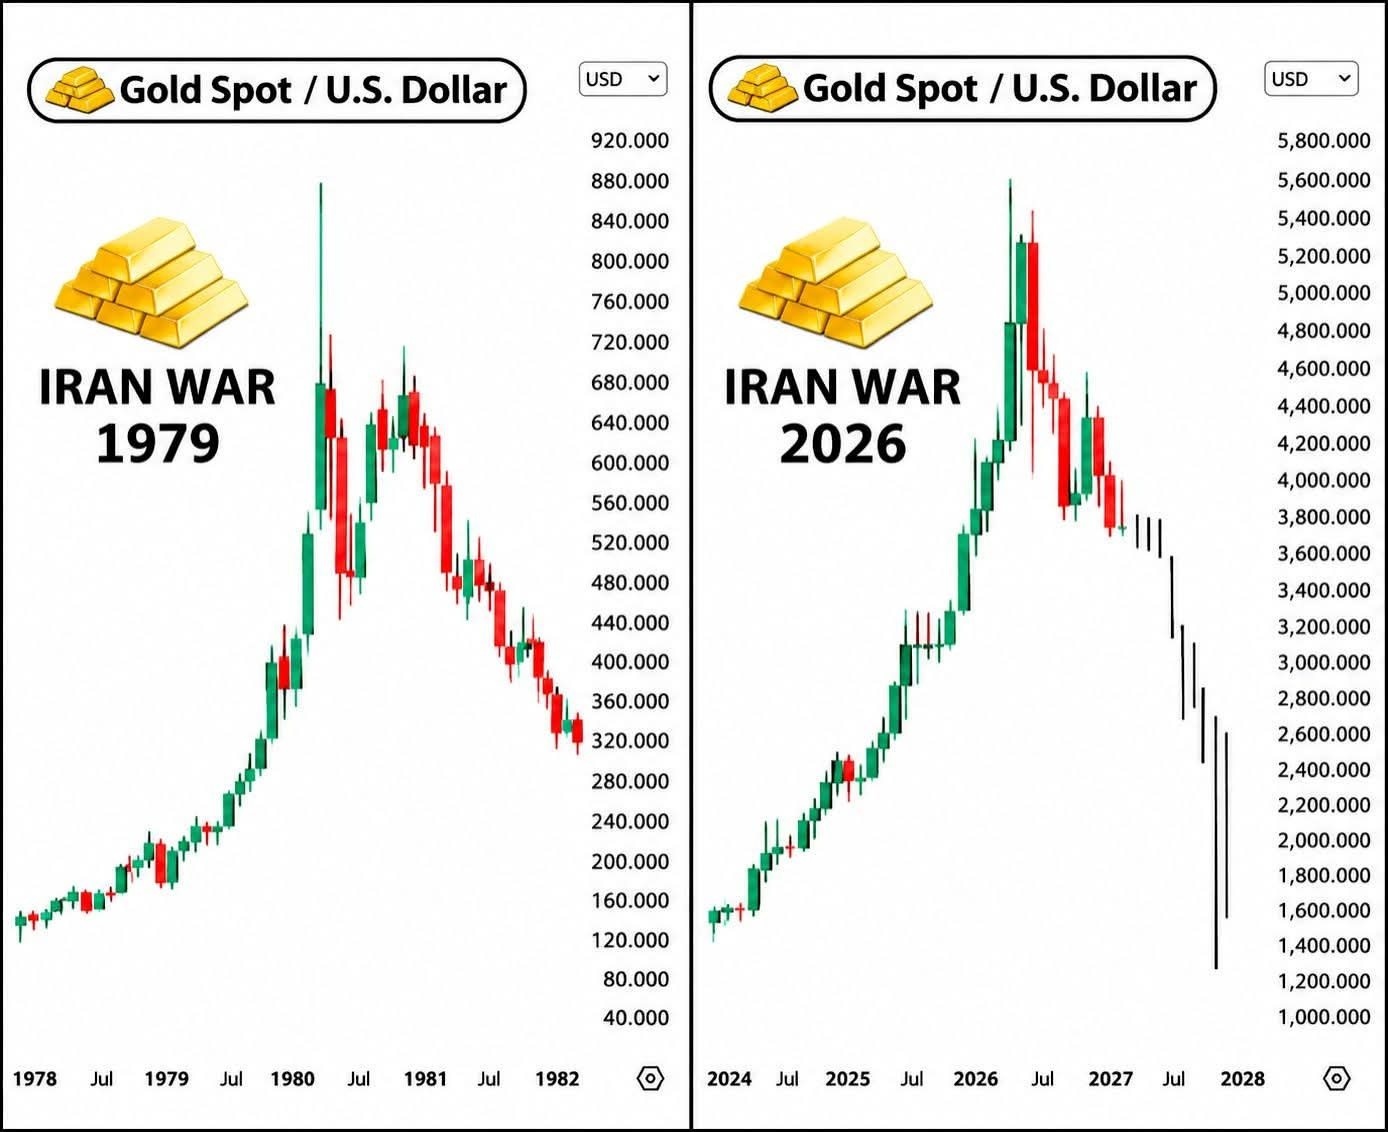

قد لا تكون الحرب أكبر عدو للذهب، بل ربما يكون الاحتياطي الفيدرالي.
هناك أمر يتعلق بالذهب كثيرًا ما يسيء المستثمرون فهمه.
عندما يصبح العالم غير مستقر، يندفع الناس نحو الأصول التي تُعد ملاذًا آمنًا.
تتصاعد الحروب.
ترتفع أسعار النفط.
تعود مخاوف التضخم.
وفجأة، يصبح الذهب من أكثر الخيارات جاذبية لحماية الثروة.
لكن إليكم النقطة التي تستحق اهتمامًا أكبر بكثير:
يمكن للتضخم نفسه الذي يدفع الذهب إلى الارتفاع في البداية أن يهيئ في نهاية المطاف الظروف التي تدفعه إلى الانخفاض.
لقد أثبت التاريخ ذلك بالفعل.
طفرة الذهب في 1979–1980: درس لم تنسه وول ستريت
شهد الذهب ارتفاعًا استثنائيًا في أواخر سبعينيات القرن الماضي.
خلقت الثورة الإيرانية وأزمة الرهائن والغزو السوفيتي لأفغانستان وارتفاع أسعار النفط وتسارع التضخم حالة هائلة من عدم اليقين.
أراد المستثمرون حماية أنفسهم من تراجع القوة الشرائية وعدم الاستقرار الجيوسياسي.
ارتفع الذهب من نحو 236 دولارًا للأونصة في أبريل 1979 إلى 850 دولارًا في يناير 1980.
وهذه زيادة تجاوزت 250% خلال نحو تسعة أشهر.
لكن هذا الارتفاع لم يدم.
بين سبتمبر 1980 ويونيو 1982، هبط الذهب بنحو 52%.
وبحلول فبراير 1985، بلغ سعره نحو 285 دولارًا للأونصة.
ما الذي تغير؟
غيّر الاحتياطي الفيدرالي البيئة المالية.
كان بول فولكر، رئيس مجلس الاحتياطي الفيدرالي آنذاك، مصممًا على السيطرة على التضخم.
ارتفعت أسعار الفائدة بشكل حاد، وبلغت نحو 20% خلال فترات من عامي 1980 و1981.
وقد غيّر ذلك جدوى الاحتفاظ بالذهب.
فعلى عكس سندات الخزانة أو الودائع المصرفية، لا يدرّ الذهب فوائد.
عندما يتمكن المستثمرون من تحقيق عوائد مجزية من الأصول المدرة للفائدة، ترتفع تكلفة الفرصة البديلة للاحتفاظ بالذهب.
وفي الوقت نفسه، يمكن لارتفاع أسعار الفائدة الحقيقية وقوة الدولار الأمريكي أن يقللا الطلب على السبائك الذهبية.
لم يصبح الذهب فجأة بلا فائدة.
كانت الظروف المالية التي دعمت تقييمه الاستثنائي تتغير.
والآن، لنلقِ نظرة على سوق 2026.
يواجه الذهب مزيجًا صعبًا آخر من العوامل.
بلغ المعدن مستوى قياسيًا يقارب 5,595 دولارًا للأونصة في يناير.
وبحلول 16 نوفمبر، كان قد هبط إلى نحو 3,831 دولارًا.
وهذا انخفاض بنحو 31.5%.
وتضغط عدة تطورات على السوق.
1. الدولار الأمريكي يزداد قوة
يُسعَّر الذهب عالميًا بالدولار الأمريكي.
عندما يقوى الدولار، يصبح الذهب أغلى بالنسبة إلى المشترين الذين يستخدمون عملات أخرى.
وقد يقلل ذلك الطلب العالمي ويمارس ضغطًا هبوطيًا على الأسعار.
2. عوائد سندات الخزانة ترتفع
بلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات مؤخرًا نحو 5.14%.
تجعل العوائد الأعلى الاستثمارات المدرة للفائدة أكثر قدرة على منافسة الذهب.
وبالنسبة إلى المستثمرين المؤسسيين الذين يديرون محافظ ضخمة، فإن تكلفة الفرصة البديلة هذه مهمة.
3. التضخم يخلق مشكلة للسياسة النقدية
يمكن للتوترات الجيوسياسية وارتفاع أسعار النفط أن يزيدا الضغوط التضخمية.
لكن هنا يكمن التناقض:
قد تؤدي مخاوف التضخم في البداية إلى زيادة الطلب على الذهب.
لكن إذا أجبرت الضغوط التضخمية نفسها مجلس الاحتياطي الفيدرالي على الإبقاء على سياسة تقييدية أو رفع أسعار الفائدة، فقد يواجه الذهب لاحقًا ضغوطًا بيعية.
هذه هي الآلية التي يحتاج المستثمرون إلى فهمها.
4. قد تكون الخطوة التالية للاحتياطي الفيدرالي أهم من العناوين الإخبارية
تتوقع الأسواق حاليًا احتمال رفع أسعار الفائدة بمقدار 25 نقطة أساس في ديسمبر.
لكن التوقعات لا تعادل قرارًا فعليًا من مجلس الاحتياطي الفيدرالي.
إذا ظل التضخم مستمرًا وأصبح الاحتياطي الفيدرالي أكثر تشددًا، فقد يواجه الذهب ضغوطًا إضافية.
أما إذا ضعف النمو الاقتصادي أو انعكست توقعات أسعار الفائدة، فقد تتغير الصورة مجددًا.
إليكم أهم خلاصة توصلت إليها من مقارنة عام 1979.
ليس الذهب صاعدًا تلقائيًا أثناء كل حرب.
كما أنه لا ينهار تلقائيًا عندما تخف حدة التوترات الجيوسياسية.
غالبًا ما تتمثل العوامل المحركة الأكبر في العلاقة بين التضخم وأسعار الفائدة الحقيقية والدولار الأمريكي وسياسات البنوك المركزية وطلب المستثمرين.
وهناك أيضًا فرق مهم بين عامي 1980 و2026.
يتميز سوق الذهب اليوم بمشاركة كبيرة من البنوك المركزية وصناديق الاستثمار وديناميكيات مختلفة للاحتياطيات العالمية.
يمكن للتاريخ أن يفسر المخاطر، لكنه لا يضمن تكرار النتيجة نفسها.
إن هبوطًا تاريخيًا بنسبة 50% تحذير من التقلبات، وليس توقعًا للحركة التالية.
السؤال الحقيقي ليس ببساطة ما إذا كان الذهب مرتفع السعر أم منخفضه، بل ما إذا كانت الظروف المالية التي تدعم سعره تزداد قوة أم تضعف.
وهذا ما ينبغي لمستثمري الذهب الجادين مراقبته.