

تجاوزت إنفيديا توقعات وول ستريت، وقدّمت توجيهات أعلى من التوقعات، ومع ذلك أنهت اليوم على انخفاض. ارتفعت أسهمها في وقت مبكر عقب التقرير، ثم عكست مسارها. وأبقت محاضر الاحتياطي الفيدرالي المتشددة وطرح أنثروبيك للاكتتاب العام، الذي سُعّر بعد جرس الإغلاق، بقية السوق متباينة ومضطربة.
أشارت محاضر اجتماع الاحتياطي الفيدرالي المنعقد يومي 27 و28 أكتوبر إلى أن جميع المشاركين تقريبًا رأوا أن مواصلة رفع أسعار الفائدة مرجّحة أن تكون ملائمة، وصعد الدولار إلى أعلى مستوى له في 19 شهرًا. وبعد الإغلاق، سعّرت أنثروبيك أسهم طرحها عند 83 دولارًا للسهم، متجاوزة النطاق الذي روّجت له، والبالغ 70 إلى 78 دولارًا. وتبلغ قيمة الصفقة نحو 81 مليار دولار، ما يجعلها أكبر اكتتاب عام مسجل. ويواصل المستثمرون المطالبة بأدلة على أن الإقبال على الذكاء الاصطناعي سيستمر، وقدّم لهم هذا الأسبوع مؤشرات تؤيد كلا الاحتمالين.
جلسة متباينة مع ثغرة في داو
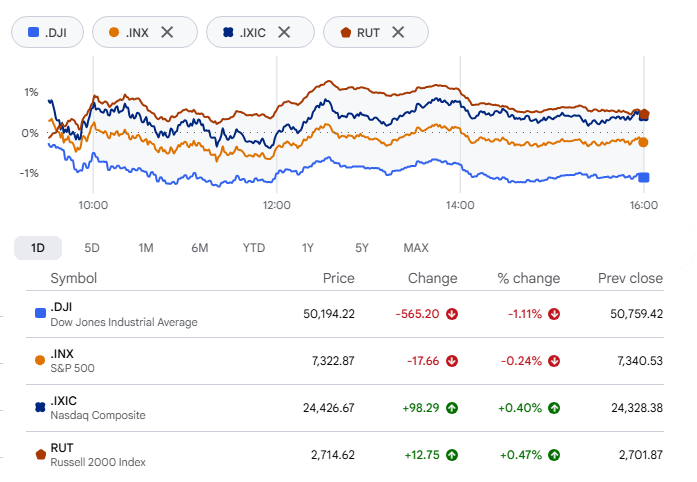
خسر مؤشر داو جونز الصناعي 561.25 نقطة، أو 1.11%، ليغلق عند 50,198.17، وهو أدنى إغلاق له منذ نحو ثلاثة أشهر. وتراجع مؤشر S&P 500 بنسبة 0.23% إلى 7,323.63. وبذلك سجل خمس جلسات خسائر متتالية، وهي أطول سلسلة منذ يونيو. وارتفع مؤشر ناسداك المركب 0.42% إلى 24,429.88، وصعد مؤشر راسل 2000 بنحو نصف بالمئة.
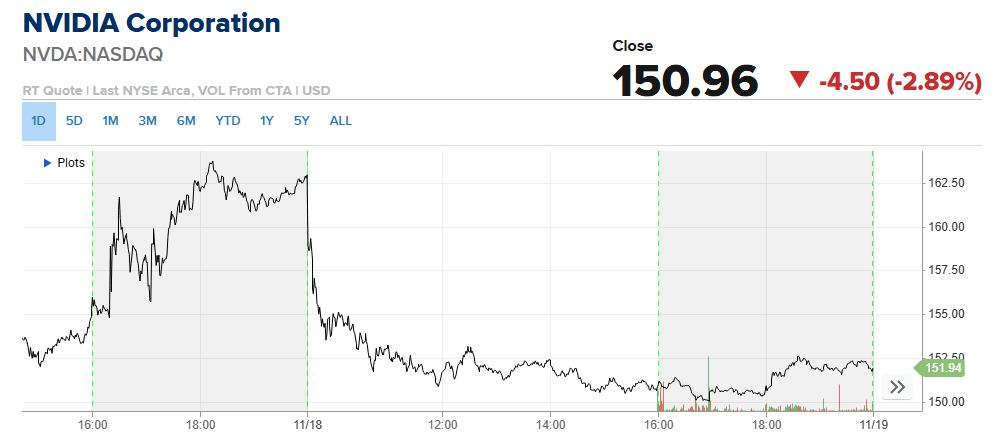
إنفيديا تتفوق ثم تتراجع
بلغت إيرادات الربع الثالث 115.8 مليار دولار، بزيادة 103% عن العام السابق، متجاوزةً بكثير تقديرات LSEG البالغة 109.1 مليار دولار. وتوقعت إنفيديا إيرادات للربع الرابع تبلغ 130 مليار دولار، بهامش زيادة أو نقصان 3%، مقارنةً بمتوسط توقعات عند 125.1 مليار دولار. ومع ذلك، أغلق السهم منخفضًا 2.89% عند 150.96 دولارًا.
القيادة جزء من القصة. استقال جنسن هوانغ من منصب الرئيس التنفيذي في 12 نوفمبر، وتتولى المديرة المالية كوليت كريس إدارة الشركة مؤقتًا فيما يبحث مجلس الإدارة عن خلف له. ويتوقع محللون نقلت عنهم CNBC أن يستمر هذا الغموض حتى بعد نتائج فصلية قوية.
أسهم الشركات المرتبطة بأنثروبيك تحظى بإقبال المشترين
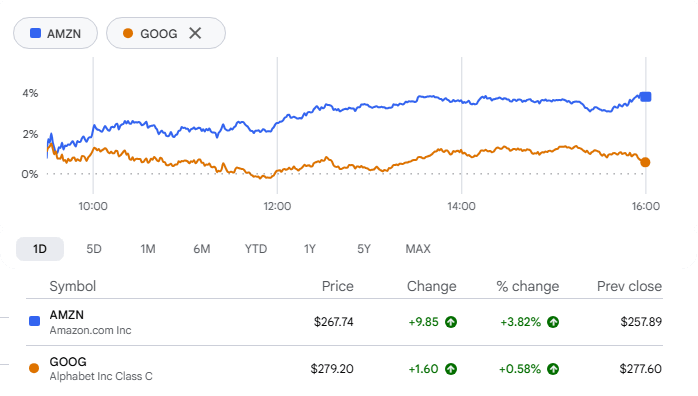
اجتذبت الشركات المرتبطة بأنثروبيك المشترين قبل بدء التداول. وارتفعت أمازون 3.82% إلى 267.74 دولارًا، كما صعدت أسهم الفئة A لشركة ألفابت (GOOGL) بنسبة 0.58% إلى 282.44 دولارًا. وتمتلك الشركتان حصصًا مباشرة عبر استثماراتهما. ووافقت أمازون في أبريل على استثمار ما يصل إلى 25 مليار دولار، وتعهدت غوغل باستثمار ما يصل إلى 40 مليار دولار بعد أيام.
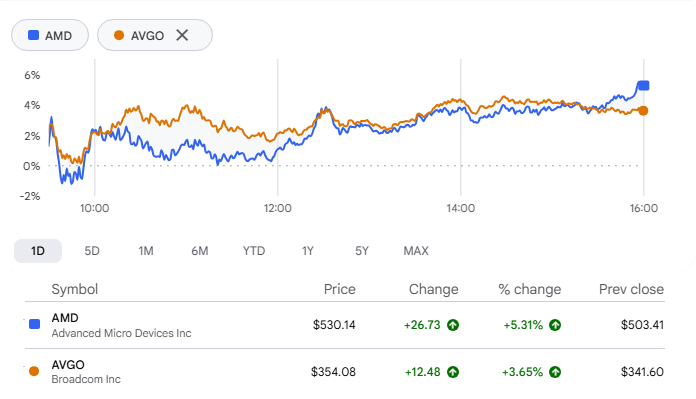
صعدت AMD بنحو 5% وبرودكوم بنحو 3.7%، فيما أنهت مجموعة أشباه الموصلات الأوسع الجلسة على أداء متباين. وارتباط برودكوم بأنثروبيك ملموس. ففي أواخر أكتوبر، تعهدت بنك أوف أمريكا وبلاكستون وسيتي ومورغان ستانلي بتوفير 63 مليار دولار لشركة ذات غرض خاص تشتري رقائق برودكوم ومعدات الشبكات، ثم تؤجرها لأنثروبيك.
تحذير اتحادي يشعل أسهم الأمن السيبراني
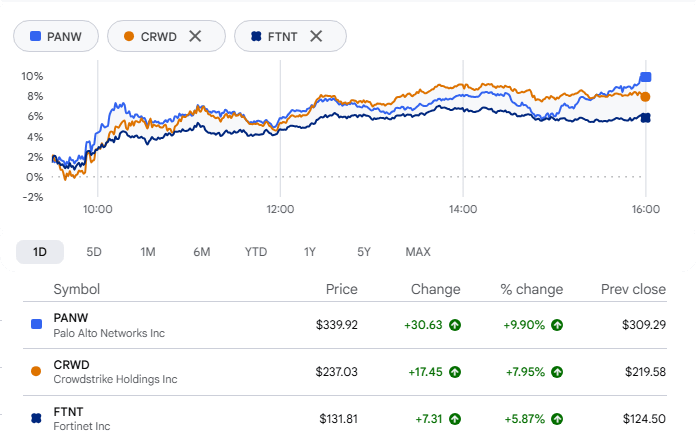
كانت أسهم شركات الأمن السيبراني من بين أكبر الرابحين في ناسداك بعدما حثت وكالة الأمن السيبراني وأمن البنية التحتية المؤسسات على إصلاح ثغرة خطيرة في جافا. ويمكن للخلل، الملقب بـ Java4Shell، أن يتيح للمهاجم تشغيل التعليمات البرمجية عن بُعد من دون تسجيل الدخول. وقفزت بالو ألتو نتوركس (PANW) قرابة 10%، وصعدت كراودسترايك (CRWD) نحو 8%، وربحت فورتينت (FTNT) قرابة 6%. وأعلنت بالو ألتو نتائجها بعد قرع جرس الإغلاق ورفعت توقعاتها السنوية، لذا جاء صعود السهم قبل صدور الأرقام.
دعم هادئ وأسهم الشركات الصغيرة تتألق
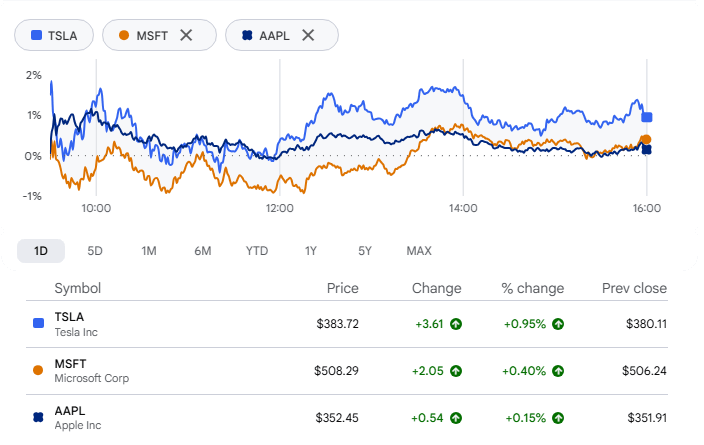
خففت الشركات العملاقة أثر التراجع في البنية التحتية للذكاء الاصطناعي. وصعدت تسلا (TSLA) بنسبة 0.95% إلى 383.72 دولارًا، وأضافت مايكروسوفت (MSFT) 0.40% إلى 508.29 دولارًا، وارتفعت أبل (AAPL) قليلًا بنسبة 0.15% إلى 352.45 دولارًا.
سجلت أسهم الشركات الأصغر تحركات أكبر. وارتفع سهم ميديرا لتجهيز الأغذية (MFP)، الشركة المصنّعة لمعدات الأغذية المنفصلة عن ميدلبي في يوليو، بنحو 11.5% عند منتصف اليوم، وفقًا لـ Benzinga، بعدما رفعت بيرد السعر المستهدف إلى 43 دولارًا من 40 دولارًا وأبقت على تصنيف محايد. وكانت الشركة قد أعلنت قبل يوم نتائج للربع الثالث فاقت التوقعات ورفعت توقعاتها للعام بأكمله.
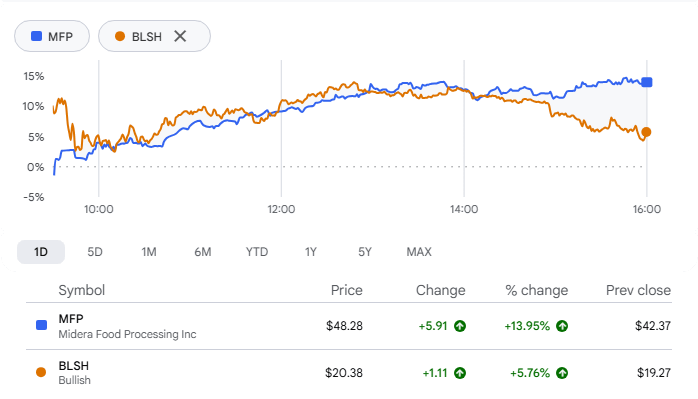
ارتفع سهم بولش (BLSH) بنحو 5% إلى قرابة 21 دولارًا بحلول منتصف اليوم. وتجاوزت الإيرادات المعدلة للربع الثالث، والبالغة 84.4 مليون دولار، التقديرات. كما وافق مجلس الإدارة على إعادة شراء أسهم بقيمة تصل إلى 300 مليون دولار.
تارغت تستعيد زخم الإقبال على متاجرها
أغلق سهم تارغت (TGT) مرتفعًا 4.01% عند 165.93 دولارًا، بعدما قفز في وقت سابق من الجلسة بما يصل إلى 7%. وزادت المبيعات الصافية في الربع الثالث 7.1% إلى 27.07 مليار دولار، وهو أقوى نمو يحققه بائع التجزئة منذ الربع الرابع من 2021. وصعدت المبيعات المماثلة 5.6%، مدفوعة بارتفاع حركة المتسوقين في المتاجر المماثلة 5%.
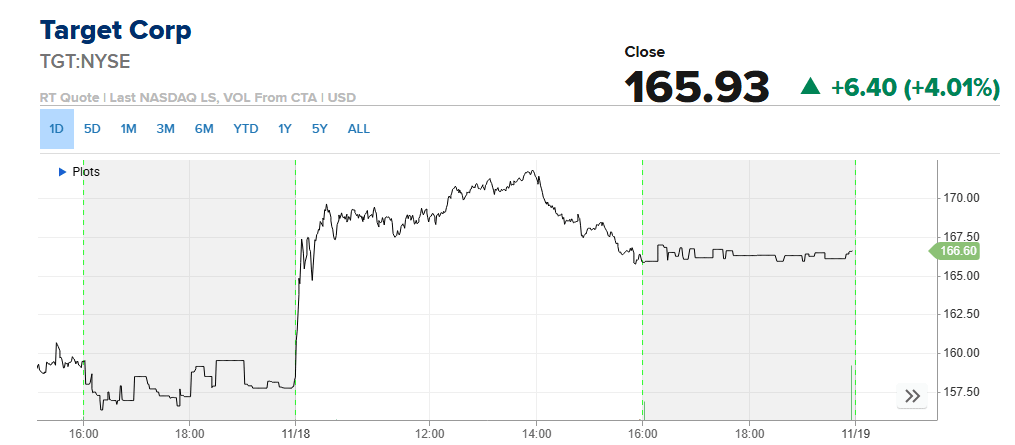
وساعدت تخفيضات الأسعار. فقد خفضت تارغت أسعار ما يقرب من 2,000 منتج إضافي خلال الربع، ورفعت توقعاتها لنمو المبيعات للعام بأكمله إلى نحو 6%، أي بزيادة نقطة مئوية واحدة عن توقعاتها السابقة. لكن ثمة تحفظًا بشأن الأرباح: نحو 50 سنتًا من ربحية السهم البالغة 2.65 دولار جاءت من استرداد الرسوم الجمركية.
تيك-تو تتداول على وقع الإطلاق
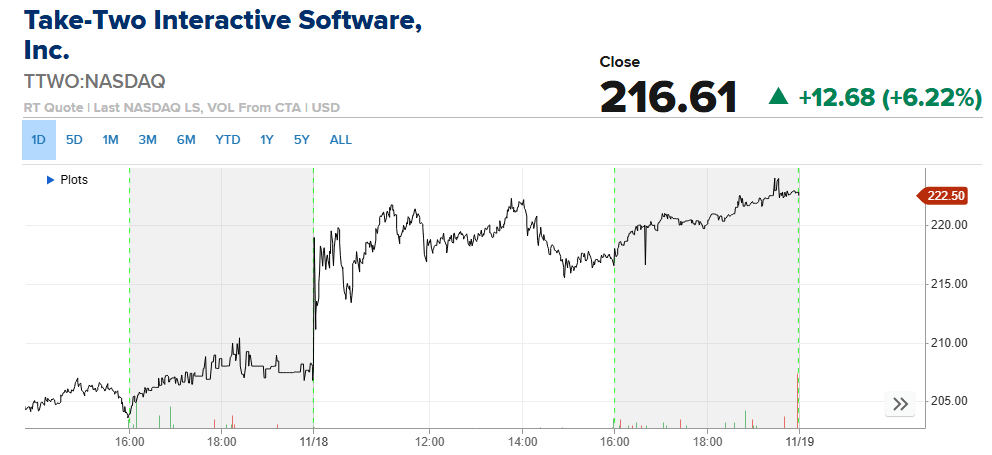
ارتفع سهم تيك-تو إنتراكتيف (TTWO) بنسبة 6.22% ليغلق عند 216.61 دولارًا مع صدور أولى مراجعات لعبة Grand Theft Auto VI قبل طرحها في 19 نوفمبر. وأشاد النقاد باللعبة، وتشير التقديرات إلى أن الطلبات المسبقة الرقمية تجاوزت 1.5 مليار دولار. ومع ذلك، لا يزال السهم منخفضًا نحو 15% منذ بداية العام بعد فترة من التأجيلات والتقلبات.
يونايتد هيلث تدفع داو للهبوط
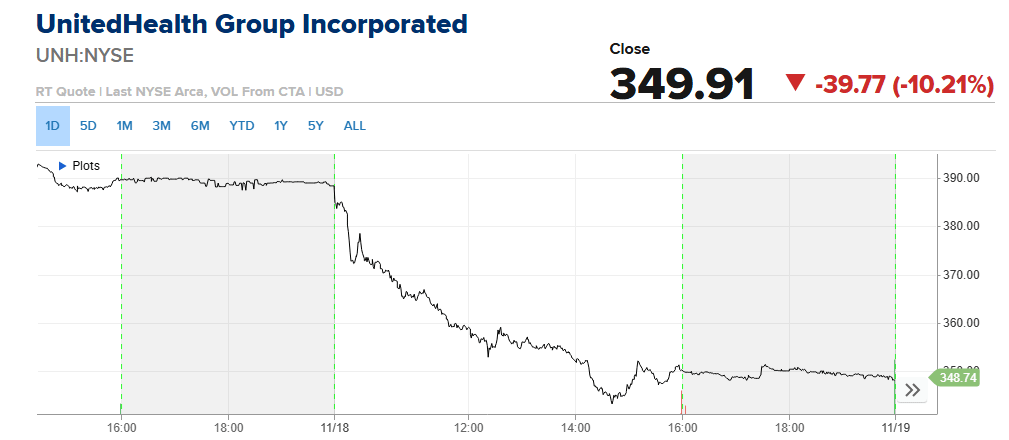
هبط سهم يونايتد هيلث نحو 10% يوم الأربعاء، مسجلًا تراجعه لليوم الثاني على التوالي، بعدما اقترحت مراكز خدمات الرعاية الطبية والرعاية الطبية المدفوعة ميديكير (CMS) عمليات تدقيق أشد صرامة لشركات التأمين ضمن برنامج ميديكير أدفانتج. وهذا مؤثر في مؤشر موزون بحسب أسعار الأسهم، حيث يشكل السهم نحو 4.3% من وزنه. وخسر سهم كاتربيلر أكثر من 2%.
تراجع النفط وسحب أسهم الطاقة معه
هبطت العقود الآجلة لخام غرب تكساس الوسيط أكثر من 4% إلى 82.19 دولارًا للبرميل في تداولات بعد الظهر، وتراجع خام برنت أكثر من 2% إلى 90.83 دولارًا. وأبقت المواجهات بين الولايات المتحدة وإيران والهجمات على الشحن قرب مضيق هرمز التراجع دون مستويات أعمق.
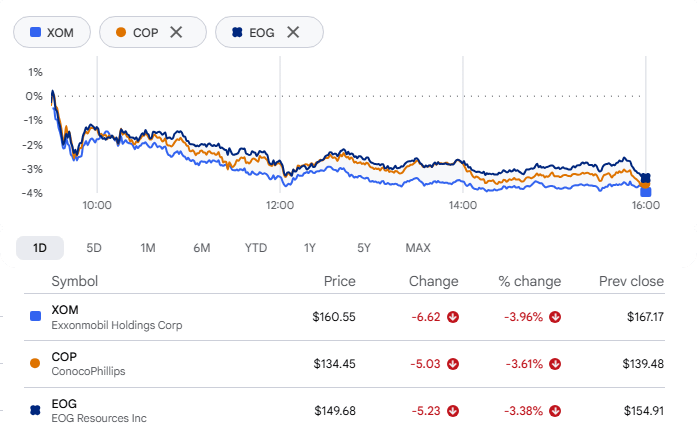
تراجعت إكسون موبيل وشيفرون بأكثر من 3% لكل منهما في تداولات بعد الظهر، وخسرت كونوكو فيليبس وEOG Resources أكثر من 2%. وهبط النفط بعد أن أعلنت إدارة معلومات الطاقة الأمريكية عن زيادات في مخزونات الخام والبنزين الأمريكية أكبر من المتوقع.
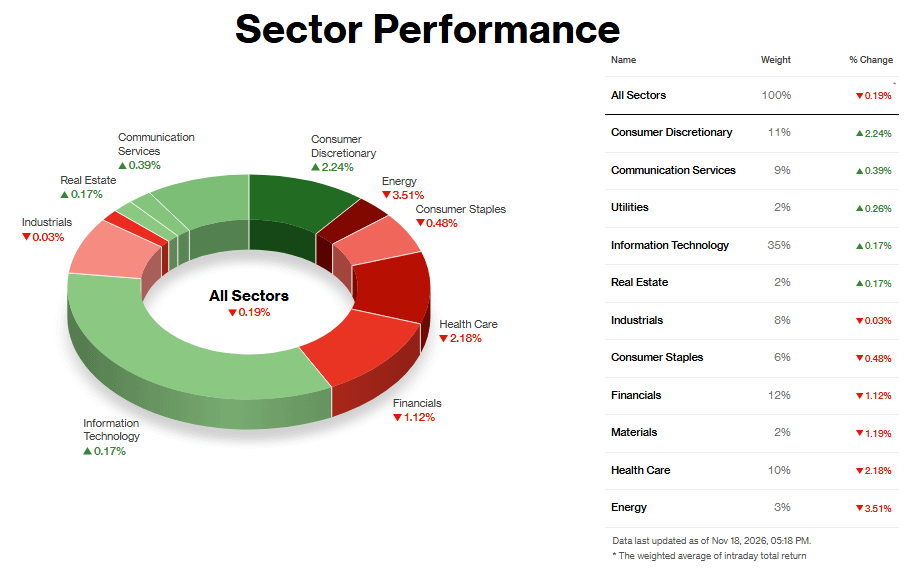
ملخص أداء القطاعات
أفضل القطاعات أداءً
أنهت خمسة من قطاعات مؤشر S&P 500 الأحد عشر الجلسة على ارتفاع، وتصدر قطاع السلع الاستهلاكية التقديرية المكاسب بارتفاع 2.24% بفضل نتائج شركات التجزئة. وزادت مبيعات تارغت المماثلة 5.6%، مقابل 3.8% متوقعة، مدفوعة بحركة المتسوقين لا بالأسعار، كما رفعت TJX توقعاتها لنمو المبيعات المماثلة للعام بأكمله، فقفز سهمها عند الافتتاح.
وسجل قطاعا خدمات الاتصالات (+0.39%) والمرافق (+0.26%) ارتفاعًا طفيفًا من دون عامل واحد مهيمن. وواصلت ديزني مكاسبها بعد تجاوز توقعات الأرباح يوم الثلاثاء، كما منحت عوائد سندات الخزانة المنخفضة قليلًا دفعة صغيرة لأسهم المرافق الحساسة لأسعار الفائدة.
أسوأ القطاعات أداءً
هبط قطاع الطاقة 3.51%، مسجلًا أكبر تراجع، وكان النفط الخام السبب. وأغلق خام غرب تكساس الوسيط منخفضًا 3.2% قرب 83 دولارًا بعدما عززت بيانات المخزونات توقعات فائض المعروض، وخسرت شيفرون نحو 4%. وكان هذا تحركًا في أسعار السلع انعكس على القطاع بأكمله، لا نتيجة أخبار تخص شركة بعينها.
تراجع قطاع الرعاية الصحية 2.18%، وبوزن يبلغ 10% محا معظم مساهمة قطاع السلع الاستهلاكية التقديرية. وكان المحفز اقتراح مكافحة الاحتيال CRUSH الصادر عن مراكز خدمات الرعاية الطبية والرعاية الطبية المدفوعة ميديكير (CMS) في 16 نوفمبر، والذي يستهدف تحقيق وفورات اتحادية تقارب 90 مليار دولار. ومن شأنه إحياء عمليات التدقيق الاستنتاجية في برنامج ميديكير أدفانتج، مع الرجوع إلى عام 2018. وكانت يونايتد هيلث منخفضة بالفعل نحو 5% يوم الثلاثاء، ثم خسرت 10% أخرى، وشكلت قرابة نصف تراجع مؤشر داو بالنقاط.
تراجع قطاع المواد 1.19% مع انحناء المعادن أمام الدولار الأقوى. وهبط الذهب أكثر، بعدما سجل بالفعل أدنى مستوى له في عام بسبب العوائد وقوة الدولار، إذ بلغ مؤشر الدولار أعلى مستوى له في 19 شهرًا، كما تراجع النحاس والفضة.
يوم الخميس يحمل الاختبار التالي. من المقرر أن يبدأ تداول أسهم أنثروبيك في ناسداك تحت الرمز ANT بعد تسعيرها فوق النطاق المحدد، ويجتمع الاحتياطي الفيدرالي مجددًا يومي 15 و16 ديسمبر، مع طرح رفع الفائدة صراحةً على الطاولة. ومن شأن بداية قوية أن تمنح تداولات الذكاء الاصطناعي الدليل الجديد الذي سعت إليه هذا الأسبوع. أما البداية الضعيفة فستجعل تراجع إنفيديا يبدو كأنه إنذار مبكر.