

بحث مستقل |
ليست نصيحة مالية
I. عدّ المنتجات لا يعني عدّ المخاطر
يبدو منتج العائد متنوعًا عندما تعرض لوحة التحكم عدة رموز صادرة عن جهات مختلفة. لكن مدير الأصول يقيس التنويع بعوامل المخاطر المستقلة: من يحتفظ بالأصل، ومن يتولى خدمته، ومن يقرض بضمانه، وأين تقع جهة الخروج. عندما يشترك رمزان في صندوق أساسي أو أمين حفظ أو منصة تداول، تحتسب لوحة التحكم مركزين، بينما لا تحتفظ المحفظة إلا بانكشاف واحد.
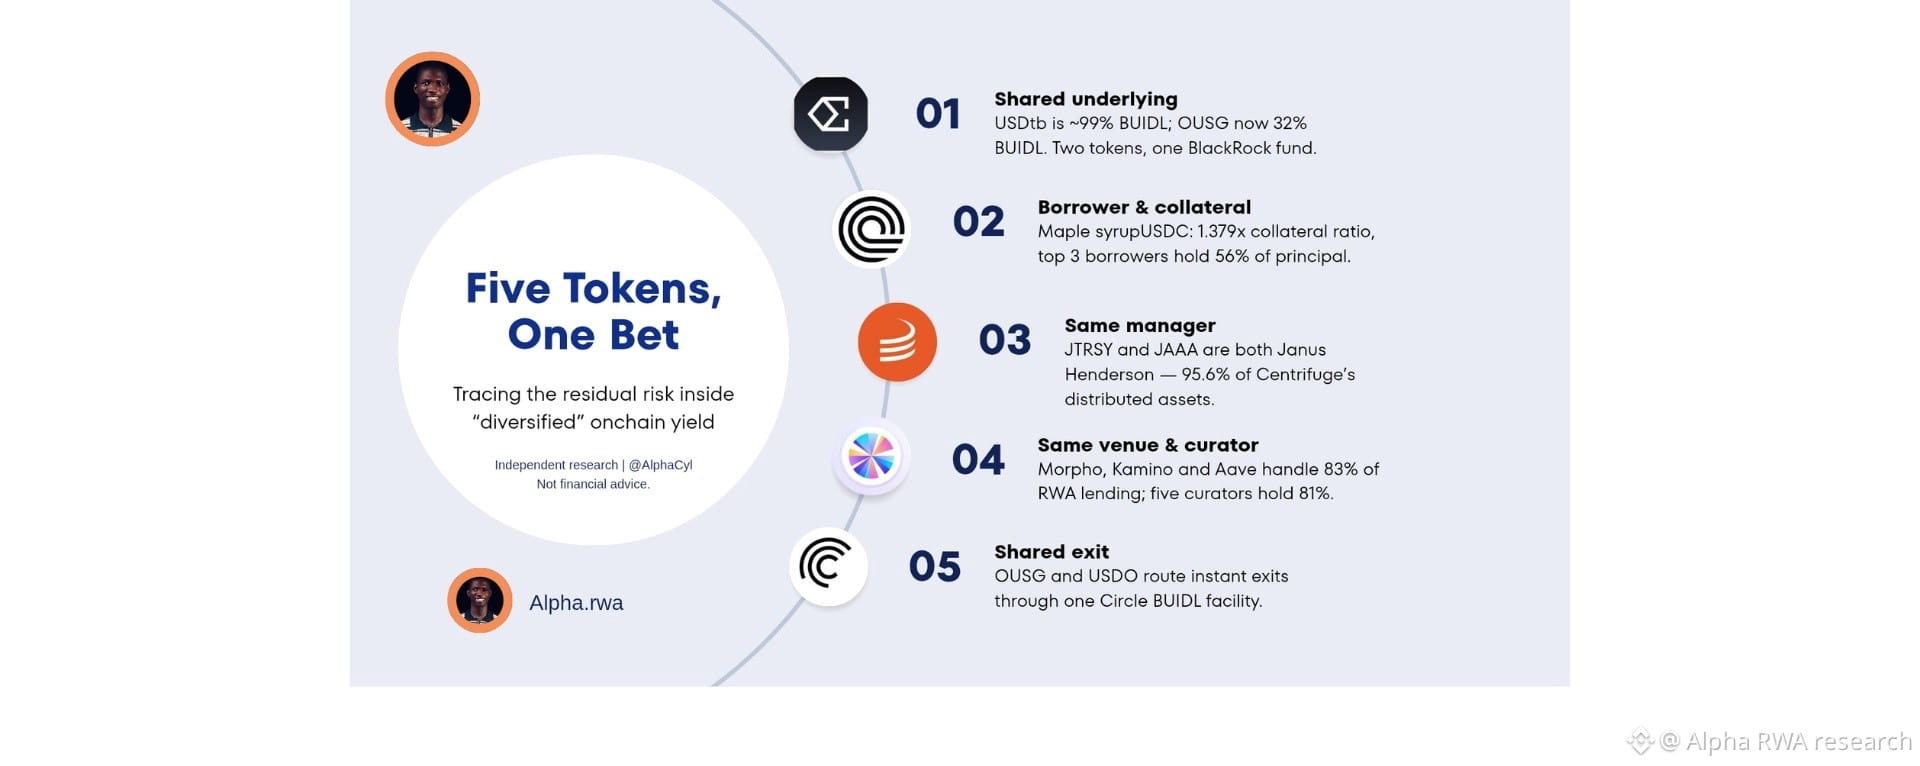
تجادل هذه الورقة بأن معظم استراتيجيات العائد «المتنوعة» على السلسلة تجمع بين منتجات تشترك في صندوق أساسي أو مقترض أو مدير أو منصة تداول، وأن طبقة الاشتراك هذه هي موضع المخاطر المتبقية. أتتبع ستة مواضع يظهر فيها ذلك، مع رقم معلن لكل منها، وأختتم باختبار من خمسة أسئلة لفحص المكونات.
ثانياً. الطبقة الأولى: الأصل الأساسي المشترك
خذ @Ethena Labs و$USDtb مثالاً. فقد أظهر فحص للاحتياطيات بتاريخ 31 أغسطس 2026 (@Deloitte، عبر @Anchorage) وجود 525,205,527 دولاراً في $BUIDL و5,214,126 دولاراً في ودائع تحت الطلب لدى المصارف، ما يعني أن نحو 99% من الاحتياطيات كانت في BUIDL. حامل USDtb هو حامل لحصة في صندوق #blackRock fund.pharos.watch/stablecoin/usd…
يمتد التداخل إلى نطاق أوسع. يذكر دليل DeFi أن BUIDL يدعم USDtb، ويسهم في احتياطيات sFRAX التابعة لـ Frax، ويوجد ضمن مخصصات @sparkfinance خلف $sUSDS، ويُستخدم ضماناً للهامش لدى FalconX، كما يدعم $OUSG التابع لـ @Ondo Finance .
تُظهر حالة OUSG كيف يمكن لصفحة المنتج أن تتأخر عن تحديث حيازاته. فبحسب مراجعة AltStreet لصفحة Ondo في 23 أكتوبر 2026، بلغت قيمة الأصول الأساسية 319.4 مليون دولار: SWEEP التابع لـ State Street بنسبة 47.49%، وBUIDL بنسبة 31.96%، وBENJI التابع لـ Franklin بنسبة 12.18%، وFYOXX التابع لـ Fidelity بنسبة 7.38%، ونحو 1% نقداً. ولا تزال صفحة OUSG على RWA.xyz تقول إن حيازاته تتركز أساساً في BUIDL، كما تشير المقالة نفسها من AltStreet إلى أن الأسئلة الشائعة لدى Ondo ما زالت تصف المحفظة بأنها تتكون في معظمها من BUIDL. تغيّر جدول الحيازات، لكن الأوصاف لم تتغير. وحتى بعد هذا التحول، لا تزال الشرائح الأربع كلها صناديق أموال حكومية مُرمّزة، لذا فإن انكشافها المشترك يتمثل في سوق أذون الخزانة واتفاقيات إعادة الشراء.
altstreet.investments/guides/superst…
والآن https://app.rwa.xyz/assets/ousg
لنفترض خزنة «متنوعة» تضم خمسة رموز: $USDtb بنسبة 30%، و$OUSG بنسبة 25%، و$syrupUSDC بنسبة 20%، وsUSDS بنسبة 15%، و$JAAA بنسبة 10%. وفقاً للأرقام المُفصح عنها، يساهم USDtb بنحو 29.7% من BUIDL (30% × 0.99)، وOUSG بنحو 8.0% (25% × 0.3196)، ما يجعل حصة BUIDL وحده نحو 37.7% من الخزنة قبل النظر عبر طبقات sUSDS. وتبلغ قيمة مؤشر هيرفندال للأوزان على المستوى الأعلى 2,250، أي ما يعادل 4.4 مركزاً فعلياً. لكن النظر عبر الطبقات يكشف عن عدد أقل من الانكشافات المستقلة.
ثالثاً. الطبقة الثانية: المقترض والضمان
يوضح منتج syrupUSDC لدى @Maple Finance Official الجانب الائتماني من المسألة. فقد قاس تحليل @LlamaRisk الصادر في 17 يوليو 2026 لحوكمة @aave دفتر القروض المفتوحة الأجل المقومة بـ USDC، فوجد أن أصل المبلغ بلغ 1,330 مليون دولار مقابل ضمانات بقيمة 1,834 مليون دولار، أي بنسبة 1.379x. ويمتلك أكبر ثلاثة مقترضين 56% من أصل المبلغ، بينما يمتلك أكبر خمسة 77%. وقدّم أكبر المقترضين، الذي اقترض 345 مليون دولار أو 26.0%، عملتي $PYUSD وUSTB كضمان. وهكذا فإن منتج العائد المدعوم بالقروض يحتفظ بضمان هو نفسه منتج خزانة مُرمّز، وقد تحتفظ به شرائح أخرى أيضاً.
governance.aave.com/t/arfc-onboard…
يسرد التحليل نفسه أكبر حائزي syrupUSDC: وكيل AML التابع لـ @SkyEcosystem بنسبة 45.19% من المعروض، ومجمع عابر للسلاسل بنسبة 18.98%، و@Morpho بنسبة 10.05%، و@grovedotfinance بنسبة 7.39%. ووجد إحصاء @Dune الصادر في مايو 2026 أن 522 مليون دولار من القيمة السوقية البالغة 1.8 مليار دولار لسوق syrup التابع لـ Maple موزعة على خمس منصات، ما يجعل عائلة أصول واحدة تمثل نحو 30% من جميع الأصول الحقيقية في DeFi. وقسّم تقرير إدارة المحافظ الصادر عن Yearn في فبراير 2026 ضمانات Maple إلى BTC بنسبة تقارب 54%، وXRP بنسبة 25.38%، وUSTB بنسبة 16%.
governance.aave.com/t/arfc-onboard…
dune.com/blog/tokenized…
رابعاً. الطبقة الثالثة: المدير نفسه لدى جهات تخصيص مختلفة
كل من $JTRSY و$JAAA التابعين لـ @centrifuge هما صندوقان من Janus Henderson. وأظهرت لقطة من يوليو 2026 أنهما شكّلا 95.6% من الأصول الموزعة عبر Centrifuge، مع احتفاظ Grove بنحو 895 مليون دولار موزعة بينهما، وتخصيص @ethena مبلغ 250 مليون دولار إلى $JAAA.ETF في يونيو 2026. وجاء إطلاق Grove في يونيو 2025 مصحوباً بتخصيص قدره $1 مليار دولار من Sky لصالح JAAA. لذا تعتمد جهات تخصيص متعددة تصف نفسها بأنها «متنوعة» على مدير أساسي واحد.
businesswire.com/news/home/2025…
خامساً. الطبقة الرابعة: المنصة نفسها والجهة المديرة نفسها
قدّر إحصاء Dune الصادر في أبريل 2026 الأصول الحقيقية المودعة في بروتوكولات إقراض DeFi بنحو 2.7 مليار دولار، أي قرابة 10% من أصل 27 مليار دولار، مع اقتراب الائتمان من 80% من الودائع مقابل 17% من الأصول المُدارة، وتولي @Morpho و@KaminoFinance و@aave معالجة 83% من نشاط إقراض الأصول الحقيقية.
dune.com/blog/the-rise-…
cryptobriefing.com/dune-report-to…
تتبّع تحليل @RWA_xyz الصادر في 2 نوفمبر الجهات المديرة. فمن أصل 6.1 مليار دولار أُودعت في أسواق العملات المستقرة ذات المعدلات المتغيرة لدى Morpho في 28 أكتوبر 2026، تشرف أكبر خمس جهات مديرة (@SteakhouseFi و@SentoraHQ و@gauntlet_xyz و@SparkDao و@RockawayX) على 5.0 مليارات دولار، أي 81%. واستقطبت الأسواق التي تقبل ضمانات مُرمّزة 2.4 مليار دولار. ويشير التقرير نفسه إلى أن معدل الاستخدام الإجمالي يقترب من 90%، إذ اقترض المستخدمون بالفعل نحو 5.5 مليارات دولار. وتُوجّه كل من CoinbaseLend وRobinhood Earn الأموال إلى خزائن Morpho التي تديرها Steakhouse، كما يقدّم كل من Spark وGrove الأموال عبر طبقة الجهات المديرة نفسها. وكانت Steakhouse أيضاً وراء تأسيس Grove. فالمودع الذي يختار Coinbase أو Robinhood أو Sky بغرض «التنويع» يواجه طبقة الجهة المديرة نفسها تحت ثلاث علامات تجارية.
app.rwa.xyz/blog/the-lende…
سادساً. الحالات
الحالة الأولى: @StreamDefi و@elixir، نوفمبر 2025. بدأت الخسارة لدى «مدير صندوق خارجي» ووصلت إلى المقرضين عبر ضمانات مشتركة. أقرضت Elixir مبلغ 68 مليون دولار من $USDC إلى Stream، أي نحو 65% من ضمانات deUSD. وكانت Stream تحتفظ بنحو 90% من المعروض من deUSD، ما يعني أن ضمانات Elixir كانت قرضاً لأكبر حائز له. وقدّر محللو YAM الديون بنحو 285 مليون دولار لدى @eulerfinance و@SiloFinance و@Morpho Labs 🦋 ho و@GearboxProtocol، مع وجود @MEVCapital و@Re7Capital وTelosC بين الجهات المديرة المعرضة للمخاطر. لم يكن لدى Gauntlet أي انكشاف على xUSD، لكنها أوقفت بعض الأسواق بسبب انتقال العدوى من Elixir. ويضيف RWA.xyz أن أوراكل الأسعار الثابتة في الأسواق المتأثرة لم تعكس الانخفاض، لذلك لم تُفعّل التصفية وتكبّد المقرضون ديوناً معدومة. اختارت عدة خزائن جهات مديرة مختلفة، لكنها اعتمدت على الضمان نفسه.
theblock.co/amp/post/37749…
الحالة الثانية: USDtb وسؤال الجهات التنظيمية. طرح مقترح مكتب مراقب العملة (OCC) الصادر في مارس 2026 سقفاً بنسبة 20% للأصول الاحتياطية المُرمّزة، وجادل @BlackRock بأن المخاطر تعتمد على الجدارة الائتمانية والمدة والسيولة، لا على ما إذا كان الأصل محفوظاً في سجل رقمي. وتسمح القاعدة النهائية الصادرة في 21 أكتوبر بالاحتياطيات المُرمّزة إذا كانت تمنح الحقوق القانونية نفسها، وتُسقط المتطلبات المحددة للمحافظ الاستثمارية، وتحصر الانكشاف على طرف مقابل واحد عند 40% من الأصول الاحتياطية، مع مراعاة الاستثناءات. وكانت BlackRock قد طلبت من OCC تأكيد أن الجهات المصدرة ليست مطالبة بالنظر عبر حيازات الصناديق عند تطبيق هذا الحد على أمناء حفظ الصناديق أو مزودي الخدمات. ولم أجد ما يوضح كيف حسمت القاعدة النهائية هذه المسألة.
natlawreview.com/article/occ-is…
theblock.co/news/business/…
الحالة الثالثة: مخرج مشترك. استناداً إلى منشور @Ondo الصادر في أبريل 2025 ووثائق @OpenEden_X: يمرّ كل من OUSG و$USDO عبر مرفق Circle نفسه لإتاحة عمليات السحب الفورية من $BUIDL، وقد شهد هذا المرفق 23 ساعة من محدودية الإتاحة في 27 مارس 2025. يظهر المنتجان كسطرين منفصلين على لوحة المعلومات، لكنهما يعتمدان على جهة واحدة عند حدوث انقطاع.
سابعاً. السؤال البنيوي: هل التداخل سيئ دائماً؟
ليس دائماً. فصندوق أذون خزانة من BlackRock أقل خطورةً كموقع لتركيز الأموال من منتج عائد لم يخضع للفحص الكافي، كما تُظهر عملية الاختيار التي أجرتها Spark في 2024 أن مخصّصي الأموال يتعمدون اختيار المنتجات الرابحة. ويمكن تبرير الاعتماد على أصل أساسي واحد كبير إذا جرى الإفصاح عنه.
يكمن الخطر الذي تتناوله هذه الورقة في التداخل الذي لا يستطيع المشتري رؤيته. تعرض لوحة المعلومات خمسة رموز، بينما يُظهر جدول الحيازات ثلاثة صناديق ومشغّلين اثنين وجهة مديرة واحدة. وتُجسّد Stream تكلفة هذه الفجوة في حالة تعثر ائتماني. أما النظر عبر طبقات الاستثمار فكلفته ضئيلة بالمقارنة. ولا ينبغي عرض عدد الرموز أو الجهات المصدرة بوصفه دليلاً على التنويع قبل احتساب الطبقات المشتركة وطرحها.
اختبار النظر عبر طبقات الاستثمار. لأي منتج عائد «متنوع»، اطرح خمسة أسئلة:
1. بعد النظر عبر طبقات الاستثمار، ما أكبر ثلاثة انكشافات على الأصول الأساسية؟
2. أي مشغّل منفرد (وكيل تحويل أو أمين حفظ أو مرفق استرداد) يقع في مسار الخروج لمعظم الشرائح؟
3. هل تتشارك شريحتان في مقترض أو أصل ضمان أو مدير؟
4. ما نسبة المعروض الموجودة في منصة واحدة أو لدى جهة مديرة واحدة؟
5. هل تختلف المعالجة المحاسبية للخزنة ومعالجة الأوراكل من شريحة إلى أخرى، أم يُطبّق افتراض تسعير واحد على عدة شرائح؟
ثامناً. إلى أين تشير الأبحاث
تتمثل أطروحة هذه الورقة في أن الإفصاح سينتقل من قوائم المنتجات إلى الانكشافات الفعلية بعد النظر عبر طبقات الاستثمار، لأن الطبقات المشتركة بات بالإمكان قياسها. وثمة ثلاثة أمور تستحق المتابعة:
1. كيفية تطبيق OCC لحدّ 40% على طرف مقابل واحد على حصص الصناديق، وما إذا كان النظر عبر طبقات الاستثمار سيصبح إلزامياً.
2. ما إذا كانت الجهات المديرة للخزائن ستنشر صافي الانكشاف بحسب المدير والمشغّل الأساسيين.
3. ما إذا كان اقتراب معدل استخدام Morpho من 90% سيدفع المقرضين إلى تسعير مخاطر الضمانات المشتركة.
بحث مستقل. ليس نصيحة مالية. احرص دائماً على إجراء العناية الواجبة بنفسك.
المصادر: وثائق البروتوكولات والجهات المصدرة، والحوكمة، وناشرو التحليلات
- Business Wire، إطلاق Grove (25 يونيو 2025)؛ مدونة Centrifuge
- governance.aave.com/t/arfc-onboard… (LlamaRisk، 17 يوليو 2026)
- app.rwa.xyz/blog/the-lende… (2 نوفمبر 2026)
- dune.com/blog/the-rise-…؛ dune.com/blog/tokenized…؛ dune.com/rwa-report
- صفحة Pharos الخاصة بـ USDtb (تقرير الاحتياطيات من Anchorage/Deloitte، أغسطس 2026)
- ملخص القاعدة النهائية GENIUS الصادرة عن OCC، natlawreview.com (أكتوبر 2026)؛ The Block، رسالة تعليقات BlackRock (2 مايو 2026)
- curation.yearn.fi/report/maple-s…