في نوفمبر 2022، لماذا طُرح $LINK في اقتراح إيقاف الاقتراض على Aave؟ عند مراجعة سجلات الحوكمة في ذلك الوقت، نجد أن النقاش انطلق بسبب الديون المعدومة في سوق $CRV ، لكنه سرعان ما توسع ليشمل سؤالًا آخر: هل ينبغي لإدارة المخاطر أن تسدّ فقط المنفذ الذي وقعت فيه المشكلة، أم أن تشدد القيود أيضًا على المخاطر المحتملة الأخرى؟ لا يزال هذا الخلاف مفيدًا عند تقييم تعديلات معايير DeFi اليوم.
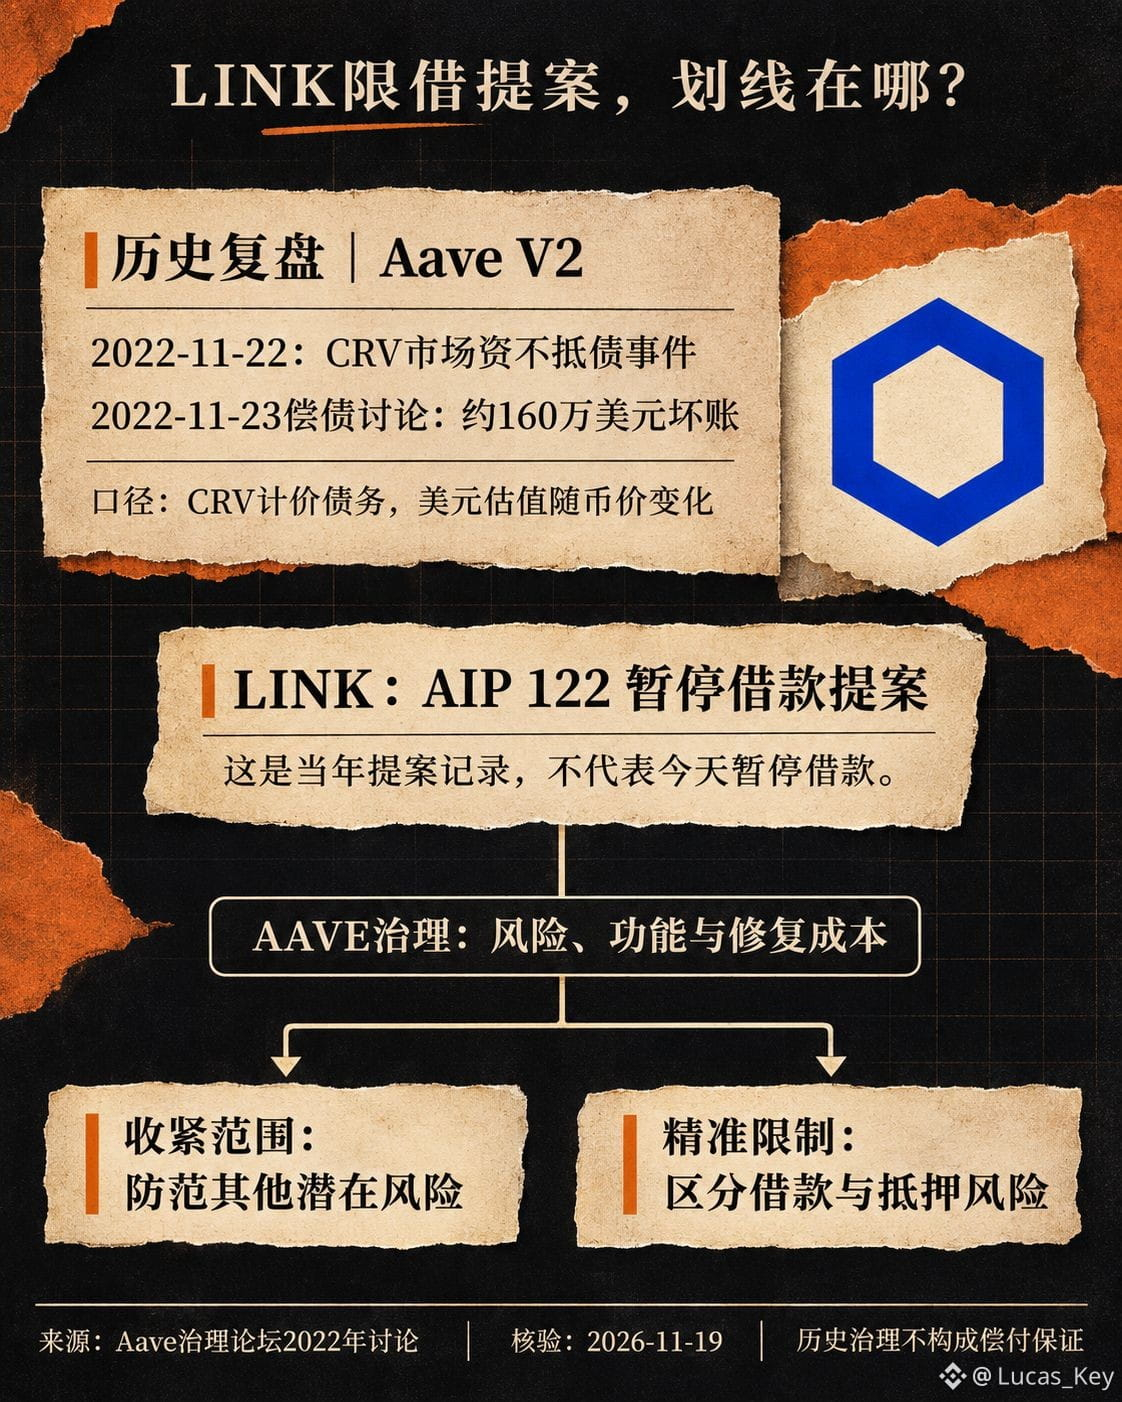
في 22 نوفمبر، وقعت حالة عجز عن سداد الالتزامات في سوق CRV. وفي اليوم التالي، أوضح نقاش Llama وGauntlet بشأن تسوية الديون أن الحساب المعني قد صُفّي، لكن السوق ظل عليه نحو 1.6 مليون دولار من الديون المعدومة. كان هذا تقديرًا محسوبًا وفق سعر CRV آنذاك، والدين مقوّم بعملة CRV؛ لذا فإن قيمته بالدولار تتغير مع سعر العملة، ولا ينبغي اعتبارها مبلغ خسارة ثابتًا إلى الأبد.
كان لدى مؤيدي التشديد مبرر عملي: فقد ظهرت بالفعل فجوة، ولا يمكن الانتظار حتى تتعرض جميع أسواق الاقتراض لمشكلات قبل التحرك. أما مخاوف الطرف الآخر فكانت محددة أيضًا: فالمخاطر تختلف باختلاف الأصول، وبين جانبي الاقتراض والضمانات، وقد يؤدي التجميد الشامل إلى الإضرار بالاستخدام الطبيعي. وأوضح صاحب اقتراح إدارة المخاطر حينها أن مخاطر LINK أقل من مخاطر مجموعة أخرى من الأصول طويلة الذيل، لكن المجتمع ظل قادرًا على تقرير ما إذا كان سيوقف الاقتراض بناءً على تقبّله للمخاطر، ونشر الاقتراح AIP 122.
وبالنسبة إلى المشاركين في حوكمة $AAVE ، يتعلق الأمر أيضًا بمن يتحمل تكاليف معالجة المشكلة. فقد ناقشت خطة تسوية الديون في الفترة نفسها استخدام موارد مثل الخزانة لتغطية الفجوة المتعلقة بـ CRV؛ ولم يؤدِّ «تصفية حساب ما» تلقائيًا إلى حل الديون المتبقية على البروتوكول. وما يهمني أكثر هو ما إذا كان بالإمكان توضيح نطاق أي قيد: ما نوع المخاطر التي يحدّ منها، وما الوظائف التي يضحي بها، وما الشروط اللازمة لإعادة فتح السوق. ما ورد أعلاه بشأن LINK هو سجل اقتراح من ذلك العام، ولا يعني أن الاقتراض متوقف اليوم. المصدر: منتدى حوكمة Aave، مناقشات معايير المخاطر وتسوية الديون لعام 2022، تم التحقق منه في 19 نوفمبر. تنبيه بشأن المخاطر: لا تشكل الحوكمة التاريخية ضمانًا لإدارة المخاطر الحالية أو لسداد قيمة الأصول. قد يتلقى هذا المنشور مكافآت من المنصة مقابل إنشاء المحتوى.
في 22 نوفمبر، وقعت حالة عجز عن سداد الالتزامات في سوق CRV. وفي اليوم التالي، أوضح نقاش Llama وGauntlet بشأن تسوية الديون أن الحساب المعني قد صُفّي، لكن السوق ظل عليه نحو 1.6 مليون دولار من الديون المعدومة. كان هذا تقديرًا محسوبًا وفق سعر CRV آنذاك، والدين مقوّم بعملة CRV؛ لذا فإن قيمته بالدولار تتغير مع سعر العملة، ولا ينبغي اعتبارها مبلغ خسارة ثابتًا إلى الأبد.
كان لدى مؤيدي التشديد مبرر عملي: فقد ظهرت بالفعل فجوة، ولا يمكن الانتظار حتى تتعرض جميع أسواق الاقتراض لمشكلات قبل التحرك. أما مخاوف الطرف الآخر فكانت محددة أيضًا: فالمخاطر تختلف باختلاف الأصول، وبين جانبي الاقتراض والضمانات، وقد يؤدي التجميد الشامل إلى الإضرار بالاستخدام الطبيعي. وأوضح صاحب اقتراح إدارة المخاطر حينها أن مخاطر LINK أقل من مخاطر مجموعة أخرى من الأصول طويلة الذيل، لكن المجتمع ظل قادرًا على تقرير ما إذا كان سيوقف الاقتراض بناءً على تقبّله للمخاطر، ونشر الاقتراح AIP 122.
وبالنسبة إلى المشاركين في حوكمة $AAVE ، يتعلق الأمر أيضًا بمن يتحمل تكاليف معالجة المشكلة. فقد ناقشت خطة تسوية الديون في الفترة نفسها استخدام موارد مثل الخزانة لتغطية الفجوة المتعلقة بـ CRV؛ ولم يؤدِّ «تصفية حساب ما» تلقائيًا إلى حل الديون المتبقية على البروتوكول. وما يهمني أكثر هو ما إذا كان بالإمكان توضيح نطاق أي قيد: ما نوع المخاطر التي يحدّ منها، وما الوظائف التي يضحي بها، وما الشروط اللازمة لإعادة فتح السوق. ما ورد أعلاه بشأن LINK هو سجل اقتراح من ذلك العام، ولا يعني أن الاقتراض متوقف اليوم. المصدر: منتدى حوكمة Aave، مناقشات معايير المخاطر وتسوية الديون لعام 2022، تم التحقق منه في 19 نوفمبر. تنبيه بشأن المخاطر: لا تشكل الحوكمة التاريخية ضمانًا لإدارة المخاطر الحالية أو لسداد قيمة الأصول. قد يتلقى هذا المنشور مكافآت من المنصة مقابل إنشاء المحتوى.