
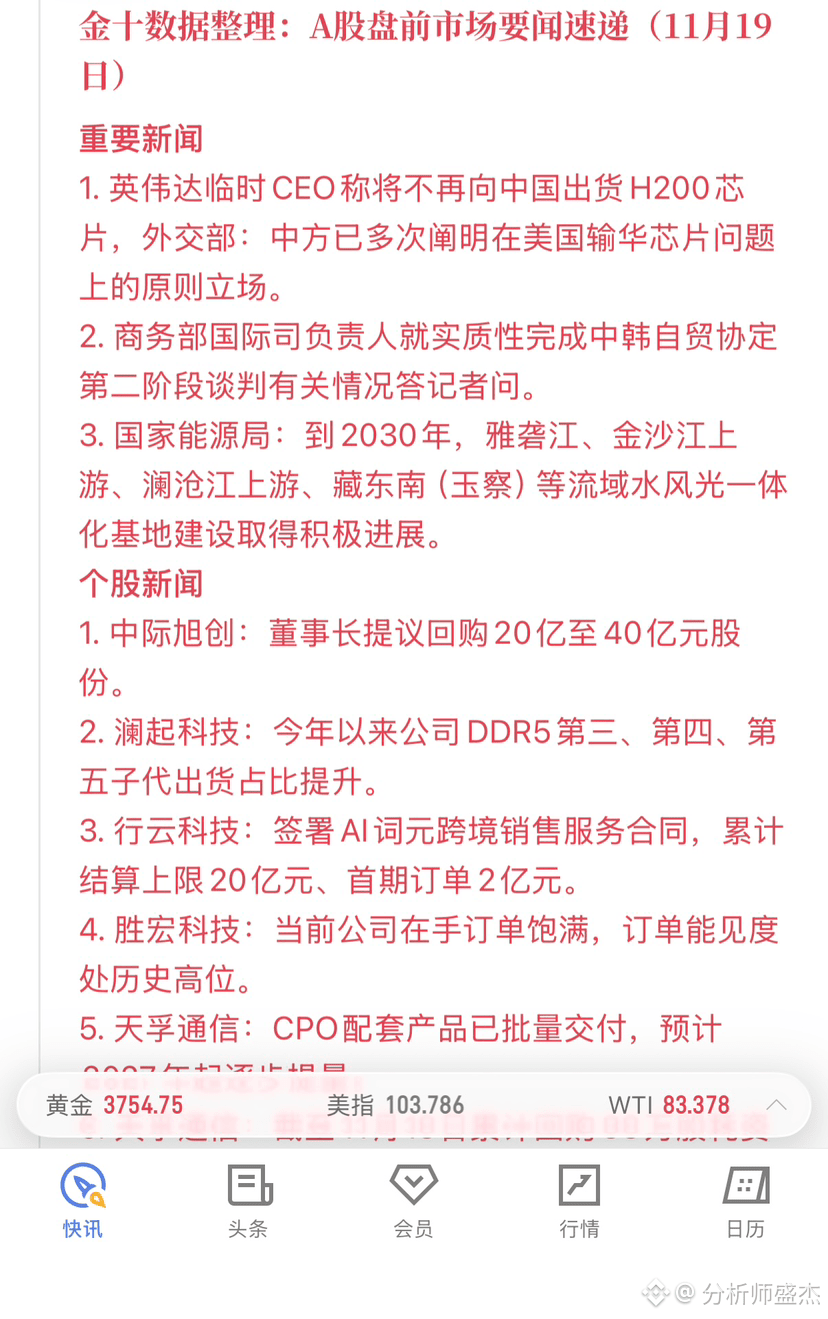
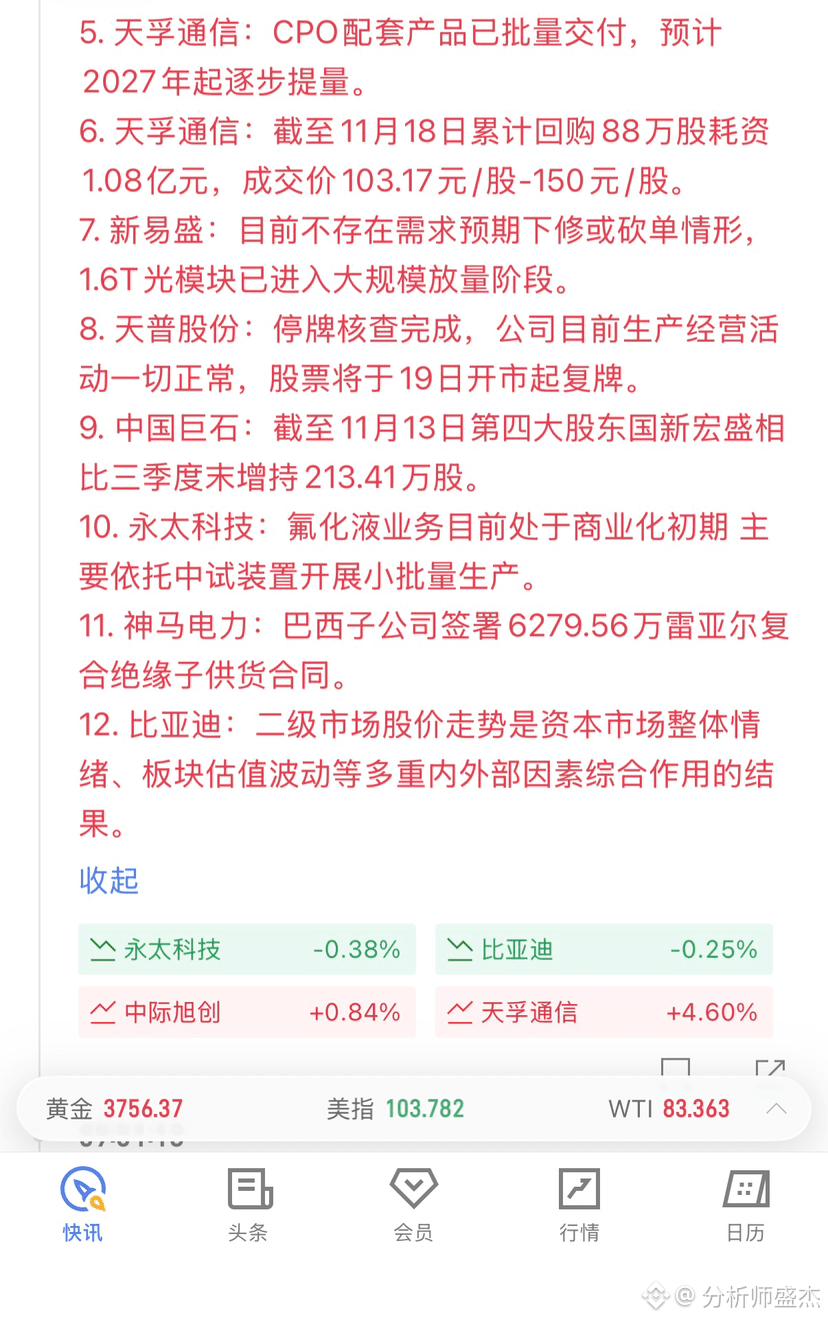
قبل افتتاح السوق في 19 نوفمبر، تداخلت الأخبار الخارجية والمحلية. ففي الخارج، أدت القيود المفروضة على شحن رقائق NVIDIA H200 إلى الصين، إلى جانب تصريحات بنك اليابان بشأن التضخم، إلى اضطراب قطاع أشباه الموصلات وشهية المخاطرة؛ أما محليًا، فقد اكتملت مفاوضات المرحلة الثانية من اتفاقية التجارة الحرة بين الصين وكوريا الجنوبية، فيما تدعم خطة هيئة الطاقة للتكامل بين الطاقة الكهرومائية وطاقة الرياح والطاقة الشمسية البنية التحتية للطاقة الجديدة. وعلى مستوى الشركات، تشير مقترحات إعادة شراء أسهم بقيمة تقارب 4 مليارات من شركة Zhongji Innolight، إلى جانب تسليمات CPO وعمليات إعادة الشراء لدى Tianfu Communication، وارتفاع إنتاج منتجات 1.6T لدى Eoptolink، وترقية DDR5 لدى Montage Technology، ووفرة الطلبات لدى Victory Giant، إلى قوة المؤشرات الأساسية لسلسلة عتاد حوسبة الذكاء الاصطناعي. قبل افتتاح السوق، بلغ الذهب 3756، ومؤشر الدولار 103.78، وخام غرب تكساس الوسيط 83.36. ومن الناحية الاستراتيجية، تجدر مراقبة قدرة سلسلة الحوسبة على استيعاب الارتفاع عند افتتاح السوق، وأداء التحوط المرتبط بالاستبدال المحلي للرقائق. #英伟达财报大超预期,Q4营收展望1300亿美元
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف