انتشر سؤالٌ متابع في المجموعة: هل يمكن حقًا استخدام الأصول المُرمّزة كضمان؟ وثيقة المشاورات التي أصدرها البنك المركزي في 29 أكتوبر تجيب عن هذا السؤال تحديدًا. والإجابة ليست قاطعة. فإضفاء صفة جديدة لا يعني السماح بها، ولا بد من التحقق من القواعد القديمة واحدةً تلو الأخرى. $BTC
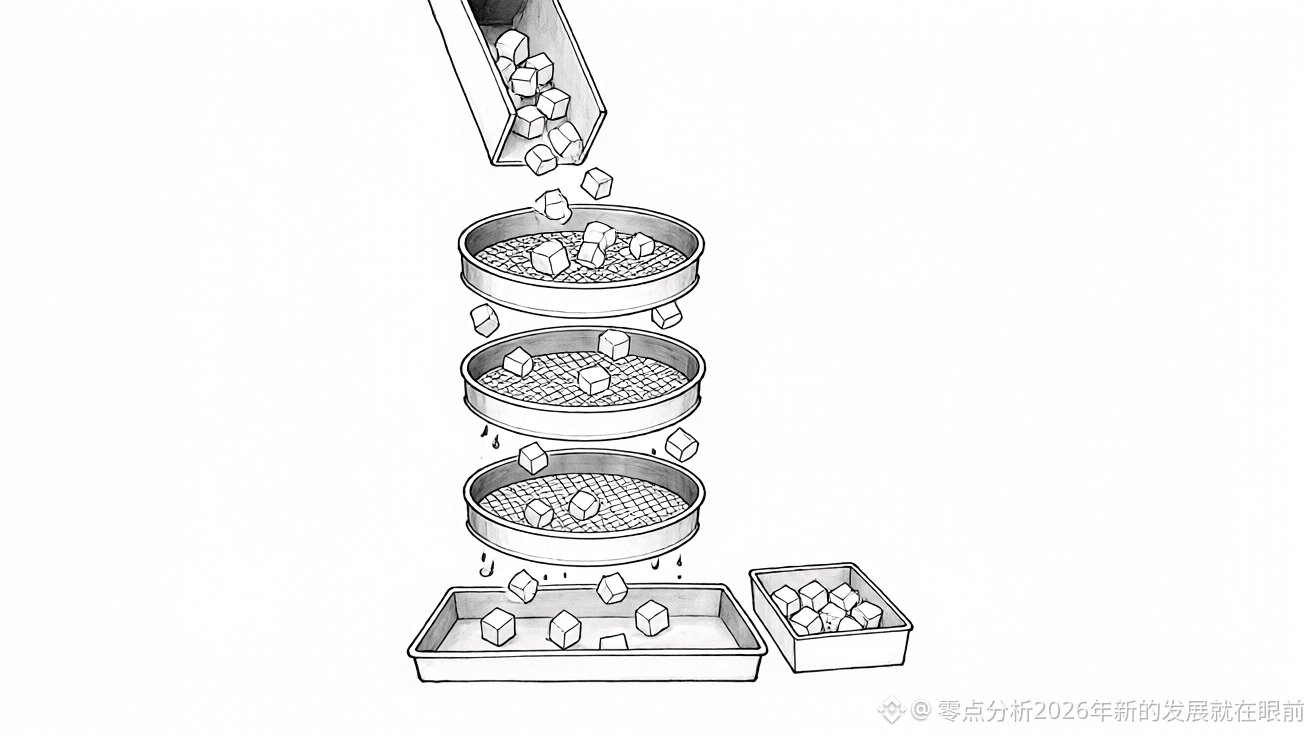
العقبة الأولى: هل يمكن تقييم الأصل، ونقله، وتسييله عند اشتداد الضغوط؟ هذه الأمور الثلاثة وردت بوضوح في الوثيقة. تعتمد غرف المقاصة على الضمانات، فإذا اضطرب السوق وتعذّر تسييل الضمان، انقطعت السلسلة عند هذه النقطة. والترميز لا يعفي من اجتياز هذه العقبة؛ بل إن إضافة طبقة تقنية تجعله خاضعًا لتدقيق أدق. $SOL
العقبة الثانية قانونية. يجب توضيح أيّ سجل يُعتدّ به، ومتى يصبح التحويل نافذًا وغير قابل للإلغاء، وهل تظل الأصول محفوظة إذا أفلس أمين الحفظ. فقد توجد للعملة المُرمّزة عدة سجلات على دفاتر مختلفة، وعدم تطابقها مصدر للمخاطر. $BNB
العقبة الثالثة تشغيلية.
وتشمل هذه العقبة العقود الذكية، والجسور بين السلاسل، وإعدادات الصلاحيات، ومفاتيح المحافظ. وتشير الوثيقة إلى أن مخاطر الائتمان الإضافية قد تتعلق بمُصدِر الرمز أو المنصة أو أمين الحفظ أو مزوّد المحفظة، ولا يجوز إغفال أيّ منها. كما ينبغي النظر إلى التركّز مجتمِعًا؛ أي احتساب الأصول المُرمّزة والتقليدية معًا لدى المُصدِر نفسه.
تأملت تلك القائمة طويلًا، وكلما قرأتها بدت لي أشبه باستكمال سجلّ تفصيلي. لم تحسم الوثيقة دفعة واحدة ما الأصول المؤهلة، بل طرحت أيضًا الذهب المُرمّز ووحدات صناديق سوق النقد للاستشارة، متسائلةً عمّا إذا كان من المناسب استخدام هذه الأصول ضمانًا.
وهناك نقطة يسهل إغفالها: لم تُلزم الوثيقة أي غرفة مقاصة بقبول الضمانات المُرمّزة. بل قالت فقط: إذا أردتم قبولها، فعليكم اتباع هذه المعايير. وعلى المؤسسات الراغبة في تقديم الذهب أو وحدات صناديق سوق النقد ضمانًا أن تقيّم بنفسها ما إذا كان استكمال هذه الجولة من التحقق يستحق العناء.
ما زال سؤال ذلك الشخص معلّقًا، ولم أردّ عليه. القائمة أمامه، وستشغله لبعض الوقت.
رأي شخصي، ولا يشكّل نصيحة استثمارية. الأرباح والخسائر على مسؤوليتك.
#英国央行推出覆盖DLT公司的清算所监管路径
العقبة الأولى: هل يمكن تقييم الأصل، ونقله، وتسييله عند اشتداد الضغوط؟ هذه الأمور الثلاثة وردت بوضوح في الوثيقة. تعتمد غرف المقاصة على الضمانات، فإذا اضطرب السوق وتعذّر تسييل الضمان، انقطعت السلسلة عند هذه النقطة. والترميز لا يعفي من اجتياز هذه العقبة؛ بل إن إضافة طبقة تقنية تجعله خاضعًا لتدقيق أدق. $SOL
العقبة الثانية قانونية. يجب توضيح أيّ سجل يُعتدّ به، ومتى يصبح التحويل نافذًا وغير قابل للإلغاء، وهل تظل الأصول محفوظة إذا أفلس أمين الحفظ. فقد توجد للعملة المُرمّزة عدة سجلات على دفاتر مختلفة، وعدم تطابقها مصدر للمخاطر. $BNB
العقبة الثالثة تشغيلية.
وتشمل هذه العقبة العقود الذكية، والجسور بين السلاسل، وإعدادات الصلاحيات، ومفاتيح المحافظ. وتشير الوثيقة إلى أن مخاطر الائتمان الإضافية قد تتعلق بمُصدِر الرمز أو المنصة أو أمين الحفظ أو مزوّد المحفظة، ولا يجوز إغفال أيّ منها. كما ينبغي النظر إلى التركّز مجتمِعًا؛ أي احتساب الأصول المُرمّزة والتقليدية معًا لدى المُصدِر نفسه.
تأملت تلك القائمة طويلًا، وكلما قرأتها بدت لي أشبه باستكمال سجلّ تفصيلي. لم تحسم الوثيقة دفعة واحدة ما الأصول المؤهلة، بل طرحت أيضًا الذهب المُرمّز ووحدات صناديق سوق النقد للاستشارة، متسائلةً عمّا إذا كان من المناسب استخدام هذه الأصول ضمانًا.
وهناك نقطة يسهل إغفالها: لم تُلزم الوثيقة أي غرفة مقاصة بقبول الضمانات المُرمّزة. بل قالت فقط: إذا أردتم قبولها، فعليكم اتباع هذه المعايير. وعلى المؤسسات الراغبة في تقديم الذهب أو وحدات صناديق سوق النقد ضمانًا أن تقيّم بنفسها ما إذا كان استكمال هذه الجولة من التحقق يستحق العناء.
ما زال سؤال ذلك الشخص معلّقًا، ولم أردّ عليه. القائمة أمامه، وستشغله لبعض الوقت.
رأي شخصي، ولا يشكّل نصيحة استثمارية. الأرباح والخسائر على مسؤوليتك.
#英国央行推出覆盖DLT公司的清算所监管路径