
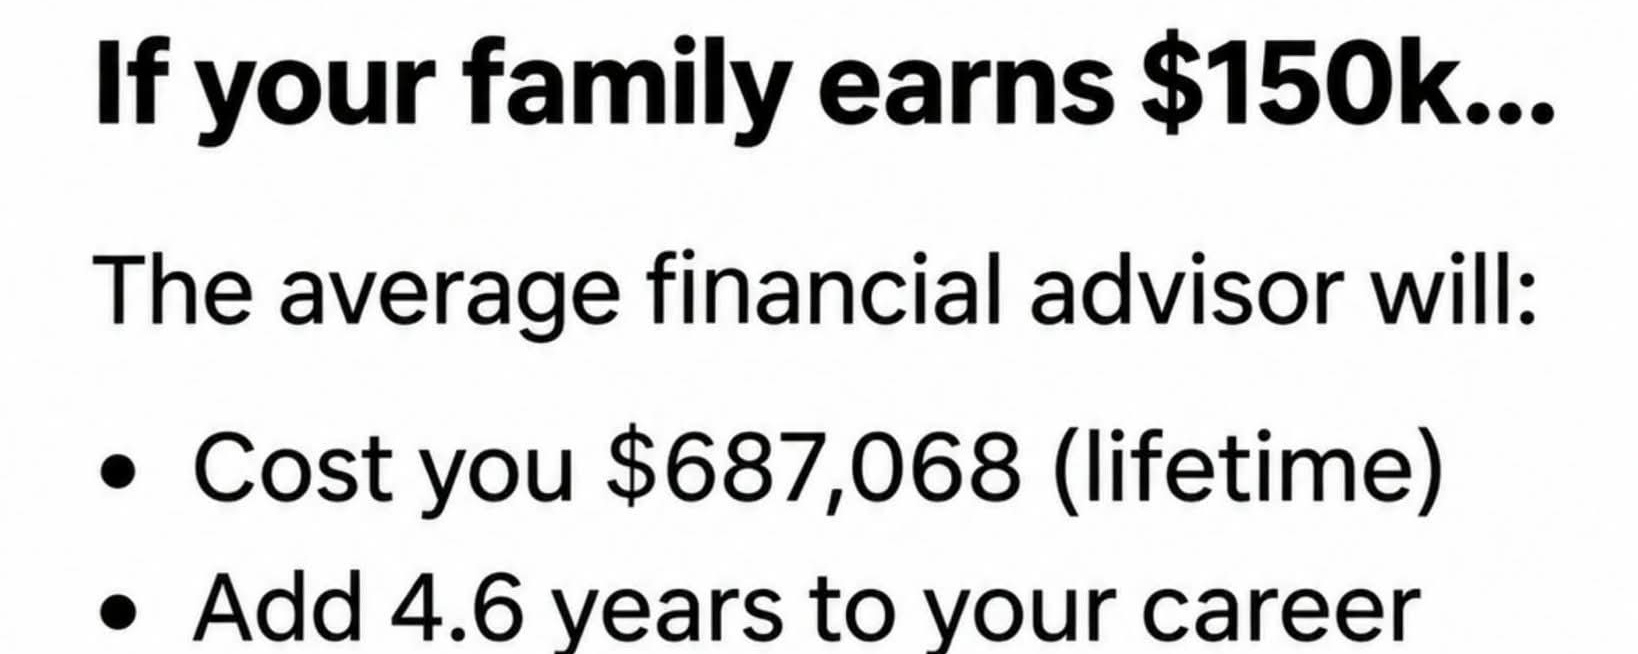

أعتقد أن هذا سؤال يستحق الطرح، لا سيما للأسر التي يبلغ دخلها 150,000 دولار أو أكثر.
ارتفاع الدخل لا يعني تلقائيًا اتخاذ قرارات مالية أفضل.
ودفع المال لشخص ليتولى إدارة أموالك لا يعني تلقائيًا أنك تحصل على قيمة أكبر مقابل ما تدفعه.
إليك ما ينبغي لكثير من الأسر فهمه قبل الاستعانة بمستشار:
1. اعرف بالضبط ما تدفعه.
قد لا تبدو رسوم استشارية بنسبة 1٪ كبيرة.
لكنها تعادل 5,000 دولار سنويًا على محفظة قيمتها 500,000 دولار.
على مدى 20 عامًا، وحتى قبل احتساب نمو الاستثمارات، ستبلغ الرسوم 100,000 دولار إذا ظل الرصيد والرسوم دون تغيير.
قد تختلف التكلفة الفعلية على مدى الحياة اختلافًا كبيرًا مع نمو المحفظة أو تقلّصها.
2. افهم ما الذي تحصل عليه مقابل ما تدفعه.
هل تحصل على تخطيط استثماري يراعي الكفاءة الضريبية؟
توقعات للتقاعد؟
تنسيق للتخطيط للتركة؟
مساعدة في إدارة المخاطر خلال فترات هبوط الأسواق؟
أم أنك تدفع أساسًا لشخص يختار مجموعة من صناديق المؤشرات المتداولة؟
هذه الخدمات ليست متساوية في قيمتها، وهذا الفرق مهم.
3. اعرف ما يمكنك إدارته بنفسك.
بالنسبة إلى شخص ذي وضع مالي بسيط، قد تكون إدارة محفظة متنوعة، ومراقبة النفقات، والالتزام باستراتيجية للمساهمة في مدخرات التقاعد أمورًا يمكنه تولّيها.
لكن التعقيدات الضريبية، وامتلاك الأعمال، ومسائل التركات، والقرارات المالية الكبرى قد تبرر الاستعانة بمشورة مهنية.
4. لا تخلط بين توفير الرسوم واتخاذ قرارات أفضل.
لا تُقاس قيمة المستشار بمجرد قدرته على التفوق على السوق.
أحيانًا تكون أكبر فائدة هي منع القرارات العاطفية المكلفة، أو إبقاء الخطة المالية على المسار الصحيح، أو اكتشاف الأخطاء الضريبية.
المهم أن تعرف ما إذا كانت هذه الفوائد تبرر ما تدفعه.
رأيي بسيط: ينبغي للناس أن يفهموا نظامهم المالي، حتى عندما يستعينون بشخص آخر لإدارة جزء منه.
لا تحتاج إلى أن تصبح مديرًا محترفًا للمحافظ الاستثمارية.
لكن ينبغي أن تعرف أين تُستثمر أموالك، وما الذي تدفعه، وسبب اتخاذ كل قرار.
سؤال يستحق التفكير فيه:
إذا كان دخل أسرتك 150,000 دولار سنويًا، فهل تفضّل إدارة محفظة استثمارية بسيطة بنفسك، أم دفع أتعاب لمتخصص كي يقدم لك إرشادًا ماليًا مستمرًا؟
قد تعتمد الإجابة على مدى تعقيد وضعك المالي أكثر من اعتمادها على دخلك.