
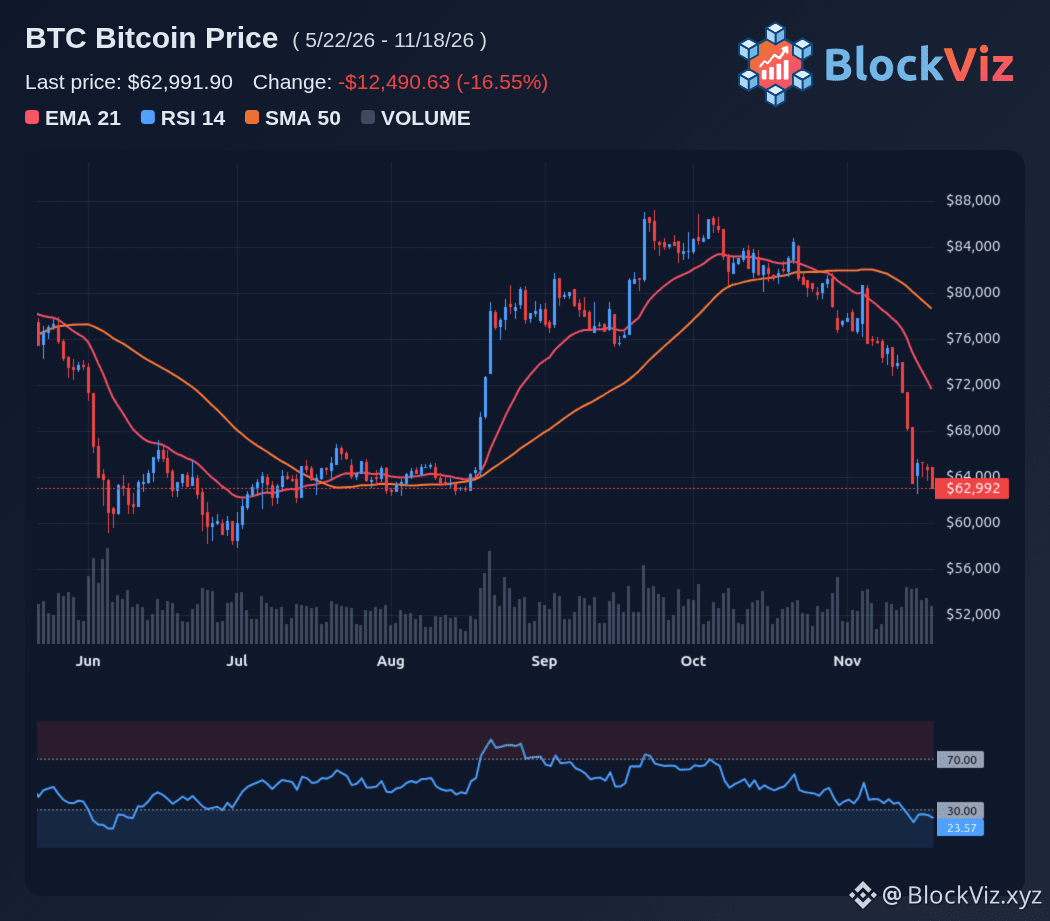
الخطر الأساسي ليس رفعًا مفاجئًا للفائدة بحد ذاته، بل فقدان السوق الثقة بما سيفعله الاحتياطي الفيدرالي لاحقًا. تراجعت بتكوين بالفعل بنسبة 22%، لكن هذا التراجع لا يثبت أن موجة هبوط أخرى أمر حتمي. السؤال الحقيقي هو ما إذا كان تعليق المسؤول يعكس تغيرًا فعليًا في دالة رد فعل الاحتياطي الفيدرالي، أم أنه مجرد بالون اختبار. يكتسب هذا التمييز أهمية لأن الأسواق تعيد التسعير قبل تغير السياسات. فإذا فسّر المتداولون التصريح على أنه دليل على استمرار التضخم أو استعداد المسؤولين للتحرك بحزم، فقد ترتفع العوائد والدولار على الفور. وبعدها يمتد ضغط التمويل والهامش عبر مراكز العملات المشفرة ذات الرافعة المالية، حتى من دون رفع فعلي للفائدة. بتكوين ليست سندًا، لكنها قد تتداول كأصل عالي المخاطر طويل الأجل عندما تشح السيولة. ويخصم السوق توقعات التبني المستقبلية بوتيرة أشد، فيما تحوّل الرافعة المالية إعادة التسعير إلى عمليات بيع قسرية. لذلك، فإن التراجع بنسبة 22% ليس نهاية المطاف، بل دليل على حساسية السوق إزاء عدم اليقين بشأن السياسة. ويتطلب حدوث موجة بيع أخرى أن يتحول الخطاب المتشدد إلى سياسة دائمة، لا أن يظل مجرد تصريحات أعلى نبرة. والمفارقة أن عدم اليقين بحد ذاته قد يبقي الضغط على بتكوين، لأن المتداولين لا يستطيعون معرفة ما إذا كانوا يسعّرون تحذيرًا مؤقتًا أم بداية مسار جديد لتشديد السياسة النقدية. $BTC
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف