اكتتاب Anthropic العام أصبح أغلى قبل أن يتمكن أي أحد من شراء سهم؟
الشركة التي تقف وراء Claude سوّقت أسهمها عند 70-78 دولارًا. الآن تفيد صحيفة وول ستريت جورنال بأنها تخطط لتسعير السهم فوق 80 دولارًا بعد طلبات ضخمة من صناديق التحوط. وهذا سيقيّمها بحوالي 1.5-1.6 تريليون دولار، مقارنةً بحوالي 1.4 تريليون دولار عند الحد الأعلى للنطاق القديم. لا شيء نهائيًا حتى يتم التسعير، والمتوقع في 18 نوفمبر، مع أول تداول في 19 نوفمبر.
من الذي يطلب؟ يقول براد غيرستنر، مؤسس Altimeter، إن شركته طلبت أسهمًا بقيمة 5 مليارات دولار. وتشير التقارير إلى أن إجمالي الطلبات بلغ نحو 6-7 أضعاف الأسهم المطروحة.
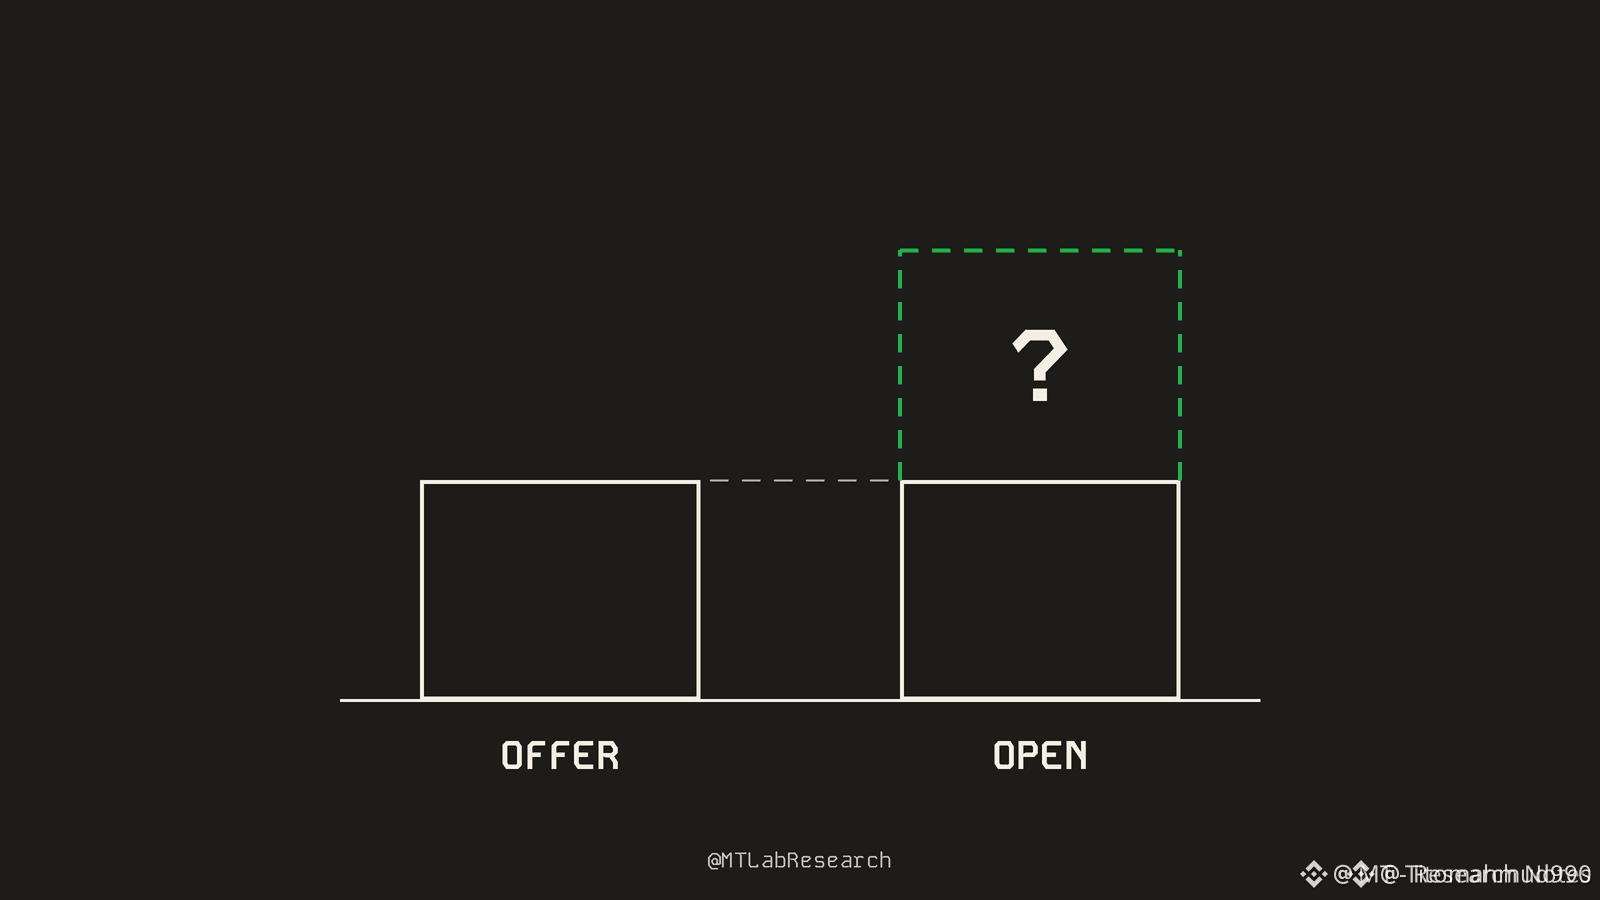
سعران، ببساطة:
- سعر الطرح هو ما يدفعه المستثمرون الذين يحصلون على تخصيص قبل بدء التداول.
- سعر الافتتاح هو ما يدفعه الجميع الآخرون بمجرد بدء تداول الأسهم في ناسداك (الرمز ANT).
- إذا افتتح السهم فوق سعر الطرح، فإن تلك الزيادة الأولى ذهبت إلى الأشخاص الذين حصلوا على الأسهم عند سعر الطرح.
يمكن للمشترين الأفراد الحصول على ما يصل إلى 20% من الطرح، أي ضعف الحصة المعتادة تقريبًا. لكن مع هذا الطلب الكبير، سيحصل كثيرون على تخصيص صغير أو لن يحصلوا على شيء.
لماذا لا يُعد الاكتتاب الساخن وعدًا؟
- Cerebras، وهي شركة شرائح ذكاء اصطناعي، سُعّرت عند 185 دولارًا في مايو وأغلقت يومها الأول على ارتفاع 68%. وبعد خمسة أشهر كانت تتداول دون 185 دولارًا.
- سعر الطرح الأعلى يعني مجالًا أقل للمشتري التالي كي يحقق ربحًا.
- يقول ستيف إيزمان، مستثمر The Big Short، إن الخطر الأكبر هو تباطؤ الإنفاق على بنية الذكاء الاصطناعي التحتية، وليس هذا الاكتتاب.
بحساباتي، حتى 80 دولارًا ليست إلا أعلى بنحو 3% من الحد الأعلى للنطاق القديم. حجم الطلب يقول أكثر من السعر؛ إنه يوضح كم من الأخبار الجيدة مسعّر بالفعل.
ما يمكنني قوله:
- إذا ظل الطلب بهذه القوة بعد الافتتاح، فإن المشترين اللاحقين سيدفعون سعر الاندفاعة، لا سعر الطرح.
- إذا تباطأ إنفاق الذكاء الاصطناعي، فإن قيمة 1.5 تريليون دولار سيكون لديها هامش أمان أقل.
- إذا لم تتمكن من الحصول على الأسهم عند سعر الطرح، فإن الشراء عند الافتتاح مقامرة مختلفة بحسابات مختلفة.
أي سعر تثق به أكثر، سعر الطرح أم سعر الافتتاح؟
تجربة، وليست نصيحة مالية.
#AnthropicIPOPriceCouldExceed
الشركة التي تقف وراء Claude سوّقت أسهمها عند 70-78 دولارًا. الآن تفيد صحيفة وول ستريت جورنال بأنها تخطط لتسعير السهم فوق 80 دولارًا بعد طلبات ضخمة من صناديق التحوط. وهذا سيقيّمها بحوالي 1.5-1.6 تريليون دولار، مقارنةً بحوالي 1.4 تريليون دولار عند الحد الأعلى للنطاق القديم. لا شيء نهائيًا حتى يتم التسعير، والمتوقع في 18 نوفمبر، مع أول تداول في 19 نوفمبر.
من الذي يطلب؟ يقول براد غيرستنر، مؤسس Altimeter، إن شركته طلبت أسهمًا بقيمة 5 مليارات دولار. وتشير التقارير إلى أن إجمالي الطلبات بلغ نحو 6-7 أضعاف الأسهم المطروحة.
سعران، ببساطة:
- سعر الطرح هو ما يدفعه المستثمرون الذين يحصلون على تخصيص قبل بدء التداول.
- سعر الافتتاح هو ما يدفعه الجميع الآخرون بمجرد بدء تداول الأسهم في ناسداك (الرمز ANT).
- إذا افتتح السهم فوق سعر الطرح، فإن تلك الزيادة الأولى ذهبت إلى الأشخاص الذين حصلوا على الأسهم عند سعر الطرح.
يمكن للمشترين الأفراد الحصول على ما يصل إلى 20% من الطرح، أي ضعف الحصة المعتادة تقريبًا. لكن مع هذا الطلب الكبير، سيحصل كثيرون على تخصيص صغير أو لن يحصلوا على شيء.
لماذا لا يُعد الاكتتاب الساخن وعدًا؟
- Cerebras، وهي شركة شرائح ذكاء اصطناعي، سُعّرت عند 185 دولارًا في مايو وأغلقت يومها الأول على ارتفاع 68%. وبعد خمسة أشهر كانت تتداول دون 185 دولارًا.
- سعر الطرح الأعلى يعني مجالًا أقل للمشتري التالي كي يحقق ربحًا.
- يقول ستيف إيزمان، مستثمر The Big Short، إن الخطر الأكبر هو تباطؤ الإنفاق على بنية الذكاء الاصطناعي التحتية، وليس هذا الاكتتاب.
بحساباتي، حتى 80 دولارًا ليست إلا أعلى بنحو 3% من الحد الأعلى للنطاق القديم. حجم الطلب يقول أكثر من السعر؛ إنه يوضح كم من الأخبار الجيدة مسعّر بالفعل.
ما يمكنني قوله:
- إذا ظل الطلب بهذه القوة بعد الافتتاح، فإن المشترين اللاحقين سيدفعون سعر الاندفاعة، لا سعر الطرح.
- إذا تباطأ إنفاق الذكاء الاصطناعي، فإن قيمة 1.5 تريليون دولار سيكون لديها هامش أمان أقل.
- إذا لم تتمكن من الحصول على الأسهم عند سعر الطرح، فإن الشراء عند الافتتاح مقامرة مختلفة بحسابات مختلفة.
أي سعر تثق به أكثر، سعر الطرح أم سعر الافتتاح؟
تجربة، وليست نصيحة مالية.
#AnthropicIPOPriceCouldExceed