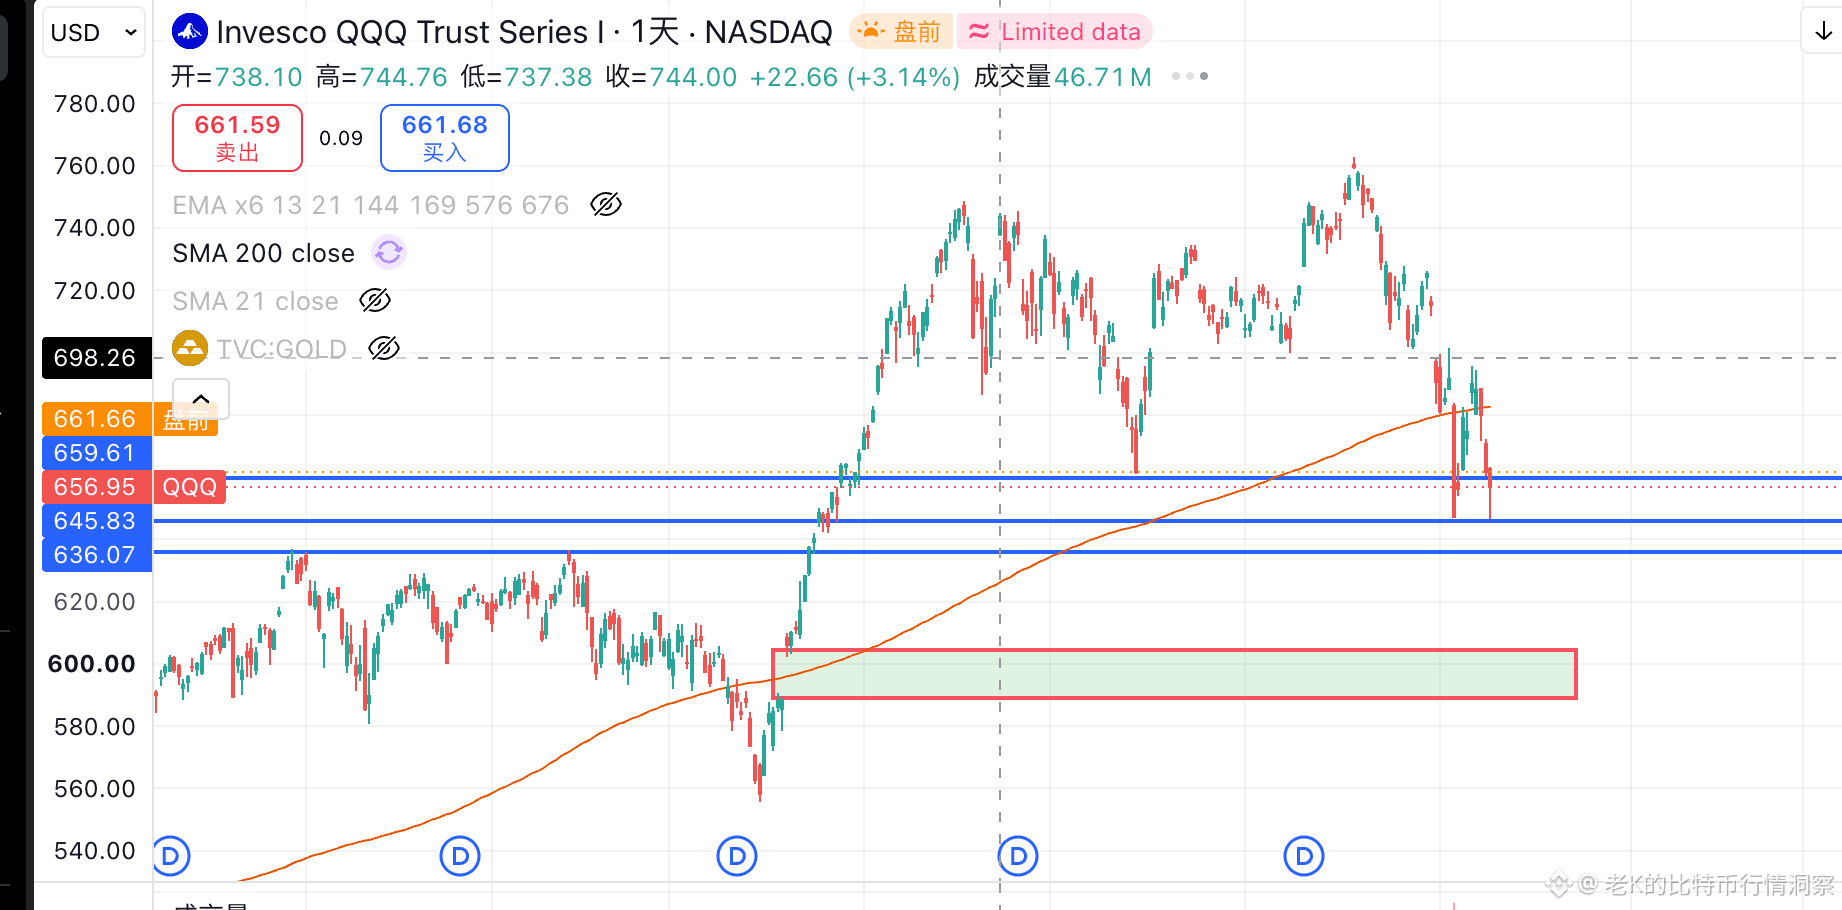
وبالحديث عن الأسهم الأمريكية، صدرت رسميًا نتائج إنفيديا للربع الثالث، وقد منحت السوق بعض الارتياح عمومًا: بلغت الإيرادات الفصلية 115.8 مليار دولار، بزيادة 103% على أساس سنوي، وبلغت ربحية السهم المعدلة 2.68 دولار، متجاوزتين توقعات السوق بنسبة 6% و9% على التوالي، لكن المفاجأة لم تكن مبهرة بأي حال. ورغم أن أعمال مراكز البيانات حققت المستهدف، ارتفعت حصة عملاء الحوسبة السحابية فائقة النطاق إلى 56%، وكان تنويع العملاء دون التوقعات، كما لم تبلغ حصة Rubin من الإيرادات التوجيهات السابقة. وإضافة إلى ذلك، جاء التدفق النقدي الحر أقل بكثير من المتوقع، وكان رد المدير المالي على توجيهات نمو بنسبة 100% ملتبسًا. ويرى العجوز K أن هذا ليس سوى ارتفاع «ارتياح» قصير الأجل، فيما ستظل التقييمات تحت الضغط على المديين المتوسط والطويل، لذا لا ينصح حاليًا بالدخول والمضاربة.
من ناحية أخرى، كثّف مسؤولو الاحتياطي الفيدرالي مؤخرًا تصريحاتهم المتشددة، حتى إن Musalem صرّح بأن أسعار الفائدة الحقيقية قد ترتفع بنسبة 1% قبل ربيع العام المقبل، لتبلغ المشاعر المتشددة ذروة مرحلية. لكن يُرجح أن السوق وصل إلى المراحل الأخيرة من التشدد، وما زال أمامه مجال للتراجع على المدى القصير؛ وهذا في جوهره تهيئة للطاقة اللازمة للصعود لاحقًا. وأشار Wilson من مورغان ستانلي أيضًا إلى أن هذا التصحيح دخل مرحلته الأخيرة، محددًا مستهدف مؤشر S&P 500 عند 8700 نقطة خلال الاثني عشر شهرًا المقبلة. وإذا اقترب نمو الإنفاق الرأسمالي على الذكاء الاصطناعي العام المقبل من توقعات مورغان ستانلي البالغة 60%، فسيظل هناك مجال لتعافي التقييمات. وخلاصة القول: سيستمر التراجع الأخير، لكنه يقترب من نهايته، على خلاف بيتكوين التي يُرجح أن تعود بالكامل إلى السوق الهابطة. $QQQB
من ناحية أخرى، كثّف مسؤولو الاحتياطي الفيدرالي مؤخرًا تصريحاتهم المتشددة، حتى إن Musalem صرّح بأن أسعار الفائدة الحقيقية قد ترتفع بنسبة 1% قبل ربيع العام المقبل، لتبلغ المشاعر المتشددة ذروة مرحلية. لكن يُرجح أن السوق وصل إلى المراحل الأخيرة من التشدد، وما زال أمامه مجال للتراجع على المدى القصير؛ وهذا في جوهره تهيئة للطاقة اللازمة للصعود لاحقًا. وأشار Wilson من مورغان ستانلي أيضًا إلى أن هذا التصحيح دخل مرحلته الأخيرة، محددًا مستهدف مؤشر S&P 500 عند 8700 نقطة خلال الاثني عشر شهرًا المقبلة. وإذا اقترب نمو الإنفاق الرأسمالي على الذكاء الاصطناعي العام المقبل من توقعات مورغان ستانلي البالغة 60%، فسيظل هناك مجال لتعافي التقييمات. وخلاصة القول: سيستمر التراجع الأخير، لكنه يقترب من نهايته، على خلاف بيتكوين التي يُرجح أن تعود بالكامل إلى السوق الهابطة. $QQQB