
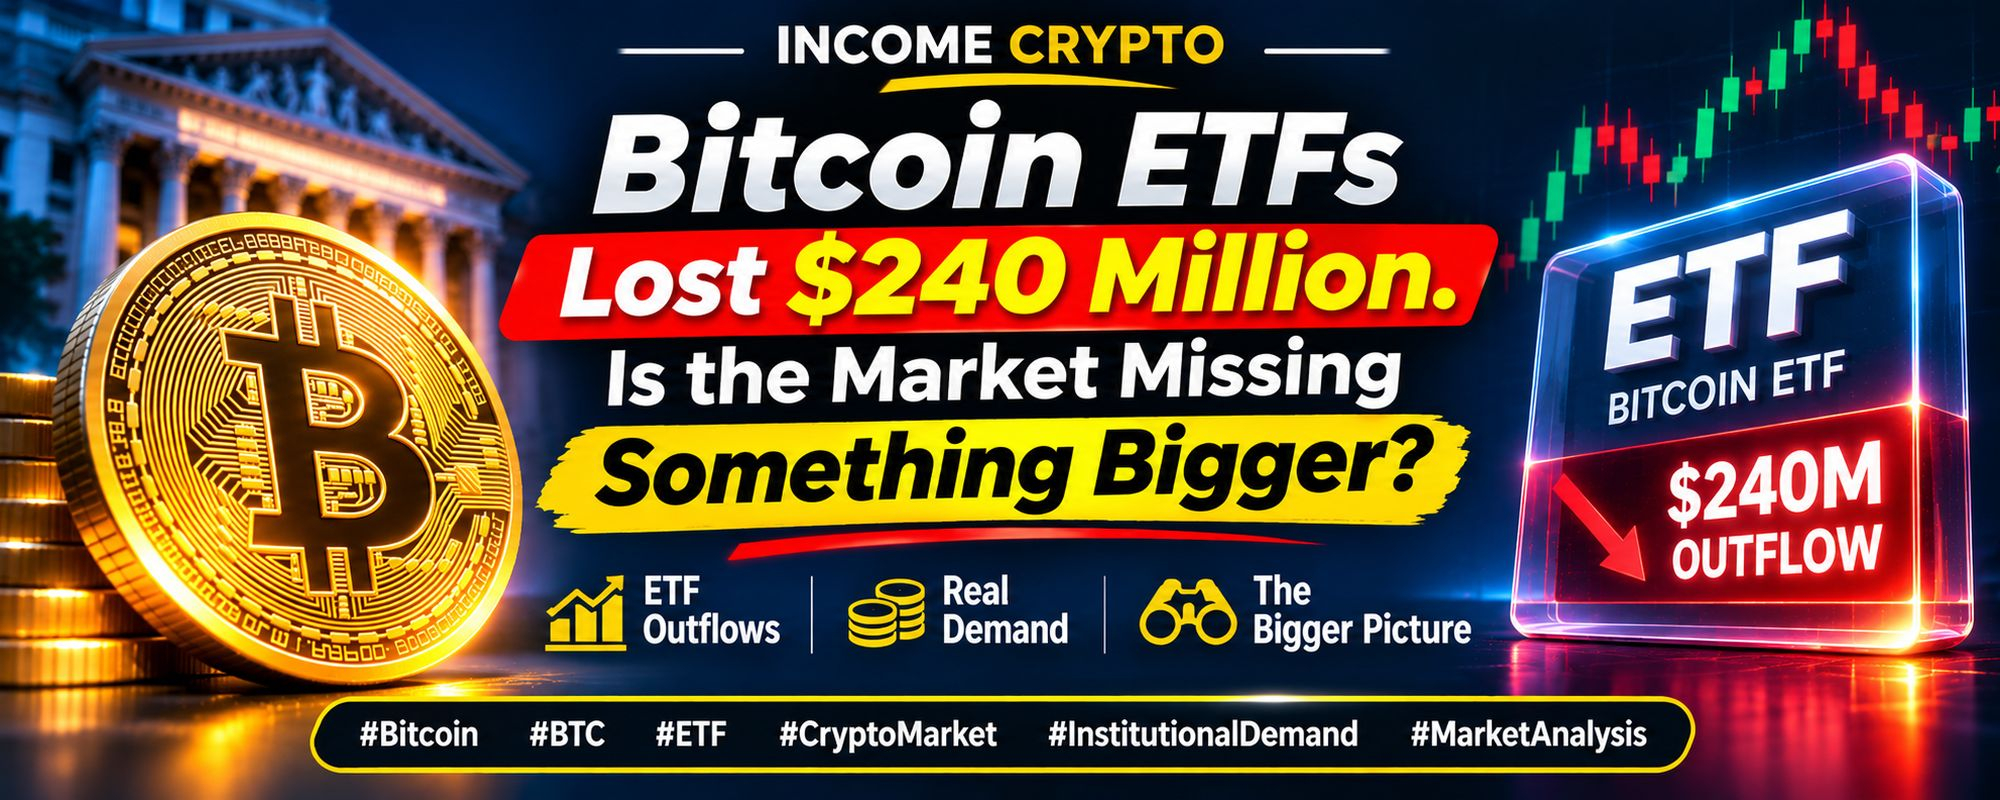
يمكن لتدفق خارجي بقيمة 239.9 مليون دولار أن يحوّل نقاشًا عاديًا عن بيتكوين إلى جدال في غضون ثوانٍ. يرى أحد الطرفين أن المؤسسات تتجه نحو المخارج. ويقول الطرف الآخر إن تدفقات صناديق المؤشرات المتداولة لا أهمية لها، لأن شخصًا ما لا بد أن يملك كل بيتكوين يتغير مالكه. لكن أياً من هذين التفسيرين المختصرين لا يخبرنا بما يكفي عمّا حدث فعليًا.
في 17 نوفمبر، سجلت صناديق بيتكوين الفورية المتداولة في البورصة في الولايات المتحدة تدفقات خارجة صافية بنحو 239.9 مليون دولار، وفقًا لبيانات التدفقات لكل صندوق التي جمعتها Farside Investors. وشكّل صندوق IBIT التابع لشركة BlackRock مبلغ 209.5 مليون دولار من الإجمالي. وقبل جلسة التداول هذه بيوم واحد فقط، كانت المجموعة قد سجلت تدفقات داخلة صافية متواضعة بقيمة 7.9 مليون دولار. ويكتسب هذا الانعكاس أهمية لأنه يدحض فكرة أن يومًا إيجابيًا واحدًا كان كافيًا لإثبات تعافي مستدام في الطلب على صناديق المؤشرات المتداولة.
لكن إليك التمييز الذي يجدر الحفاظ عليه: يقيس صافي تدفقات صناديق ETF الاشتراكات فيها والاستردادات منها ضمن قناة استثمارية معينة. ولا يحدد كل مؤسسة تتداول بيتكوين، كما أنه لا يساوي القيمة الدولارية لكل وحدات BTC المبيعة عبر منصات التداول. قد تؤدي عمليات استرداد الصناديق إلى معاملات في الأصول الأساسية، لكن الرقم الصافي المعلن بالدولار، في حد ذاته، لا يخبرك أي مستثمر بدأ كل معاملة، أو متى جرت أي صفقة بيتكوين مقابلة، أو مقدار الطلب الذي ظهر في أماكن أخرى لامتصاصها. والقول إنها «مبيعات مؤسسية لبيتكوين بقيمة 240 مليون دولار» يتجاوز ما تُظهره البيانات.
يجعل توزيع التدفقات بين الصناديق السؤال أكثر إثارة للاهتمام. فقد شكّلت التدفقات الخارجة من IBIT، والبالغة 209.5 مليون دولار، نحو 87% من إجمالي صافي التدفقات السلبي. ويبيّن هذا التركّز أين تركزت عمليات الاسترداد المعلنة للصناديق، لا سبب اختيار حاملي الوحدات استردادها. قد تشمل التفسيرات المعقولة إعادة موازنة المحافظ، أو خفض أحد المستثمرين انكشافه، أو تغيير حدود المخاطر، أو الاستجابة للأسعار. ومن دون أدلة مباشرة على قرارات أصحاب الشأن، لا يمكن الجزم بأي منها بوصفه السبب.
فهل يُعد هذا الرقم إشارة إلى الهبوط؟ إنه دليل على أن صافي الطلب عبر قناة ETF المحددة هذه كان سلبياً خلال تلك الجلسة، وهذا عائق حقيقي يستحق النظر فيه. لكنه ليس أمراً آلياً يحدد حركة بيتكوين التالية. والاختبار الأفضل هو ما إذا كانت التدفقات الخارجة ستستمر في الجلسات المكتملة اللاحقة، وما إذا كان الشراء في السوق الفورية سيمتص المعروض المتاح، وكيف ستتحرك بيتكوين بالتزامن مع عوائد سندات الخزانة والدولار. قد تؤثر هذه الأسواق في الرغبة في المخاطرة، لكنها لا تحل محل أدلة الطلب الخاصة بـ BTC.
الخطأ هو التعامل مع إحصائية تدفقات الصناديق كما لو كانت خريطة كاملة للسوق. فقد شهد يوم الثلاثاء عودة عمليات استرداد ETF بعد تدفق طفيف إلى الداخل يوم الاثنين. والسؤال المفتوح هو ما إذا كان ذلك سيتحول إلى تراجع مستمر في الطلب، أم إلى تعديل مؤقت للمحافظ يستطيع مشترون آخرون استيعابه. أيهما سيغير نظرتك إلى BTC أكثر: عدة جلسات أخرى من التدفقات الخارجة من ETF، أم استمرار مرونة الطلب الفوري رغم تلك التدفقات؟
$BTC #Bitcoin #BitcoinETF #أسواق_العملات_المشفرة