
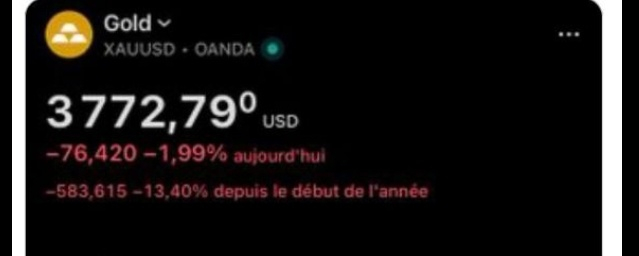

تجري معركة أخرى حاليًا في الأسواق المالية: بين الذهب والدولار وأسعار الفائدة الأمريكية. وحتى الآن، يبدو أن الطرفين الأخيرين يحققان الأفضلية.
إليكم الأرقام، والأهم من ذلك، العوامل الثلاثة وراء هذا الهبوط 👇
• 3,772 دولارًا للأونصة حاليًا.
• انخفاض بنسبة 1.99% خلال اليوم.
• انخفاض بنسبة 13.40% منذ يناير 2026.
• تراجع بأكثر من 30% عن ذروته.
لكن الأمر الأكثر إثارة للاهتمام ليس الهبوط بحد ذاته، بل ما قد يفسّره.
1. عادت أسعار الفائدة الأمريكية لتكون منافسًا حقيقيًا للذهب. فالذهب، خلافًا للسندات، لا يدرّ أي فائدة. وعندما ترتفع العوائد الحقيقية الأمريكية، تزداد تكلفة الفرصة البديلة للاحتفاظ به، ويصبح لدى المستثمرين حافز أكبر للاحتفاظ بأصول تدرّ دخلًا.
2. يضيف الدولار مزيدًا من الضغوط. وبما أن الذهب يُسعَّر بالدولار، فإن ارتفاع قيمة العملة الأمريكية يجعله، من الناحية الحسابية، أكثر تكلفة على المستثمرين الذين يستخدمون عملات أخرى. وقد يؤثر ذلك سلبًا في الطلب الدولي.
3. الأصول الآمنة ليست بمنأى عن البيع القسري. فعندما يحتاج المستثمر إلى توفير السيولة بسرعة، لا يبيع بالضرورة ما يريد بيعه، بل ما يستطيع بيعه. والذهب أحد أكثر الأسواق سيولة في العالم.
ما يجعل الوضع مثيرًا للاهتمام بوجه خاص هو أن البنوك المركزية تواصل زيادة احتياطياتها من الذهب. ولذلك، يمكن أن يظل الطلب الهيكلي قويًا حتى مع خضوع الأسعار لتصحيح حاد.
على الرغم من هذه المشتريات المتواصلة، لا يزال الذهب تحت الضغط. فارتفاع عوائد السندات الأمريكية وقوة الدولار يواصلان الضغط على الأسعار، إلى حد يفوق مؤقتًا العوامل التي تدعم عادةً المعدن الأصفر.
سيتوقف ما سيحدث لاحقًا أساسًا على مسار السياسة النقدية الأمريكية. وقد يؤدي انخفاض أسعار الفائدة الحقيقية وضعف الدولار إلى إحياء الطلب على الذهب ودعم تعافيه. وعلى العكس، إذا أبقى الاحتياطي الفيدرالي على سياسة تقييدية مدة أطول من المتوقع، فقد يستمر التصحيح.
لذلك، ستكون بيانات التضخم الأمريكية المقبلة وقرارات الاحتياطي الفيدرالي حاسمة. وما دامت أسعار الفائدة الحقيقية مرتفعة والدولار قويًا، فقد لا تكفي مشتريات البنوك المركزية لعكس الاتجاه.
لا يزال الطلب على الذهب قائمًا، لكن الظروف النقدية الأمريكية هي التي تحدد اتجاه السوق في الوقت الراهن.