نتائج إنفيديا المالية مبهرة فعلًا: باعت مراكز البيانات بما قيمته 1076 亿 دولار في ربع واحد، أي أكثر من ضعف الفترة نفسها من العام الماضي. وتوقّعاتها للربع الرابع تصل مباشرة إلى 1300 亿، مع توقع نمو إضافي بنسبة 70-75% العام المقبل.
من جهة، هناك الطلبات: مايكروسوفت وغوغل وأمازون وميتا أنفقت الشركات الأربع 2019 亿 دولار على بناء مراكز البيانات في ربع واحد، أي ضعف ما أنفقته في الفترة نفسها من العام الماضي. فالطلب ليس المشكلة إطلاقًا؛ ففي أغسطس، قالت إنفيديا نفسها إن عنق الزجاجة هو القدرة الإنتاجية، لا العملاء. ومن جهة أخرى، هناك ثلاثة عوائق: الكهرباء — تقول غارتنر إن الكهرباء ستقيّد 40% من مراكز بيانات الذكاء الاصطناعي بحلول 2027؛ والذاكرة — انخفضت التوقعات لهامش الربح الإجمالي من 75% إلى 71-72%، وأقرت إنفيديا بنفسها بأن السبب هو ارتفاع تكلفة الذاكرة؛ والمال — يتزايد اعتماد الشركات على الاقتراض لتمويل هذا الإنفاق البالغ 2019 亿، وإذا شدّد الدائنون قبضتهم، فستتعطل الصفقة التالية أولًا.
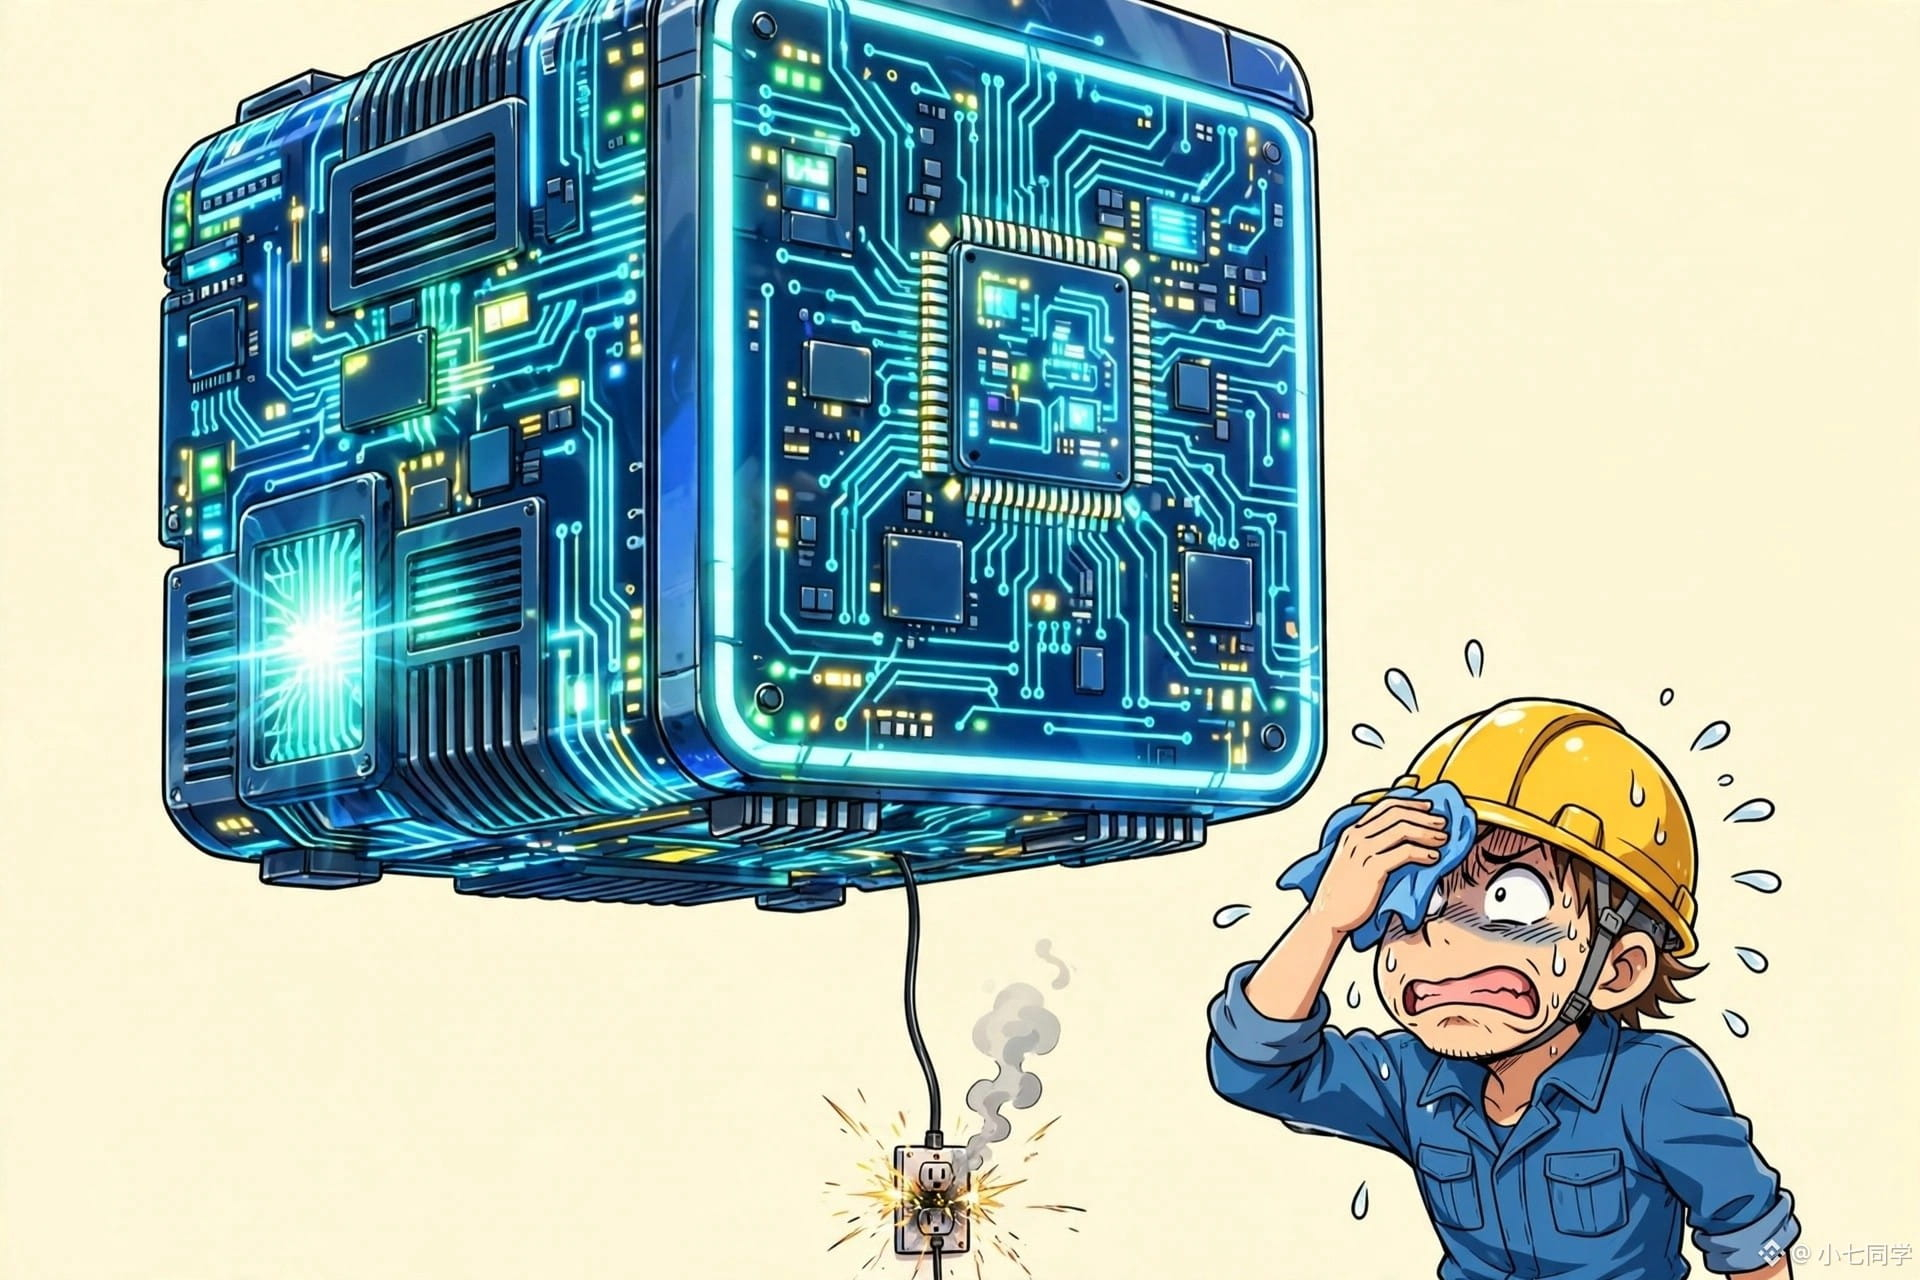
موقفي: بيع الرقائق لا يعني أن الأجهزة بدأت العمل — البيع وحده لا يكفي؛ المهم أن تصلها الكهرباء، وتعمل، وتحقق أرباحًا. ومن بين العوائق الثلاثة، أراهن أولًا على الكهرباء؛ فربط مراكز البيانات بشبكة الكهرباء أبطأ بكثير من تصنيع الرقائق.
أي جانب ترجّحون: ما الذي سيعثر إنفيديا أولًا — الكهرباء، أم الذاكرة، أم جماعة المقرضين؟
#NVDA
من جهة، هناك الطلبات: مايكروسوفت وغوغل وأمازون وميتا أنفقت الشركات الأربع 2019 亿 دولار على بناء مراكز البيانات في ربع واحد، أي ضعف ما أنفقته في الفترة نفسها من العام الماضي. فالطلب ليس المشكلة إطلاقًا؛ ففي أغسطس، قالت إنفيديا نفسها إن عنق الزجاجة هو القدرة الإنتاجية، لا العملاء. ومن جهة أخرى، هناك ثلاثة عوائق: الكهرباء — تقول غارتنر إن الكهرباء ستقيّد 40% من مراكز بيانات الذكاء الاصطناعي بحلول 2027؛ والذاكرة — انخفضت التوقعات لهامش الربح الإجمالي من 75% إلى 71-72%، وأقرت إنفيديا بنفسها بأن السبب هو ارتفاع تكلفة الذاكرة؛ والمال — يتزايد اعتماد الشركات على الاقتراض لتمويل هذا الإنفاق البالغ 2019 亿، وإذا شدّد الدائنون قبضتهم، فستتعطل الصفقة التالية أولًا.
موقفي: بيع الرقائق لا يعني أن الأجهزة بدأت العمل — البيع وحده لا يكفي؛ المهم أن تصلها الكهرباء، وتعمل، وتحقق أرباحًا. ومن بين العوائق الثلاثة، أراهن أولًا على الكهرباء؛ فربط مراكز البيانات بشبكة الكهرباء أبطأ بكثير من تصنيع الرقائق.
أي جانب ترجّحون: ما الذي سيعثر إنفيديا أولًا — الكهرباء، أم الذاكرة، أم جماعة المقرضين؟
#NVDA