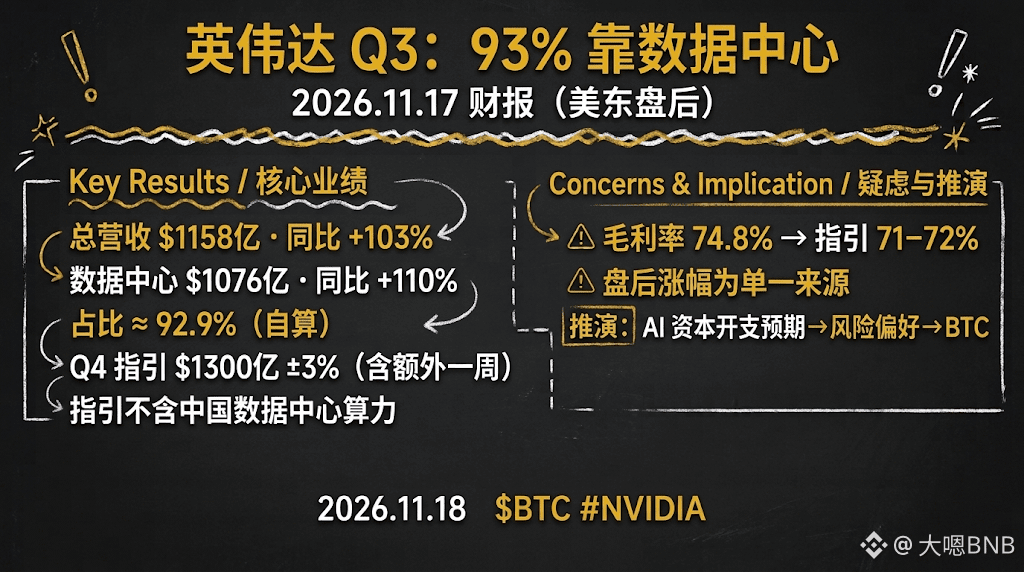

من أصل إيرادات قدرها 115.8 مليار دولار، جاء 107.6 مليار دولار من مراكز البيانات. أي ما يقارب 93%، ما يجعل إنفيديا اليوم عمليًا شركة مراكز بيانات.
لنراجع الأرقام التي يمكن التحقق منها في التقرير المالي. في هذا الربع المالي المنتهي في 25 أكتوبر، بلغت إيرادات إنفيديا الإجمالية 115.844 مليار دولار، بزيادة 103% على أساس سنوي و20% على أساس ربعي. وبلغت إيرادات مراكز البيانات 107.6 مليار دولار، بزيادة 110% على أساس سنوي و21% على أساس ربعي. وبلغ هامش الربح الإجمالي 74.8% (وفق مبادئ المحاسبة المقبولة عمومًا GAAP). صدر التقرير بعد إغلاق السوق الأمريكية يوم 17 نوفمبر، أي صباح 18 نوفمبر في المنطقة الزمنية UTC+8.
وتبلغ توقعات الربع المقبل 130 مليار دولار، مع هامش زيادة أو نقصان قدره 3%، كما أن هذا الربع أطول بأسبوع. وقالت الإدارة إن التوقعات لا تشمل إيرادات مراكز البيانات من الحوسبة في الصين.
هل يمكن أن يستمر النمو؟ أراقب ثلاثة أمور. أولًا، هامش الربح الإجمالي: تشير التوقعات للربع المقبل إلى 71%–72%، أي أقل بأكثر من 3 نقاط مئوية من نسبة هذا الربع البالغة 74.8%. هل يعود ذلك إلى ضغوط التكلفة في بداية زيادة إنتاج Vera Rubin؟ هذا مجرد استنتاجي، فالتقرير المالي لم يذكر ذلك. ثانيًا، الربع المقبل أطول بأسبوع، ما سيدعم الأرقام على أساس سنوي وربعي؛ لذا عند النظر إلى معدل النمو، ينبغي استبعاد هذا الأثر. ثالثًا، هذا أول تقرير مالي بعد استقالة جنسن هوانغ في 12 نوفمبر. كريس تشغل منصب الرئيسة التنفيذية المؤقتة حاليًا، ولم يُعيّن رئيس تنفيذي جديد بعد.
تشير إحدى المصادر إلى أن السهم ارتفع في التداولات بعد الإغلاق بأكثر من 4% في وقت ما، ثم تراجع الارتفاع إلى نحو 3%. لكن هذا مصدر ثانوي واحد، فلا تعتبروا ذلك سعر الإغلاق النهائي.
باختصار، ما زال الاستثمار في إنفيديا مغريًا، لكن السوق يريد أن يرى إن كان الربع المقبل سيواصل تجاوز التوقعات. وإذا خفّ زخم الإنفاق الرأسمالي على الذكاء الاصطناعي، فمن المرجح أن تتأرجح الأصول عالية المخاطر مثل BTC معه. هذا استنتاجي، وليس حكمًا نهائيًا.
بصراحة، أمضيت الأيام القليلة الماضية أراقب أرقامًا بمئات المليارات، حتى كدت أعتادها، لكن سطر هامش الربح الإجمالي جعلني أتوقف وأتمعن فيه.
لا أعرف إن كان ذلك سيتحقق، لكن متابعة هامش الربح الإجمالي ومدى تحقق توقعات الربع المقبل أفضل من الاكتفاء بالنظر إلى نمو الإيرادات.
$BTC #NVIDIA $NVDAB
#英伟达q3营收近93%来自数据中心,增长势头能否持续?
لنراجع الأرقام التي يمكن التحقق منها في التقرير المالي. في هذا الربع المالي المنتهي في 25 أكتوبر، بلغت إيرادات إنفيديا الإجمالية 115.844 مليار دولار، بزيادة 103% على أساس سنوي و20% على أساس ربعي. وبلغت إيرادات مراكز البيانات 107.6 مليار دولار، بزيادة 110% على أساس سنوي و21% على أساس ربعي. وبلغ هامش الربح الإجمالي 74.8% (وفق مبادئ المحاسبة المقبولة عمومًا GAAP). صدر التقرير بعد إغلاق السوق الأمريكية يوم 17 نوفمبر، أي صباح 18 نوفمبر في المنطقة الزمنية UTC+8.
وتبلغ توقعات الربع المقبل 130 مليار دولار، مع هامش زيادة أو نقصان قدره 3%، كما أن هذا الربع أطول بأسبوع. وقالت الإدارة إن التوقعات لا تشمل إيرادات مراكز البيانات من الحوسبة في الصين.
هل يمكن أن يستمر النمو؟ أراقب ثلاثة أمور. أولًا، هامش الربح الإجمالي: تشير التوقعات للربع المقبل إلى 71%–72%، أي أقل بأكثر من 3 نقاط مئوية من نسبة هذا الربع البالغة 74.8%. هل يعود ذلك إلى ضغوط التكلفة في بداية زيادة إنتاج Vera Rubin؟ هذا مجرد استنتاجي، فالتقرير المالي لم يذكر ذلك. ثانيًا، الربع المقبل أطول بأسبوع، ما سيدعم الأرقام على أساس سنوي وربعي؛ لذا عند النظر إلى معدل النمو، ينبغي استبعاد هذا الأثر. ثالثًا، هذا أول تقرير مالي بعد استقالة جنسن هوانغ في 12 نوفمبر. كريس تشغل منصب الرئيسة التنفيذية المؤقتة حاليًا، ولم يُعيّن رئيس تنفيذي جديد بعد.
تشير إحدى المصادر إلى أن السهم ارتفع في التداولات بعد الإغلاق بأكثر من 4% في وقت ما، ثم تراجع الارتفاع إلى نحو 3%. لكن هذا مصدر ثانوي واحد، فلا تعتبروا ذلك سعر الإغلاق النهائي.
باختصار، ما زال الاستثمار في إنفيديا مغريًا، لكن السوق يريد أن يرى إن كان الربع المقبل سيواصل تجاوز التوقعات. وإذا خفّ زخم الإنفاق الرأسمالي على الذكاء الاصطناعي، فمن المرجح أن تتأرجح الأصول عالية المخاطر مثل BTC معه. هذا استنتاجي، وليس حكمًا نهائيًا.
بصراحة، أمضيت الأيام القليلة الماضية أراقب أرقامًا بمئات المليارات، حتى كدت أعتادها، لكن سطر هامش الربح الإجمالي جعلني أتوقف وأتمعن فيه.
لا أعرف إن كان ذلك سيتحقق، لكن متابعة هامش الربح الإجمالي ومدى تحقق توقعات الربع المقبل أفضل من الاكتفاء بالنظر إلى نمو الإيرادات.
$BTC #NVIDIA $NVDAB
#英伟达q3营收近93%来自数据中心,增长势头能否持续?