
62 ألف دولار هو المستوى الذي أعتزم عنده بناء مراكزي على دفعات
كسر السعر تباعًا الأسبوع الماضي مستويات 76 ألفًا و74 ألف دولار. كنت قد فتحت مركزًا في BTC الفوري قرب 70 ألف دولار، وكان السعر أثناء البث المباشر فوق 64 ألفًا بقليل، وأصبحت الصفقة تسجل خسارة غير محققة. في مطلع نوفمبر، انتقلنا من مراقبة الرسم البياني لثلاثة أيام إلى الرسم البياني لخمسة أيام. كنا حينها نخشية أن يمتد التصحيح إلى أطر زمنية أكبر، وقد استعددت الآن لمواجهة هذا التصحيح الذي قد يستمر عدة أشهر. إذا تراجع السعر لاحقًا إلى مستوى 62 ألف دولار تقريبًا، فسأبدأ جولة جديدة من الشراء على دفعات. هذه خطتي طويلة الأجل للاستثمار الفوري. قد يستمر السعر في الهبوط بعد الشراء، لذلك لن أستخدم سوى أموال فائضة، ولن أستعين بالرافعة المالية، وسأمنح نفسي بضعة أشهر من الصبر. إذا لم يتحسن وضع السوق، فسأواصل الانتظار.
افهم الرسم اليومي أولًا، ثم قارنه بالرسم الأسبوعي
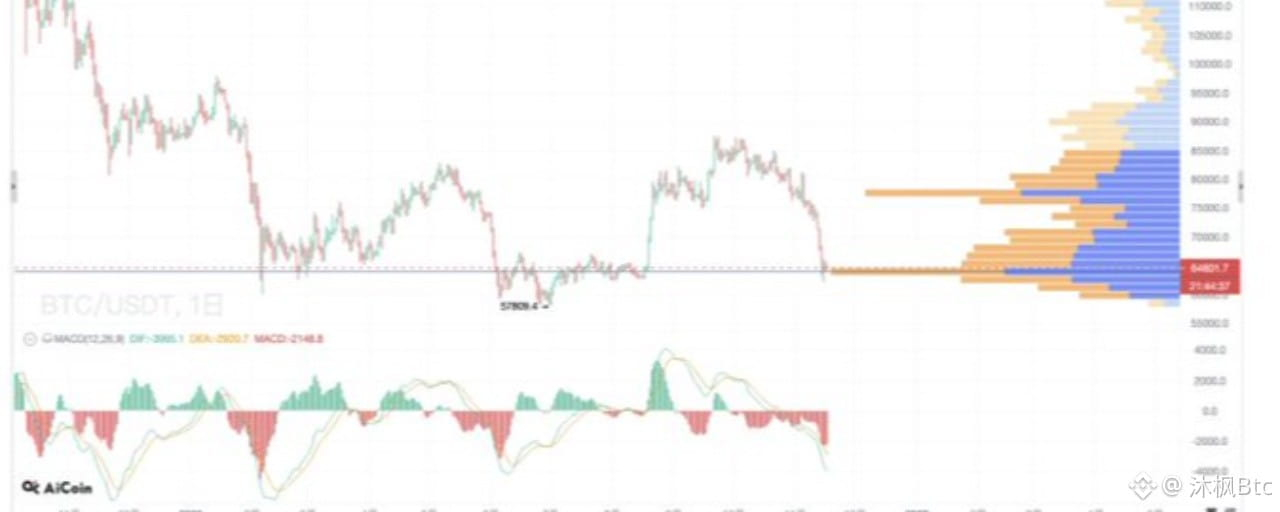
عند توسيع الرسم اليومي، نرى أن هذه الموجة هبطت من 87399 دولارًا إلى ما يزيد قليلًا على 64 ألفًا، بتراجع يقارب 26%. وقد تم اختراق مستويات الدعم واحدًا تلو الآخر، ولم تظهر حتى الآن إشارة ارتداد قادرة على عكس اتجاه الهبوط. يقع خطا MACD أسفل خط الصفر، ولا يزال العمود الأحدث سالبًا، ولم تتغير حالة الضغط على المدى القصير.
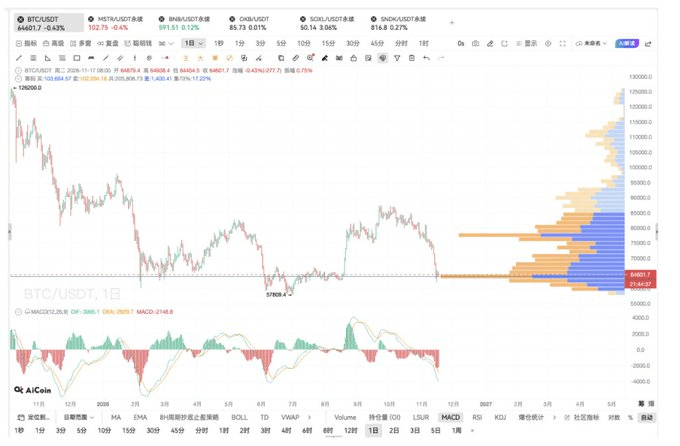
لمن يرغب في مراجعة المؤشرات ومقارنتها بنفسه، يمكن عرض MACD مباشرةً أسفل مخطط الشموع اليابانية
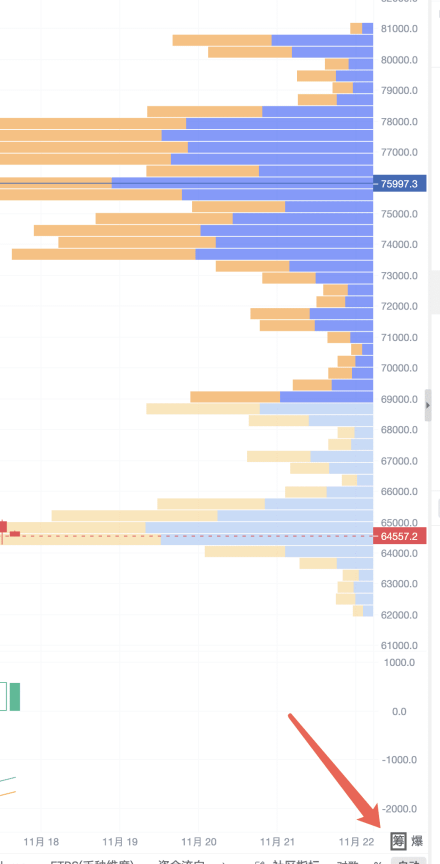
على الإطار الأسبوعي، هبط DIF بالفعل إلى ما دون DEA، وانقلب عمود MACD في الشمعة الأسبوعية السابقة إلى السالب. لم يُغلق هذا الأسبوع بعد، لذا قد يتغير الشكل عند أقصى يمين المخطط لاحقًا. إصلاح الوضع على الإطار الأسبوعي يحتاج إلى تراكم الحركة على مدى عدة أسابيع متتالية، ومن الصعب أن يغيّر ارتداد ليوم واحد المشهد. يُعد مستوى 77643 دولارًا تقريبًا قمةً مهمة لتجمع الحيازات ضمن النطاق الإحصائي للمخطط، وسأراقب عند هذا المستوى مراكز المستثمرين العالقة وضغوط البيع أثناء الارتداد.
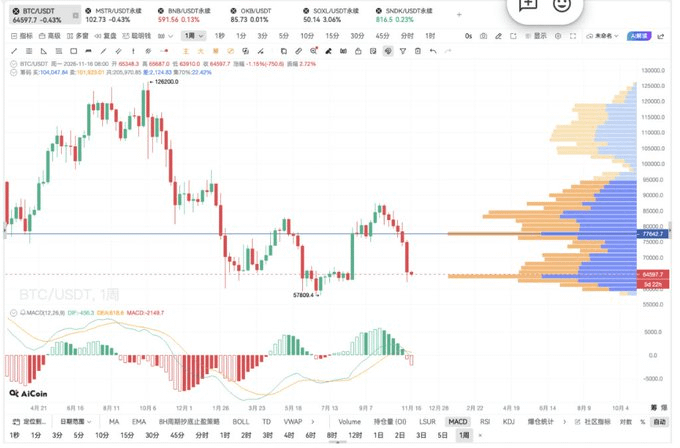
لماذا أرى أن دورة التعافي ستطول؟
بعد انتخابات التجديد النصفي، سأتابع تحركات السلطتين التنفيذية والتشريعية كلًّا على حدة. وبالنسبة إلى قانون CLARITY، أركز على الجهة التنظيمية المسؤولة عن الأصول الرقمية، وعلى القواعد التي ستنظم الإصدار والتداول. لن تتمكن البورصات والمؤسسات من وضع خطط امتثال بثقة إلا بعد إقرار قواعد واضحة. وإذا طال أمد الخلافات والمراجعات، فسينعكس ذلك فعليًا على موعد دخول الأموال ومدى استعدادها لذلك.
لننظر أيضًا إلى بيانات التضخم: بلغت قراءة مؤشر أسعار المستهلكين (CPI) لشهر أكتوبر، التي استشهد بها البث المباشر، 0.4% على أساس شهري، وبلغ التضخم الأساسي 0.3%، وقد حافظ مؤشر أسعار المستهلكين الأساسي على 0.3% لثلاثة أشهر متتالية. إذا ظل التضخم مرتفعًا، فمن الصعب المراهنة على تيسير سريع للأوضاع المالية. وستظل تكلفة الاحتفاظ بالأصول التي لا تدرّ فوائد وضغوط التمويل بالرافعة قائمة.
أما صناديق المؤشرات المتداولة الفورية (ETF): فبحسب إحصاءات البث المباشر حتى 13 نوفمبر، شهدت تسعة أيام من أيام التداول العشرة الأولى في نوفمبر صافي تدفقات خارجة، بلغ مجموعها نحو 2.3 مليار دولار. التدفقات الداخلة ليوم واحد لا تعني عودة الأموال بصورة مستدامة، وقد تعود ضغوط البيع بعد موجة ارتداد.
لننظر أيضًا إلى الترابط مع أسهم التكنولوجيا: استشهد البث المباشر ببيانات تقرير Meta للربع الثالث؛ إذ ارتفعت الإيرادات 26% على أساس سنوي، وبلغت النفقات الرأسمالية للفترة 34.91 مليار دولار، والتدفقات النقدية التشغيلية 32.79 مليار دولار، بينما سجل التدفق النقدي الحر سالب 2.12 مليار دولار. وتتراوح توقعات النفقات الرأسمالية للعام بأكمله بين 135 و145 مليار دولار. تستغرق عوائد كثير من استثمارات الذكاء الاصطناعي وقتًا طويلًا بطبيعتها، والمهم هو ما إذا كانت زيادة الاستثمار المستمرة ستُترجم إلى عوائد نقدية تتناسب معها. وينبغي أيضًا الانتباه إلى ما إذا كانت الأموال ذات الشهية للمخاطر نفسها ستخفّض حيازاتها من أصول مثل BTC بالتزامن مع التقلبات الحادة في أسهم التكنولوجيا.
وهناك أيضًا أثر الحوادث الأمنية: فبعد الحادثة التي وقعت في أواخر أكتوبر، تحتاج متابعة الأصول والتحقيقات وإجراءات المنصات لتصحيح ضوابط إدارة المخاطر إلى وقت حتى تُستوعب. ولا يمكن عزو تراجع السوق لاحقًا إلى هذه الحادثة وحدها. فمسار السياسات واتجاه التضخم وعودة تدفقات الأموال وثقة السوق، كلها أمور تتطلب انتظار إشارات ملموسة. قد يهبط السعر أولًا، لكن هذه العوامل الأساسية لن تتحسن كلها في الوقت نفسه.
UNI وHYPE: لا تزال المبررات طويلة الأجل قائمة، لكن وتيرة التحرك على المدى القصير تتباطأ
يتسم كلا الأصلين بتقلبات كبيرة، وهما من المراكز ذات الطابع الهجومي؛ لذا لا ينبغي تطبيق نهج تخصيص BTC عليهما كما هو. استند جزء كبير من الارتفاع السابق إلى توقعات السياسات، أما الآن فالسوق يعيد تقييمهما، لذا ينبغي التحلي بالصبر وإبطاء وتيرة التداول.
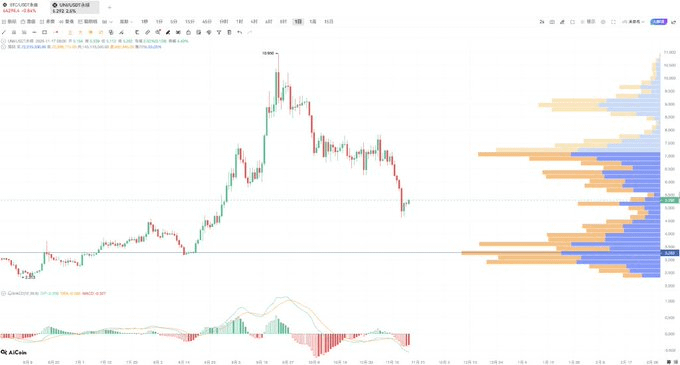
UNI: استشهد البث المباشر بتجربة تداول الأسهم المُرمّزة في مجمعات AMM. يوضع نوعان من الأصول في مجمع AMM، ويمكن للآخرين مبادلة الأصول والتداول في المجمع، بينما يتغير السعر تبعًا لنسب الأصول داخله. وإذا أُتيحت الأصول الواقعية، مثل الأسهم والصناديق، على السلسلة للتداول، فستحتاج إلى قنوات تداول وسيولة. وتمتلك Uniswap قاعدة مستخدمين وحجم تداول وخبرة متراكمة لدى المطورين. لكن حتى لو تقدمت التجارب المتعلقة بالسياسات، فستظل مشروطة بأمور كثيرة، ولن تكون منفعة مباشرة ومضمونة لـ Uniswap. لن يصبح مبرر قيمة UNI متينًا، ولن تتاح لها فرصة تحدي أعلى مستوياتها التاريخية، إلا إذا اتصلت الأصول الواقعية بالبروتوكول فعلًا وأوجدت تداولًا مستقرًا، ثم انتقلت الإيرادات المتولدة إلى UNI عبر آلية واضحة لتوزيع الرسوم أو الحرق أو الحوكمة.
HYPE: تركز Hyperliquid على العقود الدائمة على السلسلة، ويمكن لنموذج دفتر الأوامر استيعاب تداولات كبيرة الحجم. وتنطوي العقود الدائمة بطبيعتها على الرافعة المالية وآليات التصفية، فضلًا عن مسائل حماية المستخدمين. أما تفعيل المسار التنظيمي الذي يتطلع إليه الجميع، فيتطلب انتظار تقدم إجراءات الامتثال. وما نتابعه عمليًا هو حجم التداول، وحجم المراكز المفتوحة، والأموال المتاحة لإعادة الشراء؛ ولا يمكن دعم المزيد من عمليات إعادة الشراء إلا باستمرار ارتفاع إيرادات الرسوم.
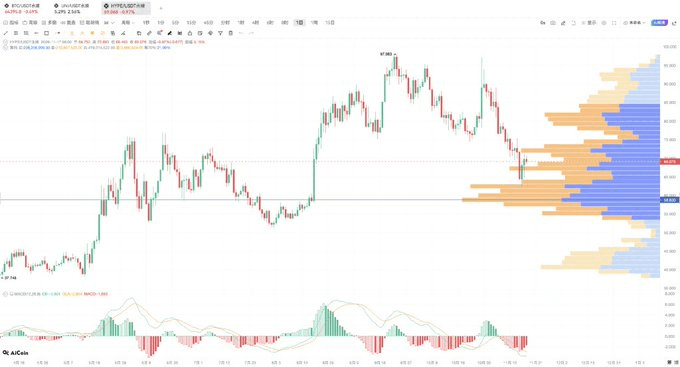
عندما أجري اختبارات الضغط بنفسي، أضع سيناريوهين احتياطيين: نحو 3 دولارات لـ UNI، ونحو 50 دولارًا لـ HYPE. ويتوقف وصول السوق إلى هذين المستويين على السيولة واتجاه التنظيم والبيانات الأساسية للمنصة. هذان مجرد سيناريوهين لاختبار الضغط، وليسا سعرين مستهدفين.
أما BTC، فسأواصل الانتظار والشراء على دفعات وفق نهج الاستثمار الفوري طويل الأجل. أفضل التمهل في المراكز الهجومية وانتظار إشارات البيانات والسعر. فالسعر الذي أرغب في الشراء عنده شيء، والقاع الحقيقي للسوق شيء آخر.#英伟达财报大超预期,Q4营收展望1300亿美元