#CanNvidia’sDataCenterGrowthContinue?
هل يمكن أن يستمر نمو مراكز بيانات إنفيديا؟ أعلنت إنفيديا عن ربع قوي آخر، مما هدّأ المخاوف بشأن احتمال وجود فقاعة في السوق في الوقت الراهن.
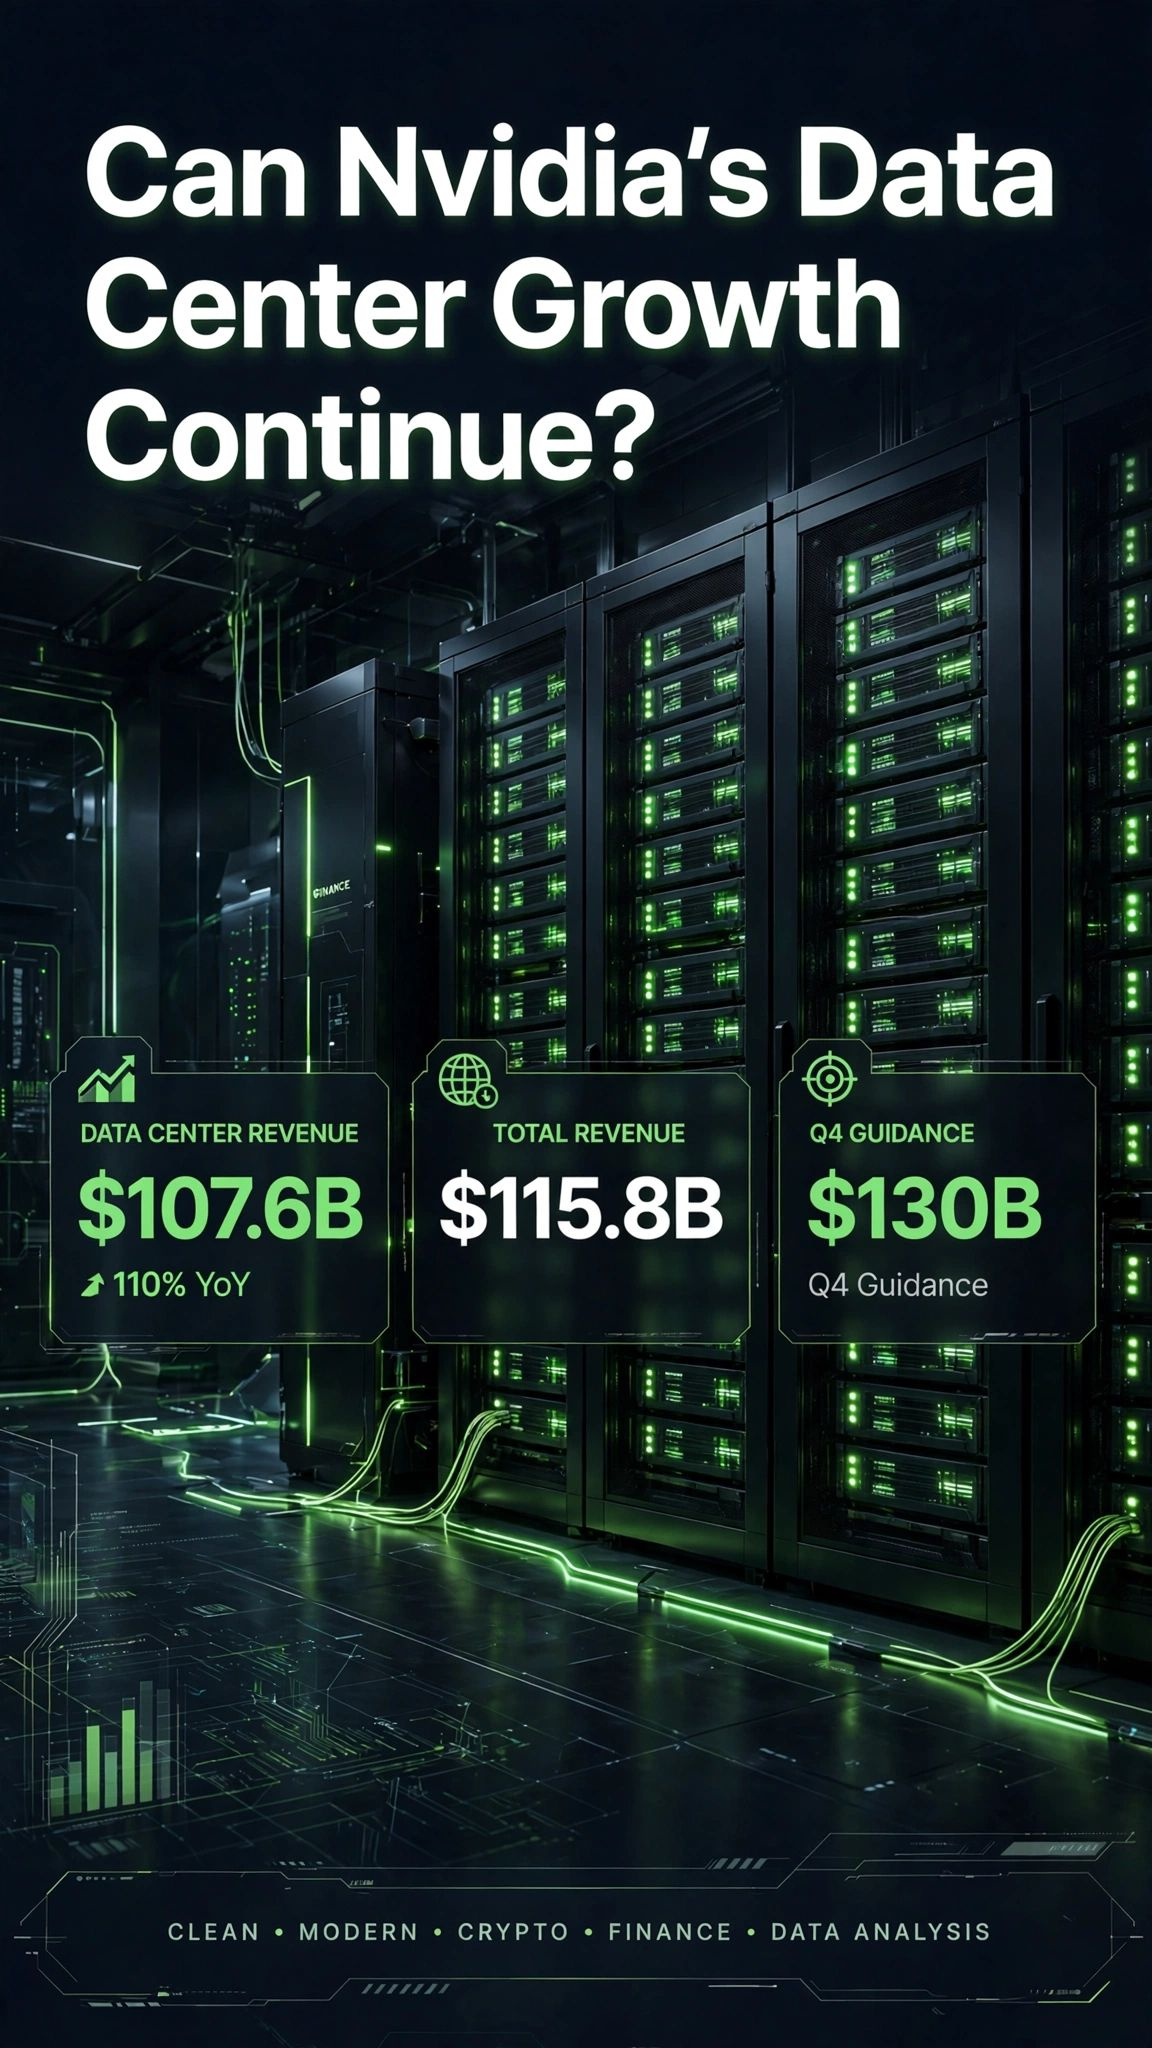
نتائج الربع الثالث من السنة المالية 2027: - إجمالي الإيرادات: 115.8 مليار دولار — بزيادة 103% على أساس سنوي، متجاوزةً التقديرات البالغة 109.1 مليار دولار - إيرادات مراكز البيانات: 107.6 مليار دولار — بزيادة 110% على أساس سنوي، وتمثل 93% من إجمالي المبيعات
توقعات الربع الرابع: 130 مليار دولار — أعلى بكثير من تقديرات وول ستريت البالغة 125 مليار دولار. أسباب احتمال استمرار النمو:
1. يتسارع إنتاج Vera Rubin بوتيرة كبيرة بدأت إنفيديا شحن خوادم Vera Rubin NVL72، وتقول إنها أسرع عملية إطلاق منتج في تاريخها.
الخوادم تعمل بالفعل لدى Microsoft Azure وGoogle Cloud وOracle وCoreWeave.
2. لا يتباطأ إنفاق شركات الحوسبة السحابية فائقة النطاق ساهمت هذه الشركات بمبلغ 60.1 مليار دولار من إيرادات مراكز البيانات.
لا تزال البنية التحتية للذكاء الاصطناعي في مرحلة التوسع، لا في مرحلة التراجع.
3. التوقعات لا تشمل أي إيرادات من الصين تفترض توقعات الربع الرابع البالغة 130 مليار دولار عدم تحقيق أي إيرادات من حوسبة مراكز البيانات في الصين.
وأي إيرادات من الصين ستكون مكسباً إضافياً. عوامل محتملة قد تبطئ النمو: - من المتوقع أن ينخفض هامش الربح الإجمالي من 74.8% إلى نطاق يتراوح بين 71 و72% بسبب ارتفاع تكاليف الذاكرة والانتقال إلى Vera Rubin.
تركيز العملاء: يشكل أربعة عملاء ما بين 11 و13% من إجمالي الإيرادات لكل منهم.
يتضمن الربع الرابع أسبوعاً إضافياً (14 أسبوعاً مقارنةً بـ13)، مما يرفع معدل النمو المعلن قليلاً.
الرأي: من المتوقع أن يستمر النمو، لكنه قد يعود من مستويات تتجاوز 110% إلى مستويات أكثر استدامة.
لن تركز المرحلة المقبلة على الإيرادات وحدها، بل أيضاً على هوامش الربح والتنويع وتحقيق عائد فعّال من الذكاء الاصطناعي. هل لا تزال إنفيديا في المراحل الأولى من النمو، أم أنها تقترب من ذروتها؟
#Nvidia #growth #binanace
هل يمكن أن يستمر نمو مراكز بيانات إنفيديا؟ أعلنت إنفيديا عن ربع قوي آخر، مما هدّأ المخاوف بشأن احتمال وجود فقاعة في السوق في الوقت الراهن.
نتائج الربع الثالث من السنة المالية 2027: - إجمالي الإيرادات: 115.8 مليار دولار — بزيادة 103% على أساس سنوي، متجاوزةً التقديرات البالغة 109.1 مليار دولار - إيرادات مراكز البيانات: 107.6 مليار دولار — بزيادة 110% على أساس سنوي، وتمثل 93% من إجمالي المبيعات
توقعات الربع الرابع: 130 مليار دولار — أعلى بكثير من تقديرات وول ستريت البالغة 125 مليار دولار. أسباب احتمال استمرار النمو:
1. يتسارع إنتاج Vera Rubin بوتيرة كبيرة بدأت إنفيديا شحن خوادم Vera Rubin NVL72، وتقول إنها أسرع عملية إطلاق منتج في تاريخها.
الخوادم تعمل بالفعل لدى Microsoft Azure وGoogle Cloud وOracle وCoreWeave.
2. لا يتباطأ إنفاق شركات الحوسبة السحابية فائقة النطاق ساهمت هذه الشركات بمبلغ 60.1 مليار دولار من إيرادات مراكز البيانات.
لا تزال البنية التحتية للذكاء الاصطناعي في مرحلة التوسع، لا في مرحلة التراجع.
3. التوقعات لا تشمل أي إيرادات من الصين تفترض توقعات الربع الرابع البالغة 130 مليار دولار عدم تحقيق أي إيرادات من حوسبة مراكز البيانات في الصين.
وأي إيرادات من الصين ستكون مكسباً إضافياً. عوامل محتملة قد تبطئ النمو: - من المتوقع أن ينخفض هامش الربح الإجمالي من 74.8% إلى نطاق يتراوح بين 71 و72% بسبب ارتفاع تكاليف الذاكرة والانتقال إلى Vera Rubin.
تركيز العملاء: يشكل أربعة عملاء ما بين 11 و13% من إجمالي الإيرادات لكل منهم.
يتضمن الربع الرابع أسبوعاً إضافياً (14 أسبوعاً مقارنةً بـ13)، مما يرفع معدل النمو المعلن قليلاً.
الرأي: من المتوقع أن يستمر النمو، لكنه قد يعود من مستويات تتجاوز 110% إلى مستويات أكثر استدامة.
لن تركز المرحلة المقبلة على الإيرادات وحدها، بل أيضاً على هوامش الربح والتنويع وتحقيق عائد فعّال من الذكاء الاصطناعي. هل لا تزال إنفيديا في المراحل الأولى من النمو، أم أنها تقترب من ذروتها؟
#Nvidia #growth #binanace