
لا يكمن الخطر الأساسي في عمليات الإيداع والسحب في عالم العملات الرقمية في حفظ أصول المتداولين لدى المنصة نفسها، بل في «تلوث الأموال بالأنشطة غير المشروعة» ضمن سلسلة تداول العملات الورقية. فبمجرد تلقي أموال مرتبطة بجرائم، مثل الاحتيال عبر الاتصالات أو غسل الأموال من المقامرة عبر الإنترنت، يصبح من السهل جدًا تفعيل ضوابط مكافحة غسل الأموال القائمة على البيانات الضخمة لدى البنك أو التجميد القضائي من قبل أجهزة الأمن العام. يستعرض هذا القسم بصورة منهجية الآليات الأساسية ومعايير الفرز وعزل الأموال وإجراءات فك التجميد المتكاملة.
أولًا: الاختلافات الجوهرية بين إدارة المخاطر المصرفية والتجميد القضائي
ميّز بدقة بين حالتي الخلل المختلفتين تمامًا التاليتين في الحساب:
1. إدارة المخاطر المصرفية القائمة على البيانات الضخمة (إيقاف الدفع خارج الفروع/الإيقاف الاحترازي): يفعّلها تلقائيًا نموذج نظام مكافحة غسل الأموال (AML) في البنك. تشمل الأسباب الشائعة: إجراء تحويلات كبيرة ومتكررة فور فتح بطاقة جديدة، وكثرة المعاملات في ساعات متأخرة من الليل، وسرعة دخول الأموال وخروجها (تحويلها فورًا خلال دقائق من وصولها)، وبقاء الرصيد قريبًا من الصفر لفترات طويلة، واستخدام عبارات حساسة في ملاحظات المعاملات، وغير ذلك. تظهر هذه الحالات عادةً في صورة فرض حدود على الخدمات المصرفية عبر الإنترنت، أو تعليق الخدمات خارج الفروع، أو السماح بالإيداع دون السحب. ويمكن لحامل البطاقة استعادة استخدام الخدمات داخل الفروع بتقديم ما يثبت مصادر دخله المشروعة إلى البنك.
2. التجميد القضائي الجنائي المرتبط بالقضايا من قبل الشرطة (إجراء إلزامي قانونيًا): تُصدر أجهزة التحقيق الجنائي ومراكز مكافحة الاحتيال المحلية تعليمات مباشرة إلى النظام الرئيسي للبنك لتقييد الحساب. ويكون ذلك عادةً لأن الأموال التي دفعها المشتري في عملية C2C كانت في الأصل أموالًا متعلقة بجرائم مثل الاحتيال الإلكتروني أو التسويق الهرمي عبر الإنترنت، فيصبح حساب حامل البطاقة ضمن «السلسلة الثانية أو الثالثة أو حتى الرابعة» لتدفق الأموال غير المشروعة، فيُجمَّد دفعة واحدة. وينقسم إلى «فحص الإيقاف الطارئ لمدة 3 أيام» (فحص أولي، وإذا استُبعدت الشبهة يُرفع التجميد تلقائيًا عند انتهاء المدة) و«تجميد قضائي لمدة 6 أشهر» (مراجعة وفتح ملف، ويستلزم عادةً إنهاء القضية أو التفاوض على رد الأموال).
اختر أولًا التجار الذين يقدّمون تعويضًا عند التجميد؛ وعادةً لا يكون التعويض إلا إذا تجاوز التجميد القضائي 180 يومًا واستُوفيت الشروط (لكن تقديم المواد المطلوبة معقد نسبيًا، ويمكنك التعرف على ذلك مسبقًا)
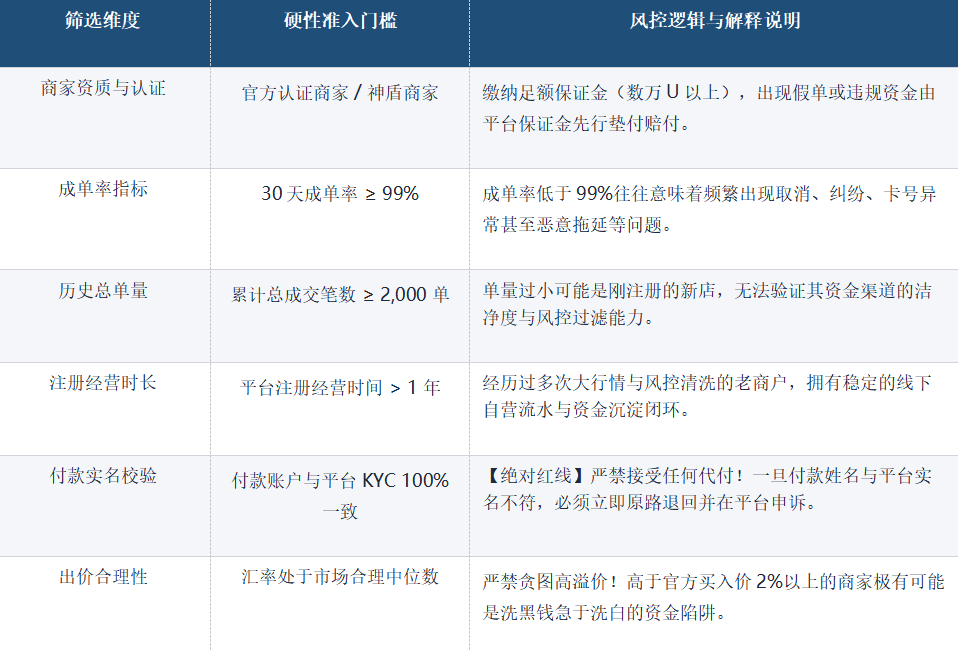
ثانيًا، «قواعد الاختيار الذهبية» للتجار المتميزين في C2C/OTC
يجب إتمام السحب حصريًا داخل قسم C2C في المنصة الرسمية المرخّصة والضامنة، واختيار وسيط التنفيذ وفقًا للمعايير الإلزامية الستة التالية، وعدم تمرير أي تاجر لا يستوفيها:
ثالثًا، آلية العزل المادي للأموال والتراكم المرحلي عمليًا
أكثر وسيلة فعّالة لمنع تجميد البطاقة هي «العزل المادي للحساب» و«تراكم الأموال»، وذلك لقطع احتمال انتشار الأموال المشبوهة إلى بطاقة المعيشة الأساسية:
1. تخصيص حساب مستقل فعليًا: افتح خصيصًا 1–2 بطاقة خصم من الفئة الثانية أو بطاقة من بنك مدنٍ محلي/بنك ريفي تجاري لاستخدامها حصريًا في الإيداع والسحب. لا يجوز ربط هذه البطاقة بالرهن العقاري، أو قرض السيارة، أو التأمين الاجتماعي، أو صندوق الادخار، أو صرف الرواتب، أو مصروفات ويشات/أليباي اليومية الأساسية.
2. طريقة التراكم المرحلي T+1 / T+3 / T+7: بعد وصول مبلغ السحب، لا يجوز إطلاقًا تحويله خلال 30 دقيقة إلى بطاقة أخرى باسمك في بنك كبير، وإلا فسيؤدي ذلك بسهولة إلى رقابة متسلسلة على المخاطر. يجب تنفيذ التراكم المرحلي:
• مرحلة T+1: بعد وصول المبلغ، اتركه ساكنًا لمدة 24 ساعة، وتحقق مما إذا كانت هناك رسالة نصية تفيد بإيقاف الدفع؛
• مرحلة T+3: بعد التأكد من عدم وجود أي خلل، يمكن تحويل الأموال على دفعات إلى وديعة كبيرة الأجل، أو إلى منتج مالي منخفض المخاطر من البنك بدرجة R1، أو شراء صندوق نقدي (مثل Lingqiantong/Yu’e Bao)؛
• مرحلة T+7: بعد المرور عبر منتجات مالية متوافقة وتنقية تدفق الأموال، تصبح الأموال قد أُعيد بناؤها بالكامل، وترتفع معامل الأمان عند السحب والاستخدام إلى أكثر من 95%.
3. طريقة التدفق الطبيعي الاستهلاكي: استخدم أموال السحب لسداد بطاقات الائتمان، أو سداد الرهن العقاري/هوا بي، أو التسوق عبر الإنترنت، أو الدفع المباشر بالبطاقة في المتاجر الفعلية. نادرًا ما يتتبع النظام المصرفي وجهات الاستخدام الاستهلاكية المتوافقة، وتكون كفاءة خروج الأموال هي الأعلى.
رابعًا، «الخطوط الحمراء الثمانية عالية الخطورة» التي لا يجوز لمسها إطلاقًا في الإيداع والسحب
【الخطوط الحمراء الثمانية التي يُمنع لمسها في الإيداع والسحب】
الخط الأحمر الأول: يُمنع قبول الدفع نيابةً عن الغير. مهما كانت حجة المشتري (مثل الدفع من قريب، أو الدفع من حساب شركة)، يجب رفض التنفيذ وإرجاع المبلغ إذا كان الاسم غير متطابق.
الخط الأحمر الثاني: يُمنع استخدام الإيداع النقدي عبر الصراف الآلي أو الإيداع بدون بطاقة. تعتمد الأعمال السوداء/الرمادية بشدة على الإيداع بدون بطاقة لقطع مسار الأموال، ما قد يؤدي بسهولة إلى قدوم وحدة التحقيق الجنائي مباشرة لتحديد الحساب.
الخط الأحمر الثالث: يُمنع الطمع في علاوة سعر صرف مرتفعة. فكل مشترٍ يعرض سعرًا أعلى من السعر الفوري الرسمي بنسبة 1%–3% غالبًا ما تكون أمواله ذات طبيعة عالية الخطورة مرتبطة باحتيال إلكتروني.
الخط الأحمر الرابع: يُمنع إجراء تحويلات كبيرة ومتكررة ليلًا. فالقيام بتحويلات كبيرة بين الساعة 0:00 و6:00 صباحًا يفعّل مباشرة قواعد المراقبة المركزة لمكافحة غسل الأموال لدى البنك التجاري.
الخط الأحمر الخامس: يُمنع كتابة كلمات حساسة في ملاحظات التحويل. يُمنع تمامًا إدخال كلمات مثل BTC، ETH، USDT، العملة الرقمية، استثمار، إيداع، ويجب ترك خانة الملاحظة فارغة.
الخط الأحمر السادس: يُمنع الخروج عن المنصة الرسمية لإجراء معاملات خاصة خارج الإنترنت. فـ«التسليم النقدي المباشر» أو «OTC خارج المنصة» لا يوفر أي ضمان هامش من المنصة، وقد يؤدي إلى سرقة العملات أو اعتبارك متواطئًا في غسل الأموال.
الخط الأحمر السابع: يُمنع استخدام بطاقة جديدة للدخول والخروج السريع بأموال كبيرة. فإذا كانت البطاقة البنكية الجديدة مفعّلة حديثًا وتستقبل مبالغ كبيرة متتالية ثم تُحوّل خلال 5 دقائق، فهناك احتمال 99% أن يُغلق النظام الآلي لمكافحة غسل الأموال غيرَ القنوات المصرفية فورًا.
الخط الأحمر الثامن: يُمنع إقراض البطاقة البنكية الشخصية أو مساعدة الآخرين في السحب. فإقراض الحساب قد يشتبه في مخالفته لجريمة «مساعدة المعلومات الشبكية في الجريمة» المنصوص عليها في القانون الجنائي (جريمة مساعدة أنشطة الجرائم المعلوماتية الشبكية)، ويترتب عليه خطر جنائي كبير.
خامسًا، إجراءات الطوارئ وآلية رفع التجميد بعد التجميد غير الطبيعي للبطاقة البنكية
إذا واجه العميل، لا قدر الله، تجميدًا للبطاقة، فعليه الحفاظ على هدوئه واتباع الإجراءات المعيارية التالية لتوجيهه إلى المطالبة بحقوقه بشكل قانوني ومتوافق:
الخطوة الأولى: التوجّه إلى البنك المصدِر للحساب للحصول على المعلومات الأساسية الخاصة بالتجميد: احمل بطاقة هويتك الأصلية وبطاقة البنك وتوجّه شخصيًا إلى شباك الفرع الذي فُتح فيه الحساب للاستعلام، ولا تكتفِ بالاتصال بخدمة العملاء فقط. دوّن بدقة أربعة معلومات رئيسية:
① طبيعة التجميد (تجميد بنكي خارج柜面 أم تجميد من الشرطة/القضاء)؛
② الاسم الكامل للجهة المنفذة للتجميد (مثل: فرع الأمن العام بمدينة XX التابعة لمقاطعة XX)؛
③ رقم الشرطي المسؤول/رقم الاتصال؛
④ رقم مستند التجميد ومبلغ الأموال المتعلقة بالقضية.
الخطوة الثانية: تقييم مدة التجميد وطبيعته: إذا كان إيقافًا طارئًا لمدة 3 أيام، فالأغلب أنه فحص أولي متعدد المستويات من الشرطة. خلال 3 أيام، أبقِ هاتفك متاحًا، ولا تتقدم بشكاوى متكررة بشكل أعمى، وانتظر بهدوء حتى تنتهي المدة ويُرفع القيد تلقائيًا. إذا تحوّل بعد 3 أيام إلى تجميد قضائي لمدة 6 أشهر، فابدأ فورًا بجمع الأدلة.
الخطوة الثالثة: تنظيم سلسلة أدلة المعاملات القانونية والمتوافقة: سجّل الدخول إلى النسخة الإلكترونية من منصة التداول، وقم بتصدير وطباعة ما يلي بالكامل:
① مستندات المعاملة الكاملة الخاصة بالطلب المرتبط بالبطاقة المجمدة (رقم الطلب، وقت التنفيذ، سعر التنفيذ، الكمية)؛
② لقطة شاشة للبيانات الحقيقية بالاسم على المنصة الخاصة بوسيط تنفيذ ذلك الطلب؛
③ إثبات المصدر القانوني لأصولك على المنصة الشخصية (مثل سجلات الإيداع بعملة قانونية لشراء العملات تاريخيًا، وسجلات الإيداع والسحب على السلسلة)؛
④ إثبات دفع الضرائب الشخصي وسجلات الدخل الوظيفي، لإثبات أن لديك خلفية استثمارية حقيقية في الأصول، ولست مطلقًا من العاملين المحترفين في غسل الأموال أو تمرير الأموال.
الخطوة الرابعة: التنسيق والتواصل المنظم مع جهة التحقيق: اتصل مبادرًا بهاتف الشرطي المسؤول، وبيّن هويتك كمواطن ملتزم: «حضرة الشرطي، مساء الخير، بطاقتي البنكية XX المسجلة باسمي تم تجميدها بسبب استلام تحويل متوافق من منصة. أنا أستثمر بشكل طبيعي في الأصول الرقمية وأقوم بسحب الأرباح عبر منصة مرخّصة، وجميع كشوف المعاملات وأرقام الطلبات ووثائق KYC الخاصة بالمنصة مكتملة، وأنا لست مشتبهًا به في أي جريمة، وأنا مستعد للتعاون الكامل مع التحقيق وتقديم المستندات المطلوبة.»
الخطوة الخامسة: التفاوض على رد الأموال المتعلقة بالقضية ورفع التجميد وفقًا للقانون: إذا تأكد أن المبلغ المستلم هو بالفعل من الأموال الأولى/الثانية التي حوّلها مباشرةً ضحية احتيال إلكتروني، فعادةً ستطلب جهة التحقيق ردّ المبلغ المتعلق بالقضية من أجل السعي للحصول على تسامح الضحية ثم رفع التجميد. يجب الموازنة بين تكلفة التقاضي وتكلفة رد الأموال وفقًا لنسبة المبلغ المتعلق بالقضية؛ فإذا كان المبلغ صغيرًا، يمكن التفاوض على توقيع اتفاقية ردّ المسروقات، وتصدر الشرطة خطاب رفع التجميد؛ أما إذا كان المبلغ ضخمًا، وكانت نيتك الذاتية سليمة تمامًا ولا خطأ عليك، فيُنصح بتوكيل محامٍ جنائي محترف للتدخل والدفاع القانوني.
وأخيرًا، لا توجد أي طريقة تضمن بنسبة 100% عدم حدوث أي نوع من الرقابة/إدارة المخاطر، والمحتوى أعلاه مجرد وسائل لتقليل الاحتمال والتعامل عند حدوث المشكلة! للمرجع فقط!