
أرسلت إنفيديا إشارة قوية أخرى إلى أن الطلب على الحوسبة المخصصة للذكاء الاصطناعي لا يزال هائلًا.
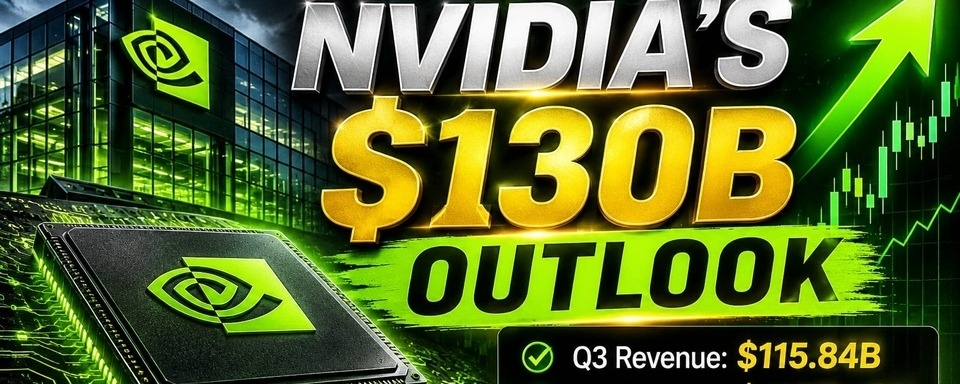
في تحديث أرباحها الصادر في 17 نوفمبر، أعلنت شركة صناعة الرقائق عن إيرادات بلغت 115.84 مليار دولار في الربع الثالث، متجاوزةً متوسط توقعات المحللين البالغ 109.11 مليار دولار. وكان الأكثر لفتًا للانتباه توقعها إيرادات بقيمة 130 مليار دولار، بزيادة أو نقصان 3%، في الربع الرابع، مقارنةً بتوقعات وول ستريت البالغة نحو 125.25 مليار دولار.
وتكتسب هذه التوقعات أهمية خاصة لأن إنفيديا قالت إنها لم تُدرج مبيعات رقائق مراكز البيانات إلى الصين ضمن توقعاتها.
لكن القصة الأكبر تتجاوز الأرقام.
تواصل شركات الذكاء الاصطناعي ومزوّدو الخدمات السحابية الاستثمار بكثافة في البنية التحتية للحوسبة، ما يُبقي الطلب على المعالجات المتقدمة في صميم سوق التكنولوجيا. وتشير نتائج إنفيديا إلى أن دورة الإنفاق هذه لا تزال مهمة.
ومع ذلك، يواجه المستثمرون أيضًا تساؤلات بشأن القيادة والمنافسة وقيود التصدير، وما إذا كان بإمكان معدلات النمو الاستثنائية الحالية أن تستمر.
الصورة الأوسع
تُظهر أرباح إنفيديا زخمًا قويًا في أعمالها، لكن التوقعات مرتفعة للغاية بالفعل. وسيعتمد الأداء المستقبلي على استمرار الإنفاق على البنية التحتية للذكاء الاصطناعي، وقدرة الشركة على التنفيذ خلال مرحلة انتقالية كبرى في قيادتها.
فرصة الذكاء الاصطناعي هائلة، لكن لا يوجد سهم يواصل الصعود إلى الأبد.
ما رأيكم؟ هل تستطيع إنفيديا الحفاظ على هيمنتها في المرحلة التالية من ثورة الذكاء الاصطناعي؟ #NvidiaBeatsEstimatesWith$130BQ4Outlook #AnthropicIPOPriceCouldExceed$80 #CanNvidia’sDataCenterGrowthContinue? #BankOfEnglandUnveilsClearingHousePathwayCoveringDLTFirms #DBSAndCirclePartnerToExpandAsianInstitutionsUSDCAccess
— كريبتوديمون