#NvidiaBeatsEstimatesWith$130BQ4Outlook
✅ الخلاصة أولاً: الوسم دقيق من الناحية الواقعية، لكنه غير مكتمل. تجاوزت إيرادات إنفيديا في الربع الثالث من السنة المالية 2027 وتوقعاتها للربع الرابع توقعات وول ستريت، لكن «تجاوز التقديرات» و«قوة الأساسيات» ليسا الشيء نفسه 🎯. جاء هذا التقرير عن الأرباح في سياق استثنائي أعقب استقالة جنسن هوانغ، وتحقيق لجنة الأوراق المالية والبورصات، ووقف الشحنات إلى الصين، وسط عدة عوامل مخاطر رئيسية لا يُظهرها الوسم 🚩.
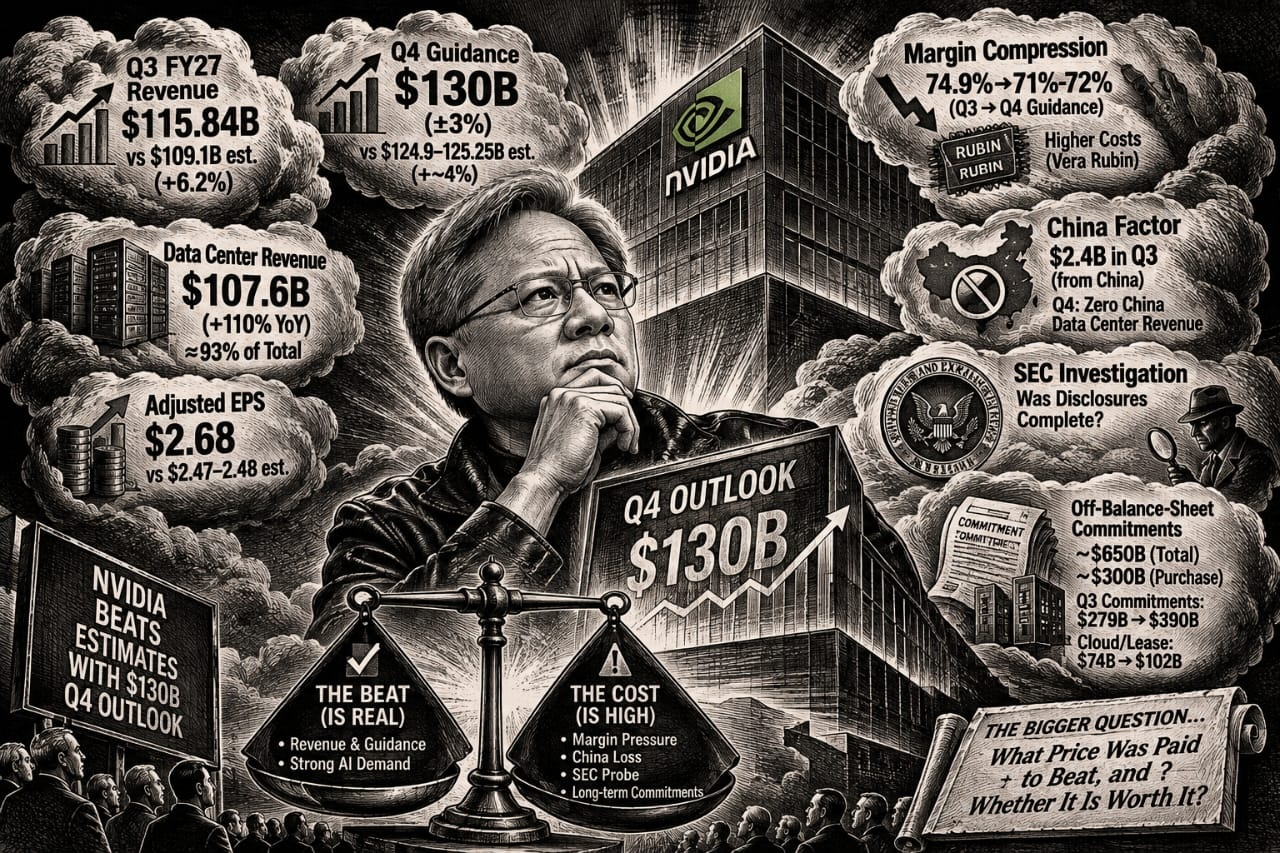
📊 عند المقارنة بتوقعات السوق، يتضح أن النتائج تجاوزت التوقعات بالفعل. بلغت إيرادات الربع الثالث 115.84 مليار دولار، مقابل إجماع تقديرات LSEG البالغ نحو 109.1 مليار دولار، متجاوزةً التوقعات بنحو 6.2% 📈. وتجاوزت توقعات إيرادات الربع الرابع البالغة 130 مليار دولار (±3%) إجماع التقديرات البالغ نحو 124.9–125.25 مليار دولار بنحو 4% 🚀. وبلغت إيرادات مراكز البيانات 107.6 مليار دولار، بزيادة 110% على أساس سنوي، وشكّلت نحو 93% من إجمالي الإيرادات 💾. كما تجاوزت ربحية السهم المعدلة البالغة 2.68 دولار إجماع التوقعات البالغ 2.47–2.48 دولار 💰. وتشير هذه الأرقام إلى أن أعمال رقائق الذكاء الاصطناعي الأساسية لم تتعثر بسبب الاضطرابات القيادية، وأن طلبات الأجل القصير لا تزال قوية 💪.
⚠️ لكن التكلفة الخفية وراء «تجاوز التقديرات» هي تقلّص الهوامش. بلغ هامش الربح الإجمالي المعدل في الربع الثالث 74.9%، لكن التوجيهات للربع الرابع خُفّضت إلى 71%–72% 📉. والسبب الذي ذكرته الإدارة هو أن منصة Vera Rubin تكبّدت تكاليف أولية أعلى، بينما نُفذت الطلبات الحالية بالأسعار القديمة، ولن يُعتمد نظام تسعير جديد حتى العام المقبل 🔧. وهذا يعني أن «التجاوز» مدفوع بحجم المبيعات، لا بالربحية 📦. فالشركة تضحي بالهامش على المدى القريب مقابل إطلاق سلس للمنصة الجديدة 🔄.
🇨🇳 اختفى عامل الصين تمامًا من التوجيهات. سجّلت Nvidia إيرادات بقيمة 2.4 مليار دولار من منتجات مراكز البيانات Hopper في الصين خلال الربع الثالث، لكنها صرّحت بوضوح بأن توجيهات الربع الرابع لا تتضمن أي إيرادات من حوسبة مراكز البيانات في الصين، كما أوقفت شحن منتجات Hopper المرخّصة إلى الصين 🚫. ليس هذا خيارًا استراتيجيًا نشطًا، بل تعديلًا سلبيًا في ظل ضوابط التصدير والضغوط الجيوسياسية 🌍. وبالنسبة إلى شركة تمثل أعمال مراكز البيانات 93% من إيراداتها، فإن استبعاد سوق رئيسية بالكامل من التوجيهات مع استمرارها في تجاوز التوقعات يثبت أن الطلب من المناطق الأخرى قوي بما يكفي بالفعل، لكنه يعني أيضًا أن النمو المستقبلي فقد أحد عناصره إلى الأبد 🔮.
🔍 يشكّل تحقيق هيئة الأوراق المالية والبورصات أكبر مصدر لعدم اليقين لا يعكسه الوسم. أفادت صحيفة وول ستريت جورنال بأن الهيئة بدأت تحقيقًا مدنيًا بشأن ما إذا كانت إفصاحات Nvidia قد ضلّلت المستثمرين، ويشمل التحقيق علاقات جنسن هوانغ ومبيعات الرقائق في آسيا 🕵️. لا يتعلق هذا التحقيق بالاحتيال المحاسبي، بل بمدى اكتمال ودقة «ما أخبرته الشركة للمستثمرين» 📋. وبالاقتران مع الظروف غير المعتادة لاستقالة جنسن هوانغ، يخلق ذلك أزمة ثقة حقيقية 😰. وصرّحت المديرة التنفيذية المؤقتة كوليت كريس خلال المكالمة بأن «الزخم حقيقي»، لكن هذا التصريح لا يكفي للتغلب على حالة عدم اليقين التنظيمي 🎙️.
💼 يستحق حجم الالتزامات خارج الميزانية الاهتمام. تُظهر بيانات المؤسسات أنه حتى الربع الثاني، كان لدى Nvidia التزامات خارج الميزانية تقارب 650 مليار دولار، منها نحو 300 مليار دولار التزامات شراء، معظمها لتأمين الطاقة الإنتاجية لدى TSMC وسعة ذاكرة HBM 🏭. وإضافةً إلى ذلك، ارتفعت التزامات التوريد في الربع الثالث من 279 مليار دولار في الربع السابق إلى 390 مليار دولار، كما زادت التزامات عقود إيجار الخدمات السحابية ومراكز البيانات من 74 مليار دولار إلى 102 مليار دولار 📊. هذه الالتزامات ليست خصومًا مدرجة في الميزانية، لكن إذا تراجع الطلب على الذكاء الاصطناعي فستتحول إلى ضغوط تكلفة جامدة 🧊. يوفر النقد الحالي للشركة والتدفق النقدي الحر المتوقع هامشًا كافيًا، لكن هذا الهامش يفترض استمرار نمو الطلب ⚡.
🎯 خلاصة القول، الوسم صحيح لكنه أحادي الجانب. لقد تجاوزت Nvidia التقديرات فعلًا، كما أن توقعاتها للربع الرابع البالغة 130 مليار دولار أعلى بالفعل مما توقعه السوق ✅. لكن وراء هذا «التجاوز» تراجع استباقي في الهوامش، وخسارة سلبية لإيرادات الصين، وظل تحقيق تجريه هيئة الأوراق المالية والبورصات، واتساع نطاق الالتزامات طويلة الأجل ⚖️. بالنسبة إلى المستثمرين، ليس السؤال الحقيقي «هل تجاوزت التوقعات؟»، بل «ما الثمن الذي دفعته لتجاوزها، وهل يستحق ذلك؟» 🤔.


#BTC #Binance #AnthropicIPOPriceCouldExceed$80 #CanNvidia’sDataCenterGrowthContinue?