تواجه مكانة الذهب كملاذ آمن واقع السوق اليوم
لفت انتباهي أمرٌ ما بشأن الانخفاض الأخير في سعر الذهب. فعلى الرغم من مكانته التقليدية كملاذ آمن، تراجع الذهب مؤخرًا إلى نحو 3,796 دولارًا، ما يطرح سؤالًا مهمًا: هل يتخلى عنه المستثمرون فعلًا؟
لا أعتقد أن انخفاض السعر يروي القصة كاملة.
وفقًا لمجلس الذهب العالمي، اجتذبت صناديق المؤشرات المتداولة المدعومة بالذهب 2.7 مليار دولار في أكتوبر، وزادت حيازاتها بمقدار 19 طنًا لتصل إلى 4,275 طنًا. ومع ذلك، انخفض صافي مراكز الشراء في بورصة كومكس بمقدار 94 طنًا.
هذا التباين مثير للاهتمام بشكل خاص.
فهو يشير إلى أن الطلب الاستثماري طويل الأجل ومراكز المضاربة قصيرة الأجل قد يتحركان في اتجاهين متعاكسين.
أعتقد أن علينا النظر إلى ما هو أبعد من السعر وحده.
قد يتعرض الذهب أيضًا لضغوط بيع عندما يحتاج المستثمرون إلى السيولة. ففي أوقات الضغوط المالية، قد يبيع المتداولون الذين يستخدمون الرافعة المالية أصولًا سائلة لتلبية متطلبات الهامش أو تغطية خسائر في أماكن أخرى. وبيع الذهب لا يعني دائمًا فقدان الثقة في قيمته على المدى الطويل.
مع ذلك، لا تزال ضغوط الاقتصاد الكلي كبيرة. فارتفاع الدولار الأمريكي والعوائد الحقيقية يزيدان تكلفة الفرصة البديلة للاحتفاظ بأصل لا يدر عائدًا مثل الذهب.
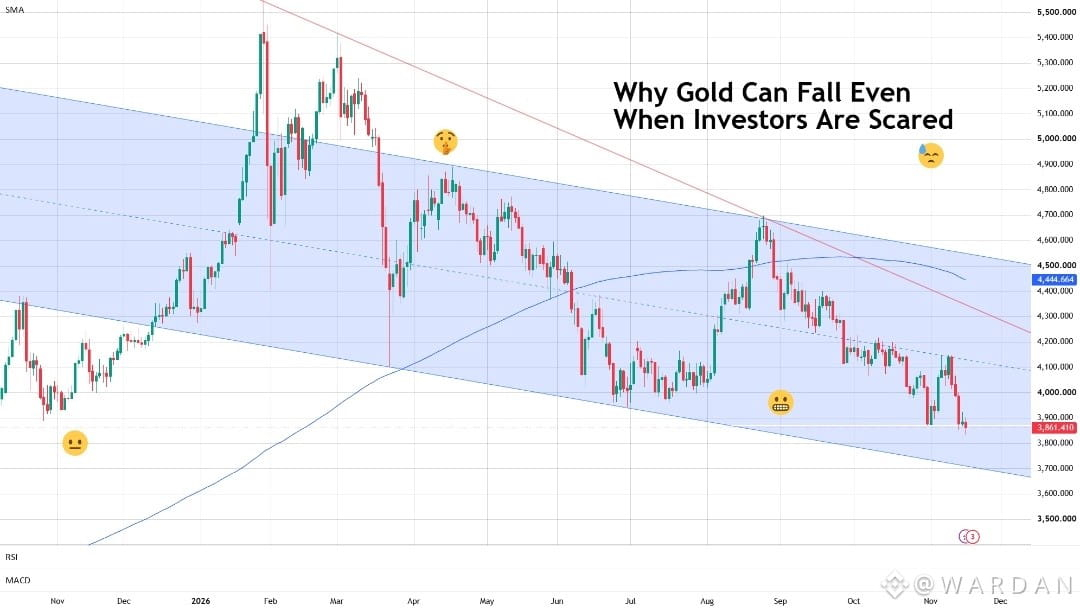
عند النظر إلى الرسم البياني، أرى قناة هابطة وقممًا وقيعانًا أدنى. ولا يزال البائعون مسيطرين ما دام السعر يتداول دون المتوسط المتحرك الظاهر.
ينصب تركيزي على نطاق 3,800–3,850 دولارًا. وقد يؤدي الهبوط المستمر دونه إلى امتداد التراجع، بينما سيكون استعادة مستوى 4,000 دولار علامة مبكرة على تحسن الزخم.
أرى ثلاث نتائج محتملة: قد تدعم العوائد الأضعف وقوة الدولار التعافي؛ وقد تؤدي الضغوط المستمرة للاقتصاد الكلي إلى تعميق الخسائر؛ أو قد يتحرك الذهب في نطاق عرضي بينما يظل الطلب والظروف النقدية متعارضين.
أهم ما أستخلصه: انخفاض الأسعار لا يعني تلقائيًا اختفاء الطلب.
ما يهم هو ما إذا كان ضغط الشراء الأساسي سيتمكن في نهاية المطاف من التغلب على ضغوط البيع الناجمة عن عوامل الاقتصاد الكلي والسيولة.
هل تراقبون الطلب الاستثماري على الذهب، أم الدولار الأمريكي والعوائد الحقيقية عن كثب؟
$XAU
لفت انتباهي أمرٌ ما بشأن الانخفاض الأخير في سعر الذهب. فعلى الرغم من مكانته التقليدية كملاذ آمن، تراجع الذهب مؤخرًا إلى نحو 3,796 دولارًا، ما يطرح سؤالًا مهمًا: هل يتخلى عنه المستثمرون فعلًا؟
لا أعتقد أن انخفاض السعر يروي القصة كاملة.
وفقًا لمجلس الذهب العالمي، اجتذبت صناديق المؤشرات المتداولة المدعومة بالذهب 2.7 مليار دولار في أكتوبر، وزادت حيازاتها بمقدار 19 طنًا لتصل إلى 4,275 طنًا. ومع ذلك، انخفض صافي مراكز الشراء في بورصة كومكس بمقدار 94 طنًا.
هذا التباين مثير للاهتمام بشكل خاص.
فهو يشير إلى أن الطلب الاستثماري طويل الأجل ومراكز المضاربة قصيرة الأجل قد يتحركان في اتجاهين متعاكسين.
أعتقد أن علينا النظر إلى ما هو أبعد من السعر وحده.
قد يتعرض الذهب أيضًا لضغوط بيع عندما يحتاج المستثمرون إلى السيولة. ففي أوقات الضغوط المالية، قد يبيع المتداولون الذين يستخدمون الرافعة المالية أصولًا سائلة لتلبية متطلبات الهامش أو تغطية خسائر في أماكن أخرى. وبيع الذهب لا يعني دائمًا فقدان الثقة في قيمته على المدى الطويل.
مع ذلك، لا تزال ضغوط الاقتصاد الكلي كبيرة. فارتفاع الدولار الأمريكي والعوائد الحقيقية يزيدان تكلفة الفرصة البديلة للاحتفاظ بأصل لا يدر عائدًا مثل الذهب.
عند النظر إلى الرسم البياني، أرى قناة هابطة وقممًا وقيعانًا أدنى. ولا يزال البائعون مسيطرين ما دام السعر يتداول دون المتوسط المتحرك الظاهر.
ينصب تركيزي على نطاق 3,800–3,850 دولارًا. وقد يؤدي الهبوط المستمر دونه إلى امتداد التراجع، بينما سيكون استعادة مستوى 4,000 دولار علامة مبكرة على تحسن الزخم.
أرى ثلاث نتائج محتملة: قد تدعم العوائد الأضعف وقوة الدولار التعافي؛ وقد تؤدي الضغوط المستمرة للاقتصاد الكلي إلى تعميق الخسائر؛ أو قد يتحرك الذهب في نطاق عرضي بينما يظل الطلب والظروف النقدية متعارضين.
أهم ما أستخلصه: انخفاض الأسعار لا يعني تلقائيًا اختفاء الطلب.
ما يهم هو ما إذا كان ضغط الشراء الأساسي سيتمكن في نهاية المطاف من التغلب على ضغوط البيع الناجمة عن عوامل الاقتصاد الكلي والسيولة.
هل تراقبون الطلب الاستثماري على الذهب، أم الدولار الأمريكي والعوائد الحقيقية عن كثب؟
$XAU