

أريد اليوم أن أناقش سيناريو لم أعتبره في وقت سابق من هذا العام سوى احتمال بعيد، لكنني أعتقد الآن، مع اقتراب نهاية العام، أنه يستحق دراسة جادة بوصفه أسوأ نتيجة محتملة لبيتكوين.
أولًا، بعد أن بعت كامل ما أملكه من بيتكوين في أواخر سبتمبر، وضعت خطة مفصلة تحدد المعايير والشروط التي ينبغي استيفاؤها قبل أن أفكر في الشراء مجددًا.
ومع ذلك، مع مرور الوقت، تواصل مجموعات البيانات المختلفة للسوق التي أراقبها التدهور بدلًا من التحسن.
في الواقع، لم يكن السيناريو الأسوأ الذي أناقشه على وشك طرحه جزءًا من خطة استثماري الأصلية.
والسبب وراء طرحي لهذا الأمر الآن بسيط.
تبدو ظروف السوق الحالية مثيرة للقلق بما يكفي لأرى ضرورة تبني منظور أطول بكثير عند تقييم السوق والتخطيط لخطواتي التالية.
حتى لو كانت بيتكوين تتداول حاليًا عند قاعها السعري، فإن غياب التجميع الملحوظ يشير إلى أن السوق قد يظل في مرحلة تماسك مطولة، ربما تستمر مدة أطول بكثير مما يتوقعه كثير من المستثمرين.
لا ينبغي أبدًا الاستهانة بالضغط النفسي والإحباط والإرهاق المصاحب لفترة طويلة من التحرك السعري الجانبي.
1. ثلاثة شروط قد تُفعّل السيناريو الأسوأ بالنسبة إليّ
لكي يتحقق السيناريو الأسوأ الذي يقلقني، ينبغي أن تستمر ثلاثة شروط رئيسية.
الشرط الأول: استمرار قوة الدولار الأمريكي
الشرط الثاني: تراجع سوق الأسهم الأمريكية
الشرط الثالث: استمرار ضغوط البيع من حيتان بينانس
إذا استمرت هذه الشروط الثلاثة، فقد نصل إلى مرحلة نحتاج فيها إلى التفكير بجدية في احتمال ألا تكون بيتكوين تمر بمجرد تصحيح آخر ضمن دورتها المألوفة ذات السنوات الأربع، بل بتصحيح أكبر بكثير وطويل الأجل يشمل بنية الأسعار التي تشكلت على امتداد تاريخ بيتكوين بأكمله منذ عام 2010.
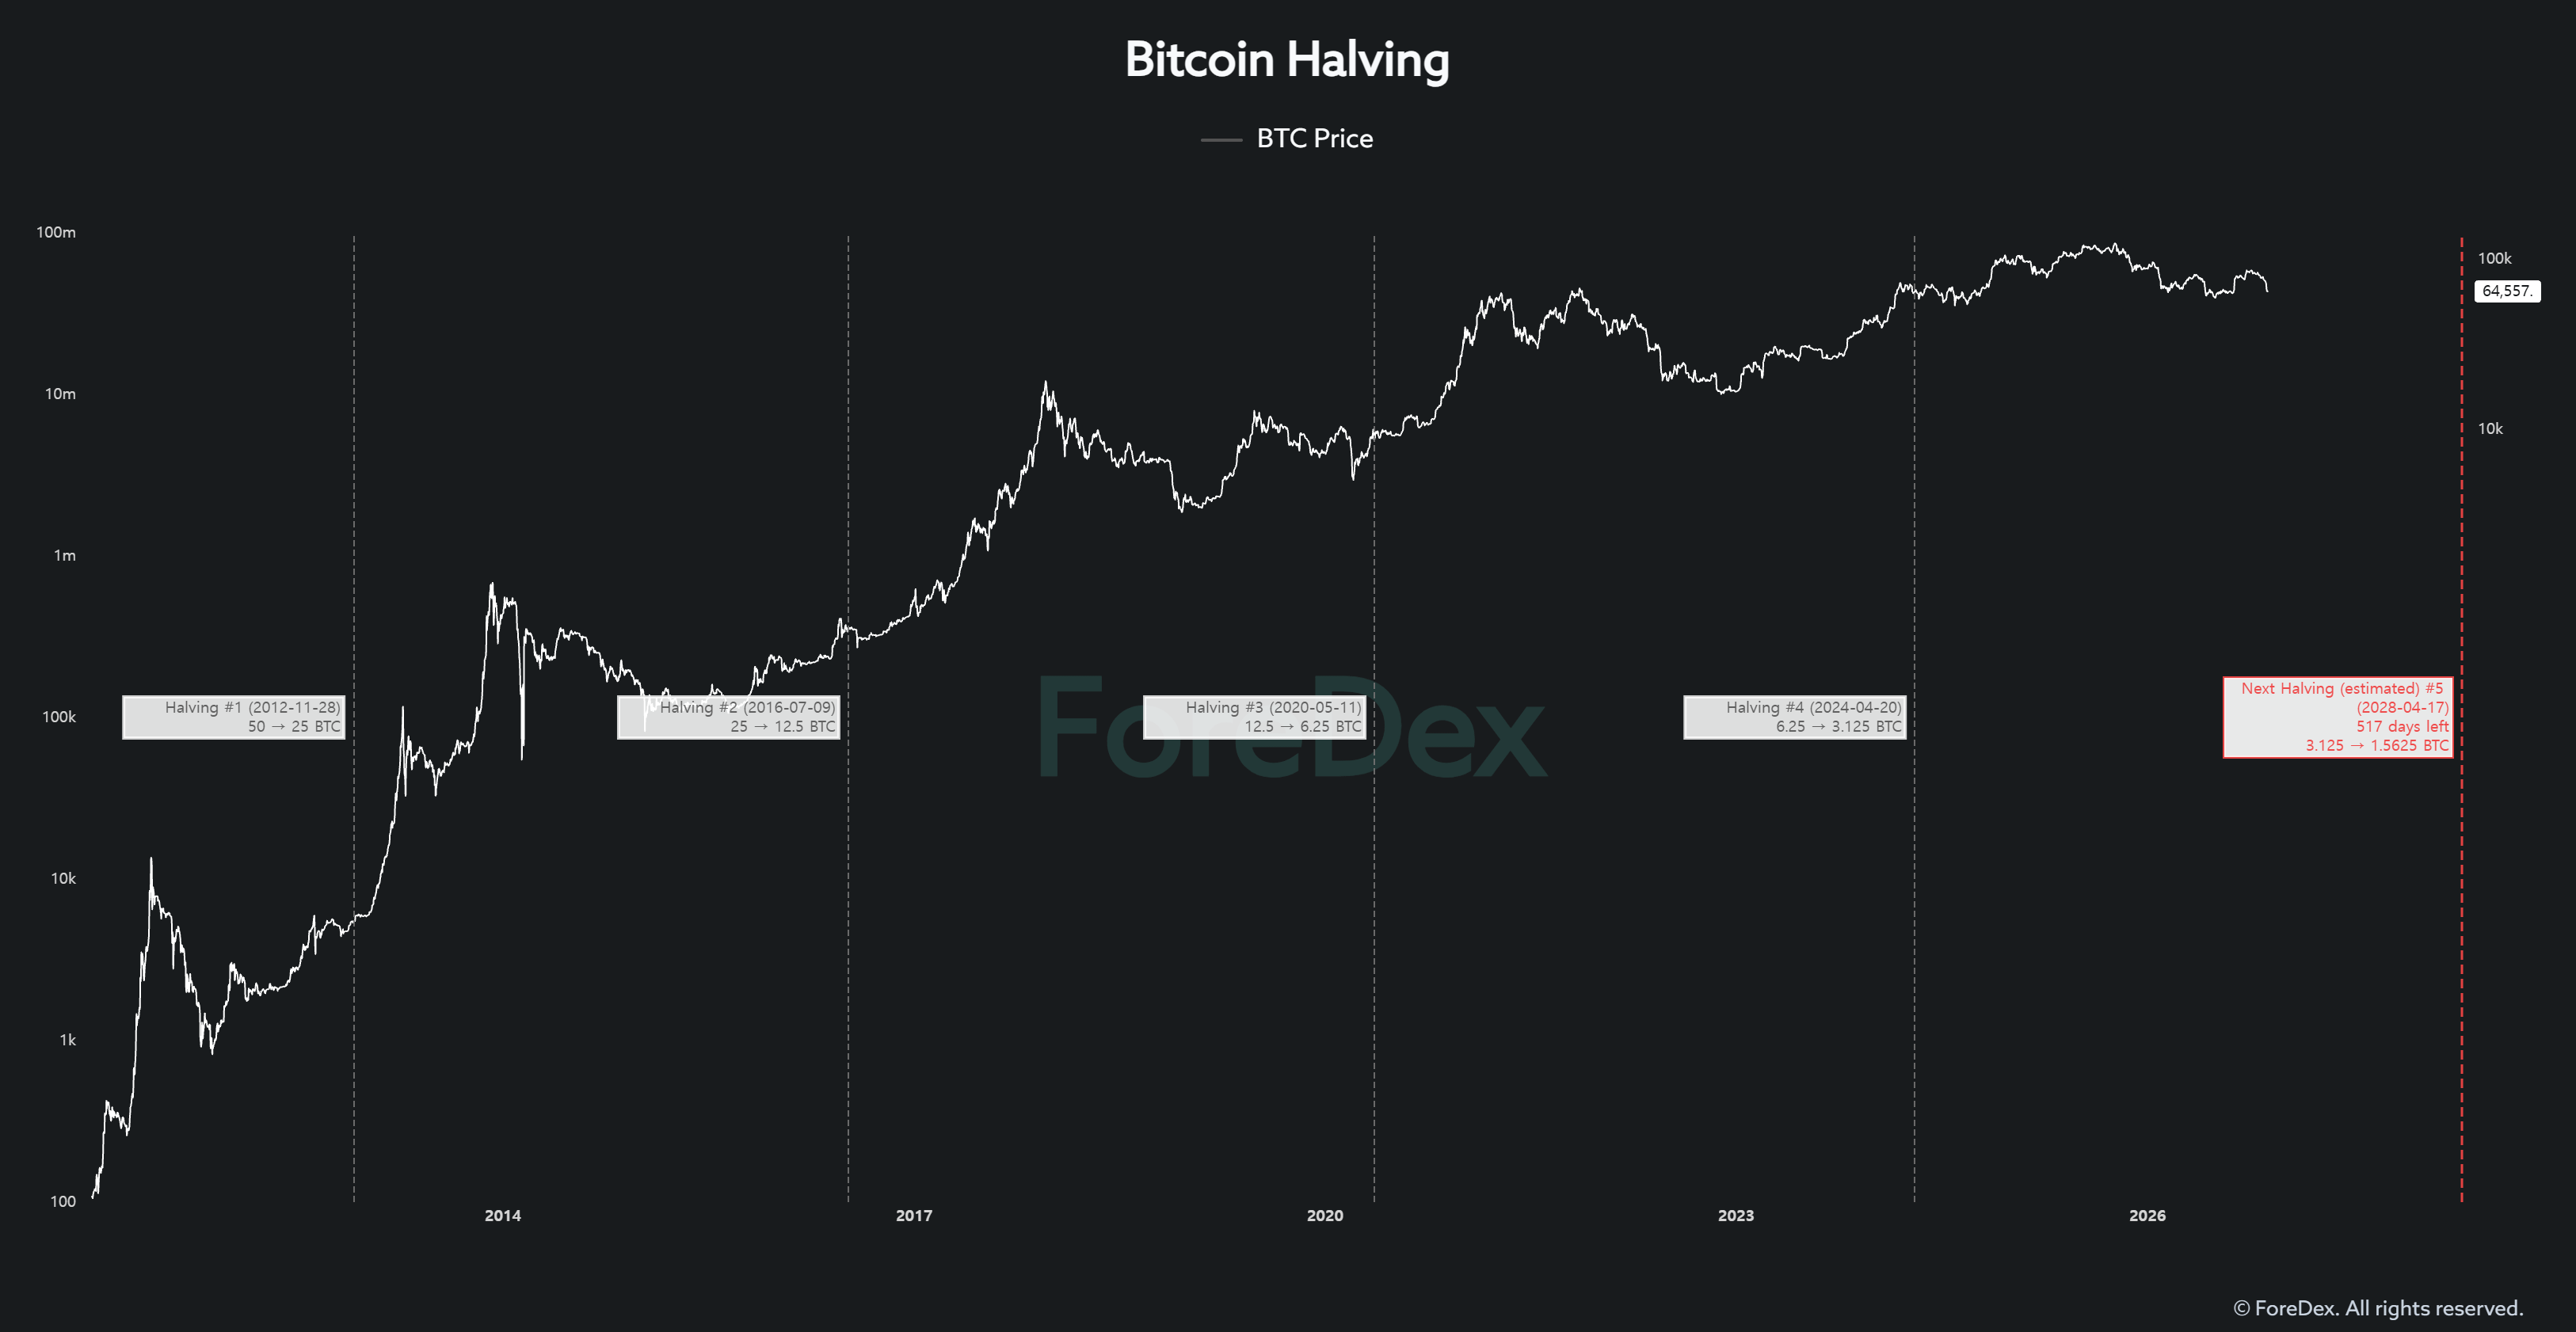
تاريخيًا، حللنا ارتفاعات أسعار بيتكوين وتصحيحاتها أساسًا من خلال دورات التنصيف المتكررة التي شكلت سلوك السوق. (انظر الشكل 2.)
لكن الموافقة على صناديق بيتكوين الفورية المتداولة أحدثت تغييرات كبيرة في السوق.
فكّر في التحولات الجذرية التي نوقشت خلال السنوات القليلة الماضية.
- شهدنا تحولًا في ملكية بيتكوين، إذ انتقلت الحيازات من «الحيتان القديمة» التقليدية إلى جيل جديد من «الحيتان الجديدة» المدفوعة مؤسسيًا، التي دخلت السوق عبر صناديق المؤشرات المتداولة.
- بعد الموافقة على صناديق المؤشرات المتداولة الفورية، أصبحت بيتكوين أكثر اندماجًا في الأسواق المالية التقليدية وأكثر تأثرًا بظروف الاقتصاد الكلي ودورات السوق الأوسع.
- أدرج عدد متزايد من المستثمرين المؤسسيين بيتكوين ضمن محافظهم الاستثمارية.
لم تقتصر هذه التطورات على الروايات المتداولة في السوق.
فقد كشفت بيانات الدورات الفعلية على السلسلة أيضًا عن تغيرات هيكلية واضحة مقارنة بالدورات السابقة، في حين أخفقت عدة نماذج تقييم كانت موثوقة تاريخيًا في عكس ذروة بيتكوين العام الماضي بدقة.
لا أعتبر ذلك مصادفة.
من وجهة نظري، تُعد هذه التطورات نتيجة لتغيرات جوهرية في المشاركين في السوق وتدفقات رؤوس الأموال والبنية الأساسية لتداول بيتكوين.
بحلول يناير المقبل، ستكون قد مرّت ثلاث سنوات على الموافقة على صناديق بيتكوين الفورية المتداولة في الولايات المتحدة.
فكّر في مدى التغيّر الذي طرأ على هيكل السوق خلال تلك الفترة.
في ظل هذه الخلفية، كثيرًا ما نسمع روايات مثل:
«يبرز في عالم العملات المشفرة هيكل سوق جديد كليًا».
«لم تعد تقنية البلوك تشين حكرًا على منظومة العملات المشفرة».
«سيؤدي نمو سوق الأصول الحقيقية (RWA) إلى نشوء هياكل سوق وسلوكيات سعرية أكثر تمايزًا لبيتكوين وإيثيريوم».
أعتقد أن لهذه الحجج وجاهة كبيرة.
لكن دعونا نتأمل التداعيات من منظور آخر.
إذا أقررنا بأن هيكل سوق بيتكوين قد تغيّر جوهريًا، فهل يمكننا حقًا استبعاد احتمال ألا يكون التصحيح الحالي مجرد تراجع آخر ضمن دورة السنوات الأربع التقليدية، بل تصحيحًا أوسع بكثير لهيكل سعر بيتكوين طويل الأجل، يمتد على مدى تاريخها بأكمله؟
لا أعتقد أن هذا الاحتمال مستبعد على الإطلاق.
2. بشأن الأنماط الناشئة في التحليل الفني طويل الأجل
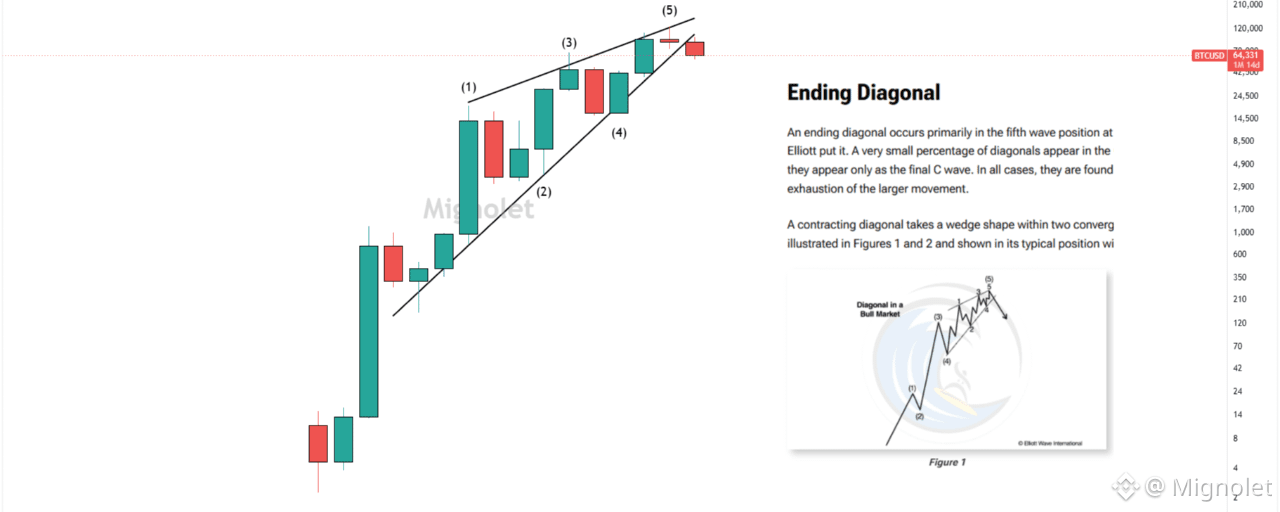
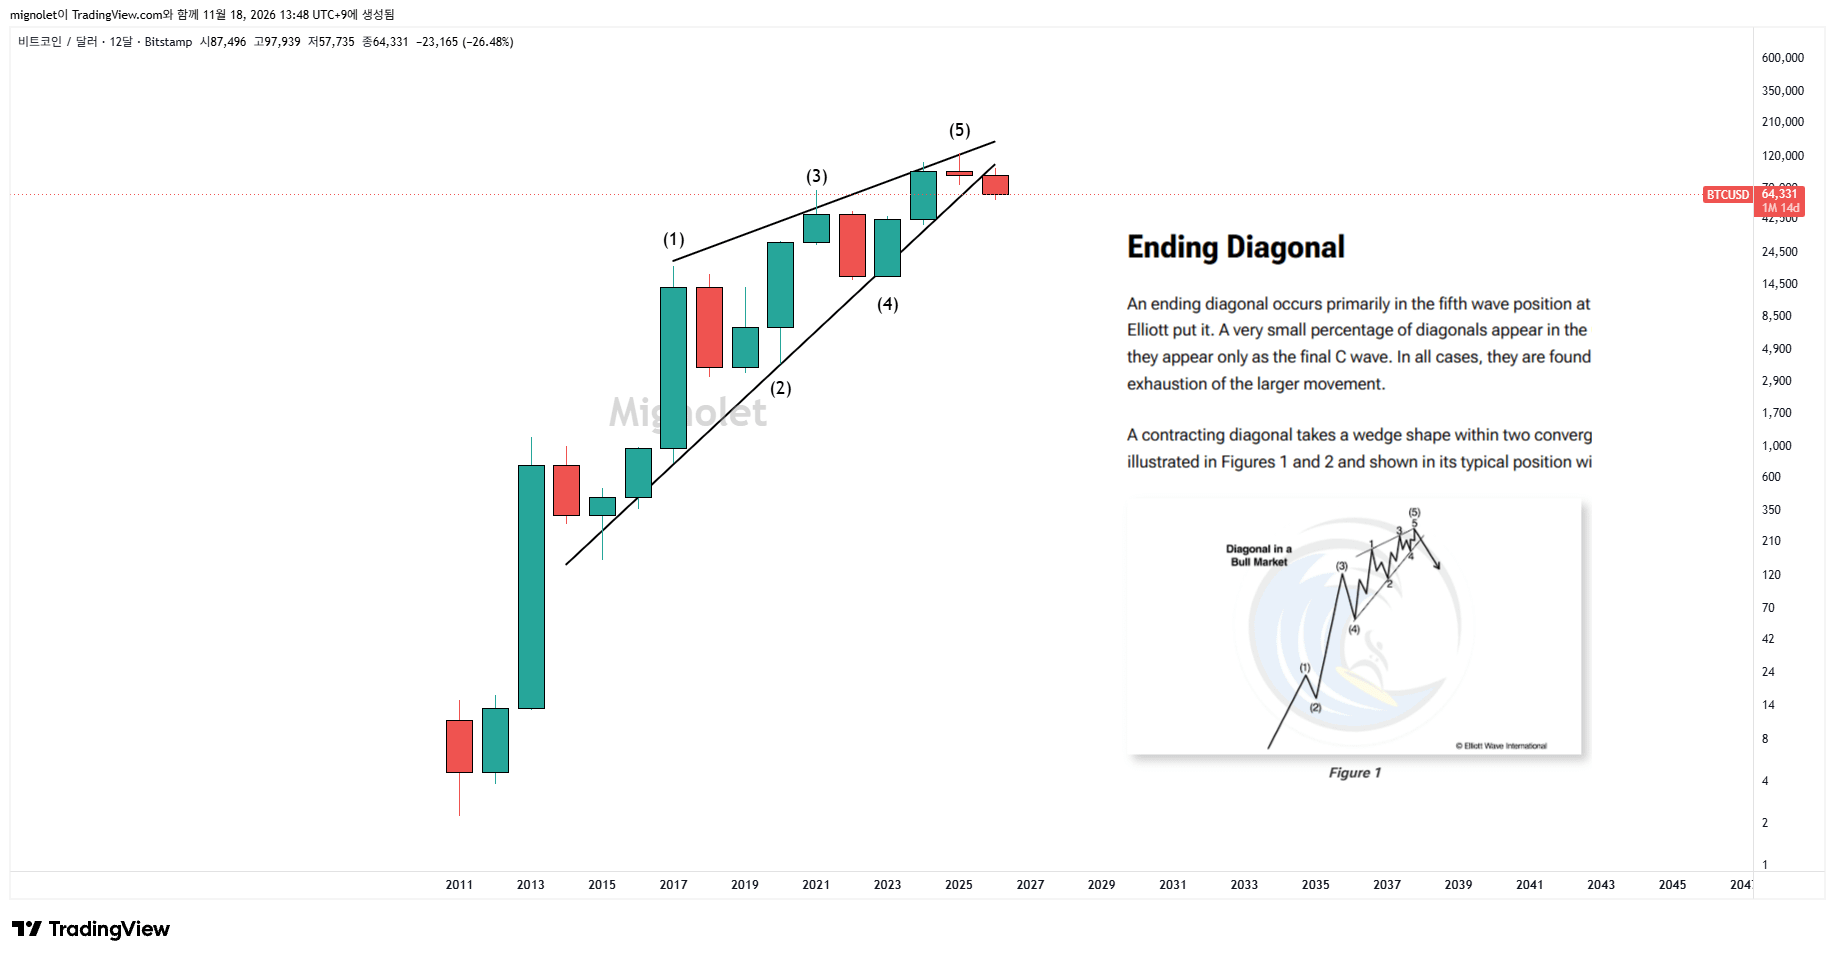
في التحليل الفني، عادةً ما تكون الأنماط التي تتشكل على أطر زمنية أطول أكثر أهمية من تحركات الأسعار قصيرة الأجل.
وعندما أتفحص الرسم البياني طويل الأجل لبيتكوين، أجد أن بنيته تزداد تشابهًا مع نمط القطرية الختامية الكلاسيكي الموصوف في نظرية موجات إليوت.
بالطبع، لا يمكن لأي نمط فني منفرد أن يحدد بصورة موثوقة الاتجاه الذي ستسلكه الأسعار مستقبلًا.
لكنني أعتقد أننا بحاجة الآن إلى فحص بنية الرسم البياني الأوسع، إلى جانب أنماط الشموع اليابانية التي تتشكل وتفكك الاتجاهات المهمة طويلة الأجل.
هناك نقطة مهمة على وجه الخصوص تستحق النظر.
إذا لم تتمكن بيتكوين من تحقيق تعافٍ ملموس قبل نهاية هذا العام وأغلقت الشمعة السنوية في المنطقة السلبية، فستكون هذه المرة الأولى في تاريخها التي تسجل فيها شمعتين سنويتين هبوطيتين متتاليتين.
أعتقد أن مثل هذا التطور قد تكون له تداعيات تتجاوز بكثير مجرد عائد سنوي سلبي.
وقد يقدم دليلًا إضافيًا على أن سلوك بيتكوين يختلف عن الأنماط المتكررة المرتبطة بدورات التنصيف التقليدية، ما قد يستلزم منا إعادة تقييم طريقة تفسيرنا لهيكل سوقها طويل الأجل.
إن البنية الفنية طويلة الأجل الحالية وتشكيلات الشموع اليابانية تثيران القلق بالفعل، وقد بدأت بيتكوين تُظهر علامات على كسر مستويات مهمة في بنية الاتجاه.
ناقشت هذا الاحتمال بإيجاز في وقت سابق من هذا العام.
لكن هناك سببًا محددًا يجعلني أتعامل الآن مع هذا السيناريو بجدية أكبر بكثير.
تتعزز الأنماط المثيرة للقلق التي يكشف عنها التحليل الفني بصورة متزايدة بعلامات فعلية على تدهور سيولة السوق.
لا يتعلق الأمر ببساطة بأن الرسوم البيانية تبدو هبوطية.
عبر مجموعات بيانات متعددة، تشمل سيولة الشراء الداخلة إلى السوق، وتدفقات رؤوس الأموال من كبار المشاركين في السوق، ونشاط تداول الحيتان، أجد صعوبة في العثور على أدلة ملموسة على حدوث تحسن.
وفي الوقت نفسه، لا أتوقع أن يتراجع الدولار الأمريكي عن قوته الحالية بسهولة.
لقد ناقشت مرارًا مؤشرات السيولة التي تُظهر تدهورًا، لذا لن أستعرض كل مجموعة بيانات على حدة مجددًا في هذا المقال.
3. إلى أي مدى قد تهبط بيتكوين إذا تحقق السيناريو الأسوأ؟
وهذا يقودنا إلى السؤال الأهم على الأرجح.
«إذا تحقق هذا السيناريو فعلًا، إلى أي مدى قد تهبط بيتكوين؟»
أعتقد أن العديد من مقاييس متوسط تكلفة الاستحواذ ومعايير التقييم المستخدمة في التحليل التقليدي لدورات السوق على السلسلة قد تشوّهت بدرجة كبيرة منذ الموافقة على صناديق بيتكوين الفورية المتداولة.
لقد شرحت بالفعل أسباب هذه التشوهات في تحليلات سابقة، لذا لن أكررها هنا.
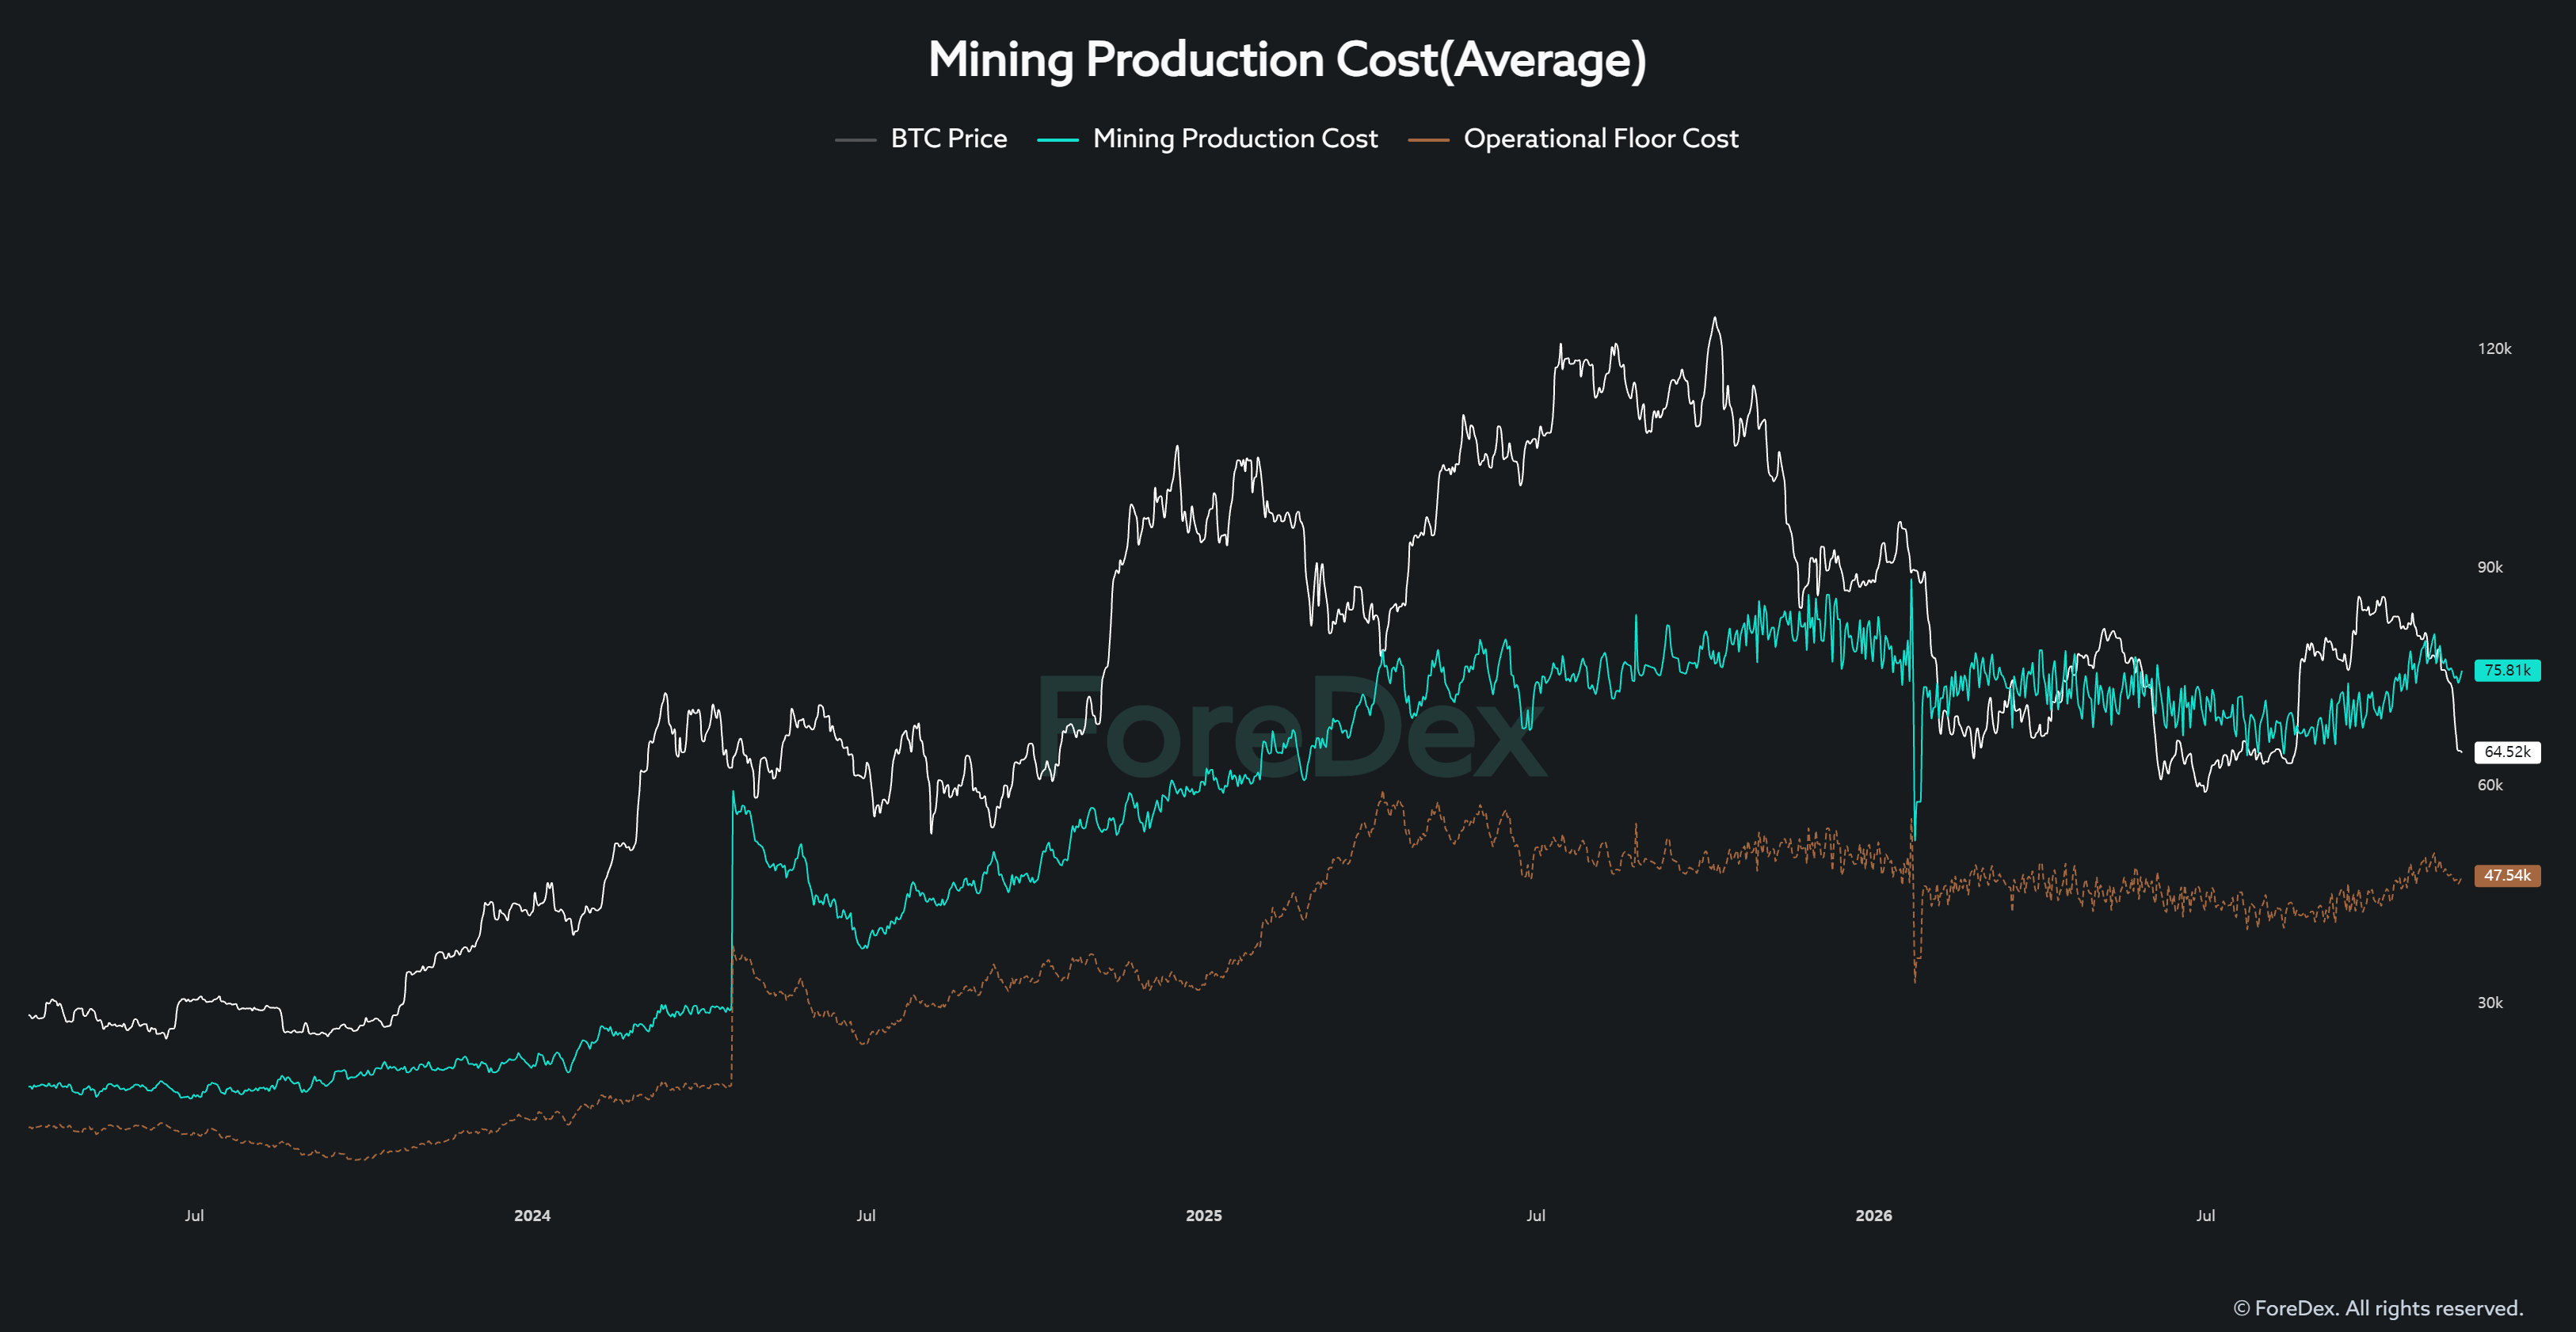
بدلًا من ذلك، أريد التركيز على هيكل التكاليف في قطاع تعدين بيتكوين، المرتبط مباشرة بالنشاط الاقتصادي الحقيقي الذي يدعم شبكة بيتكوين.
من أهم المعايير التي أراقبها تكلفة الحد الأدنى للتشغيل، وهي تمثل تكاليف التشغيل المباشرة التي تتحملها شركات تعدين بيتكوين.
وهذا يعكس التكاليف الأساسية التي يجب على المعدّنين تحملها للحفاظ على عمليات التعدين.
في ظروف السوق القاسية، أعتبرها نقطة مرجعية قد تكون مهمة لتقييم مخاطر الهبوط.
تخصص اليوم العديد من شركات تعدين بيتكوين المدرجة في البورصة موارد كبيرة، ليس لأعمال التعدين التقليدية فحسب، بل أيضًا لعمليات مراكز بيانات الذكاء الاصطناعي.
لكن فكّر فيما قد يحدث إذا تدهورت معنويات المستثمرين تجاه قطاع الذكاء الاصطناعي بشدة، بالتزامن مع تعرض بيتكوين لهبوط كبير آخر.
في مثل هذه الظروف، قد تواجه شركات التعدين ضغوطًا كبيرة في قطاعي أعمالها في الوقت نفسه.
حتى في مثل هذه الظروف القاسية، أعتبر تكلفة الحد الأدنى للتشغيل مستوى حاسمًا ينبغي أن يصمد.
إذا هبطت بيتكوين دون هذا الحد، فقد تتعرض الاستقرار المالي والقدرة على الاستمرار على المدى الطويل لبعض شركات التعدين المدرجة في البورصة لضغوط خطيرة.
مع أخذ هذه العوامل في الحسبان، لا أستبعد احتمال هبوط بيتكوين إلى نطاق أوائل الأربعين ألف دولار في أسوأ سيناريو أتوقعه.
هذا لا يعني أنني أتوقع حتمًا وصول بيتكوين إلى ذلك المستوى.
بل هو سيناريو هبوطي أضعه في الحسبان، على افتراض استمرار الشروط الثلاثة التي أوضحتها سابقًا وتدهور سيولة السوق أكثر.
4. لماذا أناقش هذا السيناريو الآن
دعوني أؤكد هذا مجددًا.
هذا هو السيناريو الأسوأ بالنسبة إليّ، وليس توقعًا أعتقد أن تحققه أمر مؤكد.
أنا أناقشه علنًا لأن ظروف السوق والبيانات الأساسية التي أراقبها حاليًا لا تبعث على التفاؤل ببساطة.
كما ذكرت سابقًا، لقد وضعت بالفعل معاييري وخطتي للعودة إلى السوق.
لكن وجود خطة للشراء ووجود سبب للشراء الآن أمران مختلفان تمامًا.
في ظل الظروف الحالية، وبدلًا من السماح لانتعاش الأسعار قصير الأجل بالتأثير في قراراتي، أعتزم تقييم السوق على مدى زمني أطول بكثير والحفاظ على مسافة كافية قبل اتخاذ أي خطوة.
حتى لو كانت بيتكوين قد بلغت قاعها السعري بالفعل، فقد يستغرق ظهور اتجاه صعودي مستدام وقتًا أطول بكثير من المتوقع في غياب التجميع الملحوظ.
وقد تثبت فترة التماسك الجانبي المطولة تلك أنها أشد إحباطًا وصعوبة من الناحية النفسية بكثير مما يتوقعه كثير من المستثمرين.
في هذه المرحلة، ما زلت لا أرى أن الهبوط الحالي يمثل فرصة تبرر الشراء المكثف.
على الأقل، ليس وفقًا لمعاييري الاستثمارية الخاصة.
فمجرد الانخفاض الكبير في السعر لا يشكل مبررًا كافيًا لدخول السوق.
ما أنتظره ليس مجرد انخفاض سعر بيتكوين.
بل أنتظر تحسنًا حقيقيًا في سيولة السوق وإشارات ملموسة على التجميع من كبار المشاركين في السوق.
آمل بصدق أن تبدأ سيولة السوق بالتعافي في أقرب وقت ممكن، وأن نبدأ برؤية إشارات واضحة على التجميع من الجهات الفاعلة الرئيسية التي تحرك هذا السوق.