
当"投什么都跌"成为常态,我才理解了定投和配置的深层含义
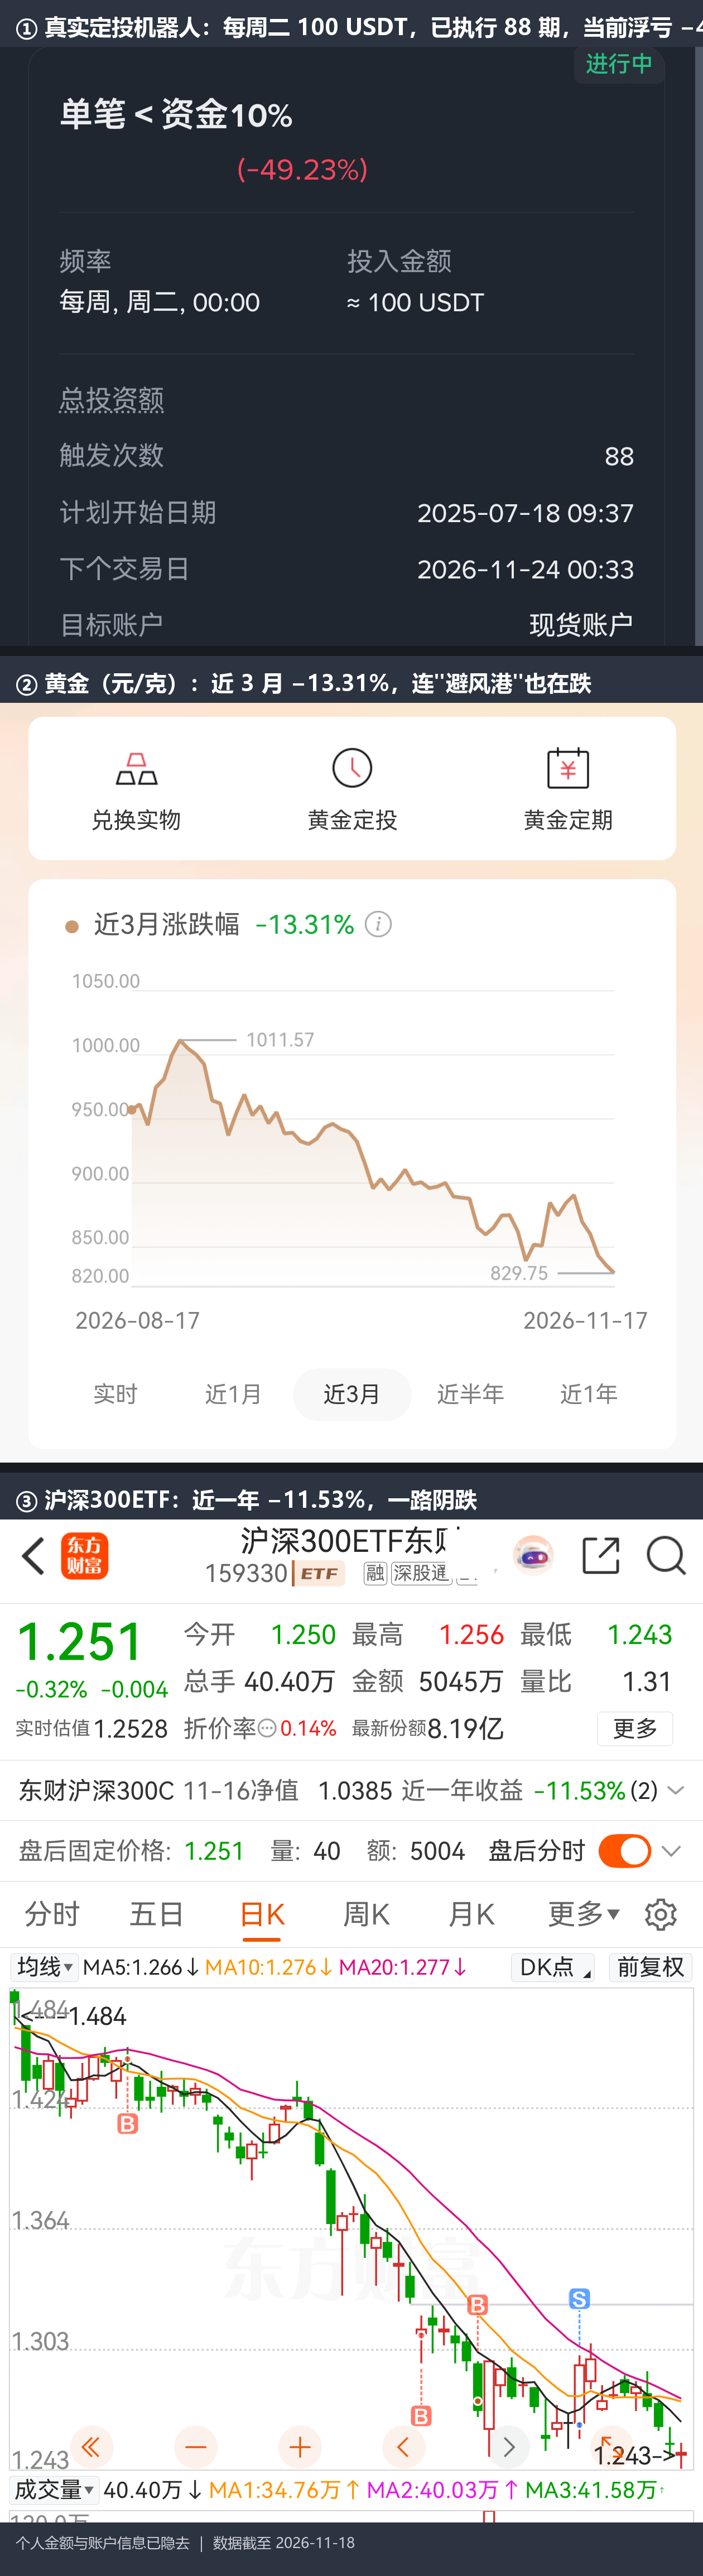
11 月的第二周,我打开三个账户:币圈的模拟盘浮亏 49%,沪深 300 跌回一年最低,可恶的是银行 R2 理财的净值都开始往下掉。买股票跌、买币跌、连"稳健"的理财也在跌——第一反应是"是不是我运气太差",第二反应才是我对“鸡蛋不放一个篮子”的理财配置理解有误:不是某一个资产出了问题,是定价的锚换了。过去十年我们习惯的那个"低利率、钱很便宜"的世界正在结束,而这套新规则,我显然还没学会。
为什么现在"投什么都跌"
说到底:这一轮下跌,不是资产变坏了,而是钱找到了一个更简单的去处——美国国债。
一、5% 的无风险收益,改变了所有东西
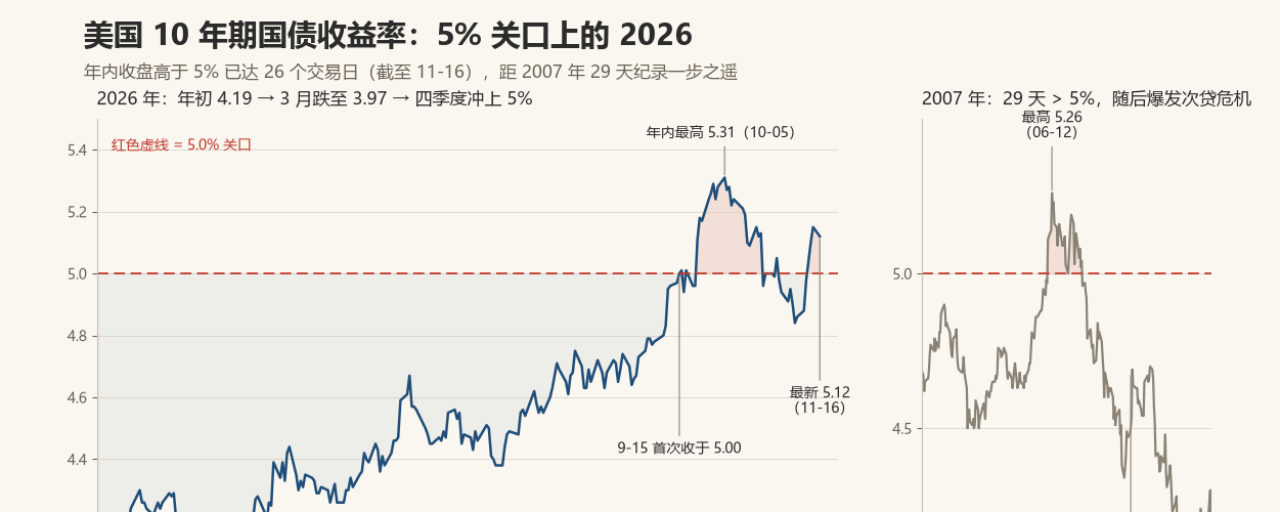
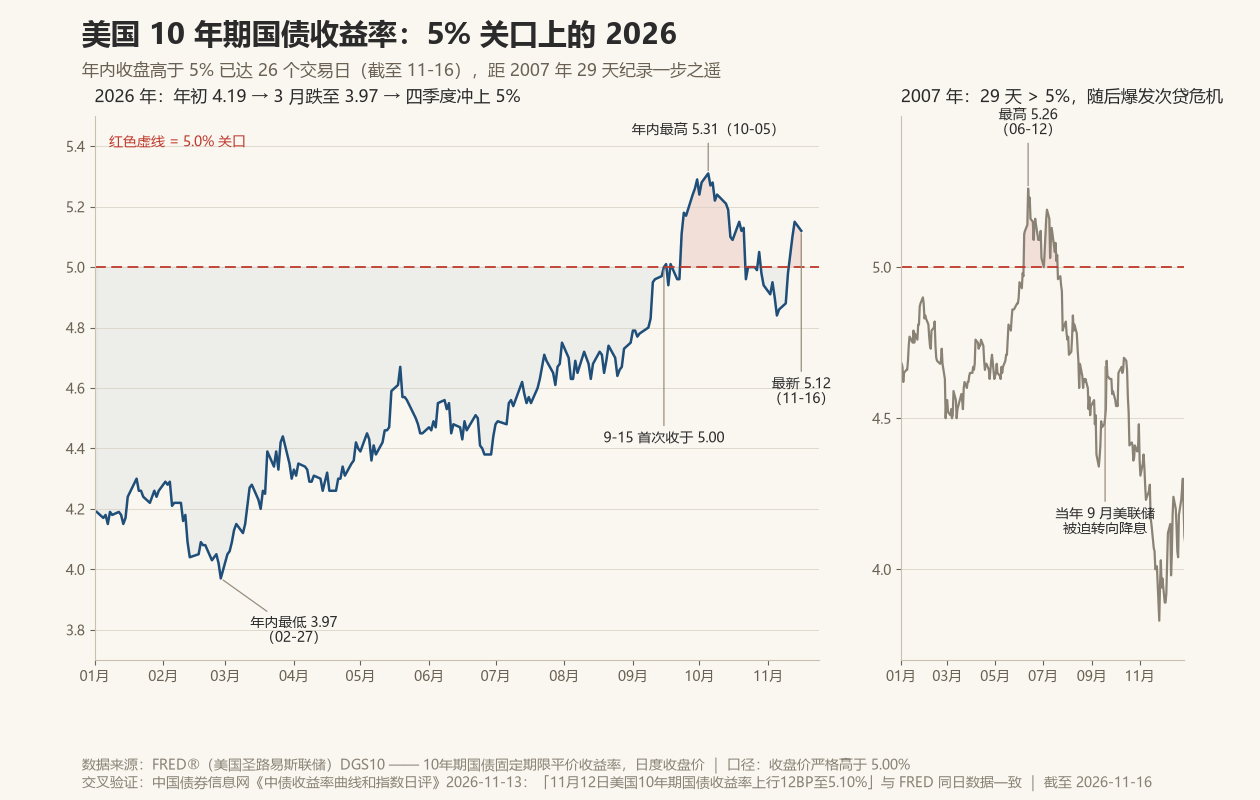
截至本周,美国 10 年期国债收益率在 5.10% 附近高位震荡。今年以来,它已经有 27 个交易日收在 5% 上方,距 2007 年创下的 29 天历史纪录只差两天;10 月 7 日盘中一度触及 5.36%,是 2002 年以来常规交易时段的最高点。30 年期抵押贷款利率自 9 月中旬起一直维持在 7% 以上。
更关键的是政策方向。10 月核心 CPI 环比上涨 0.3%,高于预期,市场对 12 月 9 日议息会议加息 25 个基点的定价已接近 100%,并把到 2027 年 9 月的累计加息预期从 50 个基点一口气上修到 80 个基点以上。美联储理事沃勒甚至公开表示,如果核心通胀继续以 0.3% 以上的水平运行,他会考虑一次加息 50 个基点。
资金是用脚投票的。今年以来,流入美国固收类共同基金和 ETF 的资金刷新历史最高纪录。一位基金经理的说法很直白:"债券正在重新找回它在资产配置中传统的防御属性。"
简单地说:以前买债是为了躲风险,现在买债本身就有不错的收益。
二、所有资产,都要和 5% 比一比
任何资产的价格,本质上是把它未来的现金流按某个利率折现回来。当无风险利率从 1% 涨到 5%,分母变大,所有资产的理论价格都要往下走——尤其是那些没有现金流、全靠"未来故事"定价的资产。
把#沪深300 摊开算一笔账:现在市盈率约 13 倍,意味着盈利收益率约 7.7%。减去 5% 的无风险收益,剩下的风险溢价只有 2.7 个百分点,而历史上这个差值通常在 4 到 6 个点之间。也就是说,现在的 A 股不是"便宜到闭眼买",而是相对国债的性价比被压到了低位。
比特币$BTC 更极端。它不产生任何现金流,价格完全由流动性和风险偏好决定,是所有资产里对利率最敏感的那一类。于是我们看到:
资产参照点现在变化
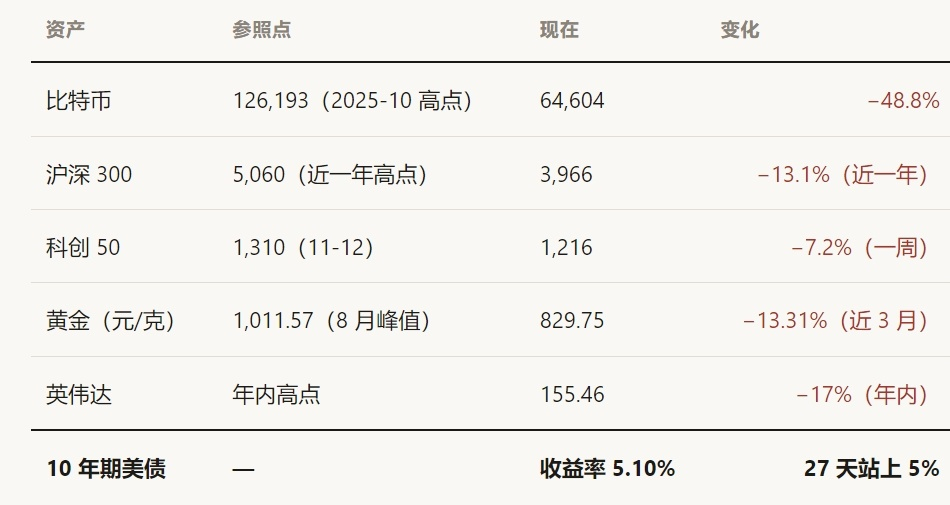
#英伟达Q3财报 的反差值得多看一眼:英伟达刚交出一份近乎完美的财报——单季营收 1,158 亿美元、同比翻倍,数据中心收入增长 110%,下季度指引 1,300 亿也超过预期。结果股价盘后只涨了 4%。在 5% 的世界里,好消息的定价权已经不在公司手里了。
所以"投什么都跌"不是错觉。在这个无风险收益 5% 的世界,对所有风险资产发起的重新定价。它不需要你判断哪家公司更好,只需要你持有5% 的国债。
什么都不用做,一年就有 5%。
当"什么都不做"能拿到 5%,那些需要讲故事、需要等待、需要信仰的资产,就得打折了。
三、2027年市场会怎样
如果5%美债持续下去,#黄金跌破200日均线进入熊市 ,短期似乎也不用期待什么扭转了。币圈那忽上忽下的高风险,大资金为何不选择确定性收益,靠散户能拉动币圈吗?显然不能!
但5%的美债也很显然是持续不了太久的,所以核心问题就是判断这个时间拐点。今年的我深有感触,不要只相信定投的笨办法,还要看清楚“买入时机”和“卖出时机”。