
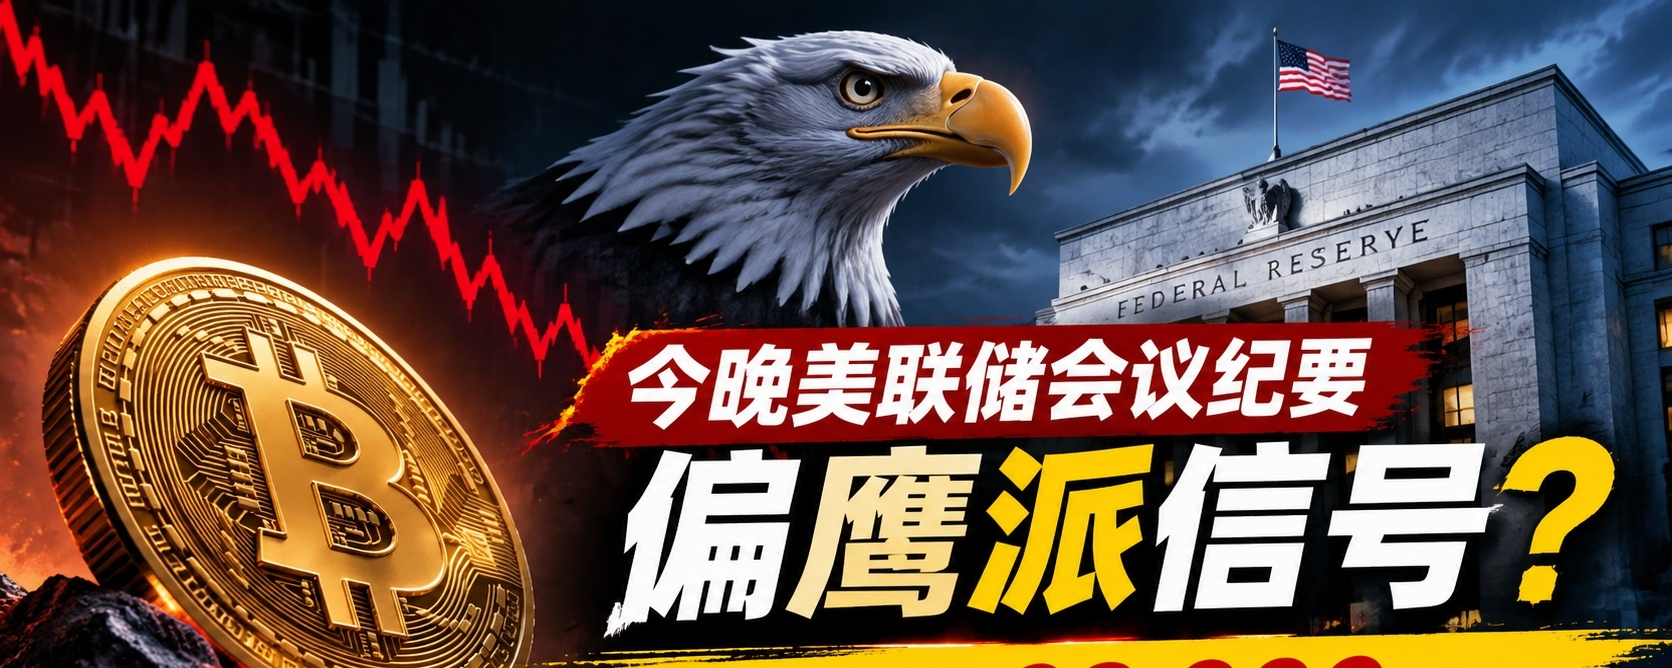
$BTC 目前在64,700美元附近震荡,$ETH 在1,800美元上方运行,近24小时都有小幅回升。不过,把时间拉长到一周,BTC和ETH仍然都下跌约11%至12%,市场情绪指数也只有22,处于“极度恐惧”区间。
今天真正值得关注的,不是这点反弹,而是资金有没有回来,以及美联储今晚会不会释放更鹰派的信号。
截至11月18日早间,CoinGecko综合报价显示:
BTC约64,757美元,近24小时上涨约0.4%,24小时波动区间约63,361至65,268美元。
ETH约1,819美元,近24小时上涨约0.4%,24小时波动区间约1,753至1,840美元。
但从过去一周的收盘数据看,BTC从11月10日的约73,721美元回落至11月17日的约64,889美元,跌幅接近12%;ETH同期从约2,050美元回落至约1,823美元,跌幅约11%。
这说明目前的上涨更像是下跌之后的短线修复,还没有足够证据证明趋势已经扭转。
我认为,接下来要观察的是反弹能否持续,而不是看到一两根阳线就急着判断底部已经出现。
机构资金方面,最新值得注意的是BTC和ETH现货ETF出现了不同方向。
根据Farside Investors数据,11月16日,美国现货BTC ETF净流入约790万美元,结束此前连续7个交易日的净流出。
但这次转正的规模并不大,其中贝莱德IBIT流入约7,650万美元,同时灰度GBTC流出约3,460万美元,其他基金也有不同程度的资金流出。
ETH方面则没有同步改善。11月16日,美国现货ETH ETF净流出约840万美元;而11月9日至13日的五个交易日累计净流出约3.989亿美元。
这里还有一个数据细节:Farside页面的11月17日ETF数据目前仍有多只基金尚未公布完整数字,因此暂时不把页面上的阶段性合计当作最终结果。
我的理解是:BTC ETF出现小幅净流入,是一个值得留意的变化,但还不能说明机构已经全面回归。ETH ETF持续承压,也说明资金并没有对整个加密市场形成一致的看多态度。
真正值得期待的,不是某一天突然转正,而是连续多个交易日出现稳定净流入。
三、美国经济数据与高利率预期,仍在影响风险资产
11月17日,美国公布了10月零售销售数据。
美国零售销售环比增长0.2%,低于9月的0.8%;剔除汽车后的零售销售增长0.6%。需要注意的是,人口普查局明确表示,整体0.2%的变化在统计上并不足以确认实际增长与零不同,而且这组数据没有扣除价格变化。
这份数据释放的是一个混合信号:消费整体有所放缓,但部分核心消费仍有韧性。
与此同时,路透报道,美元指数在11月17日回落约0.1%至103.44,但仍接近2025年4月以来的强势水平。市场对美联储12月加息的预期仍然存在。美国财政部公布的11月17日收益率数据中,10年期美债收益率约5.10%,2年期约4.80%。
这对加密市场并不是特别友好的组合。
美元暂时回落,可能给风险资产带来一点喘息空间;但如果市场继续预期利率维持高位甚至进一步上调,资金就很难迅速转向高波动资产。
四、今晚真正的观察重点:美联储会议纪要
根据美联储官方日历,11月18日下午2点将公布10月27日至28日FOMC会议纪要。
换算新加坡时间,是11月19日凌晨3点。
这份纪要不会带来新的利率决定,但会让市场进一步了解当时官员们对通胀、就业和未来利率路径的讨论。
我认为需要重点关注三个问题:
第一,官员对通胀持续偏高的担忧是否进一步增加。
第二,委员会内部对未来利率路径的分歧是否扩大。
第三,是否有更多官员倾向于维持紧缩立场,甚至支持进一步加息。
如果纪要比市场预期更鹰派,美元和美债收益率可能重新获得支撑,加密市场反弹就会面临压力。
反过来,如果纪要释放出没有预期中那么强硬的信号,短线风险偏好可能得到改善。
我的判断
今天的市场,不能简单理解为已经见底,也不能因为短线反弹就认定行情要重新启动。
目前有三个事实值得放在一起看:
BTC和ETH近24小时小幅回升,但过去一周跌幅仍然明显;BTC ETF出现小幅净流入,但ETH ETF仍然承压;美国经济数据表现不一,而利率预期依然偏紧。
这意味着市场正在等待新的方向信号。
我更倾向于把当前阶段看作下跌后的观察期。短线重点看BTC能否有效突破过去24小时约65,268美元的高点,同时留意63,361美元附近的24小时低位是否再次受到测试。这两个数字只是当前波动区间,并不代表已经确认的支撑和阻力。
今晚的美联储会议纪要,也可能成为短线波动的重要催化剂。
行情越不明朗,越要控制仓位、减少情绪化交易。没有明确方向的时候,保留主动权,比急着证明自己判断正确更重要。