$NVDA تجاوزت نتائج إنفيديا المالية التوقعات مجددًا، ولم تنتهِ بعد طفرة الحوسبة بالذكاء الاصطناعي، كما أن المخاطر نفسها لم تُزَل بعد
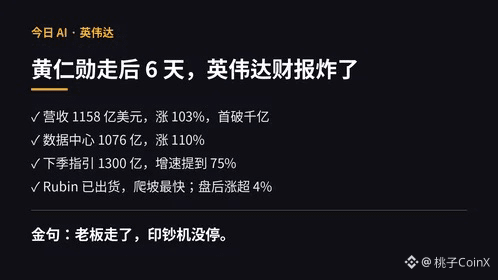
كانت نتائج إنفيديا المالية هذه المرة قوية جدًا بالفعل! بلغت إيرادات الربع الثالث 115.8 مليار دولار، بزيادة سنوية قدرها 103%؛ وبلغت إيرادات أعمال مراكز البيانات 107.6 مليار دولار، بزيادة سنوية قدرها 110%، فيما بلغ العائد المعدل للسهم 2.68 دولار. والأهم من ذلك، تتوقع الشركة أن تبلغ إيرادات الربع المقبل نحو 130 مليار دولار، ما يدل على أن الطلب على القدرة الحاسوبية للذكاء الاصطناعي ما زال يتصاعد
ما يستحق الاهتمام حقًا هو أن منصة Vera Rubin من الجيل التالي بدأت بالفعل في الشحن. لا تزال Blackwell تسهم في النتائج، وبدأت Rubin تسلّم الراية؛ وما زالت وتيرة تطوير منتجات إنفيديا سريعة جدًا
لن يقتصر الذكاء الاصطناعي مستقبلًا على روبوتات الدردشة، بل سيدخل أيضًا إلى المكاتب، والقيادة الذاتية، والروبوتات، والأنظمة الوكيلة. وكل هذه التطبيقات تحتاج إلى قدرة حاسوبية هائلة. وإنفيديا لا تبيع وحدات معالجة الرسوميات فحسب، بل منظومة متكاملة للبنية التحتية للذكاء الاصطناعي
لذلك أرى أن الفرص طويلة الأجل في قطاع الذكاء الاصطناعي لم تنتهِ إطلاقًا. وما يستحق المتابعة لاحقًا لا يقتصر على إنفيديا نفسها، بل يشمل أيضًا سلسلة الصناعة، مثل ذاكرة HBM والخوادم والوحدات الضوئية وإدارة التبريد والطاقة اللازمة لمراكز البيانات.
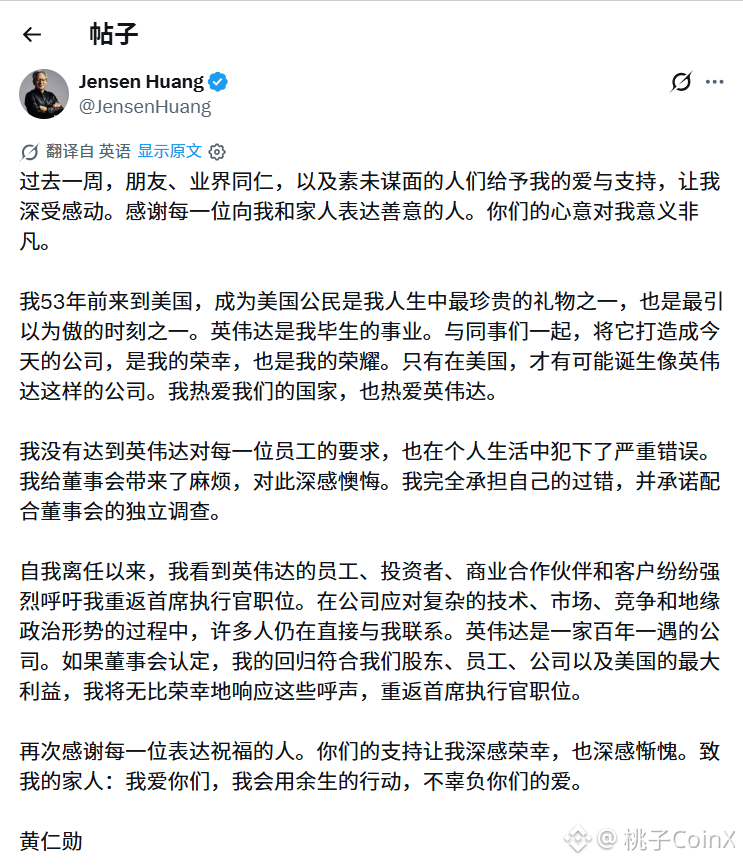
وبالطبع، ينبغي على المدى القصير الانتباه إلى الضبابية الناجمة عن انخفاض هامش الربح الإجمالي والتغييرات الإدارية.
ما زلت متفائلًا على المدى الطويل بشأن سلسلة صناعة الحوسبة بالذكاء الاصطناعي، ولا تزال إنفيديا الشركة الرائدة المحورية. وما دامت النفقات الرأسمالية العالمية على الذكاء الاصطناعي لم تتراجع بوضوح، فسيظل لهذا القطاع المزيد من القصص التي يمكن روايتها
لذا، ما زال خيار الشراء عند الانخفاض ممكنًا
كانت نتائج إنفيديا المالية هذه المرة قوية جدًا بالفعل! بلغت إيرادات الربع الثالث 115.8 مليار دولار، بزيادة سنوية قدرها 103%؛ وبلغت إيرادات أعمال مراكز البيانات 107.6 مليار دولار، بزيادة سنوية قدرها 110%، فيما بلغ العائد المعدل للسهم 2.68 دولار. والأهم من ذلك، تتوقع الشركة أن تبلغ إيرادات الربع المقبل نحو 130 مليار دولار، ما يدل على أن الطلب على القدرة الحاسوبية للذكاء الاصطناعي ما زال يتصاعد
ما يستحق الاهتمام حقًا هو أن منصة Vera Rubin من الجيل التالي بدأت بالفعل في الشحن. لا تزال Blackwell تسهم في النتائج، وبدأت Rubin تسلّم الراية؛ وما زالت وتيرة تطوير منتجات إنفيديا سريعة جدًا
لن يقتصر الذكاء الاصطناعي مستقبلًا على روبوتات الدردشة، بل سيدخل أيضًا إلى المكاتب، والقيادة الذاتية، والروبوتات، والأنظمة الوكيلة. وكل هذه التطبيقات تحتاج إلى قدرة حاسوبية هائلة. وإنفيديا لا تبيع وحدات معالجة الرسوميات فحسب، بل منظومة متكاملة للبنية التحتية للذكاء الاصطناعي
لذلك أرى أن الفرص طويلة الأجل في قطاع الذكاء الاصطناعي لم تنتهِ إطلاقًا. وما يستحق المتابعة لاحقًا لا يقتصر على إنفيديا نفسها، بل يشمل أيضًا سلسلة الصناعة، مثل ذاكرة HBM والخوادم والوحدات الضوئية وإدارة التبريد والطاقة اللازمة لمراكز البيانات.
وبالطبع، ينبغي على المدى القصير الانتباه إلى الضبابية الناجمة عن انخفاض هامش الربح الإجمالي والتغييرات الإدارية.
ما زلت متفائلًا على المدى الطويل بشأن سلسلة صناعة الحوسبة بالذكاء الاصطناعي، ولا تزال إنفيديا الشركة الرائدة المحورية. وما دامت النفقات الرأسمالية العالمية على الذكاء الاصطناعي لم تتراجع بوضوح، فسيظل لهذا القطاع المزيد من القصص التي يمكن روايتها
لذا، ما زال خيار الشراء عند الانخفاض ممكنًا