
الجميع يتحدث عن أن 93% من إيرادات إنفيديا تأتي من مراكز البيانات، وسأقول شيئًا قد لا يعجبكم: هذه بالضبط أكبر نقطة ضعف لديها!
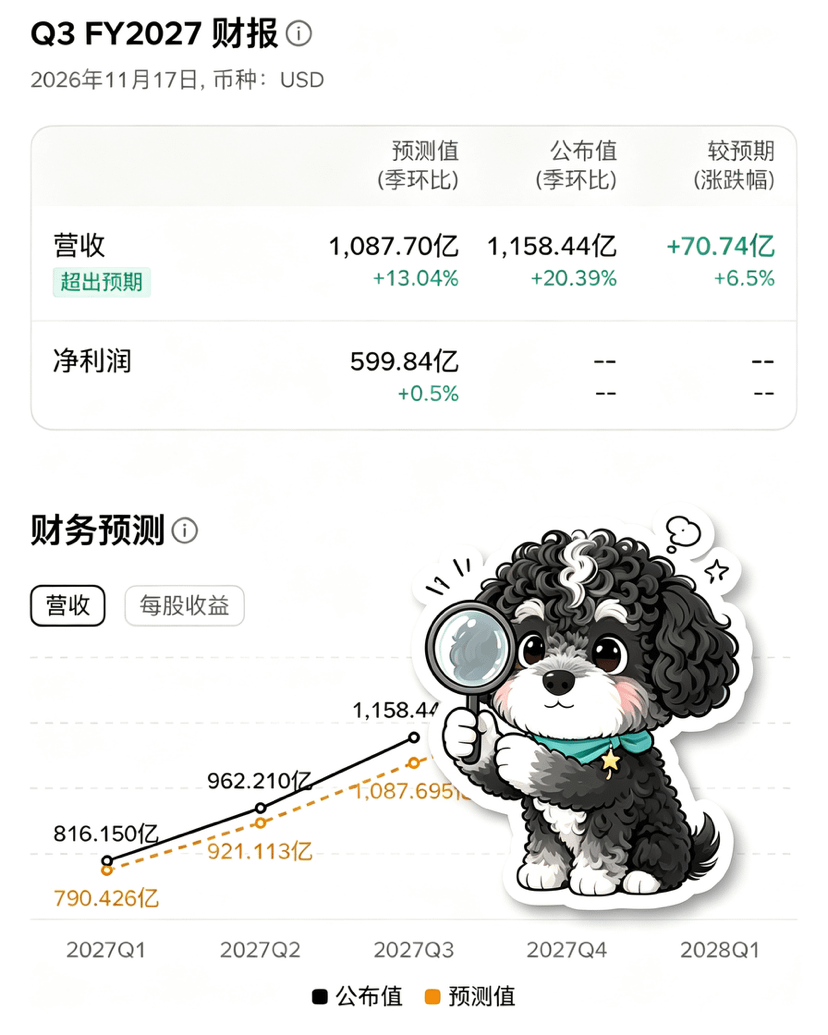
ما إن صدرت النتائج المالية حتى بدأ الجميع يقول إن الطلب على القدرة الحاسوبية لم يتباطأ، وإن سردية الذكاء الاصطناعي مستمرة.
الأرقام مذهلة فعلًا: بلغت إيرادات مراكز البيانات 107.6 مليار، أي 93% من الإجمالي، وتضاعفت على أساس سنوي. كما أن توجيهات الربع الرابع البالغة 130 مليارًا تجاوزت التوقعات.
لكن فكّروا في الأمر من زاوية أخرى:
عندما تتركز 93% من الإيرادات في نشاط واحد، فماذا يُسمى ذلك؟ إنه وضع كل البيض في سلة واحدة.
ومقابض هذه السلة في أيدي أربع أو خمس شركات سحابية.
من المتوقع أن يبلغ إجمالي إنفاقها الرأسمالي هذا العام 7300 مليار دولار، وقد يرتفع في 2027 إلى 1.3 تريليون.
لكن تدفقاتها النقدية الحرة لم تعد كافية؛ فالإنفاق الرأسمالي لدى غوغل وميتا يتجاوز التدفق النقدي التشغيلي، فيما بلغ التدفق النقدي الحر لدى أمازون خلال الاثني عشر شهرًا الماضية سالب 42.4 مليارًا.
من أين سيأتون بالمال؟ من إصدار السندات. أصدرت أكبر خمس شركات سحابية سندات بقيمة 121 مليار دولار العام الماضي، وما زالت تواصل ذلك هذا العام.
إذا تشددت ظروف التمويل، أو كان تحقيق الأرباح من تطبيقات الذكاء الاصطناعي أبطأ من المتوقع، فسيكون الإنفاق الرأسمالي لشركات الحوسبة السحابية أول ما يُخفض.
فماذا سيحدث حينها لالتزامات إنفيديا بتوريد منتجات بقيمة 390 مليارًا؟
وماذا عن سعة تصنيع الرقائق والتغليف التي جرى حجزها؟
أنا لا أراهن ضد إنفيديا. ما أقوله هو إن اعتماد 93% على مراكز البيانات يُسمى تركيزًا عندما يكون الطلب قويًا، لكنه يُسمى «مخاطر التركز» عندما يبدأ الطلب في الانعطاف.
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?
ما إن صدرت النتائج المالية حتى بدأ الجميع يقول إن الطلب على القدرة الحاسوبية لم يتباطأ، وإن سردية الذكاء الاصطناعي مستمرة.
الأرقام مذهلة فعلًا: بلغت إيرادات مراكز البيانات 107.6 مليار، أي 93% من الإجمالي، وتضاعفت على أساس سنوي. كما أن توجيهات الربع الرابع البالغة 130 مليارًا تجاوزت التوقعات.
لكن فكّروا في الأمر من زاوية أخرى:
عندما تتركز 93% من الإيرادات في نشاط واحد، فماذا يُسمى ذلك؟ إنه وضع كل البيض في سلة واحدة.
ومقابض هذه السلة في أيدي أربع أو خمس شركات سحابية.
من المتوقع أن يبلغ إجمالي إنفاقها الرأسمالي هذا العام 7300 مليار دولار، وقد يرتفع في 2027 إلى 1.3 تريليون.
لكن تدفقاتها النقدية الحرة لم تعد كافية؛ فالإنفاق الرأسمالي لدى غوغل وميتا يتجاوز التدفق النقدي التشغيلي، فيما بلغ التدفق النقدي الحر لدى أمازون خلال الاثني عشر شهرًا الماضية سالب 42.4 مليارًا.
من أين سيأتون بالمال؟ من إصدار السندات. أصدرت أكبر خمس شركات سحابية سندات بقيمة 121 مليار دولار العام الماضي، وما زالت تواصل ذلك هذا العام.
إذا تشددت ظروف التمويل، أو كان تحقيق الأرباح من تطبيقات الذكاء الاصطناعي أبطأ من المتوقع، فسيكون الإنفاق الرأسمالي لشركات الحوسبة السحابية أول ما يُخفض.
فماذا سيحدث حينها لالتزامات إنفيديا بتوريد منتجات بقيمة 390 مليارًا؟
وماذا عن سعة تصنيع الرقائق والتغليف التي جرى حجزها؟
أنا لا أراهن ضد إنفيديا. ما أقوله هو إن اعتماد 93% على مراكز البيانات يُسمى تركيزًا عندما يكون الطلب قويًا، لكنه يُسمى «مخاطر التركز» عندما يبدأ الطلب في الانعطاف.
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?