
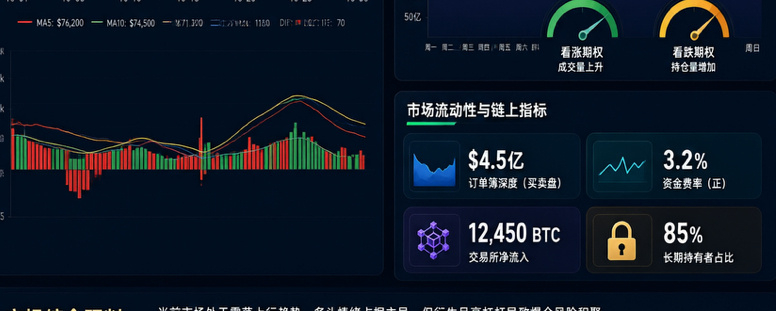
لنبدأ بأصدق صورة للوضع الراهن: يتأرجح سعر بيتكوين مرارًا قرب 64 ألف دولار، وسجّل نحو 64 ألف دولار في الساعات الأولى من 18 نوفمبر، فيما تراوح خلال 24 ساعة تقريبًا بين 63.3 ألفًا و65.5 ألف دولار. وظل مؤشر الخوف والطمع في سوق العملات المشفرة عالقًا لفترة طويلة ضمن نطاق «الخوف الشديد» عند 10–13. لكن في سوق المشتقات، يشهد نمط التصفية القسرية تحولًا يستحق اهتمامًا أكبر من حركة السعر نفسها: فبعد «إبادة أحادية الجانب للمراكز الطويلة» في 15 نوفمبر، تحوّل المشهد خلال اليومين الماضيين إلى حرب استنزاف «تُصفّى فيها المراكز الطويلة والقصيرة بنسب متقاربة».
الأرقام الواردة في نصك، «194 مليون دولار، و57% للمراكز الطويلة، و43% للمراكز القصيرة»، صحيحة من حيث الاتجاه، لكنها تحتاج إلى تحديث وتصحيح: وفقًا لأحدث البيانات المتاحة، تراوح إجمالي التصفية القسرية في السوق خلال الساعات الأربع والعشرين الماضية بين نحو 190 و310 ملايين دولار (مع اختلاف كبير بين المنصات في منهجية الإحصاء)، وبلغت قيمة تصفية المراكز الطويلة نحو 153 مليون دولار، مقابل 128 مليونًا للمراكز القصيرة، أي إن النسب باتت متقاربة جدًا. وقبل ثلاثة أيام فقط، وتحديدًا في 15 نوفمبر، بلغت التصفية خلال 24 ساعة ما بين 1.97 و2.12 مليار دولار، وكانت حصة المراكز الطويلة تتجاوز 90%. وما حدث في الانتقال من «أكثر من 90% للمراكز الطويلة» إلى «توازن بين المراكز الطويلة والقصيرة» هو مفتاح فهم حركة السوق الحالية.
أولًا، لنوضح سلسلة الأسباب والنتائج وراء هذا الهبوط
هذا الهبوط ليس حدثًا معزولًا داخل سوق العملات المشفرة، بل هو سلسلة متكاملة تنتقل من الاقتصاد الكلي إلى الرافعة المالية.
الحلقة الأولى هي أسعار الفائدة. ارتفع مؤشر أسعار المستهلك الأمريكي لشهر أكتوبر بنسبة 0.4% على أساس شهري، وارتفع المؤشر الأساسي بنسبة 0.3%، وكلاهما تجاوز التوقعات. وسرعان ما رفع السوق احتمال زيادة الفائدة بمقدار 25 نقطة أساس في ديسمبر إلى ما يقارب 89%، بل بدأ يسعّر احتمالًا بنحو 11% لزيادة قدرها 50 نقطة أساس. وارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5.15%. وصرحت شركة صناعة السوق Wintermute صراحةً بأنه في «بيئة تداول تهيمن عليها أسعار الفائدة»، أصبحت بيتكوين، بوصفها أصلًا لا يدر عائدًا، وسيلة التمويل التي يجري بيعها أولًا. وحدد فريق التداول خارج البورصة لديها هدفًا هبوطيًا في نطاق 50 ألف دولار، مع التركيز على 62 ألفًا و60 ألفًا في الطريق إليه.
الحلقة الثانية هي السيولة. سجلت صناديق بيتكوين المتداولة الفورية في الولايات المتحدة صافي تدفقات خارجة لسبعة أيام تداول متتالية بين 5 و13 نوفمبر، بإجمالي يقارب 1.91 مليار دولار. ووفقًا لإحصاءات Wintermute، بلغ صافي التدفقات الخارجة التراكمي من صناديق بيتكوين المتداولة الفورية نحو 1.9 مليار دولار منذ بداية 2026، مقارنة بصافي تدفقات داخلة بلغ نحو 21 مليار دولار في 2025، ما يعني أن محرك تدفق الأموال الإضافية قد خمد بوضوح. كما أظهرت أبحاث Coinbase انخفاض معروض العملات المستقرة الرئيسية بنحو 11.5 مليار دولار خلال الثلاثين يومًا الماضية، ما يشير إلى أن «السيولة المتاحة» داخل السوق نفسها آخذة في الانكماش.
الحلقة الثالثة هي كسر المستويات الفنية والتصفية المتسلسلة بسبب الرافعة المالية. هبطت بيتكوين دون متوسطها المتحرك لـ200 يوم، عند نحو 73 ألف دولار، ما أدى إلى تصفيات متتابعة. ووصف Rich Rosenblum، الشريك المؤسس لشركة GSR، هذا الهبوط بأنه «هبوط فني»؛ والأهم أن متوسط 200 أسبوع، عند نحو 68 ألف دولار، كُسر بوضوح، فتحول خط الدعم الذي كان يُعد شريانًا للحياة إلى مقاومة فوق السعر. ومنذ 21 أكتوبر، تراجعت بيتكوين بنحو 25% إجمالًا، وهبطت ستة أسابيع متتالية، فيما تجاوز تراجعها منذ بداية العام 26%.
الحلقة الرابعة هي تآكل الثقة. تعرضت Binance في 30 أكتوبر لسرقة من محفظة ساخنة بقيمة تقارب 6.34 مليار دولار. ورغم إعلان المنصة لاحقًا أنها عوضت بالكامل الأصول المتضررة، وتجميد السلطات الأمريكية والقطاع الخاص نحو 2.7 مليار دولار من المبلغ، سُجلت تدفقات خارجة صافية بمليارات الدولارات في فترة وجيزة بعد استئناف السحب، وخفضت المؤسسات عمومًا انكشافها على الحفظ المركزي. وإلى جانب ذلك، فإن تراجع سهم Nvidia بنسبة 4.1% في يوم واحد وهبوط مؤشر Nasdaq بنسبة 2.49%، ضمن الترابط بين الأصول عالية المخاطر في قطاع التكنولوجيا، قد ضاعفا من الأثر السلبي لتشارك الذكاء الاصطناعي والعملات المشفرة في مجموعة الأموال نفسها المخصصة للمخاطر.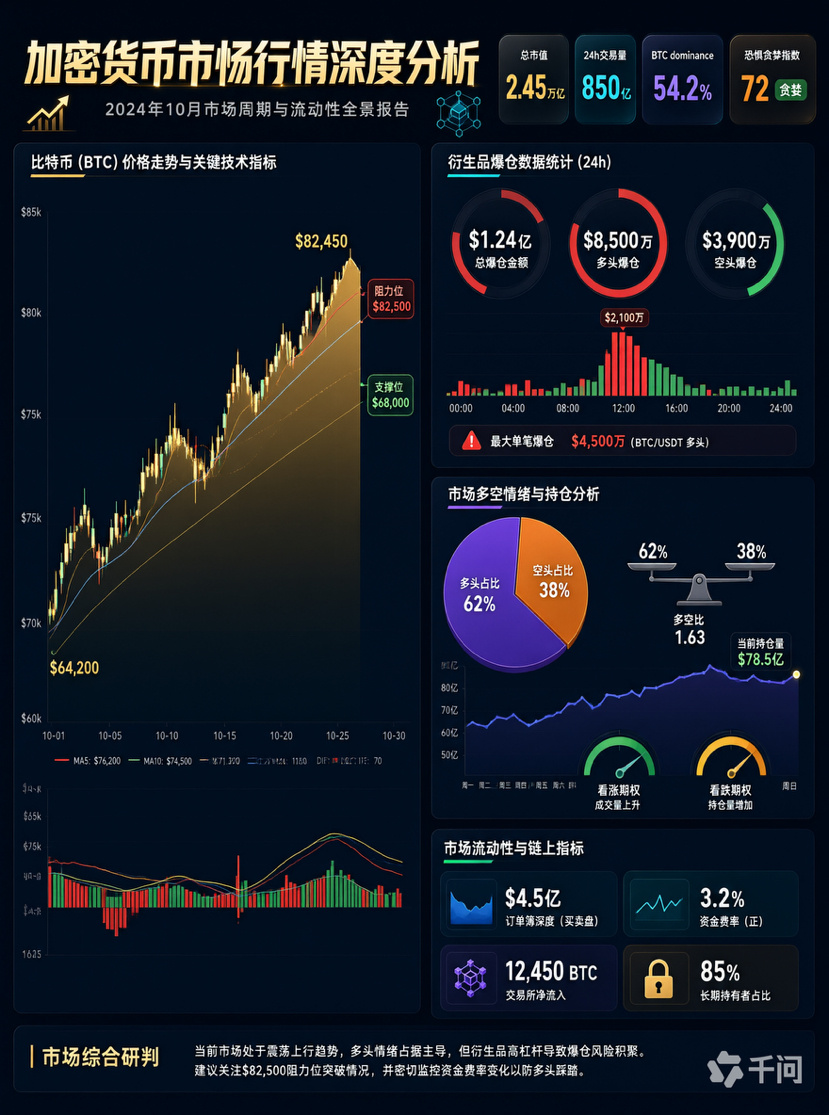
ثانيًا، أهم ثلاث دلالات فعلية في بيانات التصفية
أولًا، جرت بالفعل تصفية قدر كبير من الرافعة المالية، وهذا ليس أمرًا سيئًا.
يتضح ذلك جليًا عند استعراض تقويم تصفيات الثلاثين يومًا: في 15 نوفمبر، بلغت تصفيات مراكز الشراء 1.274 مليار دولار، ومراكز البيع 274 مليونًا؛ وفي 16 نوفمبر، تراجعت إلى 145 مليونًا للشراء و105 ملايين للبيع؛ وفي 17 نوفمبر، انخفضت أكثر إلى 64.06 مليونًا للشراء و23.89 مليونًا للبيع. وتراجع حجم المراكز المفتوحة في العقود بالتوازي؛ فحتى 18 نوفمبر، بلغ حجم مراكز عقود BTC المفتوحة على مستوى السوق نحو 41.12 مليار دولار، ولم تتجاوز نسبة المراكز المفتوحة إلى القيمة السوقية 3.19%، وهي نسبة تقع قرب أدنى 11% من مستويات العام الماضي. وهذا يعني أن حجم الأموال ذات الرافعة المالية أصبح منخفضًا جدًا مقارنة بالسوق الفورية، وأن «وقود» المشتقات بات أنظف بكثير مما كان عليه قبل شهر. كما عاد معدل التمويل إلى مستوى محايد يميل قليلًا إلى الإيجابية (نحو +0.0041% لكل 8 ساعات، مرجحًا بحجم مراكز BTC المفتوحة)، من دون ازدحام شديد في مراكز الشراء أو البيع.
ثانيًا، مقولة «تجاوزت تصفيات العملات البديلة إجمالي تصفيات BTC وETH» لا تصح وفق أحدث البيانات.
في قائمة تصفيات العملات خلال 24 ساعة مؤخرًا، بلغت تصفيات BTC نحو 59.4 مليون دولار وETH نحو 65.26 مليونًا، وظلتا اللاعبَين الأبرز بفارق كبير، فيما تراوحت تصفيات العملات الأخرى بين بضعة ملايين وعشرات الملايين من الدولارات. وفي إحصاء آخر، بلغت تصفيات BTC نحو 90.27 مليونًا وETH نحو 65.85 مليونًا، وتصدرتا القائمة أيضًا. لذا فالصياغة الأدق هي أن مخاطر العملات البديلة لا تكمن في «أكبر إجمالي للتصفيات»، بل في «أكبر تأثير تدميري على الأسعار مقابل المبلغ نفسه». فعمق دفاتر أوامر العقود الدائمة للعملات ذات القيمة السوقية الصغيرة ضحل، وقد تؤدي صفقة سوقية بقيمة بضعة ملايين من الدولارات إلى فتيل سفلي طويل. كما تنحرف معدلات تمويلها كثيرًا نحو مستويات متطرفة؛ إذ قد تصل المعدلات السنوية التي يدفعها بائعو بعض العملات الصغيرة إلى مئات النسب المئوية، أو حتى آلافها. وهذا يدل على ازدحام شديد في المراهنات أحادية الاتجاه، ما يجعل التحركات السعرية الخاطفة شبه حتمية. وظل مؤشر موسم العملات البديلة طويلًا قرب 38–39، بعيدًا جدًا عن عتبة 75، فيما بلغت هيمنة بيتكوين نحو 60%. وما زال السوق في جوهره «موسم بيتكوين» لا «موسم العملات البديلة»؛ لذا فإن استخدام رافعة مالية عالية على العملات البديلة ضمن هذا الهيكل أشبه بالقفز في مياه ضحلة.
ثالثًا، تقارب تصفيات مراكز الشراء والبيع مناصفةً لا يعني أن «كبار اللاعبين يربحون من الطرفين»، بل يعني أن السوق دخلت حالة استنزاف بسبب ضعف السيولة.
أفضّل تفسيرًا أقل ميلًا إلى نظريات المؤامرة، لكنه أقرب إلى الواقع: عندما تختفي مشتريات صناديق ETF، وينكمش معروض العملات المستقرة، ويتحول صناع السوق جميعًا إلى وضع الدفاع، يصبح دفتر الأوامر ضحلًا وتزداد حساسية الأسعار للمبلغ نفسه من الأموال؛ عندئذٍ تُفعّل بالتناوب أوامر وقف الخسارة والتصفية لدى المشترين والبائعين. وفسرت Wintermute بوضوح الارتداد الأخير بأنه «تغطية لمراكز البيع ناجمة عن جني الأرباح»، لا دخول أموال جديدة، ورأت أن الخفض العنيف للرافعة المالية لا يعني اكتمال تكوين القاع. بعبارة أخرى، فإن تصفية الطرفين نتيجة «غياب الاتجاه وغياب الأموال الإضافية»، لا استهداف متداول بعينه لصغار المستثمرين. وهذا فارق مهم في الفهم: التفسير الأول يقتضي خفض وتيرة التداول وانتظار تشكل هيكل واضح؛ أما الثاني فقد يغريك بمواصلة فتح الصفقات «لاقتناص التحركات الخاطفة»، وغالبًا ما يكون هذا الطريق هو ما يؤدي إلى تبخر رأس المال.
ثالثًا، آرائي الأساسية الثلاث
الرأي الأول: العامل الحاسم في تسعير هذه الموجة هو الاقتصاد الكلي، لا العوامل الداخلية لسوق العملات المشفرة.
تحدد توقعات رفع الفائدة وعوائد سندات الخزانة الأمريكية والإنفاق الرأسمالي على الذكاء الاصطناعي وتقلبات أسهم التكنولوجيا، مجتمعةً، السقف التقييمي للأصول عالية المخاطر. لذلك، فإن أي تقييم يعتمد على الرسوم البيانية وحدها أو بيانات التصفية وحدها يفتقر إلى أهم المتغيرات التفسيرية. وحتى اجتماع اللجنة الفيدرالية للسوق المفتوحة في 8–9 ديسمبر، من المرجح أن يظل السوق في نطاق متذبذب يتسم بـ«الارتداد ثم التراجع»، لا أن يدخل اتجاهًا أحاديًا سلسًا.
الرأي الثاني: تصفية الرافعة المالية لا تعني تكوّن القاع، والتأكيد بعد تحرك السعر أهم من محاولة اقتناص القاع مسبقًا.
لم تكن الحالات التي يستمر فيها الهبوط بعد «تصفيات ضخمة» نادرة تاريخيًا. أما مجموعة الإشارات الأكثر موثوقية حاليًا فهي: أن يستعيد السعر ويثبت فوق 68 ألف دولار على الرسم اليومي (متوسط 200 أسبوع) + أن تعود تدفقات ETF الفورية الصافية إلى الإيجابية بشكل مستمر في الفترة نفسها + أن يستقر معدل التمويل في النطاق الإيجابي. وهذا تحديدًا ما تعتبره Wintermute شرطًا لإنهاء الوضع الدفاعي: «إغلاق يومي فوق 68 ألف دولار مع صافي تدفقات داخلة إلى ETF في اليوم نفسه». أما محللو Nansen فيرون أن نطاق 60 ألفًا إلى 62.6 ألف دولار يشكل اختبارًا حاسمًا خلال الأسابيع المقبلة، ويعتبرون استعادة متوسط 200 يوم (نحو 73 ألف دولار) أول إشارة إلى انتهاء ضغط البيع. وقبل ظهور هذه الشروط، لا يعد اقتناص القاع سوى رهان احتمالي، لا اتباعًا للاتجاه.
الرأي الثالث: توجد مستويات مرجعية واضحة للمساحة المحتملة للهبوط، لكنها لا تعني أن السعر «سيصل إليها حتمًا».
المستويات المرجعية أدناه، بالترتيب، هي: قاع نهاية الأسبوع عند نحو 62 ألف دولار، ومنطقة كثافة عقود خيارات البيع عند 60 ألف دولار في Deribit، حيث تبلغ المراكز المفتوحة نحو 900 مليون دولار، ثم منطقة القاع السنوي الأدنى (إذ سُجل مستوى يقارب 57.7 ألف دولار في يوليو). أما المستويات المرجعية الأعلى فهي متوسط 200 أسبوع عند 68 ألف دولار، ثم متوسط 200 يوم عند 73 ألف دولار. تجدر الإشارة إلى أن هذه «مستويات للمراقبة» وليست «مستويات مضمونة»؛ فقد تجذب منطقة كثافة الخيارات السعر إليها، لكنها قد تُخترق مباشرةً أيضًا بفعل حدث ما.
رابعًا، استراتيجية تداول قابلة للتنفيذ (بحسب درجات تقبل المخاطر)
إذا كنت تحتفظ بأصول فورية من دون استخدام الرافعة المالية:
المهمة الأساسية في هذه المرحلة ليست «اقتناص أدنى سعر»، بل ضبط وتيرة الشراء. يمكنك تحويل خطتك إلى قواعد مكتوبة: ابدأ بالشراء على دفعات في نطاق 62–60 ألف دولار، وزد وتيرة الشراء قرب 58 ألفًا، مع ترك فارق سعري كافٍ بين كل دفعة وأخرى (مثلًا 5%–8%). وحدد بوضوح أنه «إذا استقر السعر فوق 68 ألف دولار على الرسم اليومي واستمرت التدفقات الصافية الداخلة إلى ETF، فسأتحول إلى إضافة المراكز مع تأكيد الاتجاه». واجعل تدفقات ETF أداة للتحقق أيضًا: ففي 16 نوفمبر، أنهت صناديق بيتكوين المتداولة الفورية سلسلة من 7 أيام متتالية من التدفقات الخارجة، وسجلت صافي تدفقات داخلة بنحو 7.9 ملايين دولار. وأسهم صندوق IBIT التابع لشركة BlackRock بنحو 76.5 مليون دولار، لكن عمليات الاسترداد من GBTC وFBTC عوضت ذلك إلى حد كبير. فالتحول إلى الإيجابية ليوم واحد لا يعدو كونه وقفًا للنزيف؛ ولا يمكن القول إن الطلب عاد إلا بعد تدفقات داخلة لثلاثة إلى خمسة أيام متتالية على الأقل.
إذا كنت تتداول العقود:
1) خفض الرافعة المالية قيد صارم. في بيئة تقع فيها نسبة المراكز المفتوحة إلى القيمة السوقية عند مستوى منخفض مقارنة بالعام الماضي، بينما تظل التقلبات حادة، يُنصح بألا تتجاوز الرافعة المالية 3–5 أضعاف. وينبغي تحديد حجم المراكز انطلاقًا من قاعدة «ألا يتجاوز الحد الأقصى للتراجع في الحساب 2%–3% من إجمالي الأموال»، بدلًا من البدء بتقدير الأرباح التي تريد تحقيقها.
2) تجنب الفترات عالية المخاطر. تكون السيولة في أدنى مستوياتها واحتمالات التحركات السعرية الخاطفة في أعلى مستوياتها قبيل بيانات التضخم الأمريكية، وتصريحات مسؤولي اللجنة الفيدرالية للسوق المفتوحة، وإعلانات أرباح شركات التكنولوجيا الأمريكية العملاقة (ولا سيما Nvidia) وبعدها. ومن الأفضل البقاء خارج السوق وانتظار صدور البيانات.
3) أبعد أوامر وقف الخسارة عن مناطق تركز التصفية. ضع وقف الخسارة «خارج» مناطق تركز الخيارات والتصفيات مثل 60 ألفًا و62 ألف دولار، بدلًا من وضعه بمحاذاة الأرقام الصحيحة مباشرةً. وأعطِ الأولوية لأوامر الحد لتجنب الانزلاق السعري الناتج عن أوامر السوق خلال فترات ضعف السيولة.
4) ابتعد عن العقود الدائمة للعملات الصغيرة. معدل تمويل متطرف + عمق ضحل = تصفية ساحقة للطرفين. وحتى إذا كان تقديرك للاتجاه صحيحًا، فمن السهل أن تخسر الهامش أولًا بسبب حركة سعرية خاطفة.
5) خفّض وتيرة التداول. خلال فترات التذبذب التي تشهد تصفية مراكز الشراء والبيع على حد سواء، تستنزف تكاليف التداول والانزلاق السعري معظم الأرباح النظرية؛ لذا فإن «التداول الأقل» بحد ذاته ذو قيمة متوقعة إيجابية.
إذا كنت بحاجة إلى قائمة متابعة (مرتبة حسب الأهمية):
هل تستمر التدفقات الصافية اليومية إلى صناديق بيتكوين المتداولة الفورية؛ وهل يمكن لمعدل تمويل BTC أن يعود إلى الإيجابية بثبات، وأن يرتفع حجم المراكز المفتوحة مع صعود السعر؛ وهل يتوقف إجمالي المعروض من العملات المستقرة عن الانكماش ويبدأ بالتعافي (بما يعكس السيولة الداخلية)؛ وما حجم التغيير في اجتماع اللجنة الفيدرالية للسوق المفتوحة في ديسمبر وصياغة بيانها، وما نتائج بيانات نفقات الاستهلاك الشخصي والتوظيف لشهر نوفمبر؛ وهل يمكن لعائد سندات الخزانة الأمريكية لأجل 10 سنوات أن يتراجع من قرب 5.15%؛ وما آخر تطورات حوادث أمن منصات التداول والحفظ؟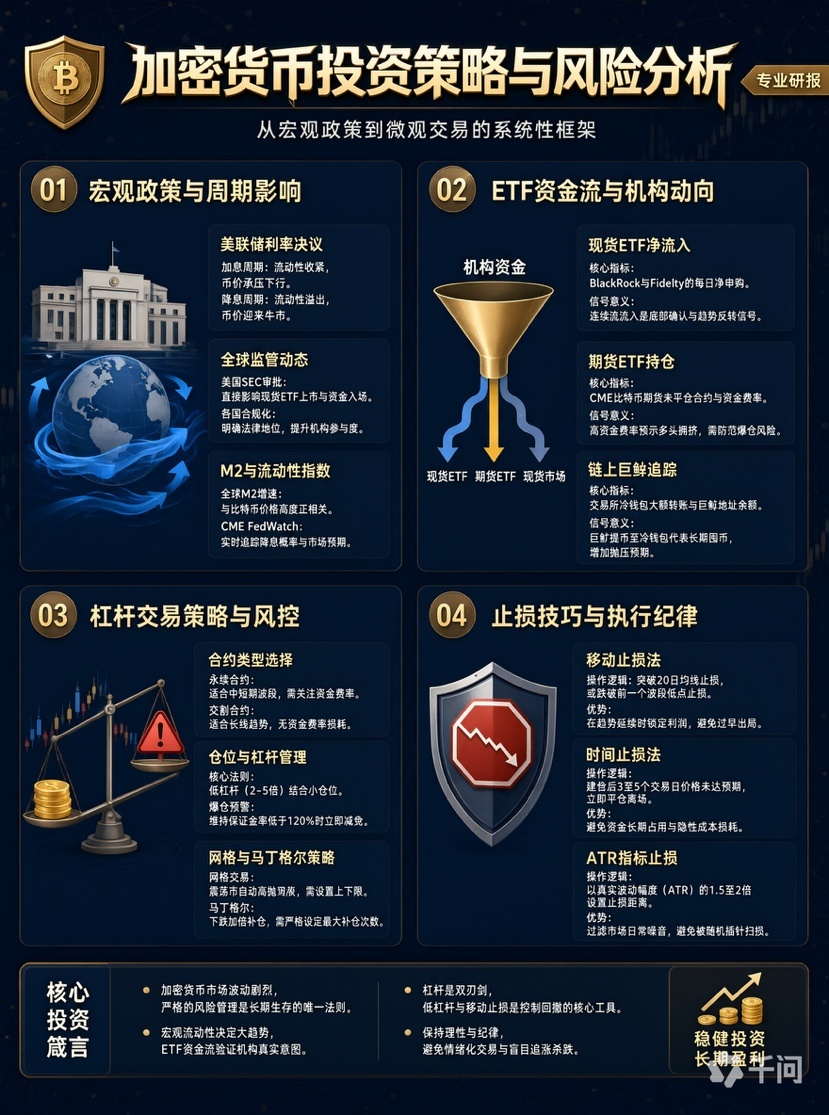
خامسًا، تحليل المخاطر: يجب إدراج هذه المخاطر الخمسة في خطة التداول
مخاطر السياسات الاقتصادية الكلية (الأكبر حاليًا). إذا كان حجم رفع الفائدة في ديسمبر أو التوجيهات اللاحقة يميل إلى التشدد (بل وحتى في سيناريو متطرف برفع 50 نقطة أساس)، فسترتفع تكلفة الفرصة البديلة للأصول التي لا تدر عائدًا، وقد يُخترق الدعم قرب مستوى 60 ألفًا مباشرةً بفعل الأحداث.
مخاطر السيولة وهيكل التمويل. إن اجتماع ضعف الطلب على صناديق ETF، وانكماش العملات المستقرة، وتراجع مشتريات شركات احتياطيات الأصول الرقمية (DAT)، سيجعل أي ارتداد يفتقر إلى الطلب الداعم؛ ولا تكفي عودة صافي تدفقات ETF إلى الإيجابية ليوم واحد لتغيير هذا التقييم.
مخاطر المنصات والحفظ. توضح حادثة سرقة العملات من Binance أنه حتى مع تعويض المنصة للمتضررين، فإن ازدحام السحوبات خلال فترة التعافي، وتفاوت مستويات السيولة، وخصم الثقة، تظل عوامل تؤثر بصورة غير مباشرة في الأسعار وجودة التنفيذ. ينبغي توزيع حفظ الأموال الكبيرة، وإعطاء الأولوية للمحافظ الباردة ولجهات الحفظ المتوافقة مع الأنظمة.
مخاطر منهجية البيانات. تختلف نتائج مزودي البيانات اختلافًا كبيرًا في إحصاءات «التصفيات خلال 24 ساعة» (إذ تتراوح في الفترة نفسها بين نحو 190 مليونًا و310 ملايين دولار). وقد يؤدي اختلاف نطاق تغطية منصات التداول، وما إذا كانت العقود الدائمة في DeFi مشمولة، وما إذا كان الحساب يجري وفق السعر المرجعي، إلى انحراف النتائج. تعاملوا مع بيانات التصفية بوصفها «مقياسًا تقريبيًا للمزاج وشدة الرافعة المالية»، لا خريطة عمليات دقيقة.
مخاطر التنظيم والامتثال (يجب أخذها على محمل الجد). يجب التوضيح أن العملات الافتراضية مثل بيتكوين ليست صادرة عن السلطات النقدية ولا تتمتع بصفة النقد القانوني؛ وقد أكدت الجهات التنظيمية المحلية مرارًا أن ممارسة الأنشطة التجارية المرتبطة بالعملات الافتراضية داخل البلاد تُعد نشاطًا ماليًا غير قانوني ومحظورة حظرًا صارمًا. يقتصر هذا المقال على مناقشة معلومات عن هيكل السوق والمخاطر، ولا يشكل أي نصيحة استثمارية أو توجيهًا للتداول، كما أنه لا يشجع على أي سلوك يخالف القوانين واللوائح المعمول بها في مكان إقامة القارئ.
أقسى ما في هذه الموجة ليس عمق الهبوط، بل إنها أسقطت مراكز الشراء أولًا بهبوط أحادي الاتجاه حاد، ثم استنزفت الصبر بتذبذب ثنائي الاتجاه بلا اتجاه واضح. تصفية الرافعة المالية أمر جيد، لكن السوق لا يبقى بعد ذلك سوى في حالة استنزاف إذا لم تدخل أموال جديدة. بالنسبة إلى الغالبية العظمى، فإن الخطوة الأثمن الآن ليست «فتح صفقة أخرى لاستعادة الخسائر»، بل خفض الرافعة المالية، وتدوين قواعد تحديد حجم المراكز، واعتماد تدفقات ETF ومستوى 68 ألف دولار، وهو متوسط 200 أسبوع، بوصفهما إشارتي التأكيد الوحيدتين، ثم الانتظار.
الناجون هم من ستتاح لهم فرصة الجولة التالية. قد تبدو هذه العبارة كلامًا تحفيزيًا مبتذلًا، لكنها في سوق لا يزال قادرًا على تبخير 200 إلى 300 مليون دولار من الهامش خلال 24 ساعة، هي في الواقع الاستراتيجية الوحيدة القابلة للتنفيذ.#英伟达财报超预期AI云股盘后上涨 #本周财报与宏观事件密集,市场再迎波动考验 #Anthropic上市倒计时,AI投资热度迎来检验 #黄仁勋能否复任CEO?英伟达董事会:暂不考虑 #KOSPI跌2.59%创2月以来最低收盘 $BTC


