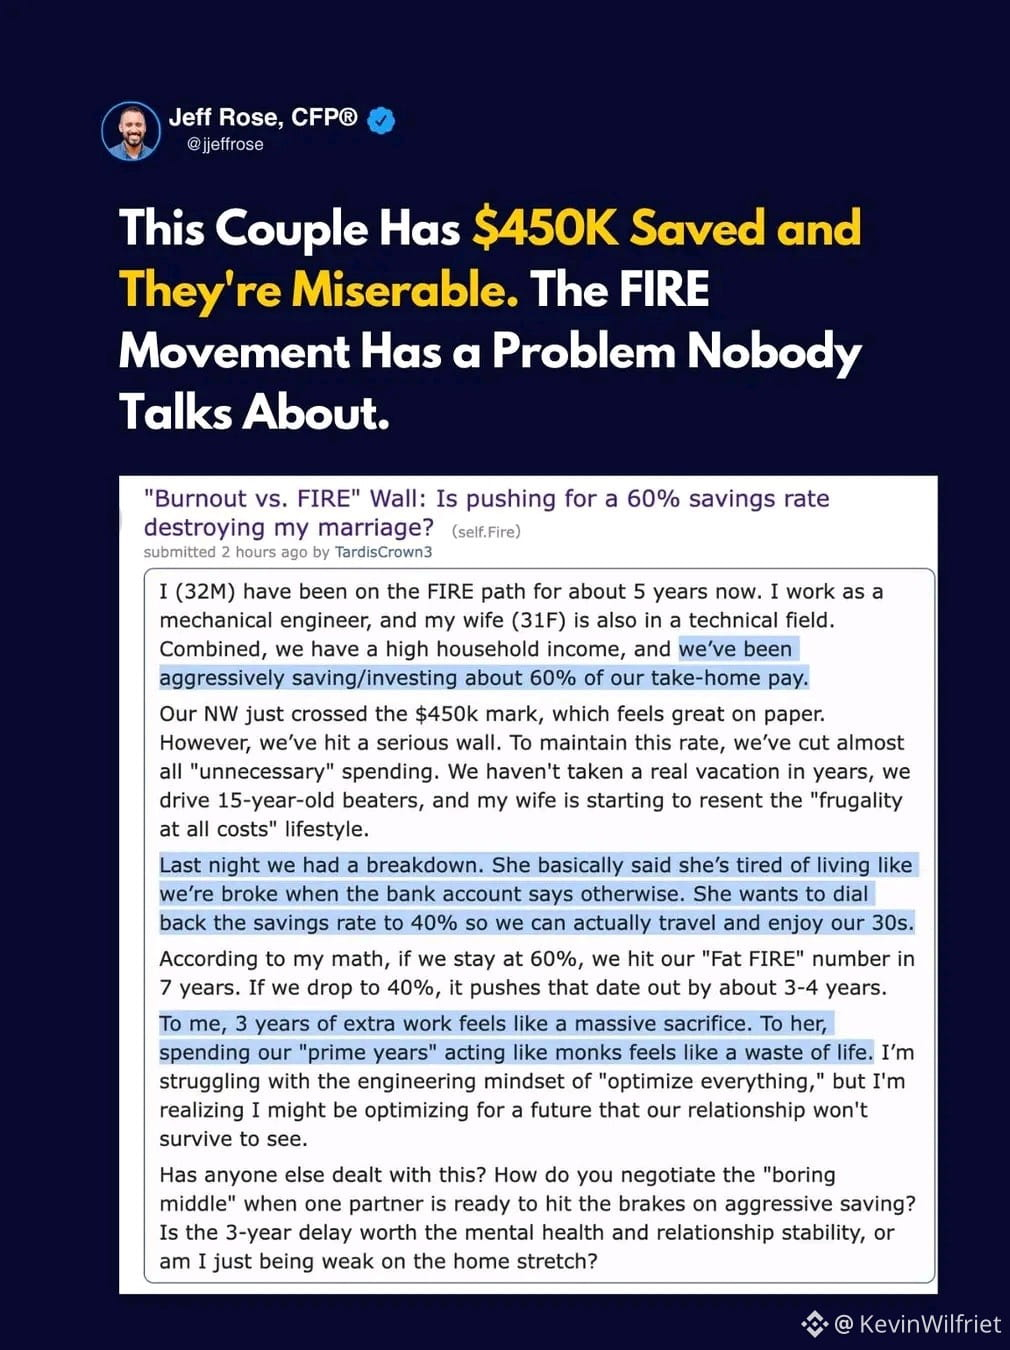
هذا هو الجانب من حركة الاستقلال المالي والتقاعد المبكر (FIRE) الذي لا ينشره أحد على إنستغرام.
ادخار 450 ألف دولار بحلول سن 32 إنجاز مذهل. لكن إذا وصلت إلى ذلك وكان زواجك قد انهار، فما الذي كسبته فعلًا؟
كان من المفترض أن تمنحك FIRE الحرية، لا أن تحوّل سنوات الثلاثين من عمرك إلى عقوبة. معدل ادخار 60% يبدو بطوليًا على ريديت، لكن العيش وكأنك مفلس لمدة 5 سنوات متواصلة له ثمن حقيقي: الاستياء، والإنهاك، وذكريات ضائعة لا يمكنك استعادتها بالمال.
إليك الحقيقة: 40% لا تزال نسبة استثنائية. 99% من الناس يتمنون لو استطاعوا ادخار 40% من دخلهم. خفض النسبة من 60% إلى 40% لا يعني أنك أخفقت في تحقيق FIRE. بل يعني أنك اخترت أسلوبًا منها يمكنك تحمّله فعلًا.
3-4 سنوات إضافية من العمل لا تُذكر مقارنة بثلاثين عامًا مع شريكة تشعر بالاستياء منك. زوجتك لا تطلب منك التوقف عن العمل، بل تطلب أن تعيشا بينما تسعيان لتحقيق هدفكما. إجازة، وسيارة جيدة، وعشاء في الخارج — هذا ليس تضخمًا في نمط الحياة، بل عناية بعلاقتكما.
أفضل خطة لتحقيق FIRE هي التي يظل كل منكما راغبًا في الالتزام بها في السنة السابعة.
الحل الوسط: خفّض معدل الادخار إلى 40% لمدة 12 شهرًا، واذهبا في تلك الرحلة، واستعيدا توازنكما. يمكنك دائمًا رفعه مجددًا لاحقًا. لكن لا يمكنك إعادة بناء زواجك بهذه الطريقة.
أنت لا تُظهر ضعفًا. أنت أخيرًا تجعل أولويتك الشيء الصحيح.
#BTC☀
ادخار 450 ألف دولار بحلول سن 32 إنجاز مذهل. لكن إذا وصلت إلى ذلك وكان زواجك قد انهار، فما الذي كسبته فعلًا؟
كان من المفترض أن تمنحك FIRE الحرية، لا أن تحوّل سنوات الثلاثين من عمرك إلى عقوبة. معدل ادخار 60% يبدو بطوليًا على ريديت، لكن العيش وكأنك مفلس لمدة 5 سنوات متواصلة له ثمن حقيقي: الاستياء، والإنهاك، وذكريات ضائعة لا يمكنك استعادتها بالمال.
إليك الحقيقة: 40% لا تزال نسبة استثنائية. 99% من الناس يتمنون لو استطاعوا ادخار 40% من دخلهم. خفض النسبة من 60% إلى 40% لا يعني أنك أخفقت في تحقيق FIRE. بل يعني أنك اخترت أسلوبًا منها يمكنك تحمّله فعلًا.
3-4 سنوات إضافية من العمل لا تُذكر مقارنة بثلاثين عامًا مع شريكة تشعر بالاستياء منك. زوجتك لا تطلب منك التوقف عن العمل، بل تطلب أن تعيشا بينما تسعيان لتحقيق هدفكما. إجازة، وسيارة جيدة، وعشاء في الخارج — هذا ليس تضخمًا في نمط الحياة، بل عناية بعلاقتكما.
أفضل خطة لتحقيق FIRE هي التي يظل كل منكما راغبًا في الالتزام بها في السنة السابعة.
الحل الوسط: خفّض معدل الادخار إلى 40% لمدة 12 شهرًا، واذهبا في تلك الرحلة، واستعيدا توازنكما. يمكنك دائمًا رفعه مجددًا لاحقًا. لكن لا يمكنك إعادة بناء زواجك بهذه الطريقة.
أنت لا تُظهر ضعفًا. أنت أخيرًا تجعل أولويتك الشيء الصحيح.
#BTC☀