

🇵🇪 ¿Se pueden tokenizar facturas en Perú?
Erick Ortiz, especialista en tokenización y pagos digitales, propone representar con tokens la parte de cada inversionista que financia una factura mediante crowdfactoring.
El obstáculo es que la SMV no reconoce el crowdfactoring como modalidad de financiamiento participativo.
📖 El anticipo de facturas entre varias personas funciona. Para dar más liquidez a las empresas hace falta representar esas participaciones con tokens.
Se extienden las iniciativas de tokenización de activos tradicionales a nivel regional y global.
No hay un marco que reconozca los efectos legales de los tokens sobre derechos de cobro de facturas.
La autoridades reiteran que el modelo no forma parte de las modalidades actuales de financiamiento.
Este artículo fue escrito por Erick Ortiz, Blockchain Advisor de BBVA Perú, especialista en blockchain, tokenización de activos reales y pagos digitales con experiencia en el sector financiero peruano.
Imaginemos una empresa en la zona de Ica que abastece de frutas y verduras a supermercados peruanos. Entregó productos por 100.000 soles peruanos (aproximadamente USD 29.000), pero le pagarán dentro de 90 días. Necesita efectivo hoy para comprar mercadería a sus proveedores y pagar a sus trabajadores. La venta ya se realizó, aunque todavía no ha cobrado…
Si recurre al factoraje (o factoring) puede recibir un adelanto a cambio de su derecho de cobro, mientras que con el crowdfactoring (factoring colaborativo), varias personas podrían aportar los fondos para financiar esa misma operación. Se trata de una modalidad que ya existe en Perú; el Banco Central de Reserva del Perú la describe en su reporte de marzo de 2026. Aunque antes de financiarla, hay que comprobar que corresponde a una venta real, que existe una obligación de pago y que quien la presenta tiene derecho a cederla.
Mi propuesta es explorar un paso adicional en este proceso: representar sus derechos mediante tokens, es decir, constancias digitales de una participación. Estas participaciones podrían registrarse en una blockchain, un sistema compartido para comprobar y seguir movimientos. Pero, ¿cómo sabremos si la tokenización vale la pena? Propongo tres condiciones sencillas:
Primero, un activo verificable (una factura real que pueda comprobarse);
Segundo, un derecho exigible (que cada inversionista pueda reclamar legalmente su parte);
Tercero, financiamiento adicional demostrado (que más empresas reciban recursos o consigan mejores condiciones gracias al cambio).
Son las tres pruebas que debería superar cualquier proyecto de este tipo y que ya funciona sin necesidad de plataformas blockchains. Lo que aún falta demostrar es que con una blockchain se podrían financiar a más empresas.
Lo que ya funciona sin blockchain
Antes de ofrecer una factura a los inversionistas, la plataforma debe comprobar que corresponde a una venta real, que existe una obligación de pago y que quien la presenta puede transferirla. Esta es la primera condición de un proyecto de tokenización (RWA): un activo verificable.
Luego se reúnen los aportes, se transfiere el derecho de cobro y se entrega el dinero al proveedor. Cuando el supermercado paga, se reparte lo recuperado. La propuesta de tokenización se centra en reconocer legalmente y registrar la participación de cada inversionista en ese derecho de cobro.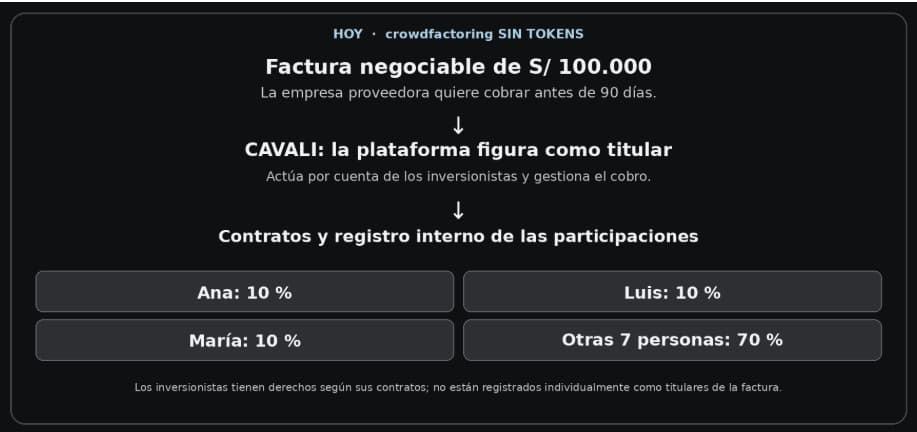
Modelo actual ilustrativo: la plataforma puede figurar como titular registrada; los inversionistas tienen derechos establecidos en sus contratos.
En algunos modelos actuales, la plataforma aparece como titular de la factura en el Registro Central de Valores y Liquidaciones CAVALI, aunque actúa por cuenta de quienes financiaron la operación. Los inversionistas tienen los derechos establecidos en sus contratos. Esa diferencia entre quien figura en el registro y quien aportó el dinero es el punto de partida de mi propuesta.
Una prueba controlada para empezar en Perú
Mi propuesta es poner en marcha una prueba controlada, centrada en un cambio de fondo: reconocer legalmente la participación directa de cada inversionista en el derecho de cobro de una factura y representarla mediante un token asociado. Para ello, habría que definir con las autoridades qué reformas o habilitaciones se necesitan, cómo se relacionaría el registro con CAVALI y quién cobraría.
Sin embargo, solo con respaldo jurídico suficiente podrían realizarse operaciones reales, con los controles y autorizaciones pertinentes. Aunque hay un vacío legal que debe resolverse antes de operar: la Superintendencia del Mercado de Valores (SMV) ha aclarado que el crowdfactoring no forma parte de las modalidades actuales de financiamiento participativo financiero (FPF).
Por eso, sería necesario definir qué normas, garantías para los inversionistas y autorizaciones corresponderían a estas participaciones tokenizadas. Emitir tokens, por sí solo, no autoriza a ofrecerlas al público.
Para diseñar la prueba, invitaría a la SMV y otras autoridades como SBS y UIF-Perú (factoring y prevención del lavado de activos), CAVALI (registro de facturas) y SUNAT (comprobantes electrónicos). También podrían contribuir el BCRP (financiamiento y pagos) y el MEF (eventuales reformas), junto con las plataformas, empresas proveedoras, compradores, bancos e inversionistas. Su participación no implica un respaldo ya concedido.
La prueba debería demostrar que cada inversionista puede acreditar y transferir sus derechos incluso si falla la plataforma. También mediría costos, seguridad y continuidad de la cobranza, y contrastaría las tres condiciones RWA: activo verificable, derecho exigible y financiamiento adicional. Sus resultados servirían para fundamentar cambios normativos concretos.
Con un marco adecuado, un registro DLT podría identificar quién tiene cada participación y cuándo la transfiere. Eso no obliga a crear bonos nuevos ni elimina las tareas de evaluar facturas y cobrar. Para que la inscripción tenga efectos legales necesitaríamos reglas y habilitaciones específicas: emitir tokens hoy no convierte por sí solo a sus titulares en acreedores inscritos.
Mi propuesta no es crear un bono nuevo ni sumar intermediarios porque sí. La factura ya genera una deuda. Se trata de estudiar cómo podrían reconocerse legalmente las participaciones de quienes financian ese derecho de cobro, y representarlas mediante tokens asociados a esos derechos. Para ello hay que resolver algunas interrogantes.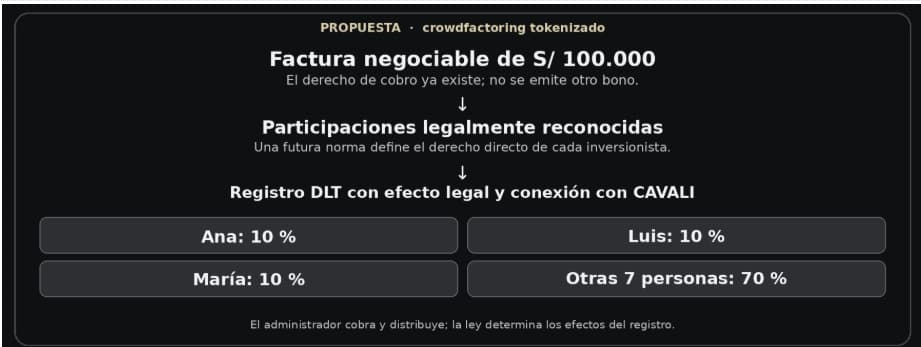
Propuesta hipotética: el registro digital acreditaría las participaciones solo después de que una norma reconozca sus efectos legales.
Las cuatro preguntas que Perú debe resolver
1. Titularidad fraccionada: ¿qué parte del cobro me pertenece?
Ana aporta 9.500 soles. ¿Tiene derecho directo al 10 % de lo que se cobre o solo puede exigir que la plataforma le entregue su parte? Hoy depende del contrato y de cómo se transfirió el crédito. Perú debería estudiar si varias personas pueden tener participaciones directas en un mismo derecho de cobro, cómo identificarlas y cómo reclamarlas. Esa es la segunda condición: un derecho exigible, no solo un token en una pantalla.
2. Registro y transferencia: ¿qué pasa si vendo mi token?
Ana quiere vender su participación a Luis. Enviar el token no lo convierte automáticamente en acreedor: la cesión debe ser legalmente válida. Propongo estudiar un registro distribuido (DLT), como una blockchain, con efectos legales definidos y compatible con CAVALI. Pero debemos tener en cuenta que eso no garantiza que Ana encuentre comprador.
3. Cobranza e insolvencia: ¿quién cobra si la plataforma cierra?
El supermercado debe pagar la factura, exista o no blockchain. Hoy la plataforma suele gestionar la cobranza y repartir lo recuperado; en la propuesta podría hacerlo ella o un tercero autorizado. Si deja de operar, otra entidad debería poder reemplazarla. Además, los derechos sobre las facturas y el dinero cobrado deben mantenerse claramente separados de los bienes propios del administrador.
Si la plataforma quiebra después de cobrar 100.000 soles y ese dinero se mezcla con sus fondos, podrían surgir disputas con sus acreedores y demorarse los pagos a los inversionistas. Blockchain ayuda a identificar participaciones, pero no asegura por sí solo esa protección ni el pago del supermercado.
4. Protección del público: ¿Qué debo saber antes de invertir?
Antes de invertir, cualquier persona debería saber quién debe pagar, cuándo vence la factura, qué comisiones y garantías existen, qué podría perder y quién responde ante errores. Un token tampoco demuestra que la factura sea auténtica: su comprobación seguiría siendo indispensable.
¿Por qué esto le interesaría a una plataforma?
Para las plataformas, la tokenización podría facilitar el seguimiento de participaciones, reducir ciertas conciliaciones y permitir transferencias entre inversionistas, con comisiones si fueran legales y hubiera compradores. Pero conectar bancos y CAVALI, auditar la tecnología y atender reclamos también cuesta. Tokenizar solo tendría sentido si aporta ventajas frente a mejorar los sistemas actuales sin blockchain.
¿Qué gana la empresa proveedora? Recibir recursos que antes no obtenía o lograr mejores condiciones, lo cual es la tercera condición de un proyecto de tokenización, el financiamiento adicional demostrado. Hay que aclarar que si Ana vende a Luis su participación, la empresa no recibe un segundo adelanto: solo cambia la persona con derecho a cobrar. Por ello hay que medir el dinero nuevo que llegue a empresas reales, sin confundirlo con las transferencias de tokens entre inversionistas.
Con todo esto, la idea es que el Perú explore el crowdfactoring tokenizado sin crear intermediarios innecesarios ni confundir blockchain con una garantía de pago.
En próximas entregas profundizaré en estos desafíos: cómo reconocer y transferir las participaciones, cómo proteger la cobranza si falla el administrador y qué cambios regulatorios permitirían probar el modelo. El propósito será convertir estas preguntas en propuestas concretas para ampliar el financiamiento de las empresas peruanas.
#Tokenization #RWA #peru #PeruCrypto #BinanceSquareFamily $MSFTB $LLYB $GOOGLB